
Wenn die Kreditrate steigt, neue Gebühren auftauchen oder die Rückzahlung länger dauert, prüfen Sie zuerst den Vertrag und die aktuelle Restschuld. Prüfen Sie, ob die Mehrkosten durch einen höheren Zinssatz, eine variable Verzinsung, Gebühren, Zahlungsverzug oder eine zu geringe Tilgung entstehen.
Der effektive Jahreszins hilft beim Vergleich verschiedener Kreditangebote. Er umfasst neben dem Sollzins, also dem eigentlichen Preis für das geliehene Geld, bestimmte weitere Kreditkosten. Für die tatsächliche Belastung zählt außerdem, wie viel Sie bis zum Ende der Laufzeit insgesamt zahlen.
Steigende Marktzinsen verteuern vor allem neue Kredite und Darlehen mit variablem Zinssatz. Bei einem bereits abgeschlossenen Kredit mit festem Zinssatz bleibt die vereinbarte Rate grundsätzlich gleich. Teurer wird der Kredit dort durch andere Auslöser, etwa eine Umschuldung, eine verspätete Zahlung, eine Restschuldversicherung oder eine lange Laufzeit mit niedriger Tilgung.
Warum die Kreditkosten aus dem Ruder laufen
Die häufigste Ursache ist eine längere Laufzeit. Eine kleine Monatsrate entlastet zunächst. Bei einer langen Laufzeit zahlen Sie jedoch länger Zinsen. Die Monatsrate allein zeigt daher nicht, wie teuer der Kredit insgesamt ist. Vergleichen Sie immer den effektiven Jahreszins, die Laufzeit, die Gesamtkosten und den Tilgungsplan.
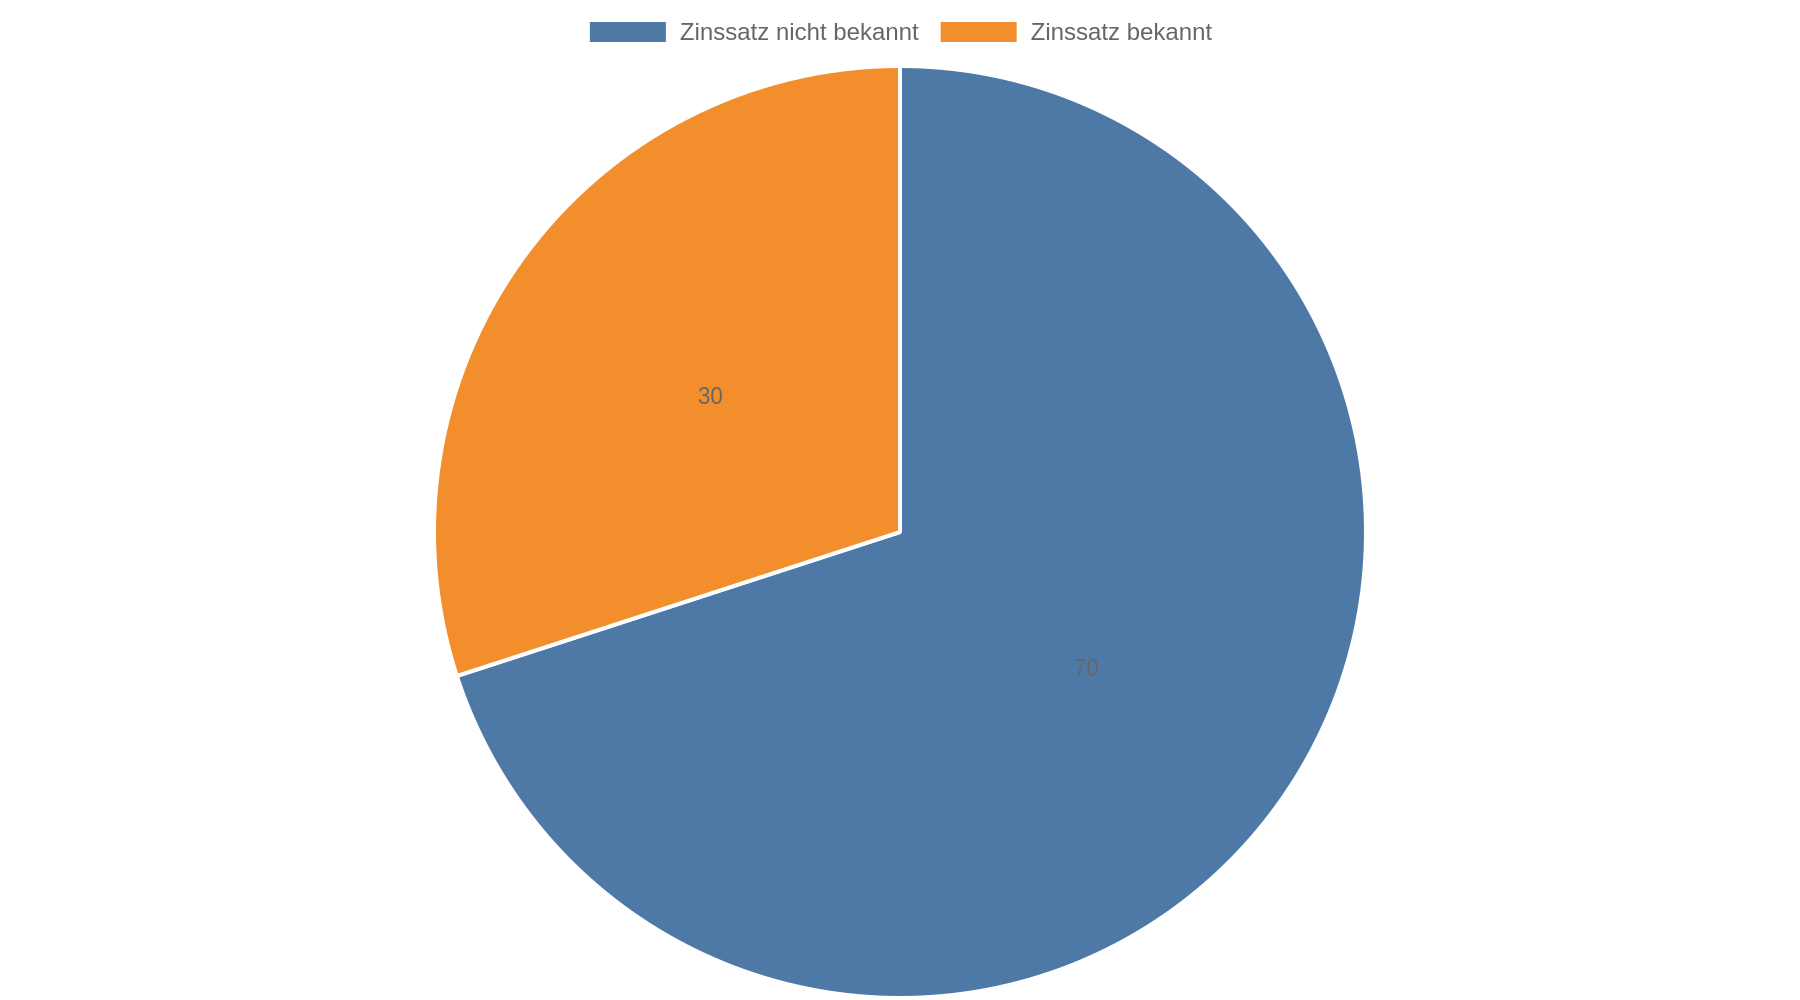
Bei Kreditkarten entsteht das Problem häufig durch die Teilzahlung. Dabei wird der offene Kartenbetrag nicht jeden Monat vollständig ausgeglichen. Für den offenen Betrag fallen weiter Zinsen an. Bei einer niedrigen Rate sinkt die Schuld daher nur langsam. Die BaFin weist darauf hin, dass effektive Jahreszinsen bei Kreditkartenkrediten bis zu 25 Prozent erreichen können. Sieben von zehn Befragten, die eine Ratenzahlung nutzten, kannten laut derselben Untersuchung den dafür geltenden Zinssatz nicht.
Auch „Jetzt kaufen, später bezahlen“-Angebote, kurz BNPL genannt, können mehrere einzelne Forderungen gleichzeitig erzeugen. Bei Kleinst- und Kurzzeitkrediten greifen die Regeln für Allgemein-Verbraucherdarlehen nicht immer. Nach Angaben der BaFin müssen Zahlungsdienstleister in diesem Bereich keine Kreditwürdigkeitsprüfung durchführen. Prüfen Sie deshalb vor jedem Kauf, welchen Gesamtbetrag Sie in welchem Monat zahlen müssen.
Kosten sichtbar machen
Tragen Sie für jeden Kredit diese Angaben aus dem Vertrag oder der letzten Abrechnung zusammen:
| Prüfpunkte | Was Sie feststellen sollten | Warnsignal |
|---|---|---|
| Monatliche Rate | Wie viel wird tatsächlich abgebucht? | Die Rate weicht von der Vereinbarung ab |
| Restschuld | Wie viel Kapital ist noch offen? | Die Schuld sinkt trotz mehrerer Zahlungen kaum |
| Sollzins und effektiver Jahreszins | Welche Verzinsung gilt? | Der Zinssatz ist variabel oder deutlich höher als erwartet |
| Laufzeit | Wann endet die Rückzahlung? | Die Laufzeit wurde verlängert |
| Zusatzkosten | Welche Gebühren und Versicherungen stehen im Vertrag? | Kosten tauchen erst auf der Abrechnung auf |
| Zahlungsstatus | Gibt es Mahnungen oder Rückstände? | Eine Rate wurde nicht vollständig bezahlt |
Rechnen Sie anschließend nach: Addieren Sie alle offenen Raten und vereinbarten Kosten. Bereits gezahlte Beträge ziehen Sie nur ab, wenn Sie die Restschuld berechnen. So sehen Sie, ob der höhere Betrag durch den Zinssatz, eine längere Laufzeit oder zusätzliche Forderungen entsteht.
Vertrag und Abrechnung zuerst prüfen
Vergleichen Sie die aktuelle Abrechnung mit dem Kreditvertrag. Achten Sie besonders auf folgende Punkte:
- Ist die Rate unverändert?
- Wurde ein variabler Zinssatz vereinbart?
- Hat sich die Laufzeit verlängert?
- Wurde eine Rate gestundet oder ausgesetzt?
- Sind Mahnkosten, Verzugszinsen oder Inkassokosten hinzugekommen?
- Wurde eine Restschuldversicherung oder eine andere Zusatzleistung berechnet?
- Sind Sondertilgungen oder vorzeitige Rückzahlungen möglich?
Bei einem variablen Kredit darf sich die Belastung nach der vereinbarten Zinsregel ändern. Langfristige Zinsen, etwa für Baufinanzierungen, orientieren sich stark an den Anleihemärkten. Für die grobe Entwicklung der Bauzinsen werden unter anderem Pfandbriefrenditen betrachtet, wie Finanztip zur Zinsentwicklung erläutert.
Für 2026 meldet Finanztip einen Anstieg der Leitzinsen und der Bauzinsen. Bei einer zehnjährigen Sollzinsbindung können Bauzinsen je nach Marktphase unterschiedlich ausfallen. Solche Marktwerte betreffen vor allem neue Finanzierungen oder Anschlussfinanzierungen. Sie ändern eine bereits fest vereinbarte Rate nicht automatisch.
Fordern Sie bei Unklarheiten eine schriftliche Aufstellung an. Sie sollte Restschuld, Zinsen, Gebühren und gegebenenfalls Verzugszinsen ausweisen. Telefonische Auskünfte geben eine erste Orientierung. Bei strittigen Beträgen reichen sie als Nachweis aber selten aus.
Was Sie bei Zahlungsschwierigkeiten sofort tun sollten
Wenn Ihr Budget die Rate nicht mehr sicher abdeckt, warten Sie nicht auf die nächste Mahnung. Kontaktieren Sie den Kreditgeber vor dem Fälligkeitstermin. Sagen Sie konkret, welchen Betrag Sie wann zahlen können. Fragen Sie nach einer befristeten Stundung, einer Ratenpause oder einer niedrigeren Rate. Viele Banken bieten solche Lösungen bei vorübergehenden Engpässen an, sie müssen aber beantragt werden, bevor Sie in Verzug geraten.
Prüfen Sie gleichzeitig Ihr verfügbares Einkommen und alle fälligen Ausgaben. Miete, Energie, Lebensmittel und notwendige Versicherungen müssen in der Haushaltsplanung Vorrang haben. Die Verbraucherzentrale weist ausdrücklich darauf hin, dass ein Kredit nicht immer vor diesen Ausgaben bezahlt werden sollte.
Nehmen Sie eine neue Finanzierung erst auf, wenn Sie die Gesamtkosten schriftlich verglichen haben. Ein weiterer Kredit, der nur die nächste Rate abdeckt, verschiebt das Problem und erhöht die monatliche Belastung. Bei mehreren Schulden ist eine anerkannte Schuldnerberatung meist sinnvoller als ein weiterer Kreditantrag.
Bleiben Raten aus, können Mahnkosten, Verzugszinsen und Inkassoforderungen folgen. Bei Immobilienkrediten kann die Bank den Vertrag unter bestimmten Voraussetzungen kündigen und die sofortige Rückzahlung verlangen. Wenn die Rückzahlung scheitert, kann später die Zwangsversteigerung der Immobilie drohen. Die Verbraucherzentrale empfiehlt bei finanziellen Engpässen, frühzeitig Kontakt aufzunehmen.
Umschuldung und vorzeitige Rückzahlung vergleichen
Bei einer Umschuldung lösen Sie den bestehenden Kredit mit einem neuen Kredit ab. Sie lohnt sich nur, wenn die Ersparnis durch den niedrigeren Zinssatz höher ist als sämtliche Kosten der Ablösung und des neuen Vertrags. Vergleichen Sie deshalb:
- die aktuelle Restschuld,
- die Summe der verbleibenden Raten,
- eine mögliche Vorfälligkeitsentschädigung,
- Gebühren des neuen Kredits,
- die neue Laufzeit und Gesamtsumme.
Ein Umschuldungsrechner kann eine erste Rechnung liefern. Vergleichen Sie dabei nicht nur die Monatsrate. Eine längere neue Laufzeit kann den Kredit insgesamt verteuern.
Bei Immobilienkrediten gelten besondere Regeln. Nach § 489 Absatz 1 Nummer 2 Bürgerliches Gesetzbuch können Sie ein Darlehen nach zehn Jahren seit vollständiger Auszahlung mit einer Frist von sechs Monaten kündigen. Dann darf die Bank keine Vorfälligkeitsentschädigung verlangen. Die Verbraucherzentrale erklärt die Voraussetzungen.
Eine Vorfälligkeitsentschädigung soll den Zinsausfall der Bank ausgleichen. Sie ist nur zulässig, wenn tatsächlich ein Schaden entstanden ist, und muss angemessen berechnet werden. Bei Verträgen ab dem 21. März 2016 entfällt der Anspruch, wenn Angaben zu Laufzeit, Kündigungsrecht oder Berechnung fehlen oder unzureichend sind. Der Bundesgerichtshof hat außerdem entschieden, dass eine nicht transparente und nicht verständliche Berechnungsklausel den Anspruch ausschließen kann. Lassen Sie eine hohe Forderung deshalb vor der Zahlung unabhängig prüfen.
Widerruf und Kündigung nicht verwechseln
Bei einem Verbraucherkredit können Sie den Vertrag grundsätzlich innerhalb von 14 Tagen nach Vertragsschluss widerrufen. Die Frist beginnt erst, wenn Sie die erforderlichen Vertragsinformationen erhalten haben. Fehlen Pflichtangaben, beginnt die Frist erst mit ihrer Nachholung und verlängert sich nach den Angaben von Finanztip zum Widerrufsrecht auf einen Monat.
Ein Widerruf ist etwas anderes als eine Kündigung oder vorzeitige Rückzahlung. Er kommt vor allem kurz nach dem Vertragsschluss infrage. Eine vorzeitige Ablösung beendet den Kredit durch Rückzahlung der offenen Summe und kann eine Entschädigung auslösen. Prüfen Sie deshalb das konkrete Vertragsdatum, die Widerrufsinformation und die Angaben zur vorzeitigen Rückzahlung, bevor Sie handeln.
Inkassoforderungen sorgfältig prüfen
Ein Inkassoschreiben macht nicht automatisch jede darin verlangte Position berechtigt. Inkassokosten dürfen grundsätzlich nur entstehen, wenn Sie sich mit der Zahlung in Verzug befinden. Ihre Höhe ist begrenzt und richtet sich nach dem Rechtsanwaltsvergütungsgesetz, wie das Verbraucherportal Bayern zu Inkassogebühren erläutert.
Prüfen Sie zuerst, ob die Hauptforderung stimmt, ob Sie schon gezahlt haben und ob Sie die Mahnung erhalten haben. Bestreiten Sie unklare Positionen schriftlich und verlangen Sie eine nachvollziehbare Forderungsaufstellung. Ignorieren Sie gerichtliche Schreiben trotzdem nicht. Gegen einen gerichtlichen Mahnbescheid läuft eine kurze Frist für den Widerspruch.
Wenn Sie eine Ratenzahlung vereinbaren, legen Sie schriftlich fest, dass Ihre Zahlungen zuerst auf die Hauptforderung angerechnet werden. Ohne eine solche Tilgungsbestimmung verrechnet das Inkassounternehmen Zahlungen zunächst auf Kosten und Zinsen. Dadurch kann die eigentliche Schuld lange bestehen bleiben. Achten Sie außerdem darauf, dass die Rate tatsächlich in einer angemessenen Zeit zur vollständigen Rückzahlung führt.
Besondere Vorsicht bei Kreditkarten und Ratenkäufen
Bei einer Kreditkarte sollten Sie prüfen, ob die monatliche Abrechnung vollständig ausgeglichen wird. Eine automatische Teilzahlung führt zu einem Kredit, dessen Zinssatz häufig höher ist als bei einem gewöhnlichen Ratenkredit. Stellen Sie, wenn Ihr Einkommen es erlaubt, auf vollständige monatliche Zahlung um oder lösen Sie den offenen Betrag mit einem günstigeren, klar kalkulierten Kredit ab.
Bei mehreren Ratenkäufen hilft eine Monatsübersicht. Schreiben Sie für jeden Vertrag den offenen Betrag und den Fälligkeitstermin auf. Addieren Sie die Beträge für die kommenden Monate. So erkennen Sie früh, ob sich einzelne kleine Zahlungen zu einer nicht mehr tragbaren Belastung summieren.
Bezahlen Sie eine Rate nur dann mit einem weiteren Kurzzeitkredit, wenn Sie die Rückzahlung aus sicherem Einkommen nachweisen können. Fehlt diese Sicherheit, wenden Sie sich an eine Schuldnerberatung. Die Zahl überschuldeter Verbraucherinnen und Verbraucher ist laut den von der BaFin zusammengefassten Daten 2025 auf rund 5,67 Millionen gestiegen. Das ist ein Grund, finanzielle Engpässe früh anzusprechen, kein Anlass für Vorwürfe.
Ihre nächste Handlung
Holen Sie heute den Kreditvertrag und die letzte Abrechnung hervor. Markieren Sie Restschuld, Zinssatz, Rate, Laufzeit und jede zusätzliche Gebühr. Schreiben Sie dem Kreditgeber anschließend eine kurze Nachricht mit der Bitte um eine vollständige Aufstellung der offenen Forderung und fragen Sie bei drohendem Engpass zugleich nach einer schriftlichen Stundungs- oder Ratenlösung.
Kernaussagen
- Prüfen Sie die Gesamtkosten: Eine niedrige Rate kann durch eine lange Laufzeit, hohe Zinsen oder Zusatzkosten zu einem teuren Kredit führen.
- Handeln Sie vor dem Zahlungsverzug: Beantragen Sie Stundung oder Ratenanpassung, bevor eine Rate ausfällt und weitere Kosten entstehen.
- Vergleichen Sie eine Umschuldung vollständig: Entscheidend sind Restschuld, Ablösekosten, neue Gebühren, Laufzeit und Gesamtsumme, nicht nur die neue Monatsrate.
- Lassen Sie hohe Ablöseforderungen prüfen: Bei Immobilienkrediten kann eine Vorfälligkeitsentschädigung unter bestimmten Voraussetzungen entfallen.
- Ordnen Sie Inkassoforderungen schriftlich: Prüfen Sie die Hauptforderung und bestimmen Sie bei einer Ratenzahlung, dass Zahlungen zuerst auf die Hauptforderung angerechnet werden.
FAQ
Warum ist meine Kreditrate plötzlich höher?
Bei einem festen Zinssatz darf sich die Rate grundsätzlich nicht ohne vertragliche Grundlage ändern. Häufige Gründe sind ein variabler Zinssatz, eine ausgelaufene Zinsbindung, zusätzliche Gebühren, Verzugszinsen oder eine vertragliche Änderung nach einer Zahlungspause. Vergleichen Sie die aktuelle Abrechnung mit dem ursprünglichen Vertrag.
Was mache ich, wenn ich die nächste Rate nicht zahlen kann?
Kontaktieren Sie den Kreditgeber vor dem Fälligkeitstermin und beantragen Sie schriftlich eine Stundung, Ratenpause oder vorübergehende Ratenreduzierung. Zahlen Sie nicht auf Kosten von Miete, Energie oder Lebensmitteln. Bei mehreren offenen Forderungen hilft eine Schuldnerberatung bei der Priorisierung.
Ist eine Umschuldung immer günstiger?
Nein. Ein niedrigerer Zinssatz reicht für den Vergleich nicht aus. Rechnen Sie auch eine mögliche Vorfälligkeitsentschädigung, Gebühren des neuen Kredits und eine längere Laufzeit ein.
Kann ich einen Kredit noch widerrufen?
Ein Verbraucherkredit kann grundsätzlich innerhalb von 14 Tagen widerrufen werden. Die Frist hängt davon ab, ob Sie alle Pflichtinformationen erhalten haben. Prüfen Sie die Widerrufsinformation im Vertrag und lassen Sie die Frist bei fehlenden Angaben rechtlich bewerten.
Muss ich jede Inkassogebühr bezahlen?
Nur berechtigte Kosten sind zu zahlen. Voraussetzung für Inkassokosten ist grundsätzlich, dass Sie sich im Zahlungsverzug befinden; außerdem gelten gesetzliche Grenzen. Verlangen Sie eine genaue Aufstellung und prüfen Sie zuerst die Hauptforderung.
Was passiert, wenn ich bei einem Immobilienkredit dauerhaft nicht zahle?
Bei ausreichendem Rückstand kann die Bank den Kredit kündigen und die sofortige Rückzahlung verlangen. Scheitert diese, kann die Verwertung der Immobilie drohen. Sprechen Sie deshalb frühzeitig mit der Bank und einer Schuldnerberatung, bevor mehrere Raten ausfallen.