Meine Frau und ich planen eine Kinderwunschbehandlung. Die Klinik hat uns einen Kostenvoranschlag über 8.500 Euro für den ersten Versuch gegeben. Wir haben 3.000 Euro Erspartes, die Krankenkasse wird voraussichtlich einen Teil übernehmen, aber wir müssen noch etwa 4.000 Euro selbst tragen. Zusätzlich zahlen wir noch einen Autokredit mit 220 Euro im Monat ab, der noch zweieinhalb Jahre läuft.
Wie können wir den Eigenanteil am sinnvollsten finanzieren? Gibt es staatliche Zuschüsse, die wir frühzeitig beantragen sollten? Und worauf achten Banken, wenn wir einen weiteren Kredit aufnehmen, während der Autokredit noch läuft?
 Redaktion KreditzentraleAntwort der RedaktionStand 18.10.2026
Wenn Sie eine Kinderwunschbehandlung planen, steht oft erst nach dem Gespräch mit der Klinik fest, welche Kosten auf Sie zukommen. Die Krankenkasse übernimmt unter bestimmten Voraussetzungen einen Teil davon; den Rest können Sie mit Ersparnissen, Zuschüssen oder einem Kredit finanzieren.
Ein genauer Kostenplan hilft Ihnen, den voraussichtlichen Eigenanteil einzuschätzen und mögliche Zuschüsse rechtzeitig zu prüfen.
Kurze Antwort
Ja, eine Kinderwunschbehandlung lässt sich meist aus mehreren Quellen finanzieren. Bei gesetzlich Versicherten übernimmt die Krankenkasse unter bestimmten Voraussetzungen 50 Prozent der genehmigten Kosten für bis zu drei Versuche; dafür gelten unter anderem gesetzliche Altersgrenzen. Wie hoch Ihr Eigenanteil ausfällt, hängt von der Behandlung, Ihrem Versicherungsvertrag und möglichen Förderungen ab. Lassen Sie den Behandlungsplan zuerst von der Krankenkasse prüfen und beantragen Sie staatliche Zuschüsse vor Behandlungsbeginn.
Lassen Sie den Behandlungsplan von der Krankenkasse prüfen und beantragen Sie mögliche Zuschüsse, bevor Sie einen Kredit aufnehmen. Für den verbleibenden Eigenanteil können Sie über den Ratenkreditvergleich von smava mit einer schufa-neutralen Anfrage Angebote verschiedener Banken vergleichen.
Welche Kosten übernimmt die Krankenkasse?
Bei gesetzlich Versicherten richtet sich die Kostenübernahme nach § 27a SGB V. In der Regel müssen die Partner verheiratet sein, eigene Ei- und Samenzellen verwenden und einen genehmigten Behandlungsplan vorlegen. Außerdem müssen die Altersgrenzen eingehalten und die medizinischen Voraussetzungen erfüllt sein. Die Regeln zur Kostenerstattung erläutern auch, welche Rolle die Beratung und die ärztliche Feststellung der Unfruchtbarkeit spielen.
Bei erfüllten Voraussetzungen trägt die gesetzliche Krankenkasse grundsätzlich 50 Prozent der genehmigten Behandlungskosten für bis zu drei Versuche. Einzelne Kassen zahlen aufgrund freiwilliger Zusatzleistungen mehr. Fragen Sie Ihre Krankenkasse deshalb schriftlich, welche Kosten sie übernimmt und ob sie zusätzliche Versuche oder weitere Leistungen bezuschusst. Beginnen Sie die Behandlung erst, wenn die Kasse den Behandlungsplan genehmigt hat.
Hier geht es zum passenden Kredit
| Finanzierung | Worauf es ankommt |
|---|---|
| Gesetzliche Krankenkasse | Grundsätzlich 50 Prozent der genehmigten Kosten, wenn die Voraussetzungen erfüllt sind |
| Private Krankenversicherung | Umfang und Bedingungen richten sich nach dem Versicherungsvertrag |
| Zuschuss von Bund und Ländern | Fördermöglichkeiten und Voraussetzungen unterscheiden sich je nach Bundesland; Antrag vor Behandlungsbeginn |
| Steuerliche Entlastung | Kosten können unter Umständen als außergewöhnliche Belastungen zählen; berücksichtigt wird nur der Betrag oberhalb der zumutbaren Eigenbelastung |
Bei einer privaten Krankenversicherung entscheidet der Tarif. Prüfen Sie die Vertragsbedingungen und bitten Sie die Versicherung vor Behandlungsbeginn um eine schriftliche Kostenübernahme. Fragen Sie auch, ob Kosten für Behandlungen am Körper der Partnerin oder des Partners erstattet werden. Das hängt davon ab, wer versichert ist und wie der Vertrag die medizinische Ursache und Behandlung bewertet.
Zusätzlich gibt es in manchen Bundesländern Zuschüsse von Bund und Land. Förderbedingungen und förderfähige Paare unterscheiden sich regional. Stellen Sie den Antrag vor der Behandlung und warten Sie den Bescheid ab; eine nachträgliche Beantragung ist nach den Informationen zu den Behandlungskosten nicht vorgesehen.
Was kostet ein Versuch?
Die Methode und die Klinik beeinflussen die Kosten. Auch die Medikamentenkosten und Ihr Versicherungsumfang wirken sich auf den Betrag aus. Eine Übersicht zu den Behandlungskosten gibt Orientierungswerte für IVF und ICSI, jeweils ohne Medikamente.
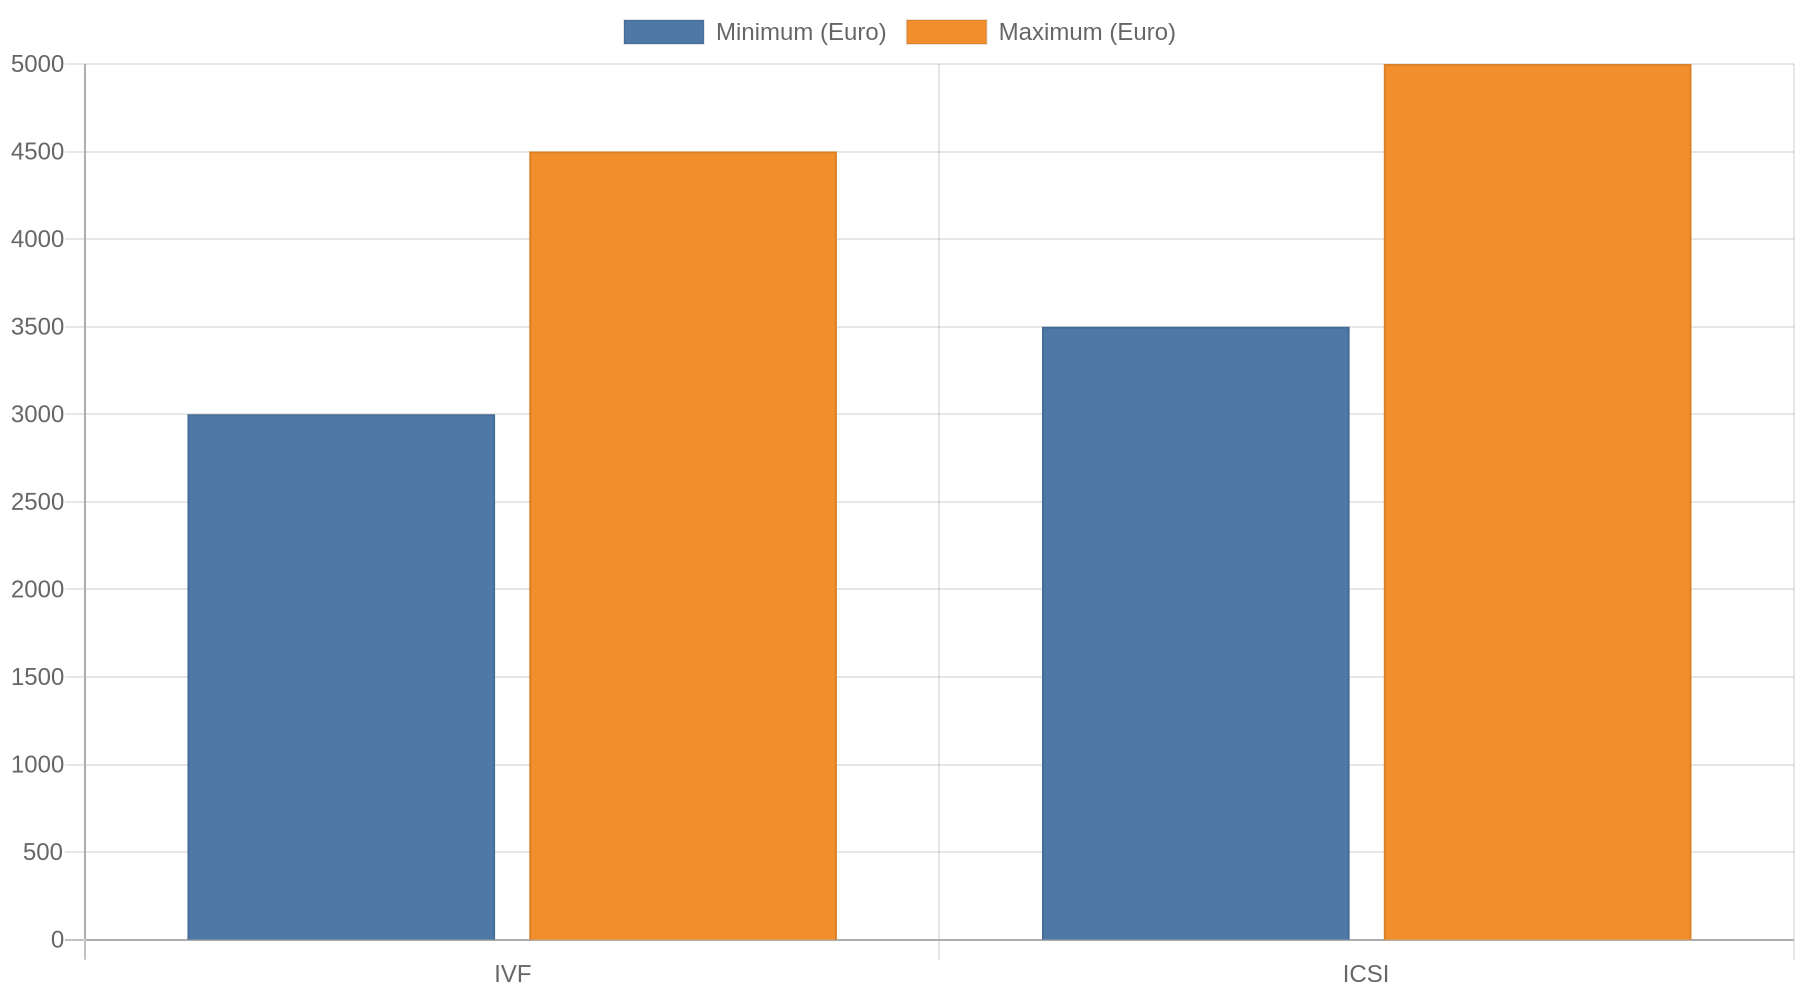 Medikamente können zusätzlich anfallen; die tatsächliche Rechnung Ihrer Klinik kann davon abweichen.
Lassen Sie sich von der Klinik einen schriftlichen Kostenplan geben. Er sollte Behandlung, Medikamente und mögliche Zusatzleistungen getrennt aufführen. So können Sie erkennen, welche Beträge die Krankenkasse oder Versicherung berücksichtigt und was Sie selbst zahlen müssen.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Worauf Banken bei einem Kredit achten
Wenn Ersparnisse und Zuschüsse nicht reichen, kann ein Ratenkredit den Eigenanteil finanzieren. Banken prüfen dabei unter anderem Ihr regelmäßiges Einkommen. Sie berücksichtigen außerdem Ihre laufenden Ausgaben und bestehenden Kredite. Auch Ihre Kreditwürdigkeit fließt in die Prüfung ein. Vollständige und widerspruchsfreie Angaben erleichtern die Prüfung; fehlende Unterlagen oder unpassende Angaben können zu einer Ablehnung beitragen, wie die Hinweise zu abgelehnten Kreditanträgen erläutern.
Vergleichen Sie nicht nur die Monatsrate. Achten Sie auf den effektiven Jahreszins, die Gesamtkosten, die Laufzeit und mögliche Gebühren im Kreditvertrag. Die Rate sollte auch dann in Ihr Budget passen, wenn weitere Behandlungskosten anfallen oder sich Ihre Einnahmen verändern.
Bei einem Vergleichsportal wie smava sollten Sie darauf achten, dass die erste Prüfung ausdrücklich als Konditionsanfrage gekennzeichnet ist. Eine Konditionsanfrage ist laut Verbraucherhinweisen zu SCHUFA-Anfragen SCHUFA-neutral; eine Kreditanfrage kann dagegen in der Auskunft vermerkt werden. Prüfen Sie vor dem Absenden, welche Anfrage das Portal übermittelt. Eine spätere verbindliche Kreditanfrage bei einer Bank ist ein eigener Schritt und keine Zusage für einen Kredit.
Diese Fehler verteuern die Behandlung
Beginnen Sie nicht, bevor Sie die Kostenübernahme und mögliche Zuschüsse geklärt haben. Eine Behandlung ohne vorherige Genehmigung kann dazu führen, dass Sie auf Kosten sitzen bleiben oder eine Förderung nicht mehr beantragen können.
Kredit kostenlos und Schufa-neutral anfragen
Berücksichtigen Sie im Kostenplan den Grundpreis der Klinik sowie Medikamente und zusätzliche Leistungen, die den Eigenanteil erhöhen können. Vergleichen Sie deshalb den Kostenplan mit der schriftlichen Zusage Ihrer Krankenkasse oder Versicherung und fragen Sie bei unklaren Positionen nach.
Behandeln Sie eine mögliche Steuerentlastung nicht wie einen sofort verfügbaren Zuschuss. Kinderwunschkosten können unter bestimmten Voraussetzungen als außergewöhnliche Belastungen gelten; steuerlich berücksichtigt wird jedoch nur der Teil oberhalb der zumutbaren Eigenbelastung. Erstattungen und Zuschüsse mindern die ansetzbaren Kosten. Die Hinweise zur steuerlichen Behandlung geben einen Überblick; die konkrete Wirkung hängt von Ihrer Steuersituation ab.
Wenn die Finanzierung nicht klappt
Prüfen Sie zunächst, ob die Krankenkasse oder Versicherung alle möglichen Leistungen berücksichtigt hat. Fragen Sie nach freiwilligen Zusatzleistungen, einem höheren Zuschuss oder der Kostenübernahme einzelner Bestandteile. Erkundigen Sie sich außerdem bei Ihrer Landesbehörde, ob es ein Förderprogramm gibt und ob Sie die Voraussetzungen erfüllen.
Reicht das nicht, können Sie den Behandlungszeitpunkt verschieben und gezielt Eigenmittel ansparen. Wenn Sie einen Kredit erwägen, lassen Sie zunächst unverbindlich Konditionen vergleichen und prüfen Sie die monatliche Rate anhand Ihres Haushaltsbudgets. Bei einer Kreditablehnung können Sie Ihre kostenlose SCHUFA-Datenkopie nach Artikel 15 DSGVO prüfen und fehlerhafte Einträge berichtigen lassen. Beantragen Sie nicht gleichzeitig mehrere Kredite, ohne zu prüfen, welche Anfrage dabei an die SCHUFA gemeldet wird.
Kernaussagen
- Lassen Sie den Behandlungsplan genehmigen: Bei gesetzlich Versicherten hängt die Erstattung von den Voraussetzungen des § 27a SGB V ab; die Kasse trägt grundsätzlich 50 Prozent der genehmigten Kosten für bis zu drei Versuche.
- Klären Sie Zuschüsse vor dem Start: Förderungen von Bund und Ländern unterscheiden sich je nach Bundesland und müssen vor Behandlungsbeginn beantragt werden.
- Holen Sie einen genauen Kostenplan ein: Klinik, Medikamente und Zusatzleistungen bestimmen Ihren tatsächlichen Eigenanteil.
- Prüfen Sie Kreditkonditionen sorgfältig: Vergleichen Sie effektiven Jahreszins, Gesamtkosten und Rate; achten Sie bei der ersten SCHUFA-Abfrage auf die Kennzeichnung als Konditionsanfrage.
FAQ
Übernimmt die gesetzliche Krankenkasse immer die Hälfte?
Nein. Die 50 Prozent gelten nur, wenn die gesetzlichen Voraussetzungen erfüllt sind und die Kasse den Behandlungsplan genehmigt hat. Manche Krankenkassen bieten freiwillig höhere Zuschüsse; fragen Sie vorab nach den Bedingungen Ihrer Kasse.
Können unverheiratete Paare einen Zuschuss bekommen?
Bei der gesetzlichen Krankenversicherung gehören Ehe und weitere Voraussetzungen grundsätzlich zum Anspruch auf Kostenübernahme nach § 27a SGB V. Landesförderprogramme können andere Regeln haben. Erkundigen Sie sich bei der zuständigen Landesbehörde nach den Bedingungen in Ihrem Bundesland.
Kann ich die Behandlungskosten von der Steuer absetzen?
Unter bestimmten Voraussetzungen können selbst getragene Kosten als außergewöhnliche Belastungen angesetzt werden. Steuerlich zählt nur der Betrag oberhalb der zumutbaren Eigenbelastung; Erstattungen und Zuschüsse werden abgezogen. Ob sich das bei Ihnen auswirkt, hängt von Ihrer persönlichen Steuersituation ab.
Wie frage ich einen Kredit an, ohne meinen SCHUFA-Score zu belasten?
Achten Sie bei einer ersten Anfrage darauf, dass sie als Konditionsanfrage und nicht als Kreditanfrage übermittelt wird. Bei einem Vergleichsportal wie smava sollten Sie die Kennzeichnung im Formular vor dem Absenden prüfen. Eine Konditionsanfrage ist SCHUFA-neutral; für den späteren Kreditabschluss kann die Bank eine gesonderte Kreditanfrage stellen.