
Wenn Sie einen Kredit aufnehmen, zählt nicht nur, ob die monatliche Rate rechnerisch in Ihr Budget passt. Entscheidend ist, was nach der Rate für laufende Ausgaben, unregelmäßige Rechnungen und unerwartete Belastungen übrig bleibt. Dieser Betrag ist Ihr finanzieller Puffer im Monatsbudget.
Es gibt keinen Mindestbetrag, der für alle Haushalte passt. Prüfen Sie deshalb Ihre tatsächlichen Ausgaben und rechnen Sie Jahreskosten auf den Monat um. Eine Rate ist erst dann tragbar, wenn Sie sie auch zahlen können, ohne notwendige Ausgaben oder Rücklagen regelmäßig zu kürzen.
So berechnen Sie den Betrag nach der Rate
Beginnen Sie mit Ihrem monatlichen Nettoeinkommen. Ziehen Sie davon Ihre regelmäßigen Ausgaben, bestehende Kreditraten und einen monatlichen Anteil an unregelmäßigen Kosten ab. Erst danach rechnen Sie die geplante Rate ein.
| Rechenschritt | Was Sie berücksichtigen |
|---|---|
| Monatliches Nettoeinkommen | Regelmäßige Einnahmen, mit denen Sie verlässlich rechnen |
| Abzüglich laufender Ausgaben | Wohnen, Energie, Lebensmittel, Mobilität, Versicherungen und weitere feste oder variable Kosten |
| Abzüglich Jahreskosten pro Monat | Zum Beispiel jährliche Versicherungsbeiträge oder absehbare Wartungs- und Ersatzkosten, geteilt durch zwölf |
| Abzüglich bestehender Verpflichtungen | Laufende Kreditraten und andere regelmäßige Zahlungen |
| Abzüglich geplanter Kreditrate | Die Rate aus dem konkreten Kreditangebot |
| Gleich Monatsrest nach der Rate | Der Betrag für zusätzliche Ausgaben, Rücklagen und unerwartete Belastungen |
Ein Haushaltsplan zeigt, wie viel nach den regelmäßigen Einnahmen und Ausgaben übrig bleibt. Ein Haushaltsbuch hilft, Ihre Schätzungen mit den tatsächlich abgebuchten Beträgen zu vergleichen. Die Hinweise zu Haushaltsplan und Haushaltsbuch empfehlen außerdem, unregelmäßige Jahreskosten einzubeziehen, statt sie erst dann zu berücksichtigen, wenn die Rechnung kommt.
Nutzen Sie dafür Kontoauszüge und Rechnungen aus mehreren Monaten. Prüfen Sie besonders Ausgaben, die nicht jeden Monat anfallen, etwa Reparaturen, Ersatz für Haushaltsgeräte oder zusätzliche Gesundheitskosten. Teilen Sie absehbare Jahresbeträge durch zwölf und reservieren Sie diesen Anteil monatlich. So erscheint der rechnerische Monatsrest weniger großzügig, bildet Ihren Alltag aber realistischer ab.
Monatsrest und Notreserve sind zwei verschiedene Dinge
Der Monatsrest zeigt, ob Ihr laufendes Budget nach der Rate noch Spielraum hat. Eine Notreserve ist dagegen Geld, das bereits verfügbar ist und größere unerwartete Ausgaben abfedert. Wenn Sie Ihre Ersparnisse für die Kreditrate oder die laufenden Kosten aufbrauchen müssten, ist der Kredit trotz eines positiven Monatsrests riskant.
Es gibt keine feste Summe, die für jeden Haushalt als ausreichende Reserve gilt. Ihre notwendige Rücklage hängt unter anderem davon ab, wie sicher Ihr Einkommen ist, welche Ausgaben Sie selbst tragen und welche Rücklagen schon vorhanden sind. Berücksichtigen Sie deshalb Ihre eigenen Risiken und planen Sie nicht Ihr gesamtes frei verfügbares Geld für die Rate ein.
Als Orientierung wird in Hinweisen zur Immobilienfinanzierung ein Abstand von etwa zehn Prozent zwischen errechnetem Überschuss und Kreditrate genannt. Diese Empfehlung stammt aus dem Kontext einer Immobilienfinanzierung und ist keine allgemeine Vorgabe für jeden Ratenkredit. Übertragen Sie sie deshalb nicht ungeprüft auf Ihren Haushalt.
Welche Kreditkosten den Puffer verkleinern
Vergleichen Sie Kreditangebote anhand des effektiven Jahreszinses und der gesamten Rückzahlung, nicht nur anhand der Monatsrate. Eine längere Laufzeit senkt häufig die Rate, erhöht aber in der Regel die Gesamtkosten. Eine niedrige Rate ist deshalb kein ausreichender Beleg dafür, dass ein Kredit zu Ihrem Budget passt.
Prüfen Sie auch Zusatzangebote. Eine Restschuldversicherung soll die Rückzahlung absichern, wenn bestimmte Ereignisse wie Arbeitsunfähigkeit oder Tod eintreten. Berücksichtigen Sie dabei den Beitrag, die Bedingungen und mögliche Ausschlüsse. Wird der Beitrag in den Kredit aufgenommen, fallen dafür zusätzlich Zinsen an. Eine mitfinanzierte Versicherungsprämie kann die Monatsrate und die Gesamtkosten erhöhen. Wie stark der Effekt ausfällt, hängt von den konkreten Vertragsbedingungen ab. Der Kostenvergleich mit und ohne Restschuldversicherung zeigt, wie sich die Prämie auf Rate und Gesamtkosten auswirken kann.
Rechnen Sie eine mögliche Erstattung der Versicherungsprämie bei vorzeitiger Ablösung nur ein, wenn Ihr Vertrag dafür eine belastbare Grundlage bietet. Prüfen Sie außerdem, ob Sie die Versicherung tatsächlich möchten und ob der Schutz zu Ihrem Bedarf passt.
Prüfen Sie die Rate vor dem Antrag im Alltag
Bevor Sie einen Kreditantrag stellen, testen Sie die geplante Rate mit Ihrem echten Haushaltsbudget. Überweisen Sie den entsprechenden Betrag mehrere Monate lang direkt nach dem Gehaltseingang auf ein separates Rücklagenkonto. Wenn Sie dafür regelmäßig auf notwendige Ausgaben verzichten, Ihre Rücklagen verwenden oder Rechnungen verschieben müssen, ist die Rate zu hoch für Ihr aktuelles Budget.
Bleibt das Geld auf dem Rücklagenkonto, zeigt das, dass Ihr Budget die zusätzliche Rate in dieser Zeit verkraftet hat. Es beweist jedoch nicht, dass jede unerwartete Ausgabe abgedeckt ist. Behalten Sie deshalb auch Ihre vorhandene Notreserve im Blick und senken Sie gegebenenfalls Kreditsumme oder Rate.
Bei einem knappen Budget ist besondere Vorsicht nötig: Laut SchuldnerAtlas Deutschland 2025 waren 2025 rund 5,67 Millionen Erwachsene in Deutschland überschuldet.
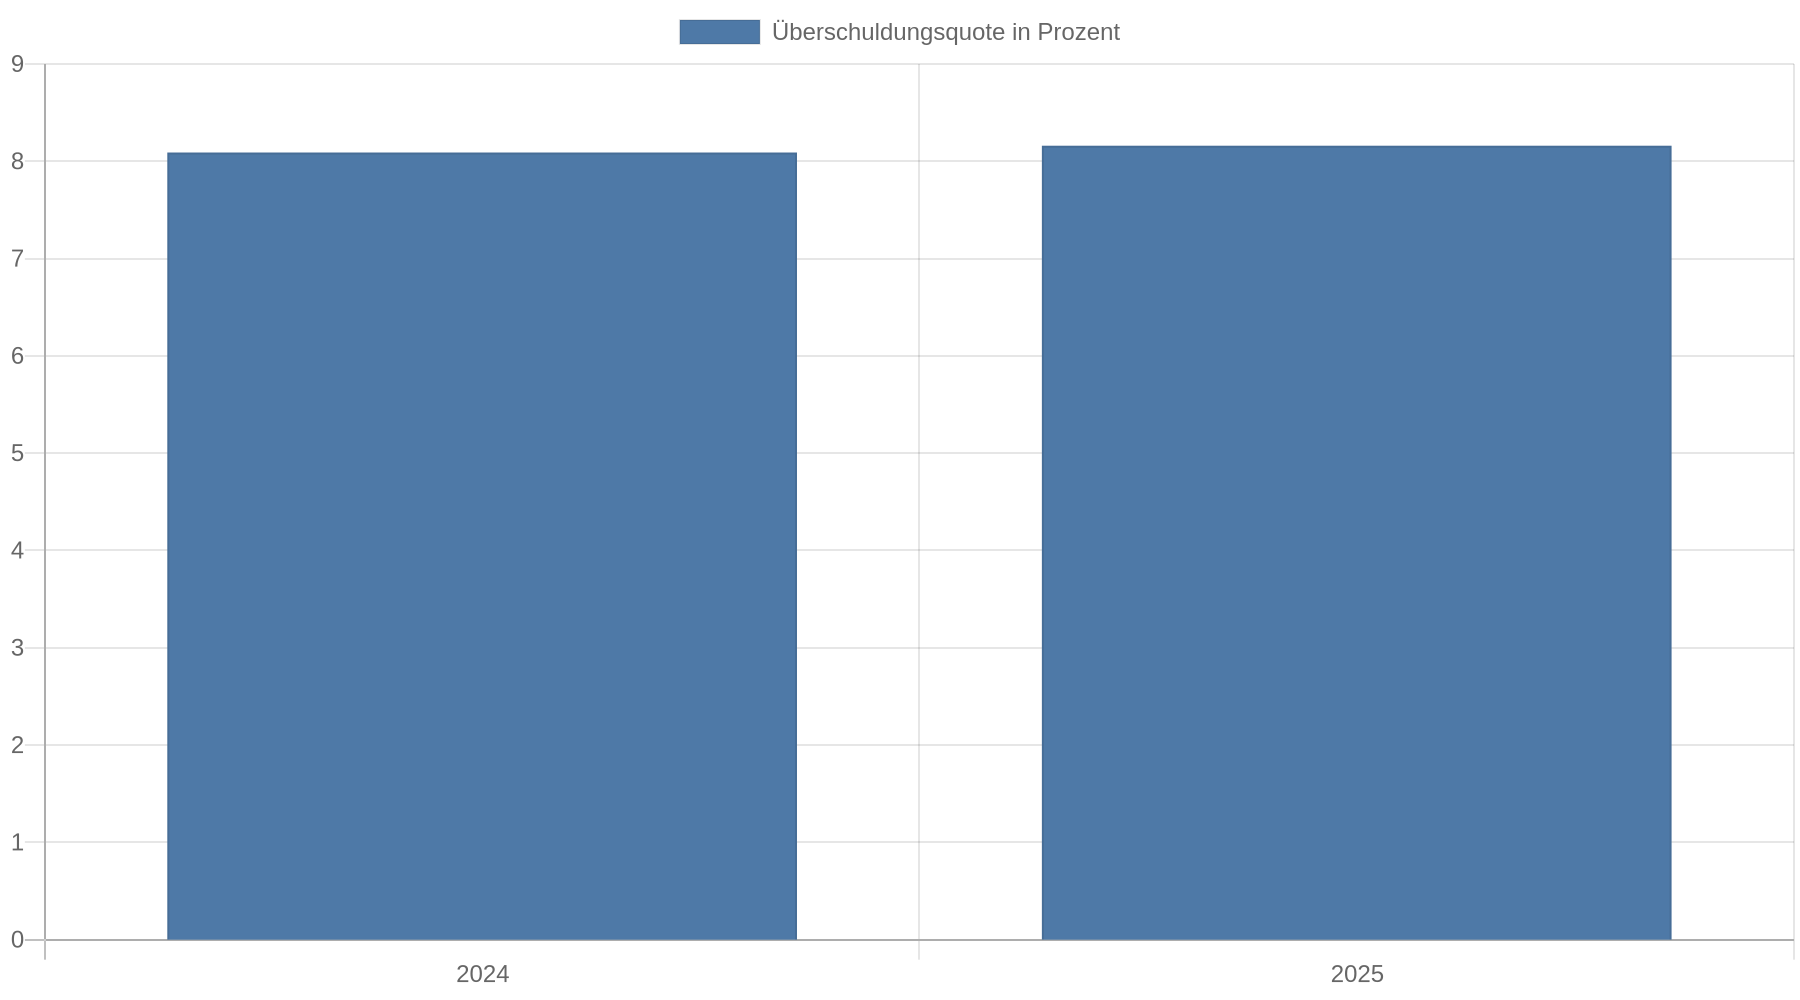 Diese Zahl sagt nichts über Ihre persönliche Lage aus. Sie zeigt aber, warum zwischen Ihrem Budget und der Rate noch Spielraum bleiben sollte: Zahlungsprobleme beginnen häufig schrittweise, wenn Rechnungen liegen bleiben und Rückstände wachsen.
Kernaussagen
- Rechnen Sie Jahreskosten ein: Teilen Sie absehbare unregelmäßige Ausgaben durch zwölf, bevor Sie den Betrag für eine neue Rate bestimmen.
- Trennen Sie Monatsrest und Rücklage: Ein Überschuss im Monatsbudget ersetzt kein bereits verfügbares Geld für unerwartete Ausgaben.
- Vergleichen Sie die Gesamtkosten: Prüfen Sie effektiven Jahreszins, Laufzeit und Zusatzkosten statt nur auf eine niedrige Monatsrate zu achten.
- Testen Sie die Rate vor dem Antrag: Legen Sie den geplanten Betrag mehrere Monate zurück und beobachten Sie, ob Ihr Alltag ohne Engpässe funktioniert.
FAQ
Wie viel Geld sollte nach der Kreditrate mindestens übrig bleiben?
Eine allgemeingültige Mindesthöhe lässt sich nicht seriös angeben. Entscheidend sind Ihre tatsächlichen Ausgaben, Ihre Einkommenssicherheit, Ihre vorhandenen Rücklagen und absehbare Jahreskosten. Der Monatsrest sollte nicht nur auf dem Papier positiv sein, sondern auch im Alltag reichen.
Ist ein Puffer von zehn Prozent immer ausreichend?
Nein. Die genannte Zehn-Prozent-Orientierung bezieht sich auf Immobilienfinanzierungen und ist keine pauschale Regel für Ratenkredite. Prüfen Sie stattdessen, welche Belastungen in Ihrem Haushalt tatsächlich noch auftreten können.
Soll ich meine Ersparnisse bei der Berechnung mitzählen?
Berücksichtigen Sie Ihre Ersparnisse als separate Notreserve, nicht als regelmäßiges Einkommen. Wenn Sie einen Teil davon für laufende Kreditraten einplanen müssen, sollten Sie Kreditsumme oder Rate kritisch prüfen.
Was mache ich, wenn mein Einkommen schwankt?
Rechnen Sie mit dem Einkommen, auf das Sie verlässlich bauen können, und planen Sie schwankende oder einmalige Einnahmen nicht als feste Grundlage für die Rate ein. Testen Sie die Belastung besonders in Monaten mit niedrigeren Einnahmen und halten Sie möglichst mehr verfügbares Geld zurück, wenn Ihre Ausgaben gleich bleiben.