
Wer in Deutschland einen Verbraucherkredit plant, sollte zuerst zwei Fragen klären: Welche Rate ergibt sich aus Kreditsumme, Laufzeit und Zins? Und passt diese Rate dauerhaft ins eigene Budget? Ein Kreditrechner beantwortet die erste Frage rechnerisch. Ein Haushaltsplan zeigt, wie viel Geld nach Einnahmen und Ausgaben tatsächlich übrig bleibt.
Beide Werkzeuge ergänzen sich: Erst mit dem Haushaltsplan lässt sich einschätzen, welche Rate tragbar ist. Danach hilft der Kreditrechner, Laufzeiten und Gesamtkosten zu vergleichen. Damit bereiten Sie den Antrag vor. Über eine Zusage entscheidet die Bank später nach ihren eigenen Kriterien.
Erst das Budget prüfen, dann die Kreditrate
Ein Haushaltsplan stellt regelmäßige Einnahmen und Ausgaben gegenüber. So wird sichtbar, welcher Betrag im Monat übrig bleibt. Ein Haushaltsbuch erfasst dagegen die tatsächlich angefallenen Einnahmen und Ausgaben über einen Zeitraum. Wer seine Ausgaben nur schätzt, kann wichtige Posten übersehen; ein Haushaltsbuch liefert dafür eine bessere Grundlage.
Eine kostenlose Haushaltsplan-Vorlage als Excel-Datei oder PDF bietet die Schuldnerberatung Meine-Schulden.de an. Auch Finanztip stellt eine Vorlage für ein Haushaltsbuch bereit und vergleicht passende Apps. Eine Tabelle reicht aus, wenn Sie Einnahmen und Ausgaben selbst eintragen möchten.
Erfassen Sie zunächst das monatliche Nettoeinkommen und alle regelmäßigen Ausgaben. Dazu zählen Miete und Energie, Versicherungen und Mobilität sowie Lebensmittel und bestehende Kreditraten. Ergänzen Sie unregelmäßige Kosten, die im Laufe des Jahres anfallen, damit sie nicht plötzlich das Monatsbudget belasten. Ein Haushaltsbuch hilft, Schätzungen mit tatsächlichen Ausgaben abzugleichen.
Die Verbraucherzentrale empfiehlt, für die mögliche Rate auch künftige Veränderungen und private Pläne einzubeziehen. Dazu gehören beispielsweise absehbare Einkommensänderungen oder größere Ausgaben. Zwischen dem errechneten Überschuss und der Kreditrate sollten laut Verbraucherzentrale etwa zehn Prozent Puffer bleiben. Diese Empfehlung stammt aus dem Bereich der Immobilienfinanzierung; sie ist eine hilfreiche Orientierung für die Budgetplanung, aber keine pauschale Vorgabe für jeden Verbraucherkredit.
Mit dem Kreditrechner Laufzeit und Gesamtkosten vergleichen
Ein Kreditrechner berechnet aus dem Nettodarlehensbetrag, also dem Kreditbetrag, den Sie erhalten, der Laufzeit und dem effektiven Jahreszins die monatliche Rate und die Gesamtkosten. Der effektive Jahreszins fasst die Kreditkosten in einer Kennzahl zusammen. Damit lassen sich Kredite besser vergleichen als nur anhand des Sollzinses, also des vereinbarten Zinssatzes. Die Beispiele im Kreditrechner zeigen, wie stark sich Laufzeit und Zinssatz auf die Rückzahlung auswirken.
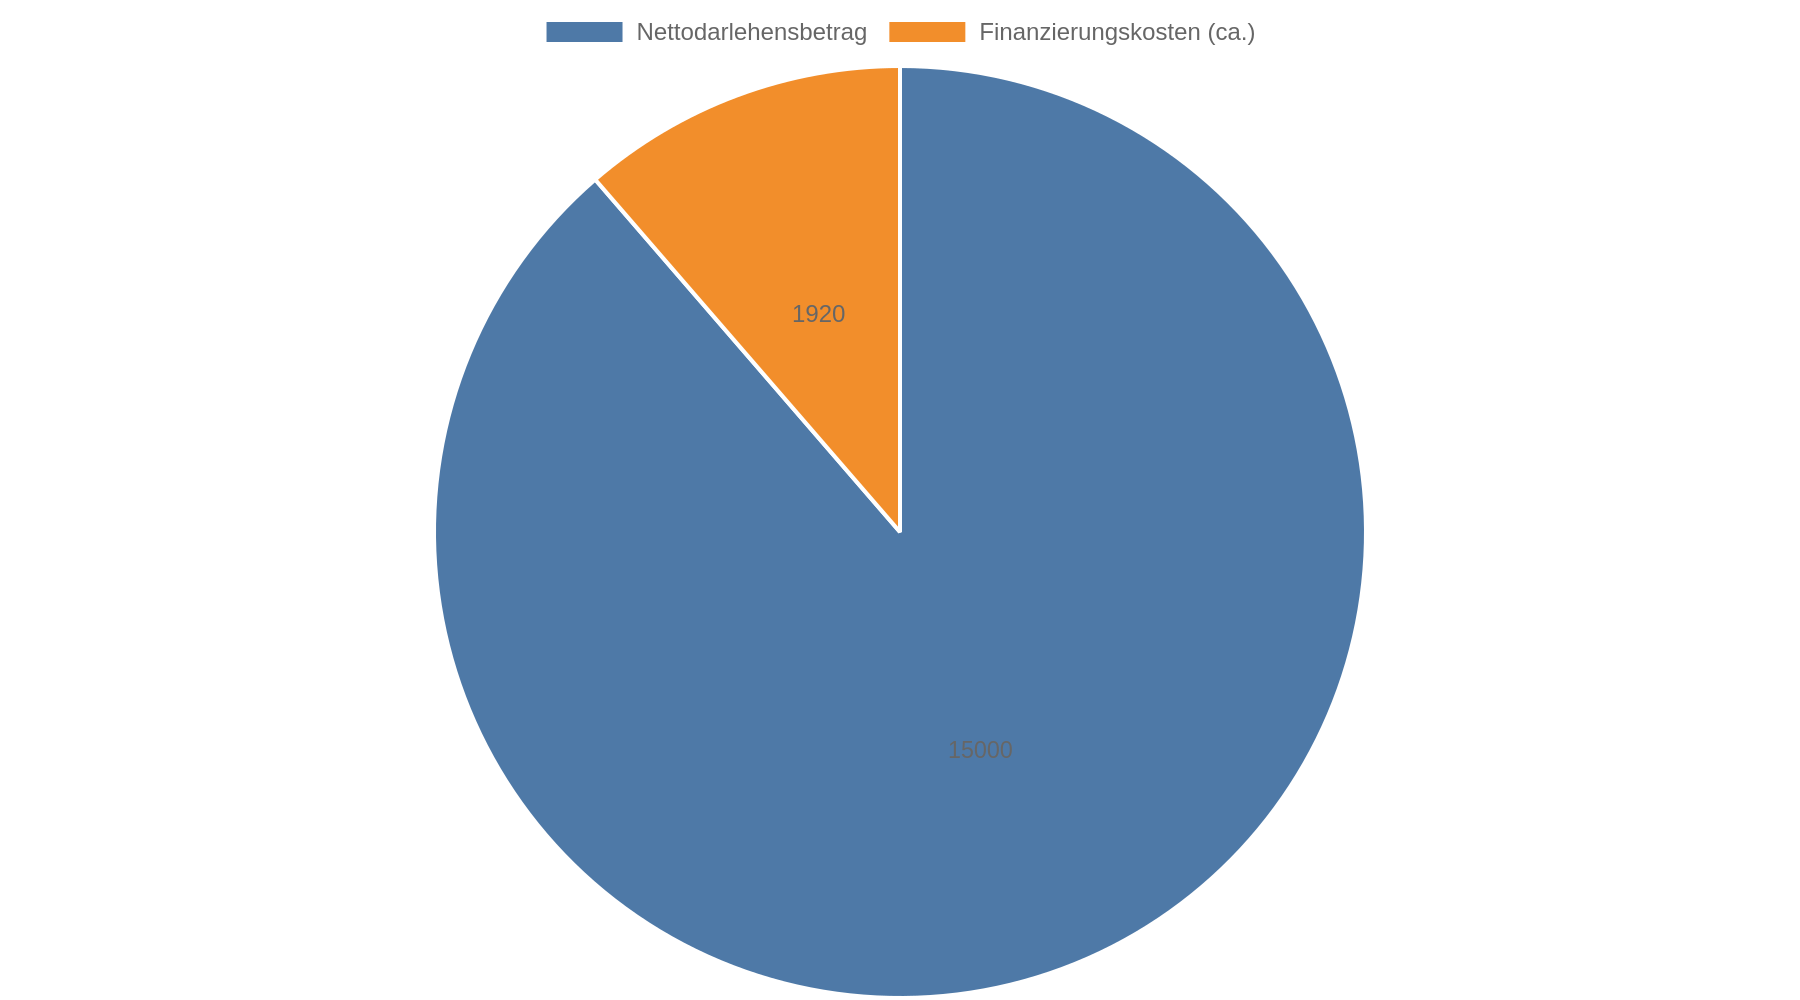
Eine längere Laufzeit senkt häufig die Monatsrate, verlängert aber den Zeitraum, in dem Zinsen anfallen. Eine niedrige Monatsrate allein sagt deshalb wenig darüber aus, wie teuer der Kredit insgesamt wird.
Rechnen Sie mit dem Rechner mehrere Varianten mit unterschiedlichen Laufzeiten und Zinssätzen durch. Vergleichen Sie die errechnete Rate anschließend mit dem Überschuss aus Ihrem Haushaltsplan und lassen Sie den empfohlenen Puffer unangetastet. Der Rechner liefert einen Rechenwert; das tatsächliche Angebot hängt von den konkreten Vertragsbedingungen und der Prüfung durch den Kreditgeber ab.
Vor dem Antrag die Ergebnisse zusammenführen
Notieren Sie vor einem Kreditantrag drei Werte: den monatlichen Überschuss aus dem Haushaltsplan, den vorgesehenen Puffer und die Rate aus dem Kreditrechner. Liegt die Rate zu nah am gesamten Überschuss, senken Sie den Kreditbetrag oder prüfen Sie eine andere Laufzeit. Eine längere Laufzeit sollte dabei nicht automatisch die erste Wahl sein, denn sie kann die Gesamtkosten erhöhen.
Einige Anbieter erklären, dass ihre Kreditrechner für eine unverbindliche Berechnung anonym und ohne SCHUFA-Anfrage genutzt werden können. Für den anschließenden Kreditantrag gilt diese Aussage nicht automatisch. Prüfen Sie vor der Weitergabe persönlicher Daten, ob Sie nur eine unverbindliche Konditionsanfrage oder bereits einen Kreditantrag stellen. Ein Online-Kreditvergleich kann Angebote gegenüberstellen, ersetzt aber weder die Prüfung des Haushaltsbudgets noch den Blick auf die Gesamtrückzahlung.
Kernaussagen
- Ermitteln Sie zuerst Ihren Überschuss: Ein Haushaltsplan zeigt, welcher Betrag nach regelmäßigen und unregelmäßigen Ausgaben übrig bleibt.
- Vergleichen Sie Gesamtkosten und Rate: Prüfen Sie im Kreditrechner, wie verschiedene Laufzeiten und Zinssätze Gesamtkosten und Monatsrate beeinflussen.
- Halten Sie einen Puffer frei: Planen Sie die Rate so, dass finanzielle Rücklagen und absehbare Ausgaben nicht vollständig aufgebraucht werden.
- Prüfen Sie den nächsten Schritt genau: Eine anonyme Berechnung ist kein Kreditantrag; klären Sie vor der Datenübermittlung, welche Anfrage Sie auslösen.
FAQ
Was ist der Unterschied zwischen Haushaltsplan und Haushaltsbuch?
Der Haushaltsplan zeigt durchschnittliche monatliche Einnahmen und Ausgaben. Ein Haushaltsbuch hält fest, was tatsächlich über einen bestimmten Zeitraum ein- und ausgegangen ist. Mit dem Haushaltsbuch können Sie prüfen, ob die Werte im Plan realistisch sind.
Beeinflusst ein Kreditrechner meinen SCHUFA-Score?
Laut Anbieter lässt sich der Kreditrechner von Kreditexperte anonym ohne SCHUFA-Anfrage nutzen. Das bezieht sich auf die Berechnung selbst. Vor einem Antrag oder einer Datenübermittlung sollten Sie prüfen, welche Art von Anfrage der jeweilige Anbieter stellt.
Wie finde ich heraus, welche Kreditrate zu meinem Budget passt?
Stellen Sie Einnahmen und Ausgaben gegenüber und berechnen Sie den verbleibenden monatlichen Überschuss. Berücksichtigen Sie außerdem absehbare Veränderungen und lassen Sie einen Puffer frei. Vergleichen Sie anschließend die Rate aus dem Kreditrechner mit dem Betrag, der übrig bleibt.
Was mache ich, wenn die errechnete Rate zu hoch ist?
Prüfen Sie zunächst, ob Sie den Kreditbetrag reduzieren können. Eine längere Laufzeit kann die Monatsrate senken, führt aber unter Umständen zu höheren Gesamtkosten. Rechnen Sie beide Werte erneut durch, bevor Sie sich festlegen.