
Wer 2026 einen Ratenkredit plant, sollte weder mit einer schnellen Zinssenkung rechnen noch aus einer Leitzinsentscheidung direkt auf den eigenen Kreditpreis schließen. Die Europäische Zentralbank (EZB) hob ihre Leitzinsen am 10. September 2026 an. Aus dieser Entscheidung allein lässt sich nicht ablesen, wie sich die Zinsen für neue Ratenkredite verändern. Banken berechnen Kreditzinsen anhand mehrerer Faktoren. Änderungen kommen bei Verbrauchern häufig erst später an.
Ein Ratenkredit wird in gleichbleibenden Monatsraten zurückgezahlt. Beim Vergleich zählt vor allem der effektive Jahreszins: Er umfasst neben dem Sollzins weitere Kreditkosten und macht Angebote besser vergleichbar. Häufige Planungsfehler sind, nur auf die Monatsrate zu schauen, mit fallenden Zinsen zu spekulieren oder mehrere kleine Finanzierungen aus dem Blick zu verlieren. Wer stattdessen Gesamtkosten und Haushaltsbudget prüft, plant belastbarer.
Was die Zinsentscheidung 2026 für Ratenkredite aussagt
Die EZB setzte ab dem 16. September 2026 den Einlagensatz auf 2,50 Prozent und den Hauptrefinanzierungssatz auf 2,65 Prozent. Sie kündigte keine feste Folge weiterer Zinsschritte an. Weitere Beschlüsse sollen von der wirtschaftlichen Datenlage abhängen. Das beschreibt die EZB-Mitteilung vom 10. September 2026.
Daraus lässt sich kein konkreter Zinssatz für einen einzelnen Ratenkredit ableiten. Die Verbraucherzentrale erklärt, dass Leitzinsänderungen in der Regel erst nach einigen Monaten bei Kreditangeboten ankommen. Der Zinssatz eines Ratenkredits hängt auch von Ihrer Bonität und der Kreditsumme ab. Ebenso spielen Laufzeit und Anbieter eine Rolle. Als Orientierung nennt die BaFin für Ratenkredite einen Bundesbank-Durchschnitt von 8,1 bis 8,6 Prozent im Jahr 2025. Dieser Wert ist weder ein verbindliches Angebot noch eine Prognose für 2026.
Hier geht es zum passenden Kredit
Planungsfehler: Eine erwartete Zinssenkung als Grund nehmen, den Kreditantrag aufzuschieben oder eine größere Summe aufzunehmen.
Besser: Mit dem konkreten effektiven Jahreszins rechnen, den Anbieter aktuell nennt. Wenn sich das Angebot später verbessert, lässt sich dann prüfen, ob eine Umschuldung oder vorzeitige Rückzahlung laut Vertrag sinnvoll und kostenmäßig vertretbar ist.
Fehler 1: Nur die Monatsrate vergleichen
Eine niedrige Rate wirkt bezahlbar, zeigt aber nicht, wie viel der Kredit über die gesamte Laufzeit kostet. Eine längere Laufzeit senkt die Monatsrate, lässt aber länger Zinsen anfallen. Vergleichen Sie deshalb Kreditsumme, Laufzeit, effektiven Jahreszins und den Gesamtbetrag, den Sie zurückzahlen.
Eine Beispielrechnung zum Ratenkredit veranschaulicht, dass sich bei gleicher Kreditsumme und Laufzeit je nach effektivem Jahreszins Monatsrate und Gesamtzinskosten unterscheiden können.
Vergleichen Sie Angebote mit derselben Kreditsumme und Laufzeit. Achten Sie auf den effektiven Jahreszins und den Gesamtbetrag, nicht nur auf eine beworbene Rate oder einen Sollzins. Prüfen Sie außerdem, ob Zusatzleistungen wie eine Restschuldversicherung im Angebot enthalten sind und wie sie den Gesamtpreis verändern.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Fehler 2: Die Rate an der Obergrenze des Budgets festlegen
Eine Rate, die im normalen Monat gerade noch passt, lässt wenig Spielraum für unerwartete Rechnungen oder sinkende Einnahmen. Rechnen Sie zuerst aus, wie viel nach Miete, Energie, Lebensmitteln und Versicherungen übrig bleibt. Ziehen Sie davon auch bestehende Schulden und regelmäßige Rücklagen ab. Setzen Sie die Kreditrate darunter an, damit ein Puffer bleibt.
Die BaFin weist darauf hin, dass nicht tragfähige Konsumentenkredite zur Verschuldung oder Überschuldung beitragen können. Im Schuldneratlas 2025 stieg die Zahl überschuldeter Verbraucher laut Creditreform erstmals seit 2018 wieder: auf rund 5,67 Millionen Menschen beziehungsweise 8,16 Prozent der Bevölkerung ab 18 Jahren. Das ist kein Beleg dafür, dass ein bestimmter Kredit zwangsläufig zu Überschuldung führt. Es unterstreicht aber, warum eine Rate nicht allein nach dem maximal verfügbaren Betrag bemessen werden sollte. Die BaFin ordnet diese Entwicklung in ihrem Beitrag zu Konsumfinanzierungen auf Kredit ein.
Praktische Regel: Planen Sie mit dem Geld, das nach den notwendigen Ausgaben und einer Rücklage übrig bleibt, und nicht mit Ihrem Einkommen vor Abzug dieser Kosten. Falls die Rate nur funktioniert, wenn jeder Monat ohne zusätzliche Ausgaben verläuft, ist die Kreditsumme zu hoch oder die Laufzeit zu kurz.
Fehler 3: Kleine Finanzierungen und Kreditkartenraten übersehen
Mehrere kleine Zahlungen können zusammen eine große monatliche Belastung ergeben.
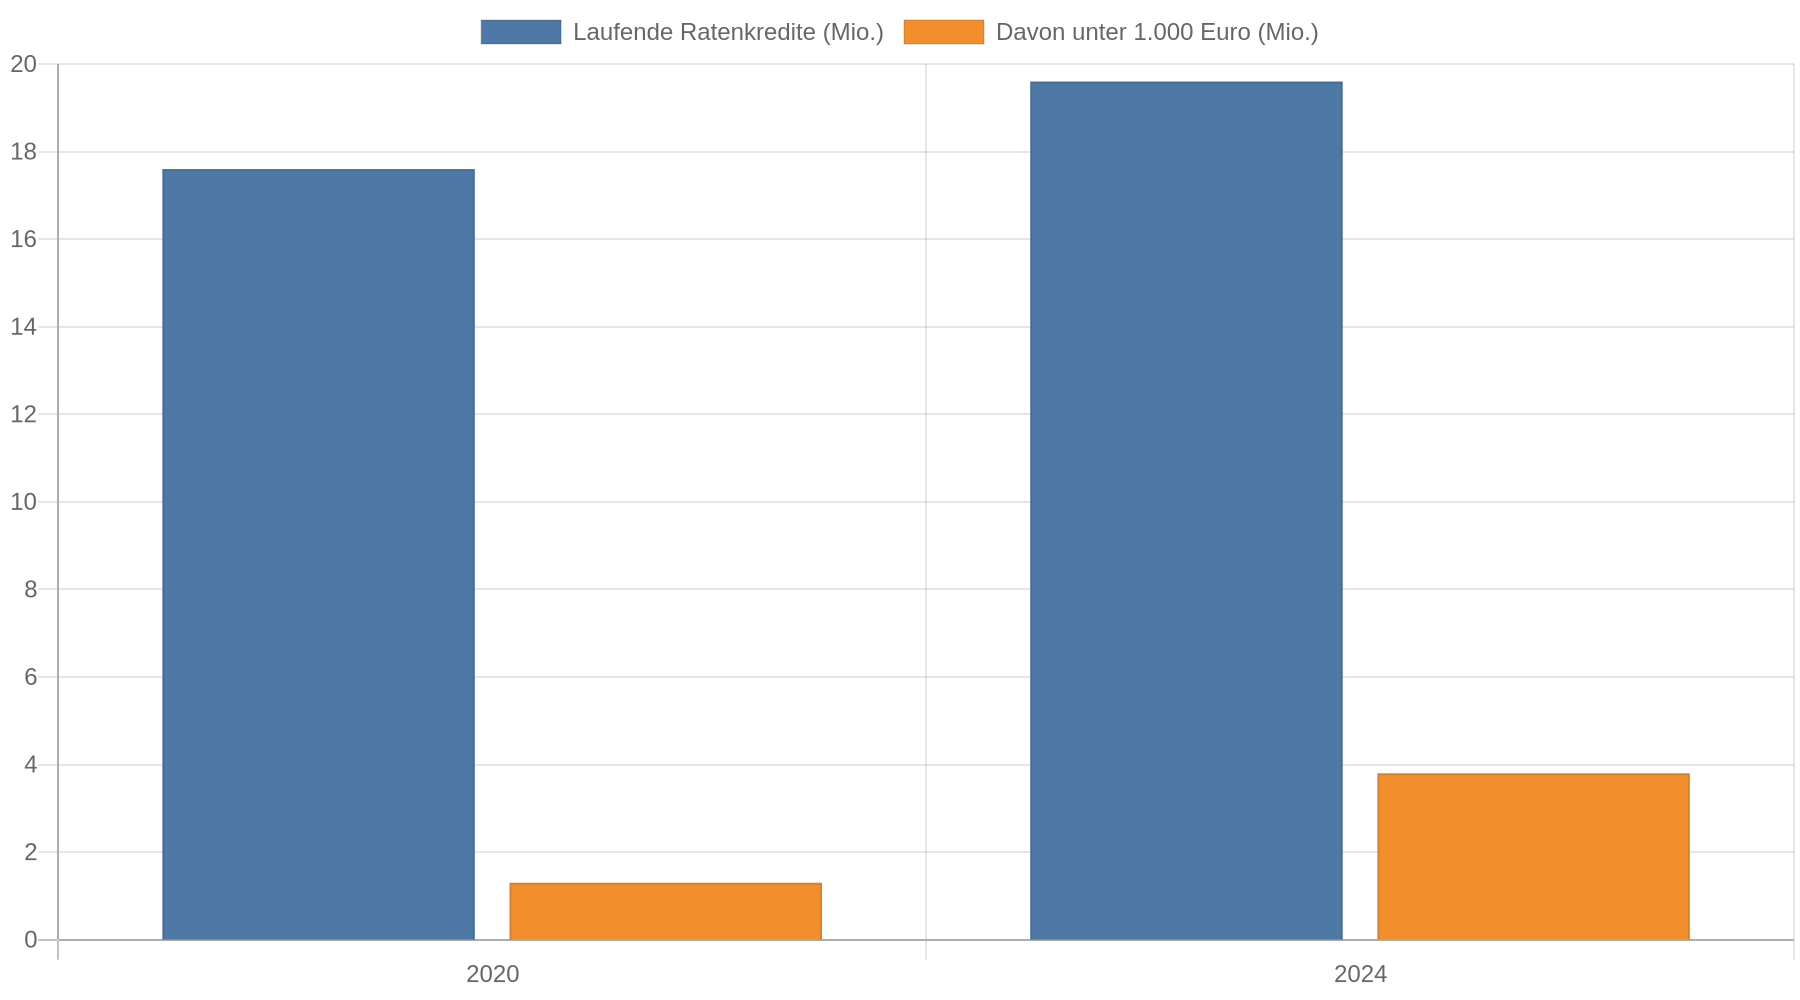 Das betrifft Ratenkäufe, „Jetzt kaufen, später bezahlen“-Angebote und Kreditkarten mit Teilzahlungsfunktion. Die BaFin berichtet, dass die Zahl neuer Ratenkreditverträge 2024 erstmals zehn Millionen überstieg. Auch wenn die einzelnen Beträge klein sind, können sie zusammen eine hohe Belastung ergeben.
Kredit kostenlos und Schufa-neutral anfragen
In einer BaFin-Umfrage von 2025 wussten sieben von zehn Befragten, die ihre Kreditkarte in Raten zurückzahlten, nicht, welcher Zinssatz galt. Drei Viertel dieser Befragten gaben an, dass die Ratenzahlung voreingestellt war. Die BaFin nannte effektive Jahreszinsen von bis zu 25 Prozent für Kreditkartenkredite. Dieser Wert betrifft Kreditkarten-Teilzahlungen und ist nicht mit dem Durchschnittszins für klassische Ratenkredite gleichzusetzen.
So behalten Sie den Überblick: Tragen Sie alle laufenden Raten und offenen Rechnungen zusammen, einschließlich Kreditkarte und Kauf auf Rechnung. Prüfen Sie bei der Kreditkarte, ob die vollständige monatliche Rückzahlung oder die Teilzahlung eingestellt ist. Wenn mehrere Finanzierungen bereits einen großen Teil des verfügbaren Budgets beanspruchen, nehmen Sie keinen zusätzlichen Kredit auf, bevor die Gesamtsituation geklärt ist.
Fehler 4: Sehr kurze Kredite als unkompliziert behandeln
Kleine oder kurzfristige Kredite können teuer werden, obwohl der geliehene Betrag niedrig ist. Bei Krediten unter 200 Euro und bestimmten kurzfristigen Krediten, die innerhalb von drei Monaten zurückgezahlt werden, greifen laut BaFin einzelne Verbraucherschutzvorschriften nicht. Ob ein Kurzzeitkredit unter diese Ausnahmen fällt, hängt von den Vertragsbedingungen ab. Für Kredite unter 200 Euro besteht ein Widerrufsrecht laut BaFin nur, wenn der Vertrag im Fernabsatz oder außerhalb von Geschäftsräumen geschlossen wird.
Prüfen Sie vor der Zusage, wie viel Sie insgesamt zurückzahlen müssen, wann die Zahlung fällig ist und was bei einer Verspätung passiert. Die BaFin-Information zu Mini- und Kurzzeitkrediten empfiehlt, Kosten und Zinsen vor der Inanspruchnahme genau zu prüfen.
Ab dem 20. November 2026 sollen nach der überarbeiteten EU-Verbraucherkreditrichtlinie auch weitere Kreditformen, darunter bestimmte „Jetzt kaufen, später bezahlen“-Angebote, Kleinstkredite und zinsfreie Händlerfinanzierungen, erfasst werden. Die Neuregelung ersetzt nicht den eigenen Budgetcheck: Wer mehrere Zahlungen eingeht, muss sie weiterhin selbst im Blick behalten.
Fehler 5: Den Kreditbetrag zu knapp oder zu großzügig ansetzen
Ein zu kleiner Kreditbetrag kann bald eine zweite Finanzierung nötig machen, während ein zu großer Betrag Schulden und Zinskosten erhöht. Klären Sie vor dem Vergleich, welche Ausgaben Sie finanzieren müssen. Rechnen Sie nur Kosten ein, die Sie konkret belegen können. Ein pauschaler Aufschlag für „eventuelle Extras“ macht die Finanzierung unnötig teuer.
Bei größeren Anschaffungen hilft es, die eigene Rücklage nicht vollständig aufzubrauchen. Fehlt Ihnen vor allem Geld für Notfälle, prüfen Sie zuerst, ob Sie die Ausgabe verschieben oder verringern können. Ein Kredit löst den unmittelbaren Engpass, schafft aber eine feste monatliche Verpflichtung.
Kernaussagen
- Vergleichen Sie Gesamtkosten: Vergleichen Sie Angebote bei gleicher Kreditsumme und Laufzeit anhand des effektiven Jahreszinses und des Rückzahlungsbetrags.
- Planen Sie mit einem Puffer: Legen Sie die Rate unterhalb des Betrags fest, der nach notwendigen Ausgaben und Rücklagen tatsächlich frei bleibt.
- Rechnen Sie nicht mit einer automatischen Zinssenkung: Die EZB-Zinsentscheidung bestimmt den persönlichen Ratenkreditzins nicht unmittelbar.
- Addieren Sie alle Teilzahlungen: Kreditkarte, Ratenkäufe und offene Rechnungen belasten gemeinsam dasselbe Monatsbudget.
- Prüfen Sie Kleinstkredite besonders genau: Bei bestimmten Beträgen oder kurzen Laufzeiten gelten einzelne Schutzregeln nicht.
FAQ
Werden Ratenkredite 2026 durch die EZB-Zinserhöhung automatisch teurer?
Nein. Die EZB-Zinserhöhung ist kein direkter Aufschlag auf den Zinssatz eines individuellen Ratenkredits. Kreditinstitute kalkulieren eigene Angebote, und Leitzinsänderungen kommen laut Verbraucherzentrale häufig erst mit Verzögerung bei Kreditkonditionen an.
Welcher Zinssatz ist beim Kreditvergleich entscheidend?
Vergleichen Sie den effektiven Jahreszins, weil er die Angebote besser abbildet als der Sollzins allein. Prüfen Sie zusätzlich den Gesamtbetrag, den Sie über die gesamte Laufzeit zurückzahlen.
Wie finde ich heraus, welche Monatsrate ich mir leisten kann?
Ziehen Sie Ihre notwendigen Lebenshaltungskosten, bestehenden Raten und Rücklagen von Ihrem monatlichen Nettoeinkommen ab. Setzen Sie die Kreditrate niedriger an als den verbleibenden Betrag, damit Spielraum für unvorhergesehene Ausgaben bleibt.
Ist eine niedrige Monatsrate immer günstiger?
Nein. Eine längere Laufzeit senkt häufig die Monatsrate, erhöht aber die Zeit, in der Zinsen anfallen. Vergleichen Sie daher Rate und Gesamtbetrag zusammen.
Was sollte ich tun, wenn ich mehrere kleine Raten laufen habe?
Schreiben Sie alle offenen Rechnungen, Kreditkartenraten und Ratenkäufe samt Monatsbetrag und Fälligkeit auf. Nehmen Sie keinen neuen Kredit auf, bevor Sie wissen, wie hoch die gesamte monatliche Belastung ist.