
Wenn Sie selbstständig oder freiberuflich arbeiten, hängt eine tragbare Kreditrate nicht allein von Ihrem Umsatz ab. Entscheidend ist, wie viel Geld nach Betriebskosten, Steuern, Versicherungen und privaten Ausgaben tatsächlich für die Rückzahlung bleibt. Kalkulieren Sie deshalb zuerst den monatlichen Spielraum und vergleichen Sie anschließend Zins, Laufzeit und Gesamtkosten.
Der Sollzins bezeichnet den vereinbarten Zinssatz für den Kreditbetrag. Der effektive Jahreszins berücksichtigt auch weitere Kreditkosten und eignet sich deshalb meist besser, um Kreditangebote zu vergleichen. Bei einem Förderkredit wie dem KfW-StartGeld müssen Sie außerdem Abruffristen, tilgungsfreie Zeiten und mögliche Bereitstellungsprovisionen berücksichtigen.
Von schwankenden Einnahmen zur tragbaren Monatsrate
Berechnen Sie zuerst, wie viel Geld nach allen notwendigen Ausgaben übrig bleibt. Ziehen Sie Betriebskosten, private Lebenshaltung, bestehende Kreditraten sowie Rücklagen für Einkommensteuer und Krankenversicherung ab. Wenn Ihre Einnahmen schwanken, beziehen Sie auch schwächere Monate ein: Eine Rate, die nur in einem besonders guten Monat passt, ist kein verlässlicher Maßstab.
Banken prüfen bei Verbraucherdarlehen, ob Kreditnehmende die Raten voraussichtlich zahlen können. Bei Selbstständigen fragen sie dafür häufig nach Steuerbescheiden aus mehreren Jahren, einer aktuellen betriebswirtschaftlichen Auswertung (BWA) und einer Einnahmenüberschussrechnung oder einem Jahresabschluss. Banken verlangen unterschiedliche Unterlagen und Zeiträume; eine amtliche Bescheinigung, die allgemein die Selbstständigkeit bestätigt, gibt es laut den Hinweisen zu typischen Bankunterlagen nicht.
Hier geht es zum passenden Kredit für Selbstständige
Bereiten Sie die Zahlen vor, mit denen Sie zeigen, dass die Rate in Ihr Budget passt. Stellen Sie dafür die voraussichtlichen monatlichen Einnahmen den laufenden betrieblichen und privaten Ausgaben gegenüber. Wenn Ihr Gewinn stark schwankt, erläutern Sie, welche Monate besonders umsatzstark oder umsatzschwach sind und welche Rücklagen Sie für Steuern und Versicherungsbeiträge bilden.
Sollzins, effektiver Jahreszins und Gesamtkosten vergleichen
Vergleichen Sie Kreditangebote nicht nur anhand der Monatsrate. Eine niedrige Rate kann durch eine längere Laufzeit entstehen und dann insgesamt höhere Zinskosten verursachen. Prüfen Sie neben dem effektiven Jahreszins deshalb auch den Gesamtbetrag, den Sie zurückzahlen, mögliche Gebühren und Bedingungen für Sondertilgungen oder eine vorzeitige Rückzahlung. Bei allgemeinen Verbraucherkrediten ist eine freiwillige Restschuldversicherung zudem nicht automatisch im effektiven Jahreszins enthalten und kann zusätzliche Kosten verursachen, wie der Beitrag zum Vergleich von Zins und Gesamtkosten erläutert.
Für das KfW-StartGeld wird der Zinssatz am Tag der Zusage festgelegt und gilt laut den Programminformationen zum KfW-Gründerkredit über die Laufzeit. Ein dort aufgeführter Konditionenüberblick nennt je nach Preisklasse einen
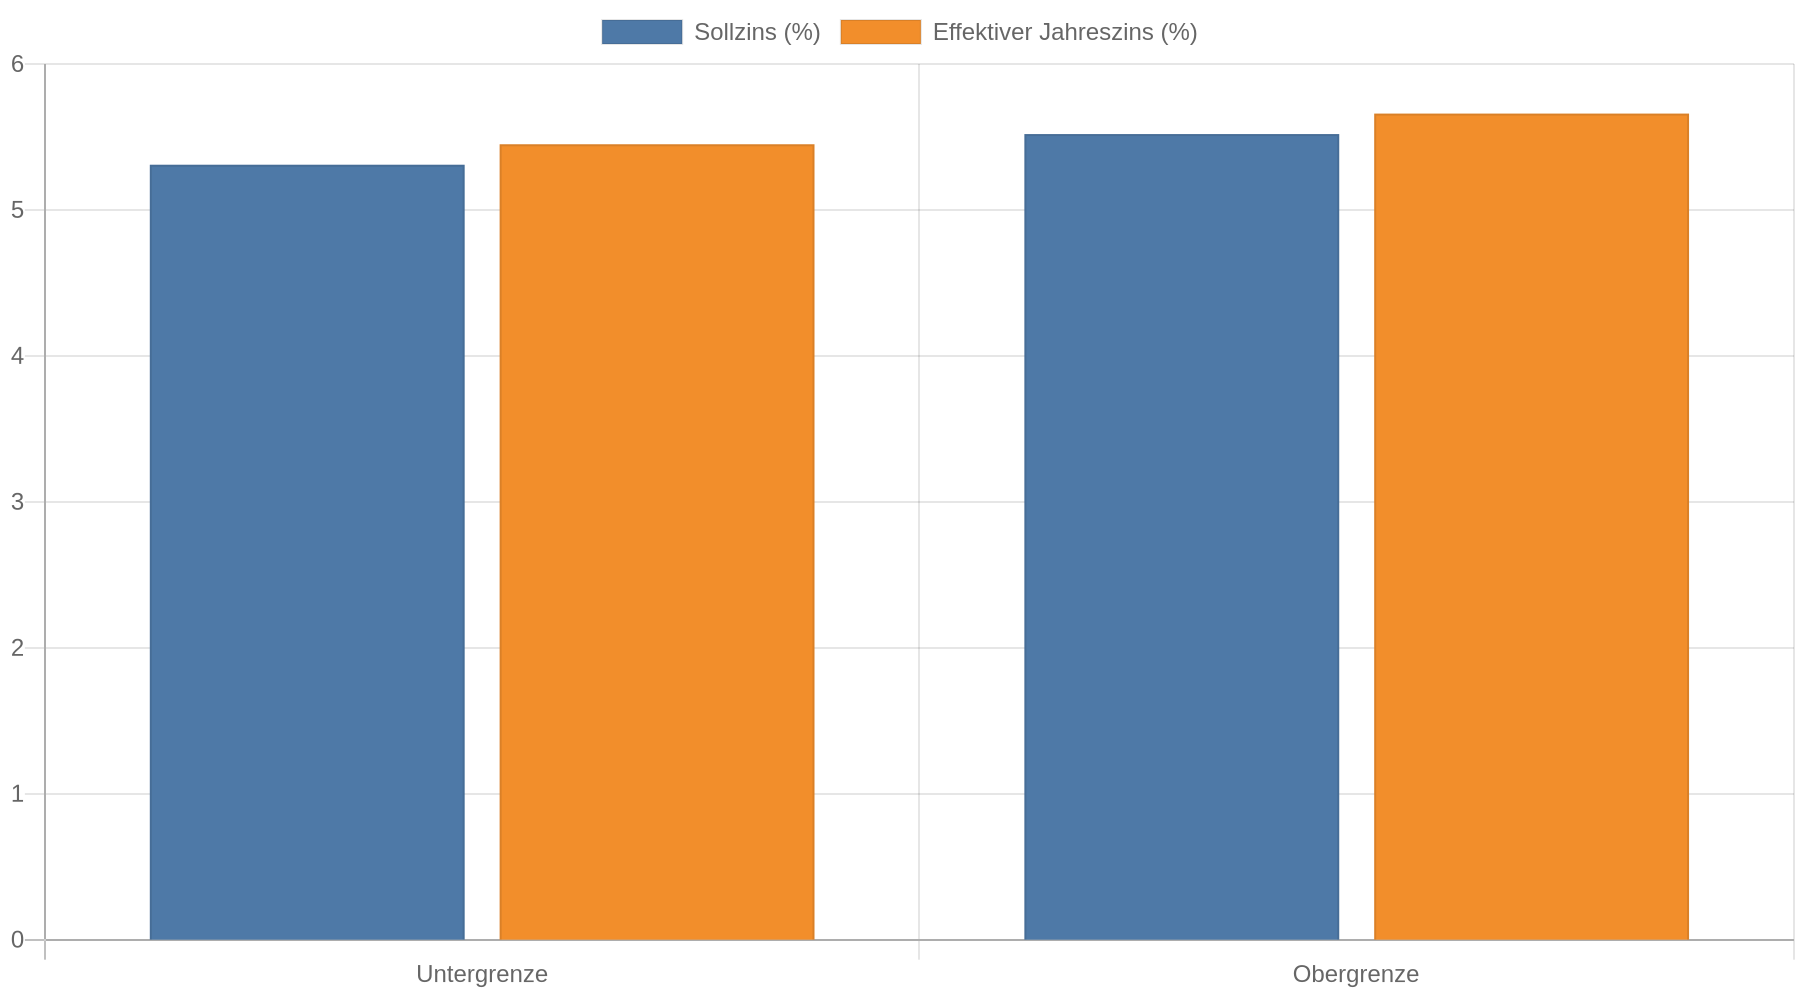
Sollzins von 5,31 bis 5,52 Prozent und einen effektiven Jahreszins von 5,45 bis 5,66 Prozent. Diese Spanne ist kein persönliches Angebot: Die Einordnung in eine Preisklasse übernimmt der Finanzierungspartner, und der Zinssatz wird erst bei der Zusage bestimmt.
Zinsen vieler Banken vergleichen und günstigen Kredit für Selbstständige finden
Ein allgemeiner Vergleichswert für Kredite an Selbstständige lässt sich daraus nicht ableiten. Für die eigene Planung sollten Sie daher mit dem konkreten Angebot rechnen und nicht mit einer pauschalen Marktannahme.
Tilgungsfreie Zeit senkt die Anfangsbelastung, nicht die Zinsen
Bei einer tilgungsfreien Zeit zahlen Sie zunächst keine Kredittilgung. Die Zinsen auf den ausgezahlten Betrag werden trotzdem fällig. Sobald die Tilgung beginnt, steigt die monatliche Belastung deshalb an. Planen Sie diesen Wechsel schon vor dem Kreditantrag ein.
Rechnen Sie deshalb mit zwei Zeiträumen: erst mit den Zinszahlungen während der tilgungsfreien Zeit, danach mit der vollen Rate aus Zins und Tilgung. Prüfen Sie, ob Ihr monatlicher Spielraum auch dann reicht, wenn die Rückzahlung beginnt. Auch nach der tilgungsfreien Zeit müssen Sie den Kredit tilgen.
KfW-StartGeld: Abruf und Kosten in die Planung einrechnen
Das KfW-StartGeld richtet sich unter anderem an Gründende, Übernehmende und kleine Unternehmen, die weniger als fünf Jahre am Markt sind. Die Fünf-Jahres-Frist beginnt laut den Programminformationen mit dem Datum der ersten Umsatzerzielung; auch ein Vorhaben im Nebenerwerb kann förderfähig sein. Das Programm ermöglicht laut dem Merkblatt eine Förderung für Vorhaben und Betriebsmittel.
Kredit für Selbstständige kostenlos und Schufa-neutral anfragen
Die vorgesehene Laufzeit beträgt mindestens zwei Jahre. Möglich sind bis zu fünf Jahre mit höchstens einem tilgungsfreien Jahr oder bis zu zehn Jahre mit höchstens zwei tilgungsfreien Jahren. Die Hausbank reicht den Antrag bei der KfW ein; die KfW vergibt das Darlehen nicht direkt. Die Bank muss den Antrag also zunächst prüfen und weiterleiten. Planen Sie dafür Zeit für Rückfragen ein: Eine allgemeine Bearbeitungsfrist ist im Merkblatt nicht genannt.
Planen Sie auch, wann Sie Ausgaben tätigen. Nach den Programminformationen sollte der Antrag gestellt sein, bevor Sie Liefer- oder Leistungsverträge abschließen oder mit Bauarbeiten beginnen. Nach der Zusage läuft eine Abruffrist von zwölf Monaten, die laut Merkblatt nicht verlängert werden kann. Für noch nicht abgerufene Beträge fällt ab sechs Monaten und zwei Bankarbeitstagen eine Bereitstellungsprovision von 0,15 Prozent pro Monat an.
Ein früher Abruf vermeidet diese Bereitstellungsprovision, lässt aber die Zinsen auf den ausgezahlten Betrag früher beginnen. Richten Sie den Abruf daher am tatsächlichen Bedarf aus: Stimmen Sie Auszahlung, Liefertermine und Zahlungen so ab, dass Sie den Kredit nicht lange ungenutzt auf dem Konto liegen lassen und zugleich die Abruffrist einhalten.
Steuerliche Kosten getrennt von der Kreditrate betrachten
Bei betrieblich veranlassten Krediten sind Zinsen und Tilgung steuerlich unterschiedlich zu behandeln. Zinsen zählen nach der Darstellung zu Finanzierungskosten für Freiberufler grundsätzlich zu den abziehbaren Schuldzinsen; die Tilgung ist keine Betriebsausgabe. Sie müssen also die gesamte Rate aus Ihrem verfügbaren Geld zahlen, auch wenn ein Teil der Zinsen steuerlich berücksichtigt wird.
Rechnen Sie eine mögliche steuerliche Entlastung nicht als sichere monatliche Ersparnis ein. Ihre tatsächliche Steuer hängt unter anderem von Ihrer Gewinnermittlung und persönlichen Situation ab. Halten Sie Rücklagen für Steuer- und Krankenkassenzahlungen getrennt von dem Geld, das Sie für die Kreditrate vorsehen, und klären Sie die steuerliche Behandlung im Zweifel mit einer Steuerberatung.
Kernaussagen
- Rechnen Sie mit verfügbarem Geld statt Umsatz: Ziehen Sie Betriebskosten, private Ausgaben, bestehende Raten und Rücklagen für Steuern und Versicherungen ab.
- Prüfen Sie beide Rückzahlungsphasen: Tilgungsfreie Zeit bedeutet zunächst Zinszahlungen und später eine höhere Monatsrate.
- Vergleichen Sie Gesamtkosten: Berücksichtigen Sie effektiven Jahreszins, Rückzahlungsbetrag, Laufzeit und mögliche Zusatzkosten.
- Planen Sie den Abruf beim Förderkredit genau: Die zwölfmonatige Abruffrist und die Bereitstellungsprovision beeinflussen den tatsächlichen Finanzierungsaufwand.
- Trennen Sie Zinsen von Tilgung: Steuerlich können sie unterschiedlich behandelt werden, Sie müssen die gesamte Rate aber aus Ihrer Liquidität zahlen.
FAQ
Wie berechne ich die Zinsen während einer tilgungsfreien Zeit?
Wenn der Kredit vollständig ausgezahlt ist, berechnen Sie die Zinsen für einen Monat vereinfacht so: Kreditbetrag × Sollzinssatz ÷ 12. Maßgeblich sind jedoch die tatsächlichen Vertragsbedingungen und der Auszahlungszeitpunkt.
Ist eine längere Laufzeit für Selbstständige besser?
Eine längere Laufzeit senkt in der Regel die monatliche Tilgungsbelastung, verlängert aber die Zeit, in der Zinsen anfallen. Vergleichen Sie deshalb, ob die niedrigere Rate den höheren Gesamtbetrag für Ihre Liquiditätsplanung rechtfertigt.
Welche Unterlagen sollte ich für einen Kreditantrag vorbereiten?
Häufig fragen Banken nach Steuerbescheiden, einer aktuellen BWA und einer Gewinnermittlung, etwa einer Einnahmenüberschussrechnung oder einem Jahresabschluss. Die konkrete Liste hängt von Bank, Rechtsform und Dauer der Selbstständigkeit ab. Fragen Sie frühzeitig bei der finanzierenden Bank nach den benötigten Unterlagen.
Kann ich einen KfW-Kredit jederzeit vorzeitig zurückzahlen?
Beim KfW-StartGeld ist eine vorzeitige Rückzahlung laut den Programminformationen nur gegen eine Vorfälligkeitsentschädigung möglich. Prüfen Sie die Vertragsbedingungen, bevor Sie mit Sondertilgungen oder einer vorzeitigen Ablösung planen.