
Ein Umzug ist teuer genug: Kaution, Transport und möglicherweise doppelte Miete fallen oft an, bevor das neue Zuhause eingerichtet ist. Wenn das Ersparte nicht reicht, kann ein Umzugskredit die Kosten auf feste Monatsraten verteilen. Dabei handelt es sich meist um einen gewöhnlichen Ratenkredit, den Sie für Umzugsausgaben verwenden.
Bevor Sie Geld leihen, prüfen Sie zuerst, welche Kosten sich verschieben oder vermeiden lassen. Bei der Mietkaution ist das oft möglich: Für eine Wohnung dürfen Vermieter höchstens drei Nettokaltmieten verlangen, und Sie können die Kaution in drei gleichen Monatsraten zahlen. Erst danach lässt sich sinnvoll berechnen, ob ein Kredit nötig ist und welche Rate neben der neuen Miete tragbar bleibt.
Erst die Umzugskosten ordnen, dann die Kreditsumme festlegen
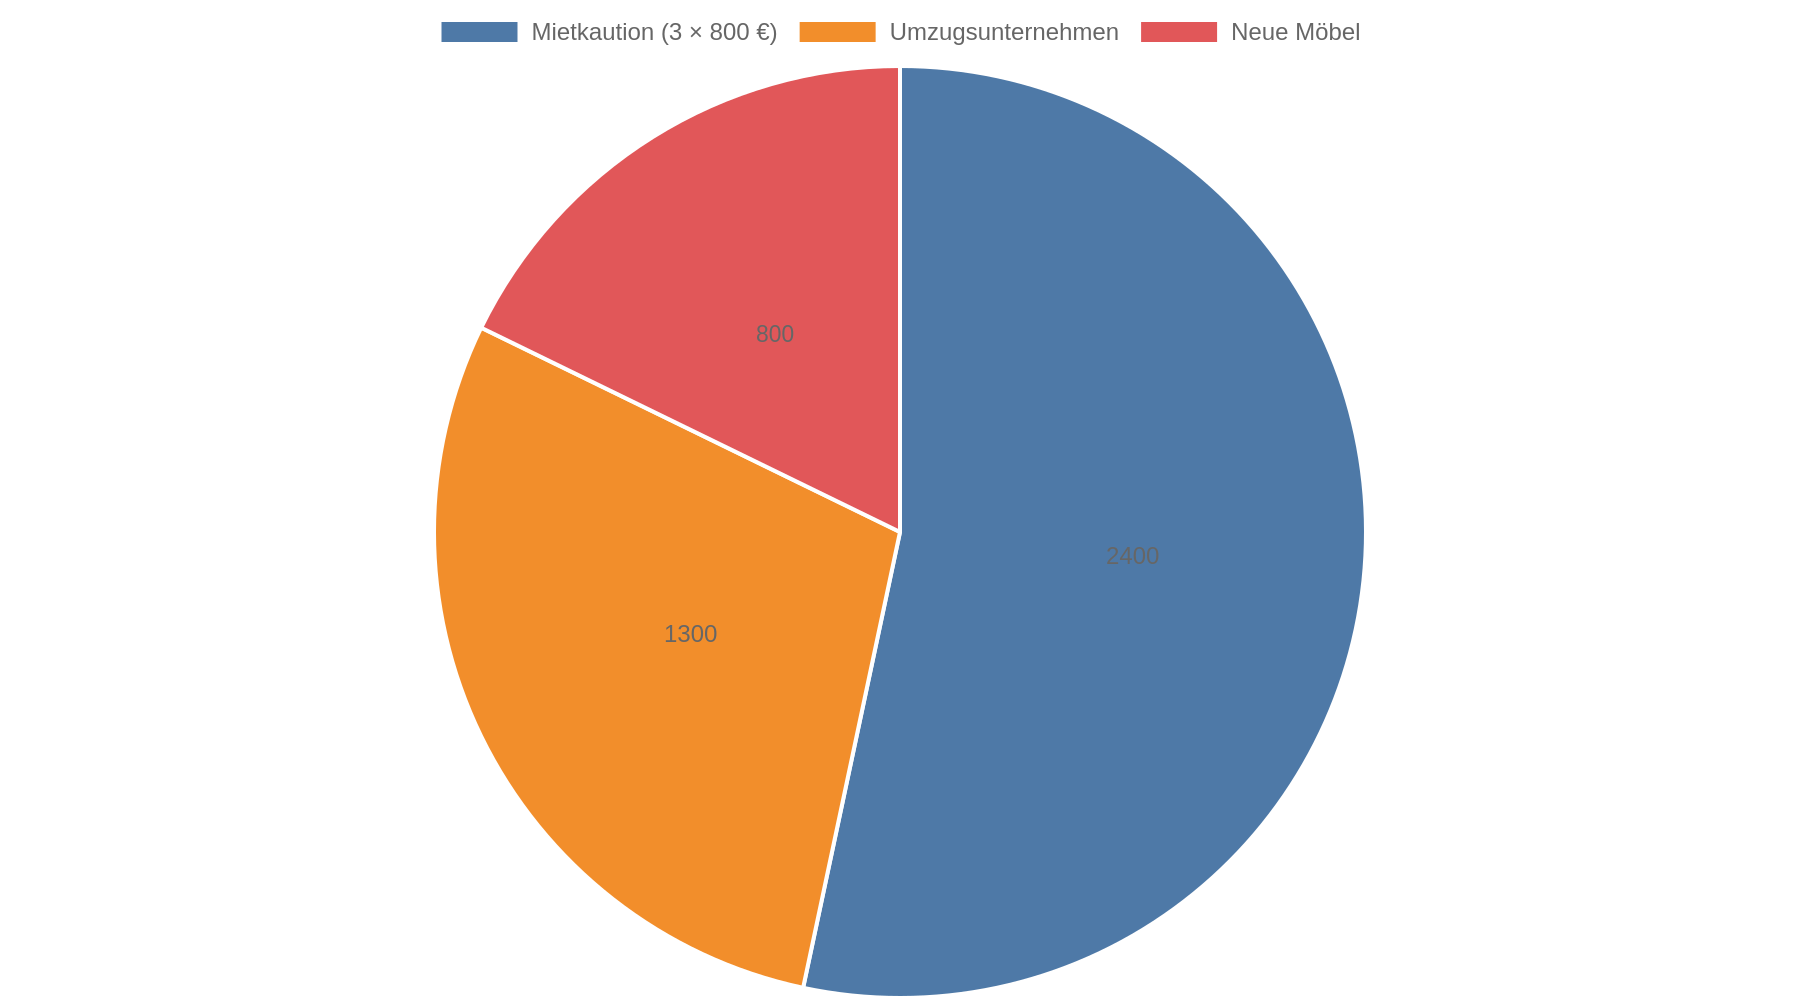
Notieren Sie die fälligen Ausgaben mit Betrag und Zahlungszeitpunkt. So erkennen Sie, ob Sie tatsächlich die gesamte Summe sofort brauchen oder nur eine vorübergehende Lücke überbrücken müssen. Zu den typischen Posten zählen die Kaution, ein Umzugsunternehmen und Fahrtkosten. Hinzu kommen Renovierungskosten sowie die Miete für zwei Wohnungen während des Übergangs.
Bei Wohnraummietverträgen darf die Kaution höchstens drei Nettokaltmieten betragen. Bei 900 Euro Nettokaltmiete und 200 Euro Betriebskosten liegt die Obergrenze also bei 2.700 Euro. Die Betriebskosten kommen nicht in die Berechnung der Kautionsobergrenze. Nach § 551 BGB zur Mietkaution dürfen Sie die Kaution außerdem in drei gleichen Monatsraten zahlen. Die erste Rate wird zu Beginn des Mietverhältnisses fällig, die beiden nächsten mit den folgenden Mietzahlungen.
Hier geht es zum passenden Kredit
Diese Möglichkeit senkt den Betrag, den Sie am ersten Tag aufbringen müssen. Prüfen Sie deshalb zuerst, ob die Kautionsraten zusammen mit den übrigen Ausgaben aus dem laufenden Einkommen bezahlbar sind. Für eine Ratenkalkulation können Sie alle festen Ausgaben neben die erwartete neue Miete stellen und anschließend einen Betrag für Lebensmittel, Mobilität und unregelmäßige Rechnungen reservieren.
Als grobe Orientierung empfiehlt ein Anbieter, bei der Planung einen finanziellen Puffer von 10 bis 15 Prozent einzurechnen. Ein Puffer schützt vor zusätzlichen Kosten, sollte aber nicht automatisch vollständig mitfinanziert werden. Der Überblick zu Umzugskrediten und Alternativen nennt typische Kreditsummen; Ihr Bedarf hängt jedoch von den tatsächlichen Rechnungen und vorhandenen Rücklagen ab.
Monatsrate und Gesamtkosten gemeinsam vergleichen
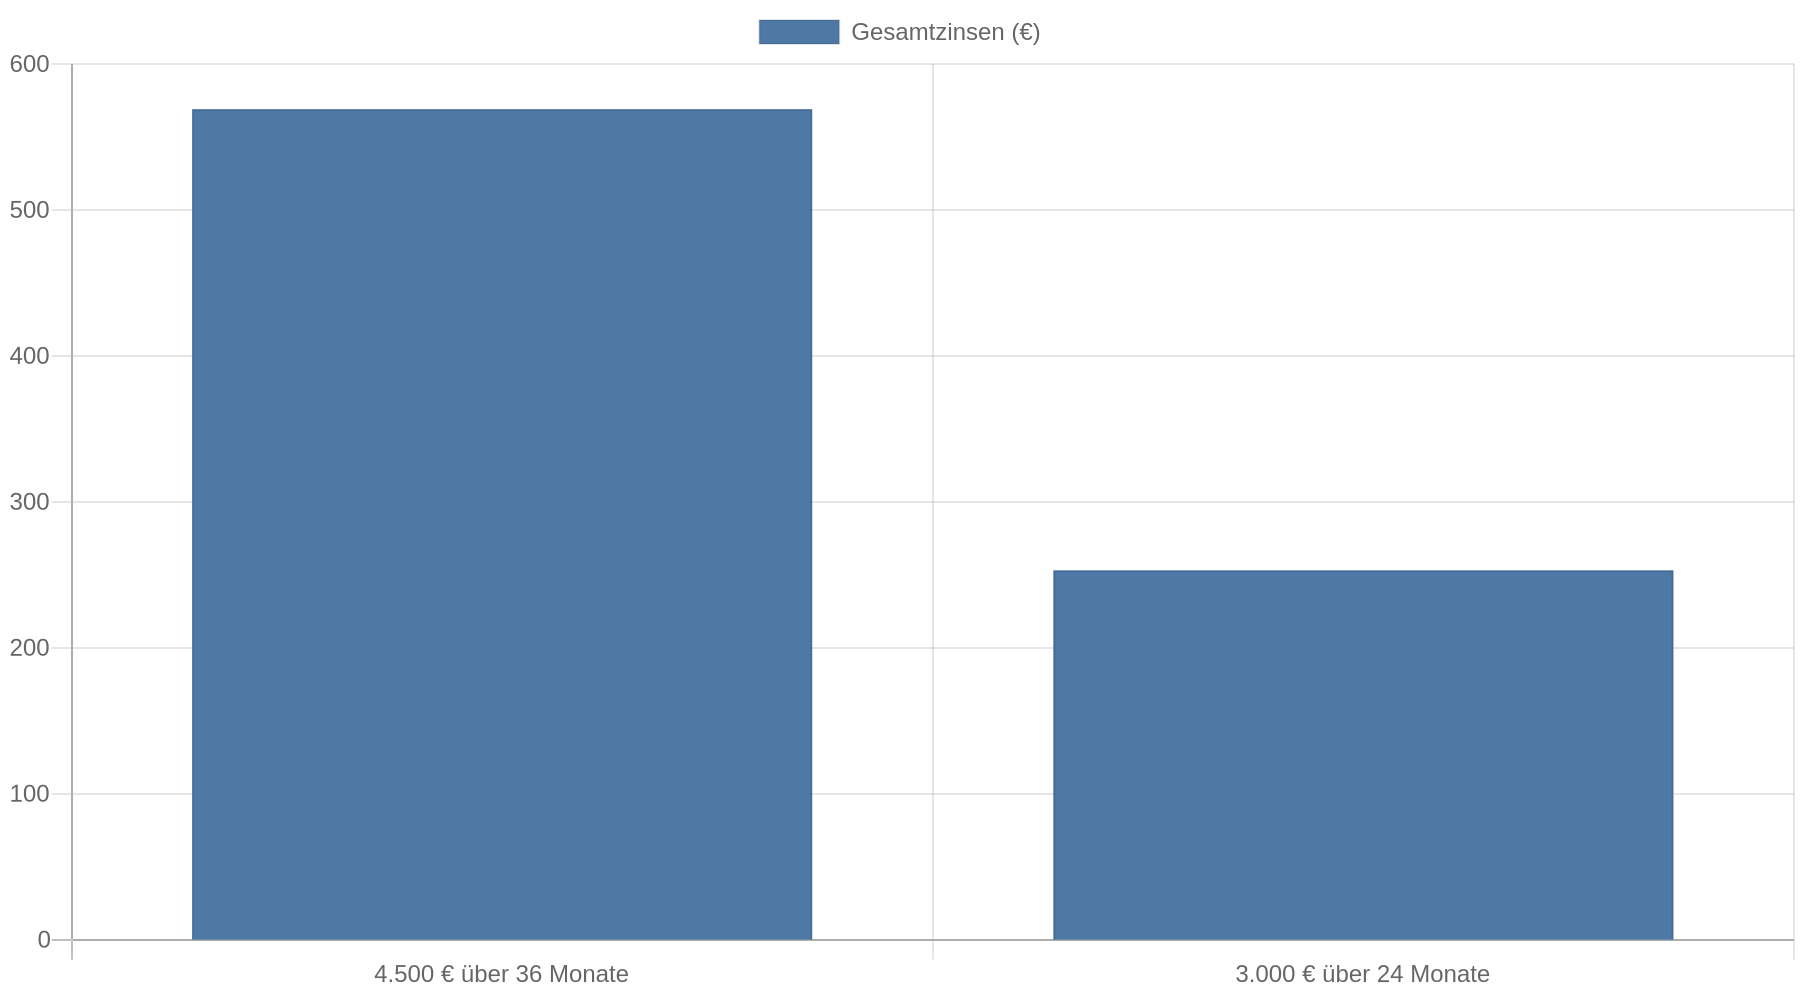
Ein Kredit mit niedriger Monatsrate wirkt zunächst leichter tragbar, läuft aber oft länger und kann dadurch am Ende mehr kosten. Vergleichen Sie deshalb immer die Monatsrate, die Laufzeit und den Gesamtbetrag, den Sie zurückzahlen.
Achten Sie beim Vergleich auf den effektiven Jahreszins. Der Sollzins bezeichnet die Zinsen auf den geliehenen Betrag. Der Effektivzins berücksichtigt zusätzlich weitere Kosten und eignet sich deshalb besser, um Kreditangebote miteinander zu vergleichen, wie die Erklärung zu Soll- und Effektivzins erläutert. Fragen Sie außerdem nach, ob die Rate während der gesamten Laufzeit gleich bleibt und ob eine vorzeitige Rückzahlung möglich ist.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Ein Anbieterbeispiel zeigt, dass ähnliche Monatsraten nicht bedeuten, dass zwei Kredite gleich teuer sind. Die tatsächlichen Konditionen richten sich unter anderem nach Bonität, Kreditsumme, Laufzeit und Anbieter; ein Beispiel ist daher keine Prognose für Ihr Angebot. Das Umzugskredit-Beispiel veranschaulicht diesen Unterschied.
Dispokredit nur für eine kurze Lücke nutzen
Ein Dispokredit erlaubt, das Girokonto bis zu einem vereinbarten Betrag zu überziehen, und ist schnell verfügbar. Für einen Umzug mit mehreren Tausend Euro und längerer Rückzahlung ist er jedoch oft teuer. Sinnvoll ist er vor allem, wenn Sie den Betrag in wenigen Wochen zurückzahlen können. Ein Rahmenkredit stellt ebenfalls einen Kreditrahmen bereit; Sie zahlen Zinsen auf den abgerufenen Betrag. Prüfen Sie bei beiden Varianten den Effektivzins und den Rückzahlungsplan, statt nur auf den unkomplizierten Zugriff zu achten.
Ein Ratenkredit passt eher, wenn Sie die Kosten über mehrere Monate verteilen müssen und eine feste Monatsrate benötigen. Bei einem solchen Kredit bleibt die Rate üblicherweise gleich; mit jeder Rückzahlung sinkt der offene Betrag, sodass der Zinsanteil abnimmt und der Tilgungsanteil steigt. Entscheidend ist, dass die Rate auch nach dem Umzug neben der neuen Miete und den laufenden Rechnungen Platz hat.
Vor dem Kreditantrag Alternativen und Nachweise prüfen
Wenn Ihr Umzug mit einer Arbeitsaufnahme oder einem neuen Arbeitsplatz zusammenhängt, bewahren Sie Belege und Rechnungen auf. Das gilt auch bei einer deutlich kürzeren Pendelstrecke. Beruflich veranlasste Umzüge können steuerlich anders behandelt werden als private Umzüge. Eine pauschale Erstattung aller Umzugskosten gibt es daraus nicht automatisch; bei beruflichem Anlass kann eine Arbeitgeberbestätigung als Nachweis helfen. Die Hinweise zu Umzugskosten und Steuerabzug unterscheiden zwischen privaten und beruflich bedingten Umzügen. Planen Sie eine mögliche Steuerentlastung nicht fest als Geld ein, bevor Ihre individuelle Situation geprüft ist.
Kredit kostenlos und Schufa-neutral anfragen
Wenn Sie Bürgergeld beziehen, fragen Sie das Jobcenter vor dem Umzug, ob Umzugskosten oder die Kaution übernommen werden können. Nach den beschriebenen Regeln hängt eine Unterstützung von Voraussetzungen und vorheriger Zustimmung ab; eine Mietkaution wird dabei häufig als Darlehen gewährt. Gehen Sie nicht davon aus, dass eine spätere Erstattung sicher ist, und unterschreiben Sie kostenpflichtige Umzugsaufträge erst, wenn die nötige Klärung vorliegt.
Auch bei der Kreditanfrage lohnt sich ein genauer Blick auf die Art der Schufa-Abfrage. Fragen Sie den Anbieter, ob ein unverbindlicher Konditionsvergleich als „Konditionsanfrage“ erfolgt. Wenn Sie parallel eine Wohnung suchen, vermeiden Sie mehrere verbindliche Kreditanträge, bevor Sie wissen, welche Kreditsumme tatsächlich nötig ist.
FAQ
Muss ich die Mietkaution komplett vor dem Einzug bezahlen?
Nein. Bei einer Wohnraummiete dürfen Sie die Kaution in drei gleichen Monatsraten zahlen. Die erste Rate ist zu Beginn des Mietverhältnisses fällig, die beiden weiteren mit den folgenden Mietzahlungen; die Obergrenze beträgt drei Nettokaltmieten.
Wie viel sollte ich für den Umzug leihen?
Leihen Sie nur den Betrag, der nach Rücklagen, möglichen Zahlungsaufschüben und der Ratenzahlung der Kaution tatsächlich fehlt. Rechnen Sie die Kreditrate anschließend zusammen mit der neuen Miete und Ihren übrigen festen Ausgaben durch.
Ist ein Dispokredit für den Umzug geeignet?
Für eine kleine Lücke, die Sie in wenigen Wochen schließen, kann der Dispo eine kurzfristige Lösung sein. Wenn Sie den Betrag über einen längeren Zeitraum zurückzahlen, vergleichen Sie einen Ratenkredit und die Gesamtkosten, denn Überziehungszinsen sind häufig hoch.
Übernimmt das Jobcenter Umzugskosten oder die Kaution?
Das hängt von den Voraussetzungen und der vorherigen Zustimmung des Jobcenters ab. Klären Sie den Anspruch vor dem Umzug und vor kostenpflichtigen Aufträgen; rechnen Sie eine mögliche Unterstützung nicht als sicher ein.
Kernaussagen
- Prüfen Sie zuerst die Kaution: Bei Wohnraummiete sind höchstens drei Nettokaltmieten zulässig, zahlbar in drei Monatsraten.
- Leihen Sie nur die tatsächliche Lücke: Erfassen Sie alle Umzugskosten und Zahlungszeitpunkte, bevor Sie eine Kreditsumme festlegen.
- Vergleichen Sie die Gesamtkosten: Der Effektivzins, die Laufzeit und der Rückzahlungsbetrag sagen mehr aus als die Monatsrate allein.
- Rechnen Sie die Rate mit der neuen Miete: Der Kredit muss auch nach dem Umzug neben den laufenden Haushaltsausgaben tragbar bleiben.
- Klären Sie Hilfen vorab: Ob Jobcenter-Unterstützung infrage kommt und welche steuerlichen Entlastungen möglich sind, hängt von Voraussetzungen und Nachweisen ab.