
Wenn Sie ein Auto finanzieren, stehen meist zwei Wege zur Wahl: Sie nehmen das Darlehen über den Händler und dessen Partnerbank auf oder Sie leihen sich das Geld direkt bei einer Bank. Eine Zweckfinanzierung ist ein Kredit, der ausdrücklich für den Autokauf bestimmt ist. Ob das Fahrzeug dabei als Sicherheit dient, steht im Vertrag.
Die Händlerfinanzierung ist nicht automatisch günstiger, auch wenn der Zinssatz niedrig oder mit null Prozent beworben wird. Entscheidend sind der Kaufpreis, alle Kreditkosten und die Rückzahlung über die gesamte Laufzeit. Vergleichen Sie deshalb schriftliche Angebote für dasselbe Auto und denselben Finanzierungsbetrag, bevor Sie unterschreiben.
Was Händlerfinanzierung und Bankkredit unterscheidet
Bei einer Händlerfinanzierung vermittelt das Autohaus den Kredit einer Partnerbank. Sie schließen den Darlehensvertrag mit der Bank, auch wenn Sie das Angebot im Autohaus erhalten. Der Händler kann dafür eine Finanzierung mit Sonderkonditionen anbieten. Ein beworbener Zinssatz gilt nicht für alle. Bei Angeboten mit bonitätsabhängigem Zinssatz richtet sich der tatsächliche Zins nach Ihrer Kreditwürdigkeit. Prüfen Sie deshalb den Zinssatz in Ihrem persönlichen Angebot, nicht nur den Werbezins. Der ADAC erklärt den sogenannten Zweidrittelzins: Das ist der Zinssatz, den mindestens zwei Drittel der Kreditnehmenden erhalten.
Bei einem Bankkredit beantragen Sie das Darlehen unabhängig vom Autohaus. Mit dem Geld bezahlen Sie das Fahrzeug selbst. Das kann Ihnen bei Preisverhandlungen helfen, weil Sie dem Händler eine Zahlung ohne seine Finanzierung anbieten können. Ein Preisnachlass ist dadurch aber nicht garantiert: Vergleichen Sie den Barpreis und den Finanzierungsrabatt schriftlich.
Auch der Begriff „Autokredit“ sagt allein noch nicht, was mit dem Fahrzeug passiert. Lesen Sie nach, ob der Kredit zweckgebunden ist und ob die Bank das Auto als Sicherheit verlangt, etwa durch eine Sicherungsübereignung. Das kann wichtig werden, wenn Sie das Fahrzeug während der Laufzeit verkaufen oder den Kredit vorzeitig ablösen möchten.
Vergleichen Sie den Gesamtbetrag, nicht nur die Monatsrate
Eine niedrige Rate sagt wenig über die Gesamtkosten aus. Vergleichen Sie den Betrag, den Sie insgesamt zahlen: Anzahlung plus alle Monatsraten, eine mögliche Schlussrate sowie verpflichtende Gebühren und Versicherungen. Vergleichen Sie außerdem den Kaufpreis desselben Fahrzeugs, denn ein Finanzierungsangebot mit niedrigem Zins kann mit einem geringeren Preisnachlass verbunden sein.
| Worauf Sie achten | Händlerfinanzierung | Bankkredit |
|---|---|---|
| Zinssatz | Sonderzins oder bonitätsabhängiger Zins der Partnerbank | Zinssatz des unabhängigen Kreditangebots |
| Kaufpreis | Finanzierungsvorteil kann mit einem geringeren Nachlass einhergehen | Sie können mit dem Händler einen Preis für eigene Finanzierung verhandeln |
| Zweckbindung und Sicherheit | Im Vertrag prüfen, ob das Auto als Sicherheit dient | Im Vertrag prüfen, ob der Kredit zweckgebunden ist und das Auto als Sicherheit dient |
| Rückzahlung | Bei Schlussratenangeboten bleibt eine größere Zahlung am Ende | Beim klassischen Ratenkredit wird der Kredit in gleich hohen Raten zurückgezahlt |
| Zusatzkosten | Auf Versicherungen, Kreditkarten, Rahmenkredite und Gebühren achten | Auch hier Zusatzkosten und Versicherungen prüfen |
Der effektive Jahreszins hilft beim Vergleich, umfasst aber nicht immer alle Zusatzkosten. Erfassen Sie optionale Versicherungen und bestimmte Gebühren deshalb gesondert. Rechnen Sie die Kosten deshalb selbst zum Gesamtbetrag hinzu und fragen Sie nach, ob ein Zusatzprodukt Voraussetzung für den Kredit ist.
Bei einer Null-Prozent-Finanzierung fallen zunächst keine Zinsen auf den Ratenkredit an. Trotzdem kann das Angebot teuer sein, wenn der Kaufpreis höher liegt oder Sie auf einen Rabatt verzichten. Die Verbraucherzentrale empfiehlt, den Produktpreis bei anderen Händlern und die Finanzierung mit weiteren Kreditangeboten zu vergleichen.
Achten Sie auf Schlussrate und Zusatzverträge
Eine Ballonfinanzierung senkt die Monatsrate durch eine hohe Schlussrate. Am Laufzeitende müssen Sie diese Summe aus Ersparnissen zahlen, das Auto verkaufen oder einen weiteren Kredit aufnehmen. Bleibt die Schlussrate offen, entsteht ein neues Zins- und Finanzierungsrisiko. Vergleichen Sie daher auch die Gesamtkosten und planen Sie die Schlusszahlung bereits vor Vertragsabschluss ein. Die Sparkasse erläutert die Folgen einer hohen Schlussrate.
Prüfen Sie außerdem, ob das Angebot an eine Kreditkarte oder einen Rahmenkredit gekoppelt ist. Bei einem Rahmenkredit zahlen Sie bis zur Nutzung keinen festen Ratenkredit ab; die Zinsen können variabel sein. Wenn Sie nur den monatlichen Mindestbetrag zahlen, verlängert sich die Rückzahlung. Lassen Sie sich schriftlich bestätigen, welche Kreditverträge tatsächlich entstehen und welche Kosten nach der eigentlichen Autofinanzierung weiterlaufen.
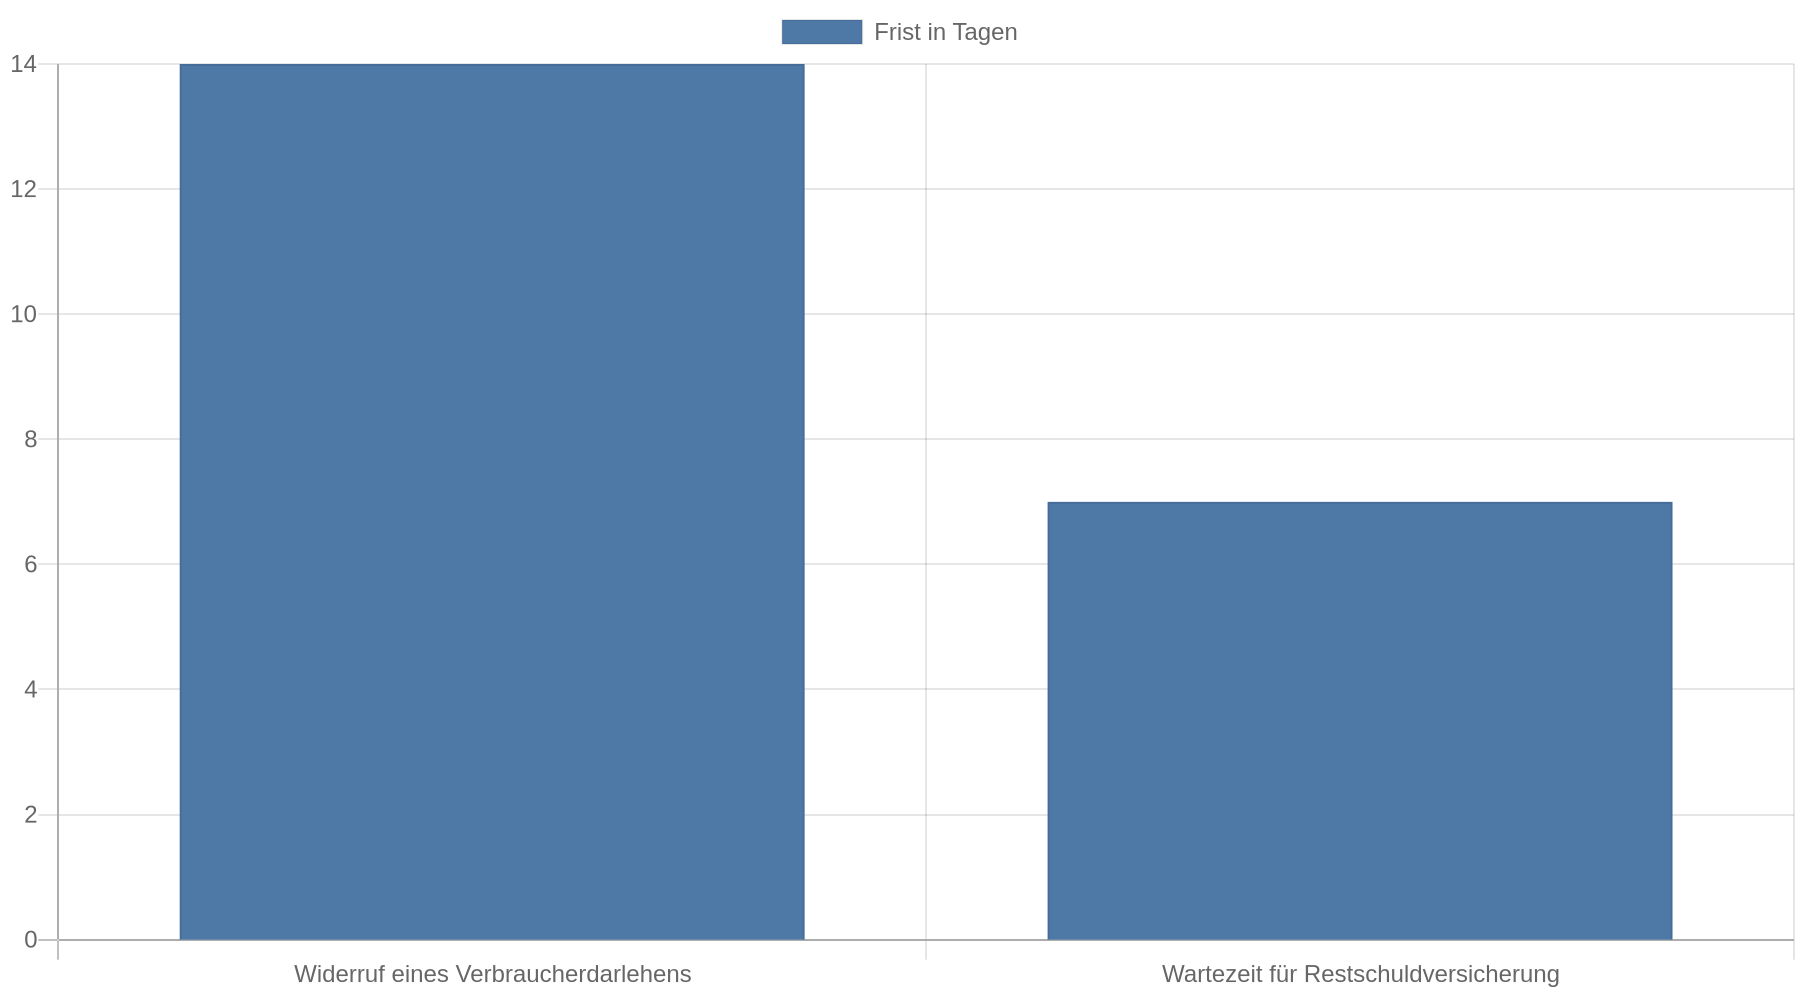
Eine Restschuldversicherung soll bei bestimmten Ereignissen wie Tod, Arbeitsunfähigkeit oder Arbeitslosigkeit Raten übernehmen. Sie kann den Kreditbetrag deutlich erhöhen und greift nur unter den Bedingungen der Police. Seit dem 2. Januar 2025 darf sie erst eine Woche nach Abschluss des Kreditvertrags abgeschlossen werden. Prüfen Sie Ausschlüsse, Wartezeiten und Gesamtbeitrag genau; die Verbraucherzentrale bewertet Restschuldversicherungen häufig als teuer und wenig leistungsstark.
Rechte bei Widerruf, vorzeitiger Rückzahlung und Mängeln
Verbraucherdarlehen lassen sich grundsätzlich innerhalb von 14 Tagen widerrufen.
 Wenn Kauf- und Kreditvertrag rechtlich zusammengehören und ein sogenanntes verbundenes Geschäft bilden, kann der Widerruf des Kredits auch den Kaufvertrag erfassen. Ob das in Ihrem konkreten Fall gilt, hängt von den Verträgen und den gesetzlichen Voraussetzungen ab. Bei einem finanzierten Fahrzeug mit Mängeln müssen Sie die Raten zunächst weiterzahlen, während Sie Ihre Ansprüche gegenüber dem Verkäufer klären. Informieren Sie auch die Bank, wenn der Verkäufer den Mangel nicht behebt oder das Fahrzeug nicht ersetzt und Sie deshalb eine Minderung geltend machen. Die Verbraucherzentrale fasst die Kreditnehmerrechte zusammen.
Sie dürfen einen Verbraucherkredit grundsätzlich ganz oder teilweise vorzeitig zurückzahlen. Bei einem verzinsten Kredit kann die Bank unter bestimmten Voraussetzungen eine Entschädigung für die vorzeitige Rückzahlung verlangen. Bei einer Null-Prozent-Finanzierung ist sie ausgeschlossen. Fragen Sie vor der Unterschrift, ob kostenlose Sondertilgungen möglich sind und wie die Bank eine vorzeitige Ablösung berechnet.
Ihre nächste Aktion vor der Unterschrift
Bitten Sie den Händler um zwei getrennte, schriftliche Angaben: den Barpreis des konkreten Fahrzeugs und das vollständige Finanzierungsangebot einschließlich aller Zusatzprodukte. Holen Sie anschließend von einer Bank ein Angebot über denselben Finanzierungsbetrag und dieselbe Laufzeit ein. Vergleichen Sie die Gesamtsummen und prüfen Sie, ob beide Angebote eine Anzahlung oder Schlussrate enthalten.
Unterschreiben Sie erst, wenn Sie wissen, ob das Fahrzeug als Sicherheit dient, ob Sie Versicherungen oder eine Kreditkarte mit abschließen und wie hoch der Gesamtbetrag tatsächlich ist. Prüfen Sie auch, ob die Monatsrate über die gesamte Laufzeit in Ihr Budget passt und Ihnen danach noch ein Notgroschen bleibt.
Kernaussagen
- Vergleichen Sie den Gesamtbetrag: Addieren Sie Anzahlung und sämtliche Raten. Berücksichtigen Sie auch Schlussrate und Zusatzkosten.
- Prüfen Sie den Kaufpreis getrennt vom Kredit: Vergleichen Sie den Barpreis desselben Fahrzeugs und fragen Sie nach einem Rabatt bei eigener Finanzierung.
- Lesen Sie Zusatzverträge mit: Kreditkarte, Rahmenkredit und Restschuldversicherung können Kosten und Rückzahlung verändern.
- Planen Sie Schlussraten ein: Schließen Sie eine Ballonfinanzierung nur ab, wenn Sie die Schlusszahlung realistisch aus eigenen Mitteln leisten können.
- Holen Sie vor der Unterschrift ein Gegenangebot ein: Vergleichen Sie die Händlerfinanzierung mit einem Bankkredit über denselben Betrag und dieselbe Laufzeit.
FAQ
Ist die Händlerfinanzierung grundsätzlich günstiger?
Nein. Ein niedriger oder beworbener Zinssatz sagt nichts über den Kaufpreis, mögliche Zusatzkosten oder einen entgangenen Rabatt aus. Vergleichen Sie den Gesamtbetrag und den Fahrzeugpreis mit einem unabhängigen Bankangebot.
Kann ich trotz Händlerfinanzierung über den Autopreis verhandeln?
Ja, Sie können nach einem Preisnachlass fragen. Ob der Händler ihn gewährt, hängt vom Angebot ab. Lassen Sie sich den Preis mit und ohne Finanzierung schriftlich nennen, damit Sie beides vergleichen können.
Was passiert, wenn das finanzierte Auto Mängel hat?
Zahlen Sie die Kreditraten zunächst weiter und wenden Sie sich mit dem Mangel an den Verkäufer. Wenn eine verlangte Nacherfüllung scheitert und Sie eine Minderung geltend machen, informieren Sie auch die Bank, bevor Sie Zahlungen zurückhalten.
Kann ich den Autokredit vorzeitig zurückzahlen?
Grundsätzlich dürfen Sie einen Verbraucherkredit ganz oder teilweise vorzeitig tilgen. Bei verzinsten Krediten kann unter bestimmten Voraussetzungen eine begrenzte Entschädigung anfallen; bei einer Null-Prozent-Finanzierung ist sie ausgeschlossen. Prüfen Sie im Vertrag, wie Sondertilgungen und die Ablösung geregelt sind.