
Wenn Sie einen Kredit vergleichen, wirkt eine niedrige Monatsrate zunächst entlastend. Das liegt oft an einer längeren Laufzeit: Sie zahlen den Kredit über mehr Monate zurück, sodass die Schulden langsamer sinken und insgesamt mehr Zinsen anfallen.
Entscheidend ist deshalb nicht nur, ob die Rate in Ihr Monatsbudget passt. Vergleichen Sie auch den Gesamtbetrag, den Sie zurückzahlen, und den effektiven Jahreszins.
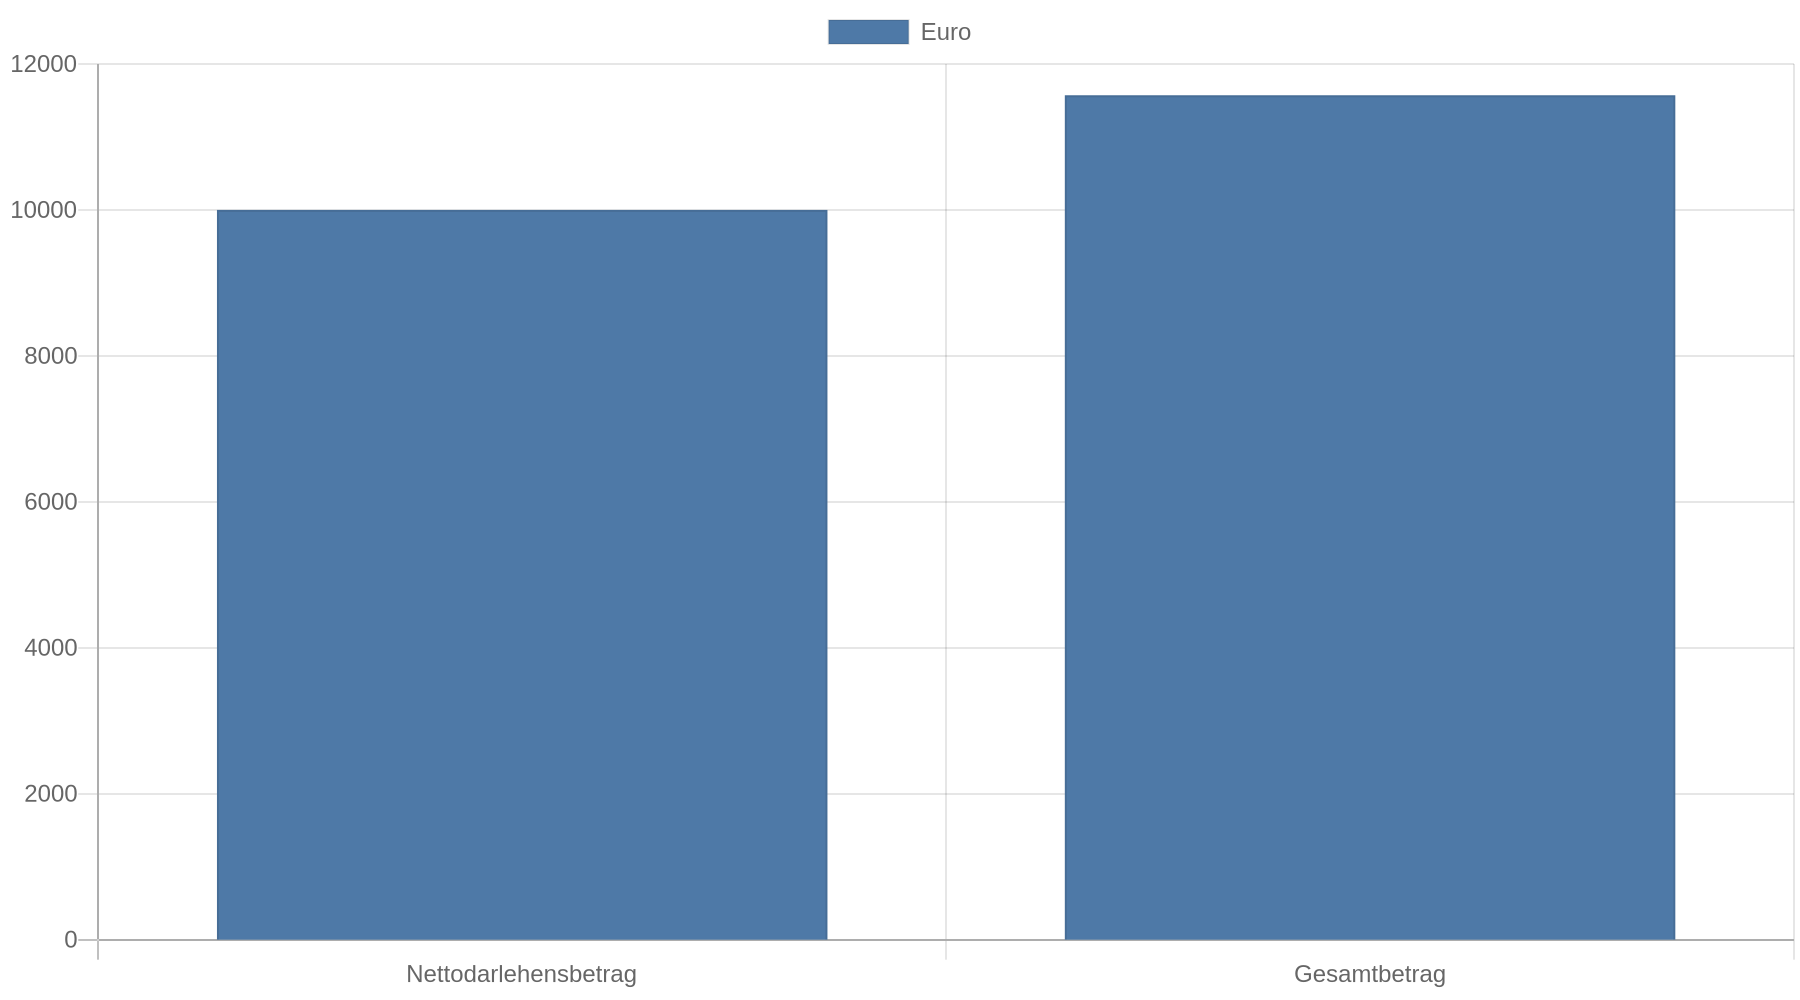 Der effektive Jahreszins zeigt als Jahreswert den Sollzins und bestimmte verpflichtende Kreditkosten.
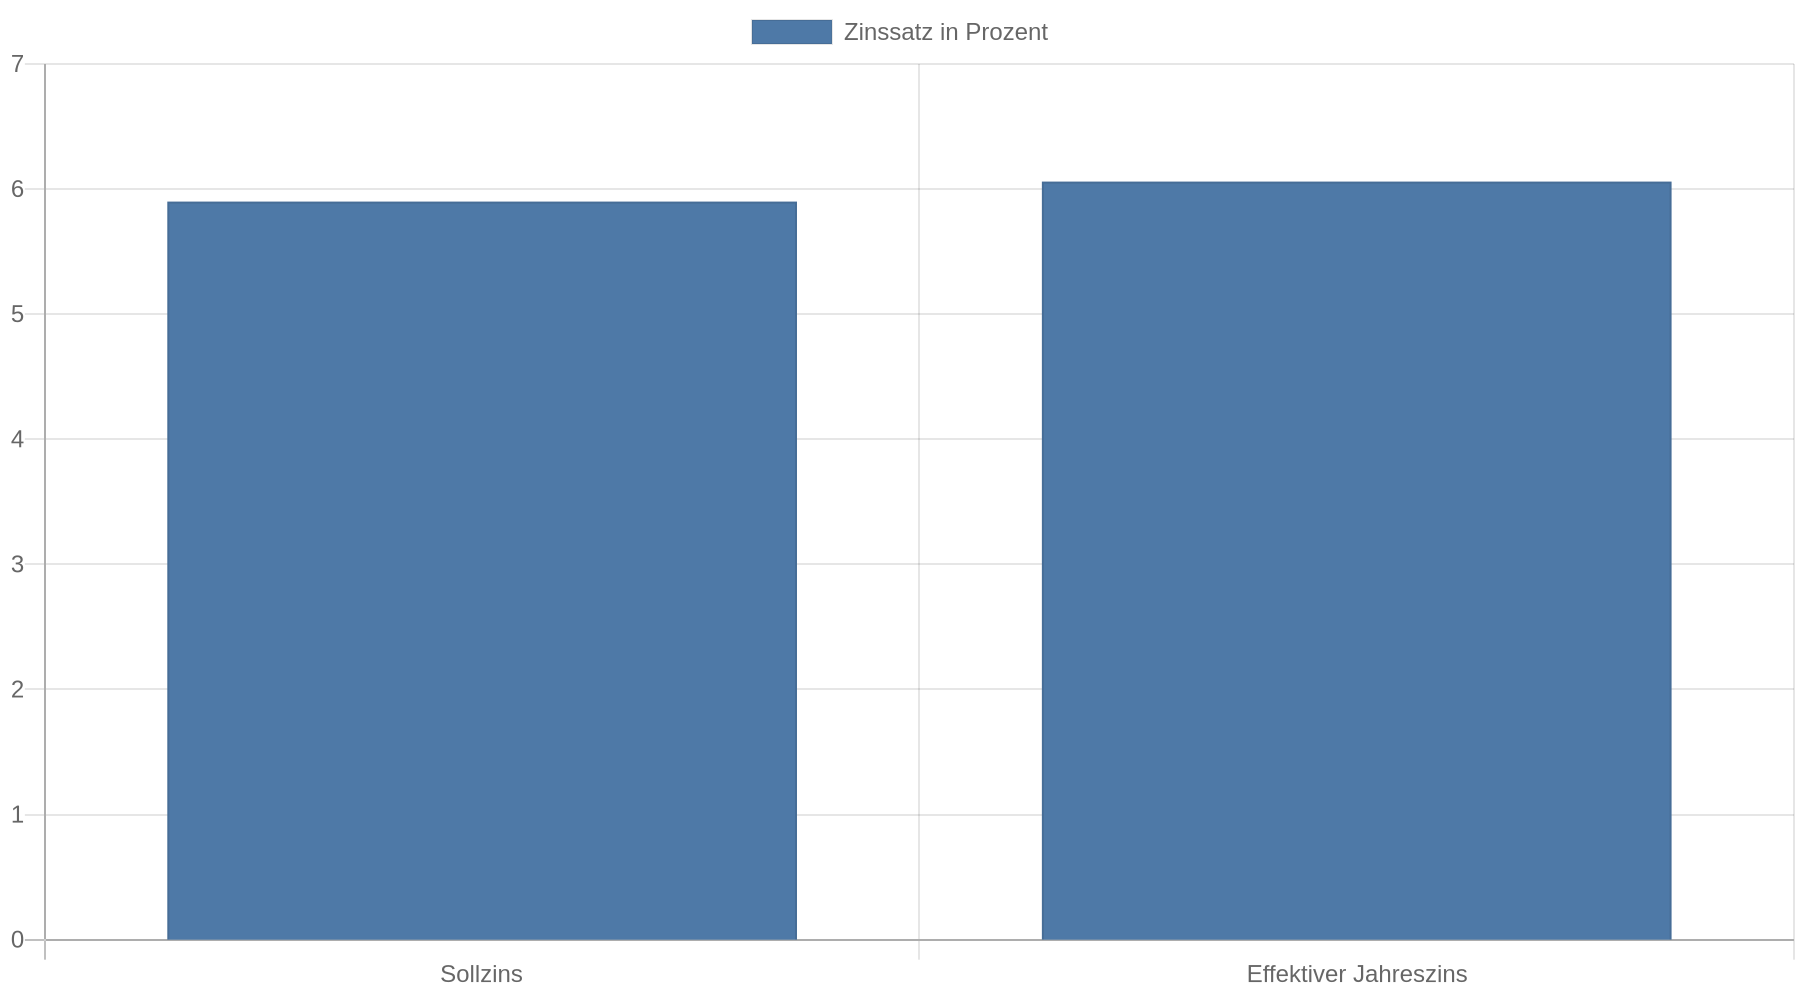 Freiwillige Zusatzprodukte kosten extra und sind nicht immer im effektiven Jahreszins enthalten.
Wie eine längere Laufzeit die Kosten erhöht
Bei einem Ratenkredit zahlen Sie mit jeder Monatsrate einen Teil der Schulden und die bis dahin angefallenen Zinsen zurück. Bei einer niedrigeren Rate zahlen Sie jeden Monat weniger von der offenen Kreditsumme zurück. Wenn Sie den Kredit langsamer zurückzahlen, zahlen Sie länger Zinsen.
Mit dem Kreditrechner von Finanztip können Sie prüfen, wie sich unterschiedliche Laufzeiten auf Monatsrate und Gesamtbetrag auswirken.
Welche Zahlen Sie beim Vergleich brauchen
Vergleichen Sie Angebote für denselben Kreditbetrag und dieselbe Laufzeit. Sonst sagt eine niedrigere Rate wenig darüber aus, welches Angebot günstiger ist. Prüfen Sie dabei vor allem den effektiven Jahreszins und den Gesamtbetrag, also die Summe aller Raten und zusätzlich anfallenden Kosten.
Der Sollzins ist der jährliche Zins auf den noch offenen Kreditbetrag. Er zeigt aber nicht unbedingt alle Kosten. Der Unterschied zwischen Sollzins und effektivem Jahreszins ist deshalb beim Vergleich wichtig: Der effektive Jahreszins berücksichtigt auch bestimmte verpflichtende Kosten.
Prüfen Sie außerdem, ob zum Kredit freiwillige Zusatzprodukte wie eine Restschuldversicherung angeboten werden. Eine solche Versicherung kostet zusätzliches Geld und ist in der Regel nicht im effektiven Jahreszins enthalten. Lassen Sie sich daher den Gesamtbetrag mit und ohne Zusatzprodukt nennen und vergleichen Sie, was die Versicherung konkret abdeckt. Lesen Sie auch die Hinweise zu Zusatzkosten außerhalb des Effektivzinses. So können Sie die Angebotsangaben besser einordnen.
Welche Laufzeit zu Ihrem Budget passt
Wählen Sie die Rate so, dass Sie sie auch bei unerwarteten Ausgaben zuverlässig zahlen können. Eine möglichst kurze Laufzeit ist nicht automatisch die beste Wahl, wenn die hohe Monatsrate Ihr Budget überlastet. Eine sehr lange Laufzeit bindet Sie dagegen länger an die Zahlungen und erhöht bei vergleichbaren Kreditbedingungen meist die Zinskosten.
Die Laufzeit sollte möglichst nicht länger sein als die Zeit, in der Sie den finanzierten Gegenstand nutzen. Sonst zahlen Sie womöglich noch für ein Gerät oder Auto, das Sie bereits ersetzt haben oder nicht mehr nutzen. Die Auswirkungen verschiedener Kreditlaufzeiten erläutern diesen Zusammenhang.
Prüfen Sie auch, ob der Vertrag kostenlose Sondertilgungen oder eine vorzeitige Rückzahlung erlaubt und welche Kosten dabei entstehen. Damit können Sie schneller zurückzahlen, wenn sich Ihre finanzielle Lage verbessert. Verlassen Sie sich aber nicht auf eine spätere Sonderzahlung, wenn Sie die laufende Rate schon heute nur knapp tragen können.
Ihr nächster Schritt beim Angebotsvergleich
Vergleichen Sie zwei oder drei Angebote mit exakt derselben Kreditsumme und Laufzeit. Halten Sie für jedes Angebot Monatsrate, effektiven Jahreszins und Gesamtbetrag fest; Kosten für freiwillige Versicherungen oder andere Extras rechnen Sie gesondert hinzu. So erkennen Sie, ob die niedrige Rate durch eine längere Rückzahlung zustande kommt und welcher Gesamtbetrag anfällt.
Prüfen Sie anschließend eine kürzere Laufzeit, deren Rate noch in Ihr Budget passt. Der Vergleich zeigt Ihnen den Preis der niedrigeren Monatsrate in Euro und erleichtert die Entscheidung zwischen monatlicher Entlastung und niedrigeren Gesamtkosten.
Kernaussagen
- Vergleichen Sie den Gesamtbetrag: Eine kleine Rate allein zeigt nicht, wie teuer der Kredit wird.
- Halten Sie die Laufzeit gleich: Nur Angebote für denselben Betrag und dieselbe Laufzeit lassen sich sinnvoll vergleichen.
- Prüfen Sie Zusatzkosten separat: Freiwillige Versicherungen können die Belastung erhöhen, auch wenn sie im effektiven Jahreszins nicht auftauchen.
- Wählen Sie eine tragbare Rate: Eine kürzere Laufzeit spart bei vergleichbaren Bedingungen Zinsen, darf Ihr Monatsbudget aber nicht überfordern.
FAQ
Ist die niedrigste Monatsrate das günstigste Angebot?
Nein. Eine niedrige Rate entsteht häufig durch eine längere Laufzeit, in der länger Zinsen anfallen. Vergleichen Sie den Gesamtbetrag und den effektiven Jahreszins bei gleicher Kreditsumme und Laufzeit.
Wie berechne ich, was ich insgesamt zurückzahle?
Multiplizieren Sie die Monatsrate mit der Zahl der Raten und addieren Sie zusätzliche Kosten, die nicht in den Raten enthalten sind. Fragen Sie den Kreditgeber nach dem Gesamtbetrag, besonders wenn eine Versicherung oder ein anderes Zusatzprodukt hinzukommt.
Soll ich immer die kürzeste Laufzeit wählen?
Nein. Eine kurze Laufzeit senkt bei vergleichbaren Bedingungen meist die Zinskosten, erhöht aber die Monatsrate. Wählen Sie eine Rate, die dauerhaft in Ihr Budget passt und auch bei unerwarteten Ausgaben tragbar bleibt.
Lohnt sich eine Restschuldversicherung?
Das hängt von den Vertragsbedingungen und Ihrem Absicherungsbedarf ab. Vergleichen Sie die Kosten mit dem möglichen Leistungsumfang und lassen Sie sich den Gesamtbetrag des Kredits mit und ohne Versicherung nennen.