
Ein zweckgebundener Autokredit finanziert ausschließlich den Kauf eines Fahrzeugs. Ein freier Ratenkredit steht dagegen zur freien Verwendung und kann neben dem Autokauf auch Reparaturen, Zubehör oder andere Ausgaben abdecken.
Die pragmatische Entscheidung hängt deshalb an drei Punkten: Wie wichtig sind niedrige Zinsen, wie viel Freiheit brauchen Sie bei der Verwendung des Geldes und möchten Sie das Auto während der Laufzeit problemlos verkaufen können?
Als Faustregel gilt: Ein Autokredit passt eher, wenn Sie nur das Fahrzeug finanzieren und dafür möglicherweise günstigere Konditionen nutzen möchten. Ein freier Ratenkredit passt eher, wenn Sie mehrere Kosten zusammenfassen oder beim Kredit unabhängig vom Fahrzeug bleiben wollen.
Die beiden Kreditarten im direkten Vergleich
Beide Kredite zahlen Sie in der Regel mit gleichbleibenden Monatsraten zurück. Sie unterscheiden sich vor allem beim Verwendungszweck und bei der Sicherheit.
| Kriterium | Zweckgebundener Autokredit | Freier Ratenkredit |
|---|---|---|
| Verwendung | Nur für den Kauf eines Fahrzeugs | Frei verwendbar |
| Auszahlung | Häufig direkt an den Händler oder nach Vorlage des Kaufvertrags | Auf das eigene Konto |
| Sicherheit | Fahrzeug dient häufig als Sicherheit; die Zulassungsbescheinigung Teil II wird oft bei der Bank hinterlegt | Keine fahrzeugbezogene Sicherheit |
| Zinsen | Häufig günstiger als ein freier Ratenkredit | Häufig etwas höher, abhängig von Bonität und Anbieter |
| Reparaturen und Zubehör | Nicht ohne Weiteres eingeschlossen | Können mitfinanziert werden |
| Verkauf während der Laufzeit | Abstimmung mit der Bank kann erforderlich sein | Fahrzeug kann grundsätzlich unabhängig vom Kredit verkauft werden |
| Nachweis | Kaufvertrag oder andere Fahrzeugunterlagen können verlangt werden | Verwendungsnachweis ist in der Regel nicht nötig |
Die Vertragsbedingungen unterscheiden sich von Bank zu Bank. Prüfen Sie deshalb nicht nur den Namen des Kredits, sondern auch Auszahlung, Sicherheiten, Sondertilgungen und mögliche Gebühren.
Sicherheit gegen Flexibilität: Der wichtigste Unterschied
Beim Autokredit dient das finanzierte Fahrzeug häufig als Sicherheit. Üblich ist, dass die Bank die Zulassungsbescheinigung Teil II, früher Fahrzeugbrief genannt, bis zur vollständigen Rückzahlung erhält. Dadurch sinkt das Risiko der Bank, dass sie ihr Geld nicht zurückbekommt. Das ist ein Grund, warum ein Autokredit oft günstigere Konditionen bietet, wie der Vergleich von Autokredit und Ratenkredit zeigt.
Die Sicherheit wirkt sich aber auf den Verkauf aus. Möchten Sie das Auto während der Kreditlaufzeit verkaufen, müssen Sie das bei einem Autokredit häufig mit der Bank abstimmen. Je nach Vertrag zahlen Sie den Kredit zurück oder übertragen die Sicherheit auf ein anderes Fahrzeug.
Beim freien Ratenkredit ist das Fahrzeug nicht an den Kredit gebunden. Das Geld wird auf Ihr Konto überwiesen. Sie können den Wagen grundsätzlich verkaufen, ohne dies mit dem Kreditgeber abzustimmen. Das ist besonders wichtig, wenn ein Fahrzeugwechsel, ein Umzug oder eine berufliche Veränderung absehbar ist.
Konkrete Entscheidungsregel: Wenn Sie das Auto voraussichtlich bis zum Ende der Finanzierung behalten, fällt die Einschränkung durch die Sicherheit weniger ins Gewicht. Wenn ein Verkauf während der Laufzeit realistisch ist, bietet der freie Ratenkredit mehr Bewegungsfreiheit.
Wann die freie Verwendung einen echten Vorteil bringt
Ein Autokredit eignet sich vor allem für den Kaufpreis. Für ein Fahrzeug fallen aber oft weitere Kosten an, etwa für Wartung, Reparaturen, Winterreifen oder Zubehör. Mit einem freien Ratenkredit können Sie diese Kosten in einem Kredit zusammenfassen, wenn Kreditsumme und Rate zu Ihrem Budget passen.
Beispiel: Wenn neben dem Kaufpreis notwendige Reparaturen anfallen, müssen Sie bei einem zweckgebundenen Kredit prüfen, ob der Vertrag diese Kosten abdeckt. Beim freien Ratenkredit entscheiden Sie selbst, wofür Sie das Geld verwenden.
Die größere Freiheit ist aber kein Grund, automatisch mehr Geld aufzunehmen. Jeder zusätzliche Kredit erhöht die Monatsrate und bei einer längeren Laufzeit auch die Zinskosten insgesamt. Berechnen Sie deshalb zuerst Ihren tatsächlichen Bedarf. Nehmen Sie einen Reservebetrag nur auf, wenn Sie ihn konkret brauchen.
Welche Kreditart ist günstiger?
Ein Autokredit ist oft günstiger, weil das Fahrzeug der Bank als zusätzliche Sicherheit dient. Vergleichen Sie vor allem den effektive Jahreszins. Er enthält neben dem Sollzins weitere Kosten und eignet sich deshalb besser, um Angebote zu vergleichen.
Als Orientierung nennt smava für im Juni 2026 dort abgeschlossene Kredite einen Median des effektiven Jahreszinses von 5,52 Prozent für Autokredite und 6,44 Prozent für Ratenkredite zur freien Verwendung.
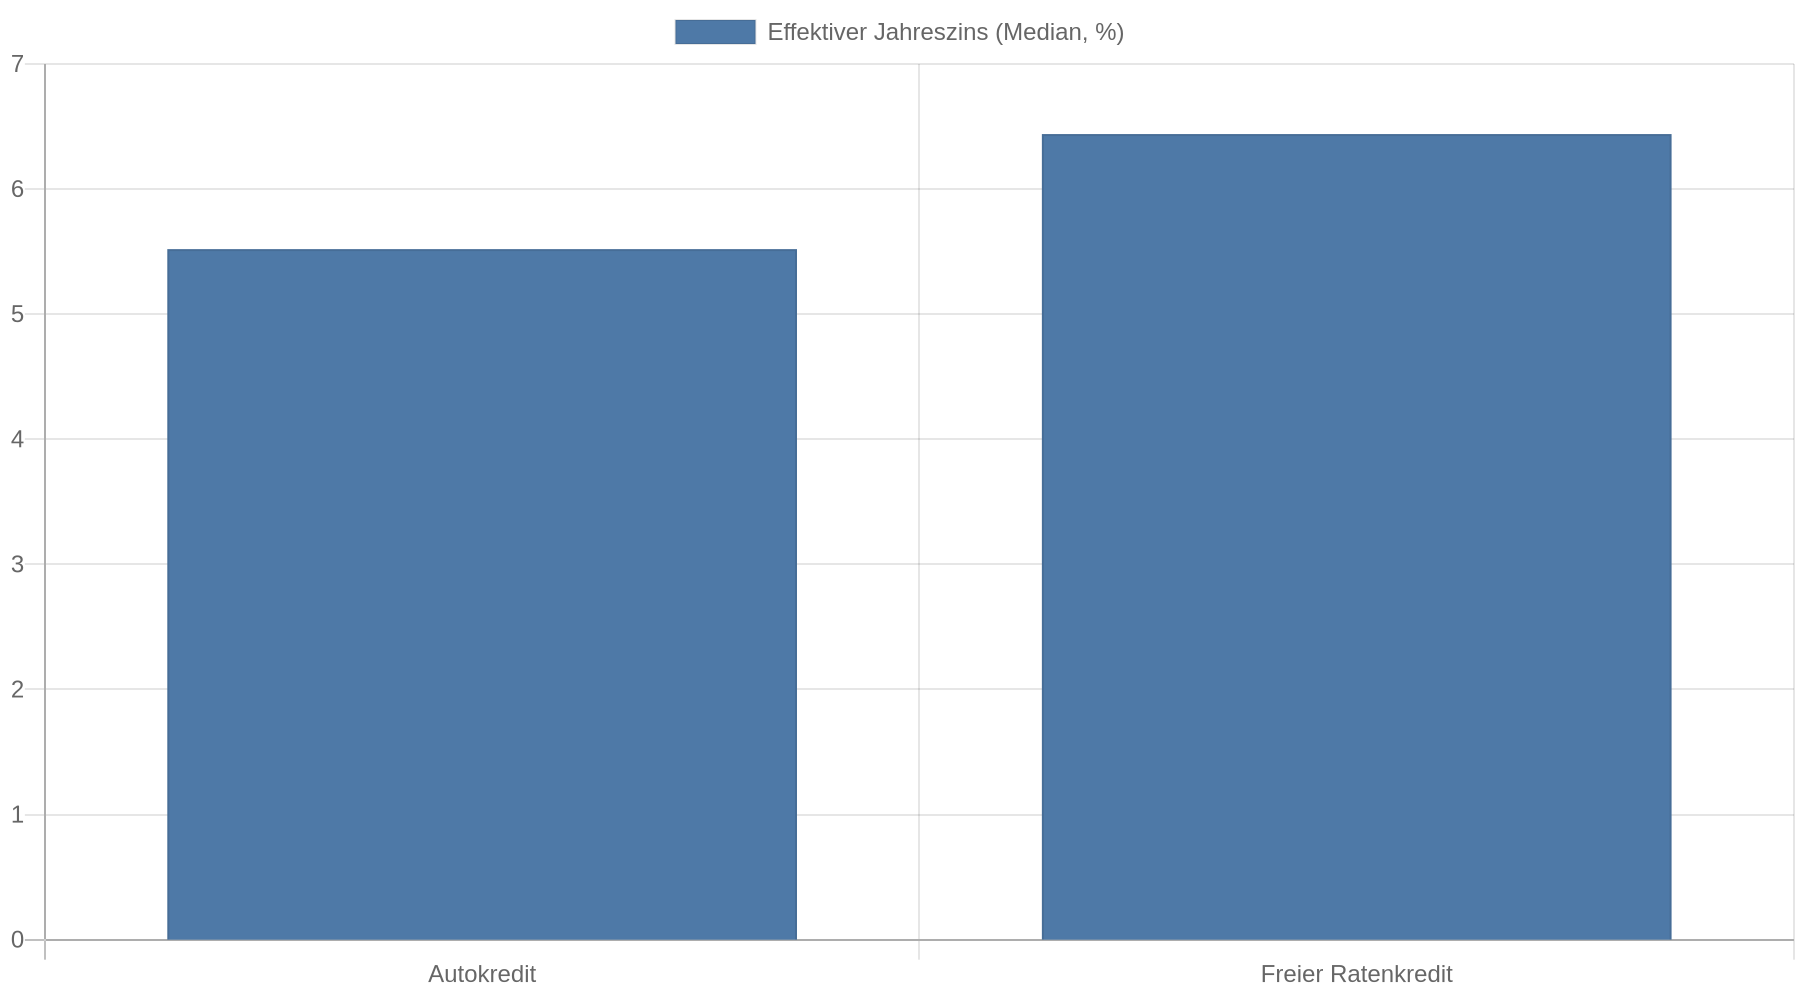 Die Werte gelten für Kredite zwischen 10.000 und 30.000 Euro mit Laufzeiten von 37 bis 84 Monaten. Sie sind keine persönliche Zusage und zeigen nicht den gesamten Kreditmarkt.
Beispielrechnung mit 15.000 Euro
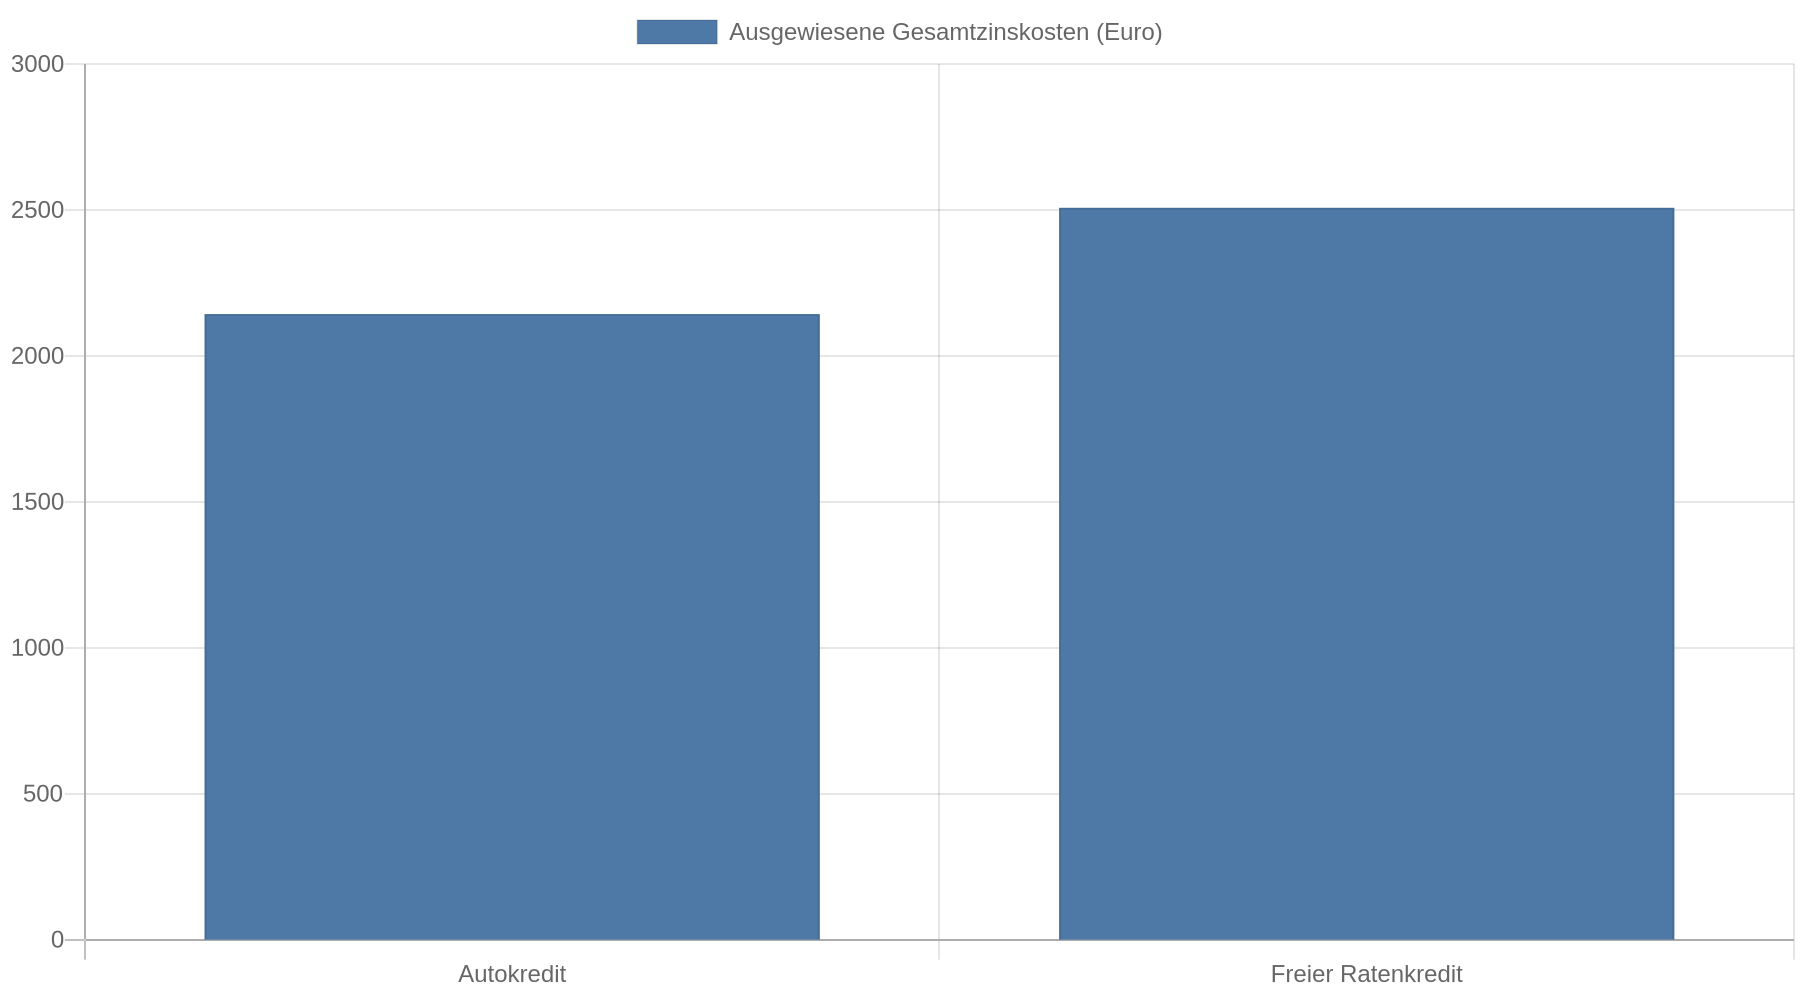
Bei einer 15.000 Euro Kreditsumme und 60 Monaten Laufzeit ergibt sich in diesem Rechenbeispiel folgendes Bild:
| Finanzierung | Monatsrate | Ausgewiesene Gesamtzinskosten |
|---|---|---|
| Autokredit | 285,72 Euro | 2.143,35 Euro |
| Freier Ratenkredit | 291,79 Euro | 2.507,44 Euro |
| Unterschied | einige Euro monatlich | 364,09 Euro insgesamt |
Die Zahlen beruhen auf den genannten Medianwerten und sind kein persönliches Angebot. Ihr Zinssatz hängt unter anderem von Bonität, Einkommen, Kreditsumme, Laufzeit und Anbieter ab. Ein niedriger Einstiegszins aus der Werbung gilt deshalb nicht automatisch für jede Person. Prüfen Sie zusätzlich den ausgewiesenen Zwei-Drittel-Zins, sofern der Anbieter ihn nennt. Er zeigt, welchen Zinssatz mindestens zwei Drittel der erfolgreichen Kundschaft erhalten haben.
Monatsrate nicht isoliert betrachten
Eine niedrigere Monatsrate macht den Kredit nicht automatisch günstiger. Eine längere Laufzeit verteilt die Rückzahlung auf mehr Monate und senkt dadurch die Rate. Gleichzeitig fallen länger Zinsen an, sodass die Gesamtkosten steigen können.
Vergleichen Sie deshalb bei gleicher Kreditsumme möglichst:
- effektiven Jahreszins,
- Monatsrate,
- Laufzeit,
- Gesamtbetrag,
- Kosten für Sondertilgungen,
- Regelungen bei vorzeitiger Rückzahlung,
- mögliche Zusatzprodukte, etwa eine Restschuldversicherung.
Ein Kredit mit etwas höherer Monatsrate kann insgesamt günstiger sein, wenn Sie ihn deutlich schneller zurückzahlen. Trotzdem muss die Rate dauerhaft in Ihr Haushaltsbudget passen. Nach Miete, Lebenshaltung, Versicherungen und anderen Verpflichtungen sollte genug Geld für unerwartete Ausgaben übrig bleiben.
Auszahlung und Nachweise
Beim Autokredit überweist die Bank das Geld oft direkt an den Händler. Manche Anbieter zahlen erst, wenn der Kaufvertrag oder weitere Fahrzeugunterlagen vorliegen. Das kann den Ablauf beim privaten Autokauf beeinflussen.
Beim freien Ratenkredit fließt der Betrag normalerweise auf Ihr eigenes Konto. Einen Nachweis über die konkrete Verwendung verlangt der Kreditgeber laut Informationen zum freien Ratenkredit in der Regel nicht. Sie können den Kaufpreis damit selbst überweisen und zusätzliche Ausgaben getrennt bezahlen.
Klären Sie vor dem Antrag, wann das Geld verfügbar ist und welche Unterlagen die Bank braucht. Beim Autokredit sind das oft Angaben zum Fahrzeug, zum Kaufpreis und zum Händler oder Verkäufer.
So treffen Sie die Entscheidung
Autokredit wählen, wenn …
- Sie nur den Kauf eines bestimmten Fahrzeugs finanzieren.
- Sie das Auto voraussichtlich bis zum Ende der Laufzeit behalten.
- Ein möglichst niedriger effektiver Jahreszins wichtiger ist als freie Verwendung.
- Sie die Hinterlegung der Zulassungsbescheinigung Teil II akzeptieren.
- Der Händler oder die Bank den vorgesehenen Ablauf mit Kaufvertrag und Auszahlung unkompliziert abwickelt.
Freien Ratenkredit wählen, wenn …
- Sie zusätzlich Reparaturen, Wartung oder Zubehör finanzieren möchten.
- Sie den Kreditbetrag flexibel einsetzen wollen.
- Sie das Fahrzeug während der Laufzeit ohne Abstimmung mit der Bank verkaufen können müssen.
- Sie den Kauf bei einer Privatperson selbst abwickeln möchten.
- Ein etwas höherer Zinssatz durch die größere Freiheit gerechtfertigt ist.
So können Sie vorgehen: Berechnen Sie zuerst nur den Fahrzeugkauf. Vergleichen Sie beide Kreditarten mit derselben Kreditsumme und Laufzeit. Addieren Sie danach die tatsächlich nötigen Nebenkosten. Bleibt der Autokredit deutlich günstiger und brauchen Sie keine zusätzliche Freiheit, spricht vieles für diese Variante.
Vor dem Vertragsabschluss prüfen
Vergleichen Sie nicht nur die beworbene Monatsrate. Holen Sie für beide Kreditarten vergleichbare Angebote ein und prüfen Sie sie nach denselben Kriterien.
Achten Sie besonders auf:
- Effektiven Jahreszins: Er zeigt die Gesamtkosten besser als der reine Sollzins.
- Gesamtbetrag: Er zeigt, wie viel Sie bis zum Ende der Laufzeit tatsächlich zurückzahlen.
- Laufzeit: Eine längere Laufzeit senkt zwar die Rate, erhöht aber häufig die Zinskosten.
- Sondertilgung: Prüfen Sie, ob zusätzliche Rückzahlungen kostenlos oder eingeschränkt möglich sind.
- Vorzeitige Ablösung: Lesen Sie die Regelungen für den Fall eines Verkaufs oder einer Umschuldung.
- Sicherheit: Klären Sie, ob die Bank die Zulassungsbescheinigung Teil II verlangt und wann sie sie zurückgibt.
- Auszahlung: Ermitteln Sie, ob die Bank an den Händler oder auf Ihr Konto zahlt.
- Zusatzkosten: Kontrollieren Sie Bearbeitungsentgelte, optionale Versicherungen und sonstige Vertragskosten.
Eine Kreditvergleichsübersicht kann den ersten Vergleich erleichtern. Entscheiden sollten Sie aber anhand des konkreten Angebots und Ihres persönlichen effektiven Jahreszinses.
Kernaussagen
- Verwendungszweck festlegen: Wenn Sie nur das Fahrzeug finanzieren, spricht die Zweckbindung des Autokredits häufig für die günstigere Lösung. Für Reparaturen, Zubehör oder andere Ausgaben bietet der freie Ratenkredit mehr Spielraum.
- Sicherheit abwägen: Beim Autokredit dient das Fahrzeug häufig als Sicherheit, wobei die Zulassungsbescheinigung Teil II bei der Bank hinterlegt wird. Das kann den Zins senken, schränkt einen Verkauf während der Laufzeit aber ein.
- Effektiven Jahreszins vergleichen: Vergleichen Sie identische Kreditsummen und Laufzeiten anhand von Monatsrate, Gesamtbetrag und effektivem Jahreszins, nicht anhand eines beworbenen Einstiegszinses.
- Verkauf einplanen: Wenn Sie das Fahrzeug vor dem Ende der Finanzierung verkaufen könnten, prüfen Sie die Ablöse- und Freigaberegeln des Autokredits oder wählen Sie einen freien Ratenkredit.
- Laufzeit begrenzen: Wählen Sie keine längere Laufzeit nur wegen einer niedrigeren Rate. Entscheidend ist, dass die Rate tragbar bleibt und die Gesamtzinskosten nicht unnötig steigen.
FAQ
Ist ein Autokredit immer günstiger als ein freier Ratenkredit?
Nein. Autokredite sind oft günstiger, weil das Fahrzeug als Sicherheit dient. Ob ein konkretes Angebot günstiger ist, hängt aber von Bonität, Laufzeit, Kreditsumme und Vertragskosten ab.
Kann ich mit einem Autokredit auch Reparaturen oder Winterreifen bezahlen?
Das hängt vom Vertrag und vom Anbieter ab. Ein zweckgebundener Autokredit ist grundsätzlich für den Fahrzeugkauf gedacht. Ein freier Ratenkredit kann solche zusätzlichen Kosten in der Regel ohne diese Zweckbindung abdecken.
Darf ich ein finanziertes Auto verkaufen?
Bei einem Autokredit müssen Sie den Verkauf häufig mit der Bank abstimmen, weil das Fahrzeug als Sicherheit dient und die Zulassungsbescheinigung Teil II hinterlegt sein kann. Bei einem freien Ratenkredit besteht diese fahrzeugbezogene Bindung grundsätzlich nicht.
Was ist der Zwei-Drittel-Zins?
Der Zwei-Drittel-Zins ist ein veröffentlichter Richtwert. Er zeigt den Zinssatz, den mindestens zwei Drittel der erfolgreichen Kreditkundschaft erhalten haben. Er ist aussagekräftiger als ein besonders niedriger Einstiegszins, ersetzt aber nicht das persönliche Kreditangebot.
Wie vergleiche ich beide Kreditarten fair?
Verwenden Sie dieselbe Kreditsumme und Laufzeit. Vergleichen Sie dann effektiven Jahreszins, Gesamtbetrag, Monatsrate, Sondertilgungen, vorzeitige Ablösung sowie die Anforderungen an Sicherheiten und Nachweise.
Was passiert, wenn ich den Autokredit vorzeitig zurückzahlen möchte?
Die Bedingungen stehen im Kreditvertrag. Prüfen Sie, ob eine Vorfälligkeitsentschädigung oder andere Kosten anfallen und ob kostenlose Sondertilgungen möglich sind, bevor Sie den Kredit abschließen.