
Wenn eine unerwartete Rechnung sofort bezahlt werden muss, suchen viele Verbraucher nach einem Blitzkredit. Meist handelt es sich dabei um einen klassischen Ratenkredit, dessen Antrag, Identitätsprüfung und Auszahlung besonders schnell ablaufen. Der Begriff ist rechtlich nicht geschützt und bezeichnet keine eigene Kreditart.
Eine Auszahlung am selben Tag oder innerhalb weniger Stunden setzt mehrere Bedingungen voraus. Der Anbieter muss den Antrag digital prüfen, Sie müssen sich online identifizieren, die Bank muss den Kredit bewilligen und Ihr Konto muss schnelle Überweisungen empfangen können. Eine schnelle Entscheidung bedeutet daher nicht automatisch, dass das Geld sofort auf dem Konto ist.
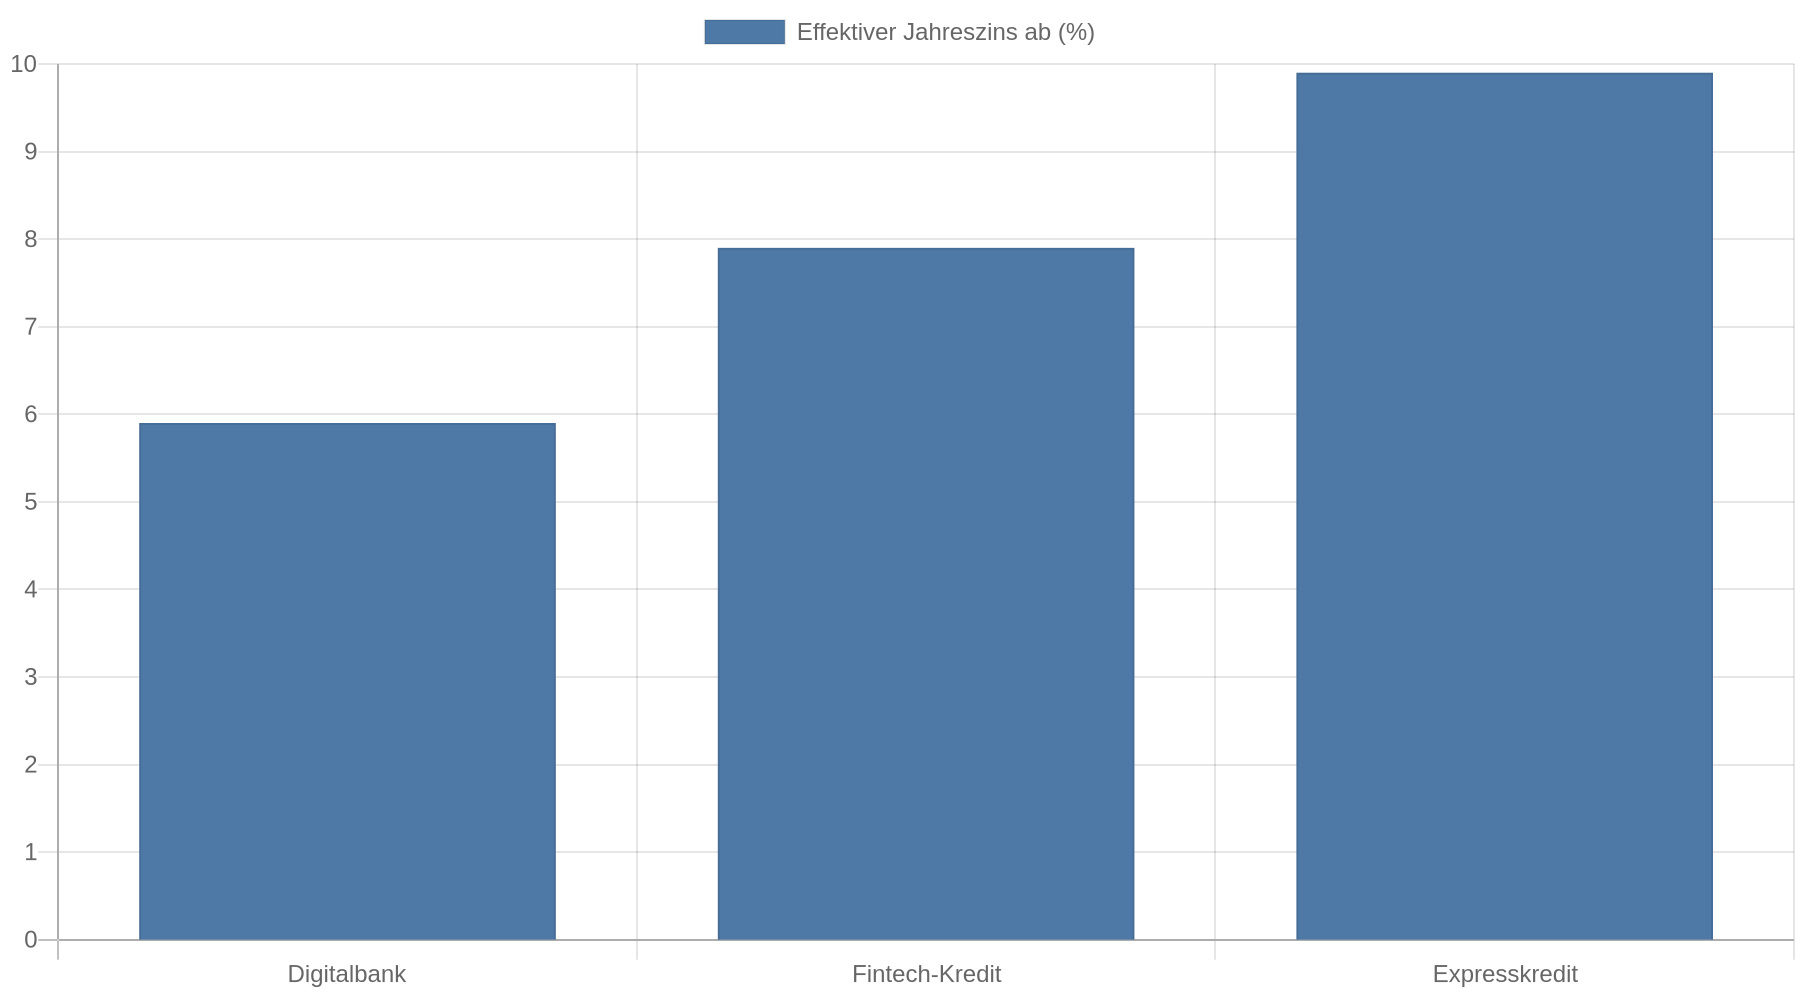
Der wichtigste Vergleichswert bleibt der effektive Jahreszins. Er umfasst die Gesamtkosten des Kredits und macht Angebote mit unterschiedlichen Laufzeiten und Gebühren vergleichbar. Manche Expressangebote sind wegen der schnellen Auszahlung teurer. Ein normaler Onlinekredit ist häufig günstiger.
Wie schnell ein Blitzkredit tatsächlich ausgezahlt wird
Die Geschwindigkeit hängt vor allem davon ab, was nach dem Antrag passiert. Bei einem vollständig digitalen Kredit weisen Sie Ihre Identität per VideoIdent oder mit einem anderen digitalen Verfahren nach. Danach prüft der Kreditgeber Ihr Einkommen, Ihre laufenden Verpflichtungen und Ihre Kreditwürdigkeit. Für diese Prüfung holen Banken häufig Informationen bei der SCHUFA ein. Die SCHUFA ist eine Wirtschaftsauskunftei. Sie verarbeitet unter anderem Daten zu bestehenden Krediten und Zahlungsstörungen.
Nach der Bewilligung unterschreiben Sie den Vertrag digital. Erst dann veranlasst die Bank die Auszahlung. Unterstützt der Anbieter Echtzeitüberweisungen und kann Ihr Girokonto solche Zahlungen empfangen, kommt das Geld deutlich schneller an. Bei einer normalen Überweisung oder einer manuellen Prüfung müssen Sie länger warten.
Ein Eilkredit ist deshalb häufig innerhalb von 24 bis 72 Stunden verfügbar. Bei vollständig automatisierten Angeboten kann die Auszahlung noch am selben Werktag erfolgen. Wochenenden und Feiertage sind ein Sonderfall. Eine Auszahlung ist dann möglich, wenn der Anbieter automatisierte Prüfungen und schnelle Überweisungen anbietet. Eine Auszahlung innerhalb weniger Minuten ist nicht allgemein verfügbar.
Begriffe rund um schnelle Kredite
| Begriff | Was damit meist gemeint ist | Worauf Sie achten sollten |
|---|---|---|
| Onlinekredit | Digitale Beantragung eines Ratenkredits | Die Auszahlung muss nicht besonders schnell erfolgen |
| Sofortkredit | Schnelle Kreditentscheidung nach dem Antrag | Eine sofortige Entscheidung ist nicht gleichbedeutend mit sofortigem Geldeingang |
| Eilkredit | Ratenkredit mit Auszahlung innerhalb kurzer Zeit | Prüfen Sie den tatsächlichen Auszahlungstermin im Vertrag |
| Blitzkredit oder Expresskredit | Werbliche Bezeichnung für eine besonders schnelle Auszahlung | Vergleichen Sie Zins, Gesamtkosten und Zusatzgebühren |
Die Bezeichnungen überschneiden sich. Entscheidend sind die konkreten Vertragsbedingungen und der Zeitpunkt, zu dem die Bank die Auszahlung tatsächlich ausführt.
In fünf Schritten zur schnellen Auszahlung
1. Betrag und Monatsrate knapp kalkulieren
Beantragen Sie nur den Betrag, den Sie für den vorgesehenen Zweck brauchen. Eine höhere Kreditsumme erhöht die Monatsrate und die Gesamtkosten. Prüfen Sie vor dem Antrag, wie viel Geld nach Miete, Energie, Versicherungen, Lebensmitteln und bestehenden Raten regelmäßig übrig bleibt.
Die Rate muss auch dann tragbar bleiben, wenn eine unerwartete Ausgabe hinzukommt. Ein Kredit, der nur bei optimalem Monatsverlauf funktioniert, ist zu hoch angesetzt.
2. Anbieter mit digitalem Ablauf auswählen
Achten Sie auf einen vollständig digitalen Antrag, eine digitale Identitätsprüfung und einen digitalen Vertragsabschluss. Fragen Sie, wann das Geld ausgezahlt wird. Formulierungen wie „sofortige Entscheidung“ beziehen sich häufig auf die Kreditprüfung. Die Überweisung erfolgt erst danach.
Kreditvermittler reichen Ihre Anfrage an Banken weiter und entscheiden selbst nicht über die Kreditvergabe. Die Entscheidung trifft der jeweilige Kreditgeber. Die Verbraucherzentrale warnt vor Vermittlern, die bereits für die Anfrage oder für Unterlagen Geld verlangen.
3. Effektiven Jahreszins und Gesamtrückzahlung vergleichen
Der Sollzins allein reicht für den Vergleich nicht aus. Entscheidend ist der effektive Jahreszins, weil er die Gesamtkosten des Kredits zeigt. Vergleichen Sie außerdem:
- Monatsrate und Laufzeit
- Gesamtrückzahlung
- Gebühren, die anfallen können
- Bedingungen für eine vorzeitige Rückzahlung
- Zeitpunkt und Methode der Auszahlung
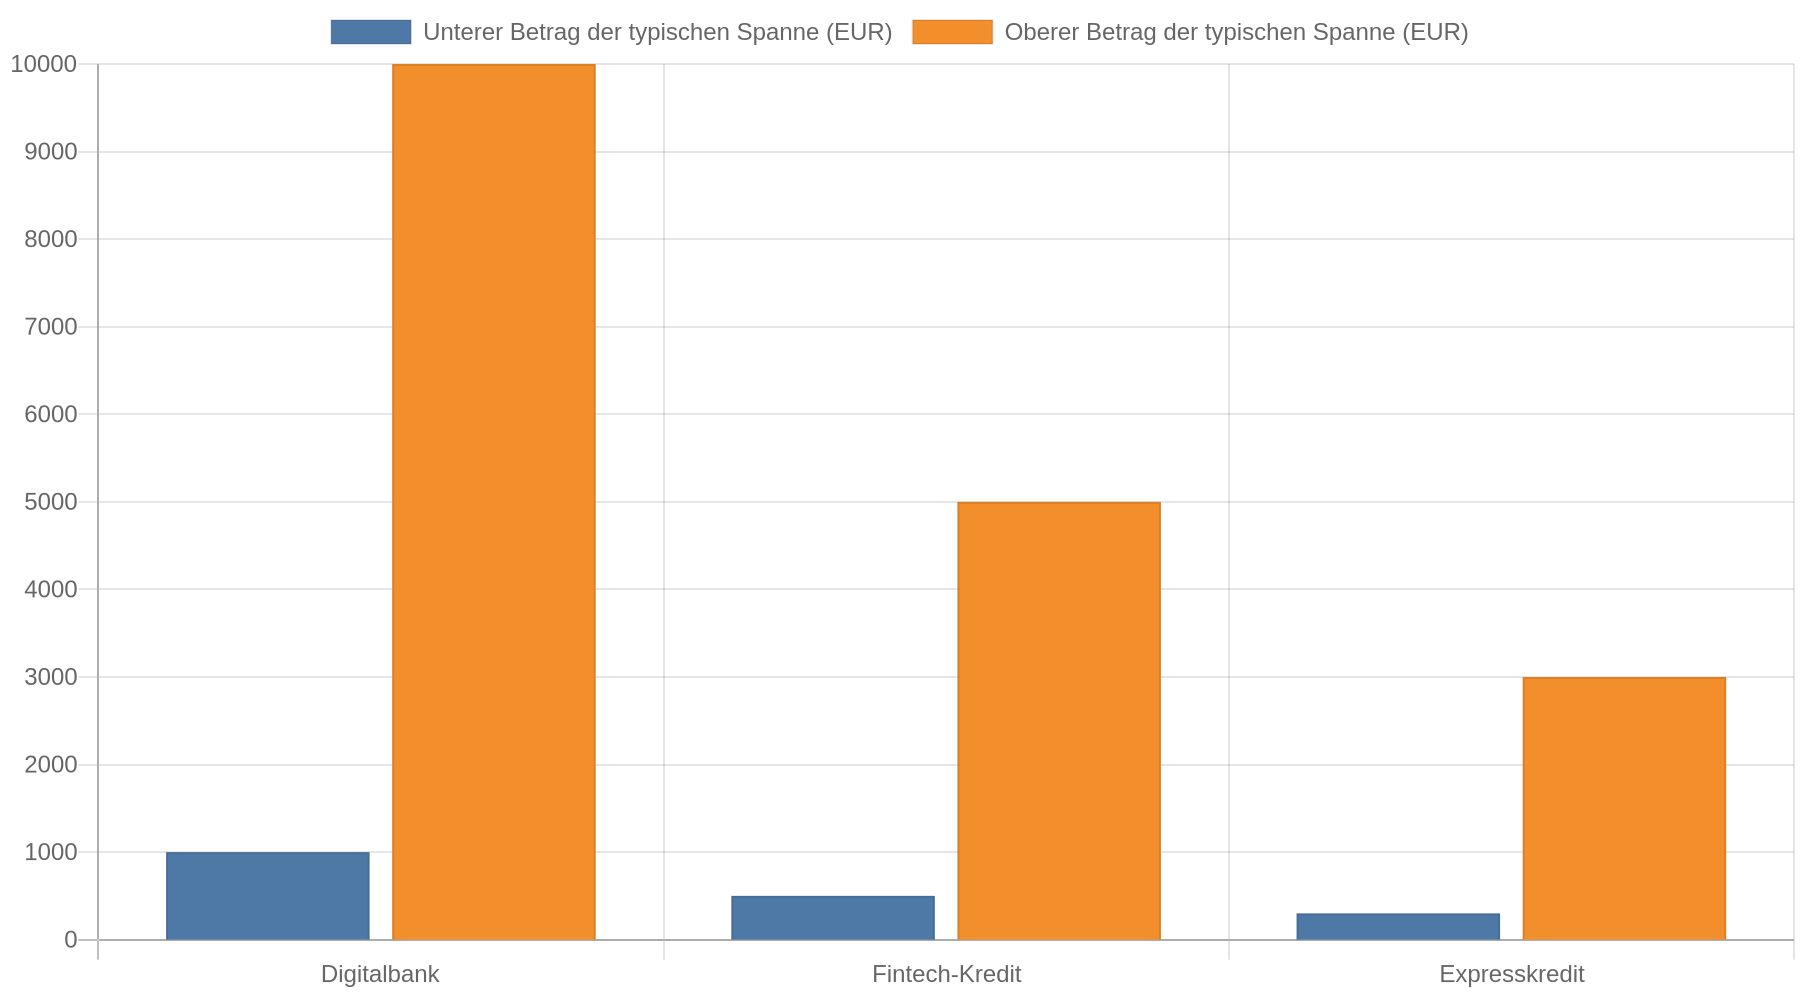
Bei bonitätsabhängigen Angeboten sehen Sie den persönlichen Zinssatz häufig erst im Verlauf des Antrags. Lassen Sie sich dadurch nicht unter Zeitdruck setzen. Laut Stiftung Warentest werben Anbieter oft mit dem niedrigsten Zinssatz einer Spanne. Dieser gilt tendenziell für Kunden mit hohem Einkommen, sicherem Arbeitsplatz und guter Kreditwürdigkeit.
4. Unterlagen vollständig bereithalten
Fehlende oder widersprüchliche Angaben verzögern die Prüfung. Halten Sie deshalb Ihren Personalausweis, Ihre Bankverbindung sowie Nachweise über Einkommen und laufende Verpflichtungen bereit, wenn der Anbieter sie verlangt. Machen Sie vollständige und wahrheitsgemäße Angaben zu Ihren Einnahmen und Ausgaben.
Die Identitätsprüfung führen Sie nur auf der offiziellen Internetseite des Kreditgebers durch. Prüfen Sie die Webadresse und verwenden Sie eine verschlüsselte Verbindung mit https. Öffnen Sie Links aus verdächtigen Nachrichten nicht direkt.
5. Auszahlung und Kontoverbindung prüfen
Lesen Sie vor der Unterschrift, auf welches Konto die Bank auszahlt und welche Bedingungen für die schnelle Überweisung gelten. Ein Girokonto, das Echtzeitüberweisungen empfangen kann, beschleunigt den Geldeingang, garantiert ihn aber nicht. Die Bank muss den Antrag zuerst bewilligen und die Auszahlung freigeben.
Bei einem Kredit am Wochenende sollten Sie besonders genau prüfen, ob der Anbieter auch samstags und sonntags automatisiert arbeitet.
 Manche Banken nehmen Anträge jederzeit an, bearbeiten einzelne Prüfschritte jedoch erst am nächsten Werktag.
Was ein schneller Kredit kostet
Ein kleiner Unterschied beim Zinssatz verändert die Gesamtkosten.
Kreditwürdigkeit und Angebote „ohne SCHUFA“
Ein seriöser Verbraucherkredit setzt eine Prüfung der Kreditwürdigkeit voraus. Banken prüfen dabei unter anderem Einkommen, Ausgaben, bestehende Kredite und Zahlungsstörungen. Viele deutsche Banken fragen dazu die SCHUFA ab. Eine SCHUFA-Abfrage ist aber nur ein Teil der möglichen Bonitätsprüfung.
Angebote mit „ohne SCHUFA“ richten sich häufig an Menschen mit schwacher Bonität. Sie sind mit begrenzten Kreditsummen, hohen Zinsen und einem erhöhten Betrugsrisiko verbunden. Bei sogenannten Schweizer Krediten stammen die Darlehen meist von ausländischen Anbietern und bleiben häufig auf kleinere Summen begrenzt. Auch ein Kredit ohne SCHUFA kann bei ausbleibenden Raten zu einem negativen SCHUFA-Eintrag führen, wenn der Anbieter Zahlungsstörungen meldet.
Eine Kreditbewilligung trotz mittlerer SCHUFA ist möglich, wenn Einkommen und Haushaltsüberschuss stabil sind. Eine schwache Bonität lässt sich jedoch nicht durch ein Versprechen umgehen. Smava erläutert, warum seriöse Kredite eine Prüfung der Zahlungsfähigkeit voraussetzen.
Betrugsrisiken bei Blitzkrediten erkennen
Unseriöse Anbieter nutzen Zeitdruck aus. Meiden Sie Angebote, die eine Auszahlung ohne Prüfung versprechen oder Vorkosten verlangen. Auch vorgeschriebene Zusatzprodukte sind ein Warnzeichen, etwa Prepaid-Kreditkarten, Versicherungen oder kostenpflichtige Mitgliedschaften.
Achten Sie auf ein vollständiges Impressum, den Sitz des Anbieters, eine erreichbare Telefonnummer und klare Angaben zu Zinsen und Gesamtkosten. Zahlen Sie weder für die Kreditanfrage noch für die Bearbeitung im Voraus. Nehmen Sie keine Unterlagen per Nachnahme an. Nach Angaben der Verbraucherzentrale entsteht ein Vermittlungsanspruch grundsätzlich erst, wenn ein Darlehen tatsächlich genehmigt und ausgezahlt wurde.
Besonders auffällig sind Nachrichten mit allgemeiner Anrede, falschen Absenderadressen, sprachlichen Fehlern oder starkem Zeitdruck. Führen Sie VideoIdent nur durch, wenn Sie den Kreditantrag selbst gestartet haben und den Grund der Identifizierung verstehen. Kriminelle können persönliche Daten aus Phishing, Datenlecks oder Schadsoftware verwenden, um Kredite auf fremde Namen zu beantragen. Hinweise zum Kreditbetrug empfehlen unter anderem aktuelle Software, Zwei-Faktor-Authentifizierung und die Nutzung offizieller Anbieterwebseiten.
Entdecken Sie einen fremden Kreditantrag, informieren Sie sofort die Bank, erstatten Sie Anzeige und wenden Sie sich an eine Verbraucherzentrale. Lassen Sie außerdem prüfen, ob bei der SCHUFA ein Sperrvermerk oder eine Betrugsnotiz möglich ist.
Wenn der Kredit zu spät oder zu teuer kommt
Bei einer fälligen Rechnung ist ein Kredit nicht immer die schnellste oder günstigste Lösung. Sprechen Sie bei Miet- oder Energieschulden sofort mit dem Vermieter oder dem Versorger und bitten Sie um eine schriftliche Ratenvereinbarung. Stellen Sie Mietzahlungen nicht einfach ein. Mietrückstände können zur Kündigung führen.
Bei einem kurzfristigen privaten Darlehen von Familie oder Freunden sollten Sie Betrag, Rückzahlungstermine und mögliche Zinsen schriftlich festhalten. Dadurch vermeiden Sie Missverständnisse. Auch ein Vergleich am nächsten Werktag kann sinnvoll sein, wenn die sofortige Auszahlung nicht zwingend erforderlich ist.
Priorisieren Sie bei einem finanziellen Engpass Miete, Energie und Lebensmittel. Die Verbraucherzentrale empfiehlt, frühzeitig Unterstützung zu beantragen und alle Verpflichtungen zu erfassen. Eine neue Rate verschärft die Lage, wenn bereits mehrere Zahlungen ausstehen.
Kernaussagen
- Vergleichen Sie den effektiven Jahreszins: Entscheidend sind Gesamtrückzahlung, Laufzeit und Monatsrate, nicht die Werbeaussage „sofort“.
- Prüfen Sie den Auszahlungsvorgang: Digitale Identifikation, automatisierte Prüfung und Echtzeitüberweisung beschleunigen den Geldeingang, ersetzen aber keine Kreditbewilligung.
- Beantragen Sie nur eine tragbare Summe: Die Rate muss auch nach Miete, Energie, Lebensmitteln und bestehenden Verpflichtungen sicher bezahlbar bleiben.
- Lehnen Sie Vorkosten ab: Vorauszahlungen, Nachnahme-Unterlagen und verpflichtende Zusatzprodukte sprechen gegen einen seriösen Kreditvermittler.
- Suchen Sie bei Zahlungsproblemen zuerst das Gespräch: Eine schriftliche Ratenvereinbarung mit Vermieter oder Versorger verhindert häufig höhere Folgekosten.
FAQ
Bekomme ich einen Blitzkredit noch am selben Tag?
Ob das klappt, richtet sich nach dem Anbieter und der Uhrzeit. Auch Ihre Bonitätsprüfung und die Überweisungsart spielen eine Rolle. Eine Auszahlung am selben Tag ist bei vollständig digitalen Abläufen möglich, aber nicht bei jedem Antrag und nicht an jedem Wochenende.
Ist eine sofortige Kreditentscheidung dasselbe wie eine sofortige Auszahlung?
Nein. Die Entscheidung beantwortet, ob der Kreditgeber den Antrag annimmt. Danach müssen Vertrag und Auszahlung noch abgeschlossen beziehungsweise ausgeführt werden.
Wie kann ich die Auszahlung beschleunigen?
Wählen Sie einen Anbieter mit digitaler Identifikation und digitalem Vertragsabschluss. Halten Sie Ihre Angaben und Nachweise vollständig bereit und verwenden Sie ein Girokonto, das Echtzeitüberweisungen empfangen kann.
Kann ich einen Blitzkredit trotz negativer SCHUFA erhalten?
Eine negative SCHUFA erschwert die Kreditaufnahme und führt häufig zu einer Ablehnung oder einem höheren Zinssatz. Angebote ohne SCHUFA-Prüfung sind selten. Wenn es sie gibt, sind sie oft teuer und mit einem erhöhten Betrugsrisiko verbunden.
Muss ich für einen schnellen Kredit Vorkosten zahlen?
Seriöse Anbieter verlangen keine Vorauszahlung für die Anfrage oder Bearbeitung. Zahlen Sie kein Geld, bevor ein Kreditvertrag wirksam zustande gekommen und das Darlehen ausgezahlt worden ist.
Was mache ich, wenn ich bereits auf ein betrügerisches Angebot reagiert habe?
Kontaktieren Sie sofort Ihre Bank und den vermeintlichen Kreditgeber. Sichern Sie Nachrichten und Zahlungsbelege. Erstatten Sie Anzeige. Eine Verbraucherzentrale oder ein Rechtsbeistand kann die nächsten Schritte begleiten; bei Identitätsmissbrauch sollten Sie außerdem die SCHUFA informieren.
Ist ein Blitzkredit günstiger als der Dispokredit?
Ein Ratenkredit ist häufig günstiger und planbarer als ein dauerhaft genutzter Dispositionskredit. Vergleichen Sie dennoch den konkreten effektiven Jahreszins, die Laufzeit und die Möglichkeit, den Betrag kurzfristig zurückzuzahlen.