
Wer in Deutschland einen Kredit für ein Auto, eine Renovierung, eine Umschuldung oder eine größere Anschaffung sucht, sollte zuerst die tragbare Monatsrate festlegen. Danach können Sie Angebote vergleichen. Ein günstiger Kredit hat nicht automatisch den niedrigsten beworbenen Zinssatz. Entscheidend sind der effektive Jahreszins, die Gesamtkosten, die Laufzeit und eine Rate, die dauerhaft in Ihr Budget passt.
Der effektive Jahreszins enthält neben dem Sollzins auch weitere verpflichtende Kreditkosten. Er eignet sich deshalb besser für den Vergleich als ein niedriger Werbezins, der nur unter bestimmten Voraussetzungen gilt. Außerdem prüfen Banken Einkommen, Ausgaben, bestehende Schulden und die Bonität. Diese beschreibt, wie wahrscheinlich ein Kreditnehmer seine Zahlungen zuverlässig leistet.
Eine Finanzierung bleibt bezahlbar, wenn Sie vor dem Antrag realistisch rechnen, mehrere Angebote mit denselben Eckdaten vergleichen und Zusatzkosten prüfen. Seien Sie besonders vorsichtig bei Angeboten mit „ohne Schufa“, Vorauszahlungen oder einer aufgedrängten Restschuldversicherung.
Die passende Kreditsumme aus dem Budget ableiten
Beginnen Sie mit einer Haushaltsrechnung. Notieren Sie Ihre regelmäßigen Nettoeinnahmen und Ausgaben für Miete, Energie, Versicherungen, Lebensmittel, Mobilität, Unterhalt, bestehende Kredite und Rücklagen. Berücksichtigen Sie auch unregelmäßige Kosten wie Reparaturen, Nachzahlungen und Urlaub. Teilen Sie Jahreskosten durch zwölf, damit sie im Monatsbudget erscheinen.
Für Immobilienfinanzierungen verwenden viele Banken eine begrenzte Rate des Nettoeinkommens als grobe Orientierung. Die Verbraucherzentrale zur Finanzierbarkeit einer Immobilie weist zugleich darauf hin, dass die individuellen Lebenshaltungskosten entscheidend bleiben. Für einen gewöhnlichen Ratenkredit ist eine solche pauschale Prozentmarke keine allgemeingültige Vorgabe. Eine hohe Rate kann trotz ausreichendem Einkommen problematisch sein, wenn bereits andere Verpflichtungen bestehen.
Ihr tatsächlicher finanzieller Spielraum gibt eine bessere Orientierung:
Monatlicher Überschuss = Nettoeinkommen minus laufende Ausgaben minus Rücklagen
Lassen Sie zwischen diesem Überschuss und der geplanten Rate ungefähr zehn Prozent Luft. So bleibt Geld für unerwartete Ausgaben übrig. Wenn Sie im vergangenen Jahr regelmäßig einen bestimmten Betrag sparen konnten, zeigt das außerdem, welche Rate im Alltag tragbar ist.
Bei einer Immobilienfinanzierung können Sie die bisherige Kaltmiete und Ihre bisherige Sparleistung in die Rechnung einbeziehen. Zusätzlich müssen Sie Eigentümerkosten wie Instandhaltung, Versicherungen, Grundsteuer und Nebenkosten berücksichtigen.
Rechenbeispiel für eine Immobilienfinanzierung
Bei einem Verbraucherkredit gilt: Eine längere Laufzeit senkt die Monatsrate, erhöht aber in der Regel die Summe der gezahlten Zinsen. Wählen Sie deshalb die kürzeste Laufzeit, deren Rate auch bei steigenden Alltagskosten tragbar bleibt.
Angebote richtig vergleichen
Vergleichen Sie Kredite immer mit derselben Kreditsumme und Laufzeit. Prüfen Sie dabei mindestens:
| Vergleichspunkt | Warum er zählt |
|---|---|
| Effektiver Jahreszins | Zeigt die jährlichen Kreditkosten unter den angegebenen Bedingungen besser als der reine Sollzins |
| Gesamtrückzahlung | Zeigt, welchen Betrag Sie insgesamt zurückzahlen |
| Monatsrate | Muss dauerhaft in Ihr Budget passen |
| Laufzeit | Eine längere Laufzeit senkt die Rate, verteuert aber häufig den Kredit |
| Sondertilgungen | Erlauben eine schnellere Rückzahlung, wenn zusätzliches Geld verfügbar ist |
| Vorzeitige Ablösung | Kann Kosten verursachen, wenn eine Vorfälligkeitsentschädigung anfällt |
| Auszahlung und Zweckbindung | Bestimmen, wann und wie Sie das Geld verwenden können |
| Zusatzprodukte | Versicherungen oder Gebühren erhöhen die Finanzierungskosten |
Kreditvergleichsportale geben einen Überblick über den Markt, zeigen aber nicht jedes Angebot und ersetzen nicht die Vertragsprüfung. Der angezeigte Zins gilt häufig nur für einen Teil der Interessenten. Entscheidend ist der persönliche Zins im verbindlichen Angebot.
Kennzeichnen Sie mehrere Anfragen zunächst als Konditionsanfrage. Sie dient dem Vergleich und beeinflusst die Bonitätsbewertung weniger stark als ein formeller Kreditantrag. Lesen Sie vor dem Absenden trotzdem die Hinweise des jeweiligen Anbieters.
Finanztip empfiehlt, Kreditangebote über Vergleichsrechner zu prüfen und die Vertragsbedingungen im Detail zu vergleichen. Besonders wichtig ist, nicht nur auf die Monatsrate zu achten. Eine kleine Rate über eine lange Laufzeit kann insgesamt deutlich teurer sein.
Die eigene Bonität vor dem Antrag prüfen
Banken bewerten das Ausfallrisiko anhand mehrerer Angaben. Dazu zählen Einkommen, Beschäftigungsverhältnis, bestehende Kredite, Kontoführung und Daten von Auskunfteien. Die Schufa ist eine deutsche Wirtschaftsauskunftei. Sie verarbeitet unter anderem Daten zu Vertrags- und Zahlungsverhältnissen.
Seit dem 17. März 2026 stellt die Schufa ihren neuen Score auf einer Skala von 100 bis 999 Punkten dar und legt zwölf Berechnungskriterien offen. Der neue Score wird laut Verbraucherzentrale zum Start jedoch nur von rund 25 Prozent der Vertragspartner genutzt.
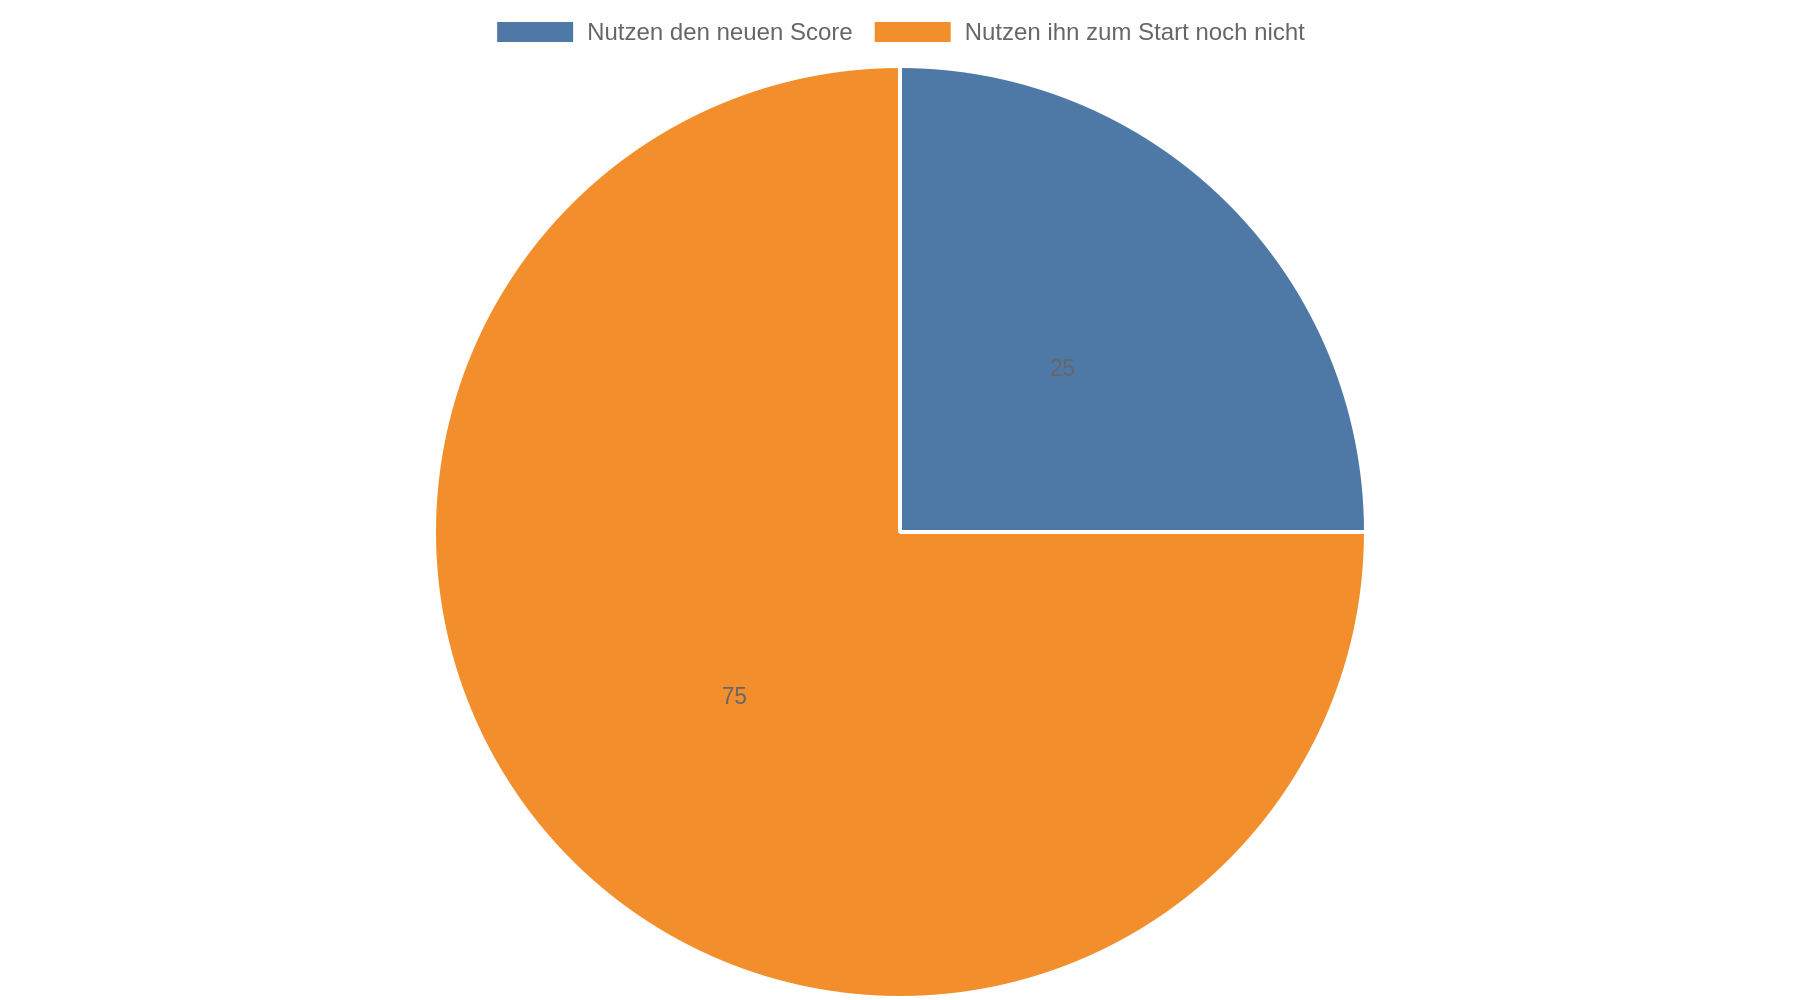 Deshalb können weiterhin andere Branchen-Scores in Kreditentscheidungen einfließen.
Fordern Sie vor einem Kreditantrag eine kostenlose Datenkopie nach Artikel 15 der Datenschutz-Grundverordnung an. Prüfen Sie die Kopie auf Namen und Adressen sowie auf erledigte Forderungen und laufende Verträge. Lassen Sie falsche oder veraltete Einträge bei der Schufa und gegebenenfalls beim meldenden Unternehmen korrigieren.
Korrekte negative Einträge lassen sich nicht seriös „löschen“. Sinnvoll sind pünktliche Zahlungen, wenige laufende Kredite und der Verzicht auf unnötige Kreditanfragen. Begleichen Sie offene Forderungen, verschwindet ein Eintrag außerdem nicht immer sofort. Für die Speicherdauer gelten gesetzliche und vertragliche Regeln.
Zusatzkosten kritisch prüfen
Restschuldversicherung
Eine Restschuldversicherung soll die Kreditrate zum Beispiel bei Tod, Arbeitslosigkeit oder längerer Krankheit absichern. Die Verbraucherzentralen bewerten solche Versicherungen häufig als teuer und leistungsschwach. Ausschlüsse und Wartezeiten begrenzen die Leistung. Die Verbraucherzentrale zu Restschuldversicherungen rät deshalb in vielen Fällen davon ab.
Seit dem 2. Januar 2025 darf eine Restschuldversicherung erst eine Woche nach dem Kreditvertrag abgeschlossen werden. Diese Frist gibt Ihnen Zeit, die Versicherung unabhängig vom Kredit zu prüfen. Rechnen Sie die Prämie vollständig in die Gesamtkosten ein und fragen Sie, welche konkreten Fälle tatsächlich versichert sind.
Kreditkarten und „Später bezahlen“
Revolving-Kreditkarten erlauben es, offene Beträge in Teilzahlungen zurückzuführen. Dabei können effektive Jahreszinsen von bis zu 25 Prozent anfallen. Zahlen Sie den offenen Betrag nicht vollständig zurück, prüfen Sie den Zinssatz und stellen Sie nach Möglichkeit auf eine vollständige Monatszahlung um.
Auch „Jetzt kaufen, später bezahlen“-Angebote erschweren die Übersicht über mehrere kleine Verpflichtungen. Bei Kleinstkrediten müssen Zahlungsdienstleister derzeit nicht in jedem Fall eine Kreditwürdigkeitsprüfung durchführen. Führen Sie deshalb selbst eine Liste aller offenen Teilzahlungen. Mehrere kleine Raten können zusammen ein Budgetproblem ergeben.
Seriöse Anbieter von Kreditfallen unterscheiden
Ein Kreditvermittler vergibt selbst kein Darlehen. Er leitet Ihre Anfrage an Banken weiter. Diese entscheiden über Annahme, Kreditsumme und Zinssatz. Die Verbraucherzentrale zu unseriösen Kreditangeboten warnt besonders vor Angeboten mit „ohne Schufa“ oder „Soforthilfe“.
Leisten Sie keine Vorauszahlung für die angebliche Vermittlung eines Kredits. Eine Vergütung des Vermittlers steht nach den Informationen der Verbraucherzentrale nur zu, wenn das Darlehen tatsächlich genehmigt und ausgezahlt wurde und die Vergütung schriftlich vereinbart ist.
Achten Sie außerdem auf folgende Warnzeichen:
- Gebühren für eine angebliche Vorprüfung, für Unterlagen oder für einen Hausbesuch vor der Auszahlung
- Druck zur sofortigen Unterschrift
- eine Versicherung, Karte oder Mitgliedschaft als Voraussetzung
- unklare Anbieterangaben und keine nachvollziehbare Vertragsadresse
- Werbeaussagen, die eine Kreditzusage unabhängig von Einkommen und Bonität versprechen
Eine seriöse Bank kann einen Kreditantrag ablehnen. Solange sie nicht entschieden hat, kann kein Vermittler eine Auszahlung verbindlich versprechen.
Umschuldung nur mit Gesamtrechnung
Eine Umschuldung ersetzt einen oder mehrere bestehende Kredite durch einen neuen Kredit. Sie kann sich lohnen, wenn der neue effektive Jahreszins niedriger ist, sich Ihre finanzielle Situation verbessert hat oder ein teurer Dispokredit abgelöst wird.
Vergleichen Sie nicht nur die neue Monatsrate. Fordern Sie bei der bisherigen Bank eine Ablösebescheinigung an. Darin sollten die Restschuld, der Ablösebetrag und mögliche Kosten für die vorzeitige Rückzahlung stehen. Addieren Sie anschließend:
- Ablösebetrag des alten Kredits
- Zinsen und Gebühren für den neuen Kredit
- mögliche Vorfälligkeitsentschädigung
- Kosten für optionale Zusatzprodukte
Eine Umschuldung spart Geld, wenn der neue Kredit insgesamt weniger kostet als die bisherige Finanzierung. Eine niedrigere Rate reicht dafür nicht aus, wenn die neue Laufzeit deutlich länger ist.
Bei allgemeinen Verbraucherdarlehen ist die Vorfälligkeitsentschädigung gesetzlich begrenzt: Sie darf höchstens 1 Prozent der vorzeitig zurückgezahlten Restschuld betragen, bei einer Restlaufzeit von weniger als zwölf Monaten höchstens 0,5 Prozent. Prüfen Sie den konkreten Vertrag und die rechtliche Einordnung des Darlehens.
Für Baufinanzierungen gelten besondere Regeln. Läuft der Vertrag seit mindestens zehn Jahren, besteht unter bestimmten Voraussetzungen ein Kündigungsrecht ohne Vorfälligkeitsentschädigung. Die Kündigung muss innerhalb von sechs Monaten nach Ablauf der Zehnjahresfrist erfolgen. Lassen Sie die Frist bei einer Immobilienfinanzierung genau berechnen.
Was bei Zahlungsschwierigkeiten zu tun ist
Warten Sie nicht, bis mehrere Raten ausfallen. Kontaktieren Sie die Bank frühzeitig und prüfen Sie eine Stundung, eine Anpassung der Rate oder eine Umschuldung. Lassen Sie jede Vereinbarung schriftlich festhalten.
Wer die Kreditrate nicht zahlt, riskiert Mahnkosten, negative Zahlungseinträge und unter Umständen die Kündigung des Kredits. Ein neuer Kredit löst das Problem nur, wenn die Rate danach tatsächlich tragbar ist. Bei dauerhaften finanziellen Schwierigkeiten hilft eine gemeinnützige Schuldnerberatung bei der Haushaltsrechnung und bei Gesprächen mit Gläubigern.
Auch kleine Raten schützen nicht zuverlässig vor finanzieller Überlastung. Laut der von der BaFin zitierten Entwicklung des Schuldneratlas waren 2025 rund 5,67 Millionen Erwachsene überschuldet. Planen Sie deshalb auch bei kleinen Krediten die gesamte Rückzahlung und nicht nur den Kaufpreis.
Kernaussagen
- Berechnen Sie zuerst die Rate: Nutzen Sie Ihre tatsächlichen Einnahmen, Ausgaben und Rücklagen und lassen Sie einen Puffer für unerwartete Kosten.
- Vergleichen Sie den effektiven Jahreszins: Prüfen Sie zusätzlich Gesamtrückzahlung, Laufzeit, Sondertilgungen und mögliche Ablösekosten.
- Kontrollieren Sie Ihre Bonitätsdaten: Fordern Sie vor dem Kreditantrag eine kostenlose Datenkopie an und lassen Sie falsche Einträge korrigieren.
- Meiden Sie Vorauszahlungen und Schufa-Versprechen: Kreditvermittler entscheiden nicht über die Darlehensvergabe. Für einen seriösen Kredit ist außerdem eine ausreichende Bonität nötig.
- Rechnen Sie eine Umschuldung vollständig durch: Geld sparen Sie mit einer niedrigeren Monatsrate nur, wenn alle Zinsen, Gebühren und Vorfälligkeitskosten berücksichtigt sind.
FAQ
Wie finde ich den günstigsten Kredit?
Vergleichen Sie mehrere Angebote mit derselben Kreditsumme und Laufzeit. Maßgeblich sind der persönliche effektive Jahreszins und die Gesamtrückzahlung, nicht nur ein beworbener Einstiegszins oder eine niedrige Monatsrate.
Wie hoch darf meine Kreditrate sein?
Für Immobilienfinanzierungen gilt eine begrenzte Rate des Nettoeinkommens als grobe Faustformel vieler Banken. Bei jedem Kredit müssen Sie zusätzlich Ihre tatsächlichen Lebenshaltungskosten, bestehende Raten und einen finanziellen Puffer berücksichtigen.
Wie verbessere ich meine Chancen auf einen günstigen Kredit?
Prüfen Sie zunächst Ihre Schufa-Daten, korrigieren Sie Fehler und vermeiden Sie mehrere formelle Kreditanträge in kurzer Zeit. Ein regelmäßiges Einkommen, eine nachvollziehbare Haushaltsrechnung und wenige bestehende Verpflichtungen verbessern die Ausgangslage, garantieren aber keine Kreditzusage.
Ist ein Kredit ohne Schufa seriös?
Angebote mit „ohne Schufa“ oder „Soforthilfe“ sind ein Warnsignal. Eine Bank muss die Kreditwürdigkeit prüfen, und ein Vermittler kann die Entscheidung nicht selbst treffen.
Lohnt sich eine Restschuldversicherung?
In vielen Fällen stehen die Kosten nicht im Verhältnis zum begrenzten Versicherungsschutz. Prüfen Sie Ausschlüsse, Wartezeiten und die gesamte Prämie, bevor Sie unterschreiben. Seit Januar 2025 muss zwischen Kreditvertrag und Restschuldversicherung eine Woche liegen.
Wann ist eine Umschuldung sinnvoll?
Eine Umschuldung kommt infrage, wenn der neue Kredit einschließlich aller Gebühren und Ablösekosten günstiger ist. Das gilt beispielsweise bei einem teuren Dispokredit oder wenn ein bestehender Kredit zu einem deutlich höheren Zinssatz läuft.
Was passiert, wenn ich die Rate nicht mehr zahlen kann?
Sprechen Sie sofort mit der Bank und lassen Sie sich mögliche Lösungen schriftlich bestätigen. Bei länger andauernden Schwierigkeiten unterstützt eine gemeinnützige Schuldnerberatung bei der weiteren Planung.