
Wer in Deutschland einen Ratenkredit sucht, aber nicht bei einer einzelnen Bank anfragen möchte, kann Creditolo als Vermittler nutzen. Creditolo nimmt Ihre Kreditanfrage entgegen und leitet sie an mögliche Partnerbanken weiter. Über die Zusage und den Zinssatz entscheidet die Bank, die den Kredit vergibt.
Creditolo richtet sich auch an Menschen, deren Bonität, also die Einschätzung ihrer Fähigkeit, einen Kredit zurückzuzahlen, die Kreditsuche erschwert. Eine Kreditzusage oder günstige Konditionen sind damit nicht garantiert. Entscheidend sind das konkrete Angebot, die darin genannte Bank und die Kosten im Kreditvertrag.
Creditolo vermittelt Kredite, vergibt sie aber nicht selbst
Creditolo tritt als creditolo GmbH auf und nennt Halle als Geschäftsadresse. Creditolo vermittelt Kredite und vergibt sie nicht selbst. Die Gesellschaftsform allein sagt nichts darüber aus, wem das Unternehmen gehört. Wer Eigentümer und Geschäftsführung prüfen möchte, sollte das Impressum und den Handelsregistereintrag heranziehen.
Für die gewerbliche Vermittlung von Darlehen ist grundsätzlich eine Erlaubnis nach § 34c der Gewerbeordnung relevant. Verbraucherinnen und Verbraucher können die Angaben dazu im Impressum und im Vermittlerregister der zuständigen IHK prüfen. Die BaFin-Unternehmensdatenbank dient der Suche nach beaufsichtigten Unternehmen; ein Vermittlerstatus bedeutet nicht, dass Creditolo selbst eine Bank ist.
Hier geht es zum passenden Kredit
Creditolo leitet Kreditanfragen an passende Kreditgeber weiter. Vermittlungsportale erhalten für erfolgreiche Vermittlungen häufig eine Vergütung von Banken. Vor einem Vermittlungsvertrag müssen Vergütung und mögliche Zahlungen Dritter offengelegt werden, wie die Kreditzentrale zu Kreditportalen erläutert. Lesen Sie deshalb die Vergütungsangaben, bevor Sie einen Vertrag unterschreiben.
So läuft die Kreditanfrage ab
Sie geben zunächst an, welchen Betrag und welche Rückzahlungsdauer Sie suchen, und machen Angaben zu Ihrer finanziellen Situation. Creditolo prüft die Anfrage und sucht nach Angeboten von Partnerbanken.
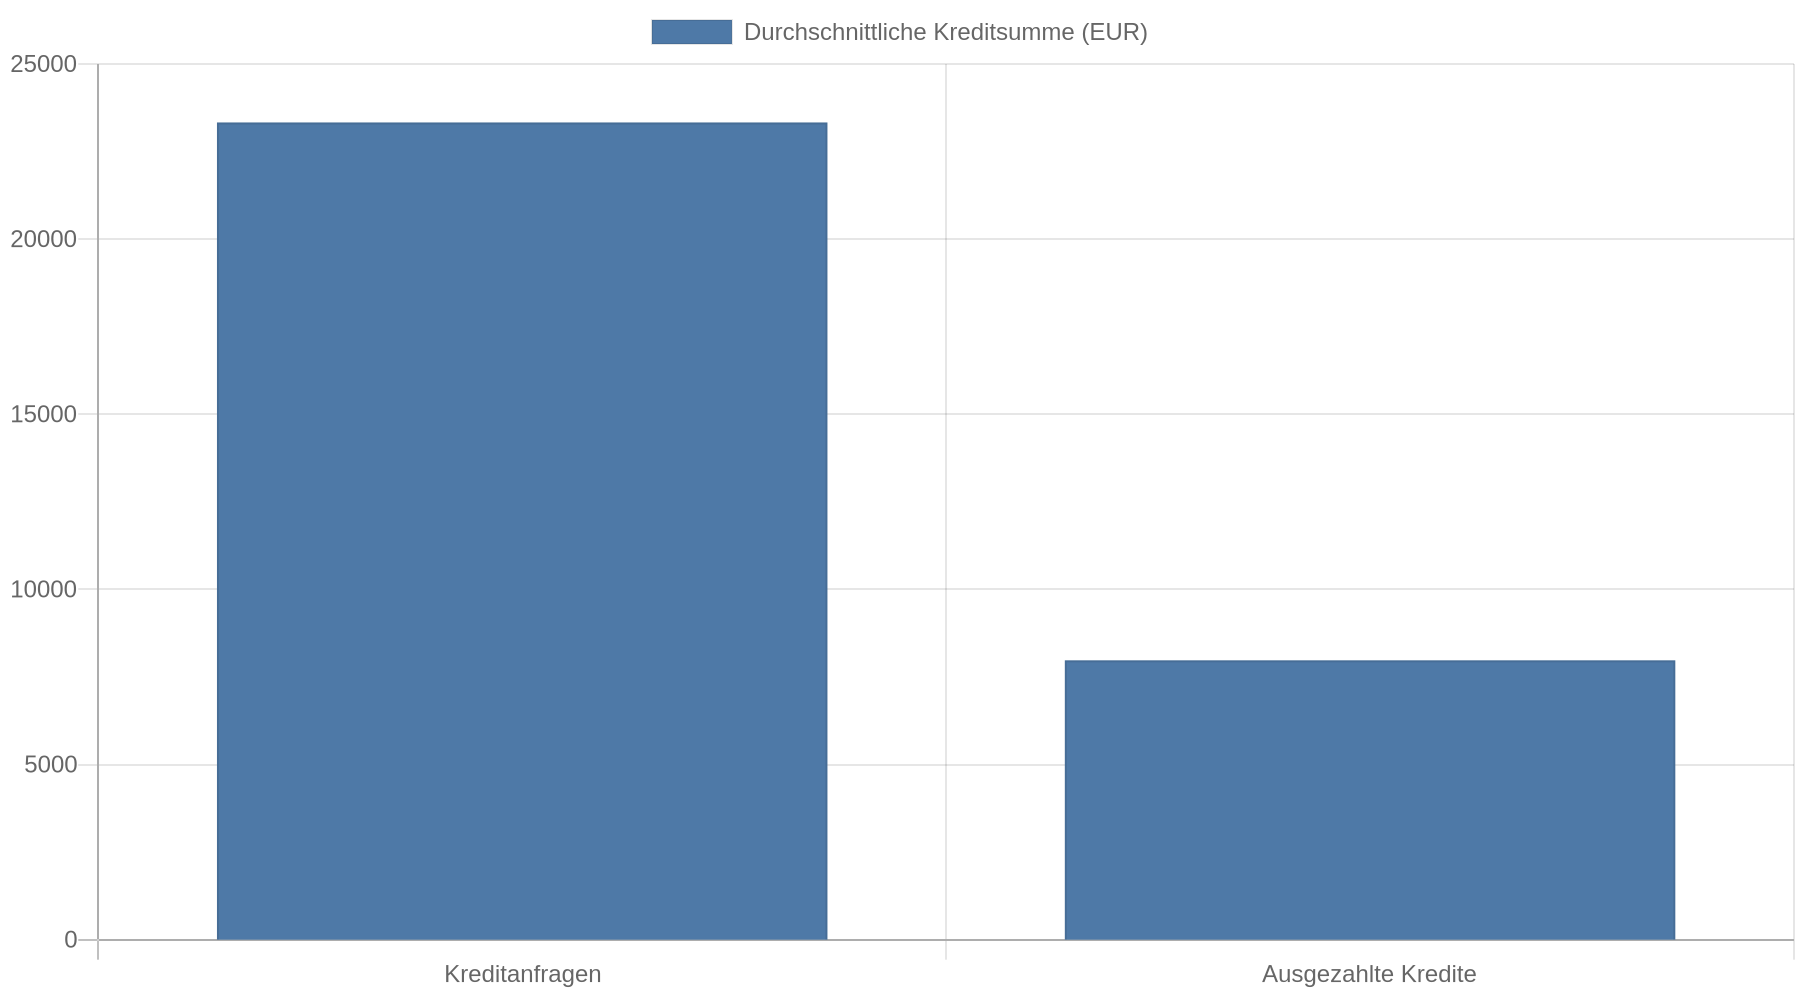 Die Kreditentscheidung trifft die jeweilige Bank. Die Anbieterangaben nennen weder eine aktuelle Gesamtzahl der Partnerbanken noch eine verlässliche Liste ihrer Namen. Achten Sie daher im konkreten Angebot darauf, welche Bank den Kredit tatsächlich bereitstellt.
Laut einer externen Anbieterübersicht vermittelt Creditolo Raten- und Rahmenkredite. Für Kredite ohne SCHUFA verweist die Übersicht ebenfalls auf Angebote. Die Produktangaben stammen aus Juli 2026. Prüfen Sie vor einer Anfrage die Bedingungen im aktuellen Angebot. (Konditionenübersicht zu Creditolo, Stand: Juli 2026)
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Auch Umschuldungen gehören zum vermittelten Angebot: Dabei wird ein neuer Kredit genutzt, um bestehende Darlehen abzulösen. Creditolo beschreibt auf seiner Statistikseite, dass es bei einer passenden Situation eine Umschuldungslösung oder einen geringeren Kreditbetrag vorschlagen kann. Ob Selbstständige einen Kredit erhalten, hängt von den Anforderungen der jeweiligen Partnerbank ab. Prüfen Sie die Bedingungen im individuellen Angebot.
Was die SCHUFA-Anfrage bedeutet
Eine Konditionsanfrage, also eine Anfrage zu möglichen Kreditbedingungen, wird laut Kreditzentrale im SCHUFA-Score anders behandelt als eine Kreditanfrage, die als solche gespeichert wird. Entscheidend ist, welche Art von Anfrage übermittelt wird. Creditolo empfiehlt auf der eigenen Statistikseite zur Kreditvermittlung, die SCHUFA-Klausel zu akzeptieren, damit die Anfrage umfassend geprüft werden kann.
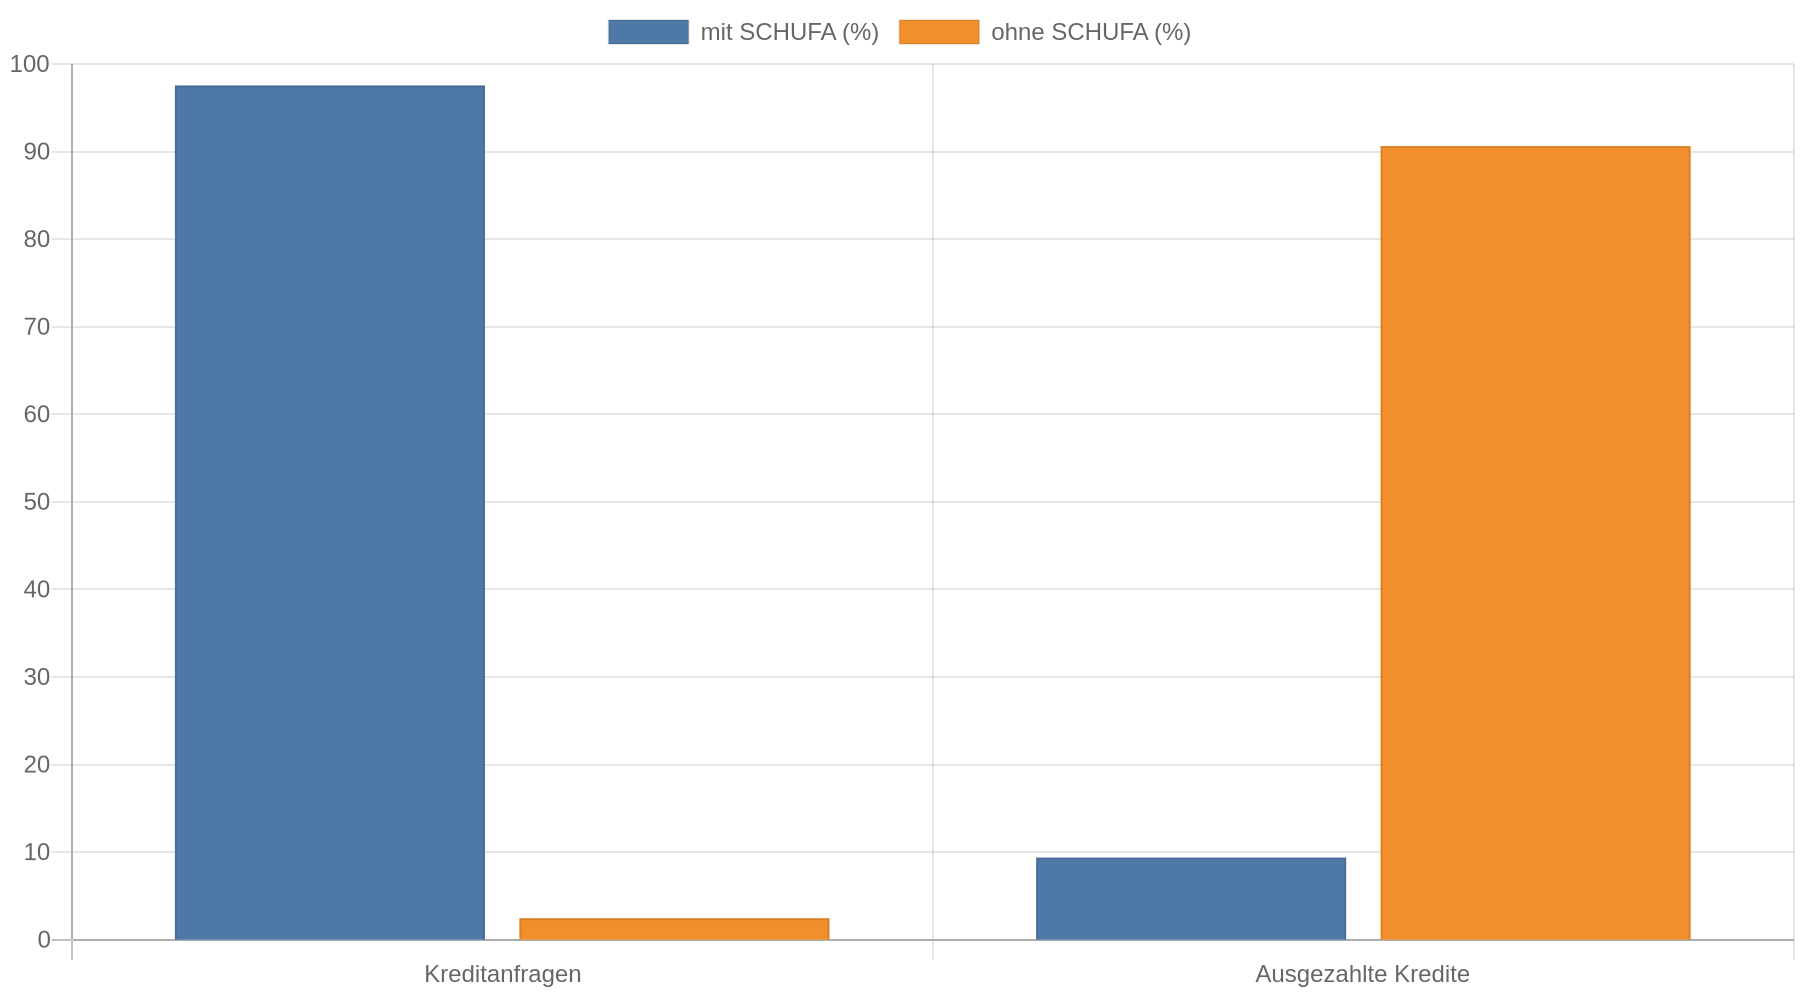 Daraus folgt keine pauschale Zusage, dass jede Anfrage schufaneutral bleibt.
Prüfen Sie vor dem Absenden der Anfrage den Wortlaut der Einwilligung. Wenn Ihnen die SCHUFA-Wirkung wichtig ist, fragen Sie Creditolo ausdrücklich, welche Anfrage an die Auskunftei übermittelt wird und wie sie dort gespeichert wird.
Zinsen und Kosten hängen vom persönlichen Angebot ab
Laut einer Konditionenübersicht ist die Anfrage kostenfrei und ohne Vorkosten. Eine Vermittlungsvergütung oder weitere Kosten sollten Sie trotzdem im Vermittlungsvertrag und im Kreditangebot prüfen. Die Vergütung eines Darlehensvermittlers wird nach § 655c BGB grundsätzlich erst fällig, wenn das Darlehen ausgezahlt wurde und die Widerrufsfrist abgelaufen ist. Eine Erläuterung zu Kreditportal-Kosten beschreibt außerdem die Pflicht, über Vergütung und Zahlungen Dritter zu informieren.
Kredit kostenlos und Schufa-neutral anfragen
Die folgende Übersicht gibt die in einer Konditionenübersicht genannten Angaben wieder. Sie ersetzt kein persönliches Angebot:
| Angabe | Genannter Wert |
|---|---|
| Effektiver Jahreszins | 1,95 % bis 19,49 % |
Stand: Juli 2026. Die Angaben beruhen auf der Konditionenübersicht zu Creditolo, die Anbieterangaben wiedergibt. Der niedrigste beworbene Zins gilt nicht automatisch für jede Person. Die tatsächlichen Konditionen hängen unter anderem von Bonität und Einkommen ab. Auch Kreditbetrag, Laufzeit und Partnerbank spielen eine Rolle.
Vergleichen Sie im Angebot vor allem den effektiven Jahreszins, die Monatsrate und den Gesamtbetrag. Der effektive Jahreszins berücksichtigt wesentliche Kreditkosten und eignet sich besser zum Vergleich als ein isolierter Sollzins. Prüfen Sie auch, ob eine Vermittlungsvergütung anfällt und ob sie im Vertrag klar ausgewiesen ist.
Beratung, Unterlagen und Auszahlung
Creditolo leitet Anfragen an Banken weiter. Deshalb bestimmt die jeweilige Bank, wie Sie den Vertrag abschließen, Ihre Identität nachweisen und das Geld erhalten. Aus den öffentlichen Anbieterangaben lässt sich kein einheitlicher Ablauf mit verbindlicher telefonischer Beratung, Kontoblick oder Video-Ident ableiten. Ein Kontoblick bedeutet, dass Kundinnen und Kunden einer Bank den digitalen Einblick in bestimmte Kontodaten zur Prüfung erlauben. Video-Ident ist eine Identitätsprüfung per Videoverbindung.
Fragen Sie vor der Unterschrift, welche Unterlagen die Bank verlangt und wie Sie sich identifizieren. Halten Sie Einkommensnachweise und Angaben zu bestehenden Krediten bereit, sofern die Bank sie anfordert. Den tatsächlichen Auszahlungstermin erfahren Sie erst, wenn die Bank den Antrag geprüft und den Vertrag angenommen hat.
Einzelne Trustpilot-Bewertungen berichten von Auszahlungen innerhalb weniger Tage, darunter Zeiträume von zwei bis fünf Tagen. Solche Erfahrungsberichte sind Einzelfälle und keine verlässliche Zusage für die eigene Auszahlung. Planen Sie daher nicht mit einem bestimmten Termin, bevor die Bank ihn bestätigt hat.
Welche Daten Creditolo erhält und wie Sie Kontakt steuern
Creditolo benötigt Angaben, um Ihre Kreditanfrage zu prüfen und an mögliche Kreditgeber weiterzuleiten. In der Datenschutzerklärung und den Einwilligungen während des Antrags sollten stehen, welche Daten Creditolo verarbeitet und an welche Partner das Unternehmen sie weitergibt. Lesen Sie diese Angaben, bevor Sie persönliche oder finanzielle Informationen eintragen.
Nach einer Anfrage kann es zu Rückfragen per Telefon oder E-Mail kommen. Wenn Sie keine werblichen Nachrichten wünschen, können Sie Creditolo schriftlich mitteilen, dass Sie der werblichen Kontaktaufnahme widersprechen. Nutzen Sie dafür die Kontaktdaten des Unternehmens und bewahren Sie Ihre Nachricht auf. Eine Sachfrage zur laufenden Kreditanfrage können Sie getrennt davon stellen.
Was Kundinnen und Kunden auf Trustpilot berichten
Für Creditolo weist eine von bankscore.de wiedergegebene Trustpilot-Momentaufnahme 4,5 von 5 Sternen bei rund 807 Bewertungen aus, Stand: Juli 2026. Die Zahl kann sich ändern. Auf Trustpilot-Seiten wird außerdem eine andere Anzahl angezeigt. (Trustpilot-Bewertung im Anbieterprofil; datierte Übersicht)
In der Trustpilot-Zusammenfassung loben Bewertende häufig eine schnelle und unkomplizierte Abwicklung sowie freundliche, professionelle Unterstützung. Kritik gibt es unter anderem daran, dass ein vorgeschlagener Kredit nicht zur ursprünglichen Anfrage passt oder stattdessen andere Möglichkeiten angeboten werden. Einzelne Bewertungen beanstanden auch die Kommunikation per E-Mail oder empfinden Gebühren als hoch.
Bewertungen beschreiben persönliche Erfahrungen. Prüfen Sie deshalb bei einem konkreten Angebot selbst, ob Kreditsumme, Laufzeit, Zinssatz und mögliche Gebühren zu Ihrer Anfrage passen. Bei der Bewertung einzelner Rezensionen gilt zudem: Trustpilot weist darauf hin, dass die Meinungen von den Bewertenden stammen.
Vorteile und Nachteile
Vorteile
- Eine Anfrage kann nach Angaben des Anbieters an passende Kreditpartner weitergeleitet werden.
- Creditolo vermittelt neben klassischen Ratenkrediten auch Umschuldungen und Kredite für Menschen mit schwieriger Bonität.
- Die Kreditanfrage wird in der genannten Konditionenübersicht als kostenfrei und ohne Vorkosten beschrieben.
Nachteile
- Creditolo entscheidet nicht selbst über die Kreditvergabe; die Partnerbank kann den Antrag ablehnen.
- Zinsen und Bedingungen hängen von der persönlichen Bonität und der jeweiligen Bank ab.
- Die SCHUFA-Wirkung und mögliche Gebühren sollten vor dem Absenden beziehungsweise der Unterschrift genau geprüft werden.
Für wen Creditolo passt und welche Alternativen es gibt
Creditolo kommt für Sie infrage, wenn Sie Angebote mehrerer Kreditgeber suchen oder eine Umschuldung prüfen möchten. Bei schwieriger Bonität kann die Vermittlung weiterer Kreditoptionen hilfreich sein. Vergleichen Sie trotzdem jede vorgeschlagene Rate mit Ihrem Haushaltsbudget. Ein Kredit ist nur tragbar, wenn die Rückzahlung auch bei unerwarteten Ausgaben realistisch bleibt.
Smava ist eine Alternative für Verbraucherinnen und Verbraucher, die ebenfalls mehrere Kreditinstitute über ein Vergleichsportal anfragen möchten. Ein Ratgeber nennt verschiedene Kreditbeträge und Laufzeiten. Er weist darauf hin, dass nicht alle Partnerbanken jeden genannten Betrag anbieten. Diese Angaben haben den Stand 2025 und sind daher mit den aktuellen Bedingungen im Smava-Angebot abzugleichen. (Smava-Konditionen im Überblick, Stand: 2025) Eine konkrete Zahl der Partnerbanken nennt der Vergleich nicht.
Sie können außerdem direkt bei Ihrer Hausbank oder einer anderen Bank ein Angebot einholen. Wenn mehrere Kredite bereits schwer zu bedienen sind, ist eine unabhängige Schuldnerberatung häufig der sinnvollere erste Schritt als ein weiterer Kredit. Achten Sie bei jedem Vermittler darauf, dass Sie keine Gebühren oder Versicherungen vorab zahlen müssen, um eine vermeintliche Kreditzusage zu erhalten.
Kernaussagen
- Prüfen Sie den Kreditgeber: Creditolo vermittelt die Anfrage; die Partnerbank entscheidet über Zusage, Zinssatz und Auszahlung.
- Lesen Sie die SCHUFA-Einwilligung: Die Wirkung hängt davon ab, welche Art von Anfrage übermittelt wird.
- Vergleichen Sie den Gesamtpreis: Entscheidend sind effektiver Jahreszins, Monatsrate, Gesamtbetrag und mögliche Vermittlungskosten im konkreten Angebot.
- Planen Sie keine feste Auszahlungsfrist ein: Einzelne Bewertungen nennen wenige Tage, doch die Dauer hängt vom Ablauf der Bank ab.
- Vergleichen Sie Alternativen: Smava und direkte Bankangebote ermöglichen einen zusätzlichen Konditionenvergleich; bei finanzieller Überlastung hilft eine Schuldnerberatung eher als ein neuer Kredit.
FAQ
Ist die Kreditanfrage bei Creditolo kostenlos?
Eine Konditionenübersicht nennt die Anfrage kostenfrei und ohne Vorkosten. Prüfen Sie trotzdem vor der Unterschrift, ob im Vermittlungsvertrag eine Vergütung oder sonstige Gebühr ausgewiesen ist.
Ist die Kreditanfrage bei Creditolo schufaneutral?
Das hängt davon ab, welche Anfrage an die SCHUFA übermittelt wird. Creditolo empfiehlt eine SCHUFA-Klausel zur umfassenderen Prüfung; lesen Sie den Einwilligungstext und fragen Sie bei Bedarf nach der konkreten Art der Anfrage.
Bekomme ich bei Creditolo sicher einen Kredit?
Nein. Creditolo vermittelt Anfragen, die Bank entscheidet über die Kreditvergabe. Auch ein Angebot mit Krediten für schwierige Bonitätslagen garantiert keine Zusage.
Wie lange dauert es bis zur Auszahlung?
Einzelne Bewertungen berichten von Auszahlungen innerhalb weniger Tage. Die konkrete Dauer richtet sich nach Prüfung, Identifizierung und Auszahlung durch die Bank und sollte nicht als fester Zeitraum eingeplant werden.
Was sollte ich vor der Unterschrift prüfen?
Prüfen Sie, ob Bankname und Kreditsumme stimmen. Gleichen Sie Laufzeit und effektiven Jahreszins ab. Kontrollieren Sie Monatsrate und Gesamtbetrag. Prüfen Sie außerdem, ob Vermittlungsgebühren oder zusätzliche Produkte wie Versicherungen im Vertrag stehen.