
Wenn Sie bei Ferratum einen Kredit aufnehmen möchten, sollten Sie zuerst klären, welches Produkt Ferratum anbietet: Das aktuelle deutsche Angebot wird als Ferratum Mastercard mit einem bonitätsabhängigen Kreditrahmen beschrieben. Sie nutzen damit eine Kreditkarte, deren offenen Saldo Sie später zurückzahlen. Das unterscheidet sich von einem klassischen Ratenkredit mit festem Auszahlungsbetrag und fester Laufzeit.
Die Teilzahlung kann teuer werden
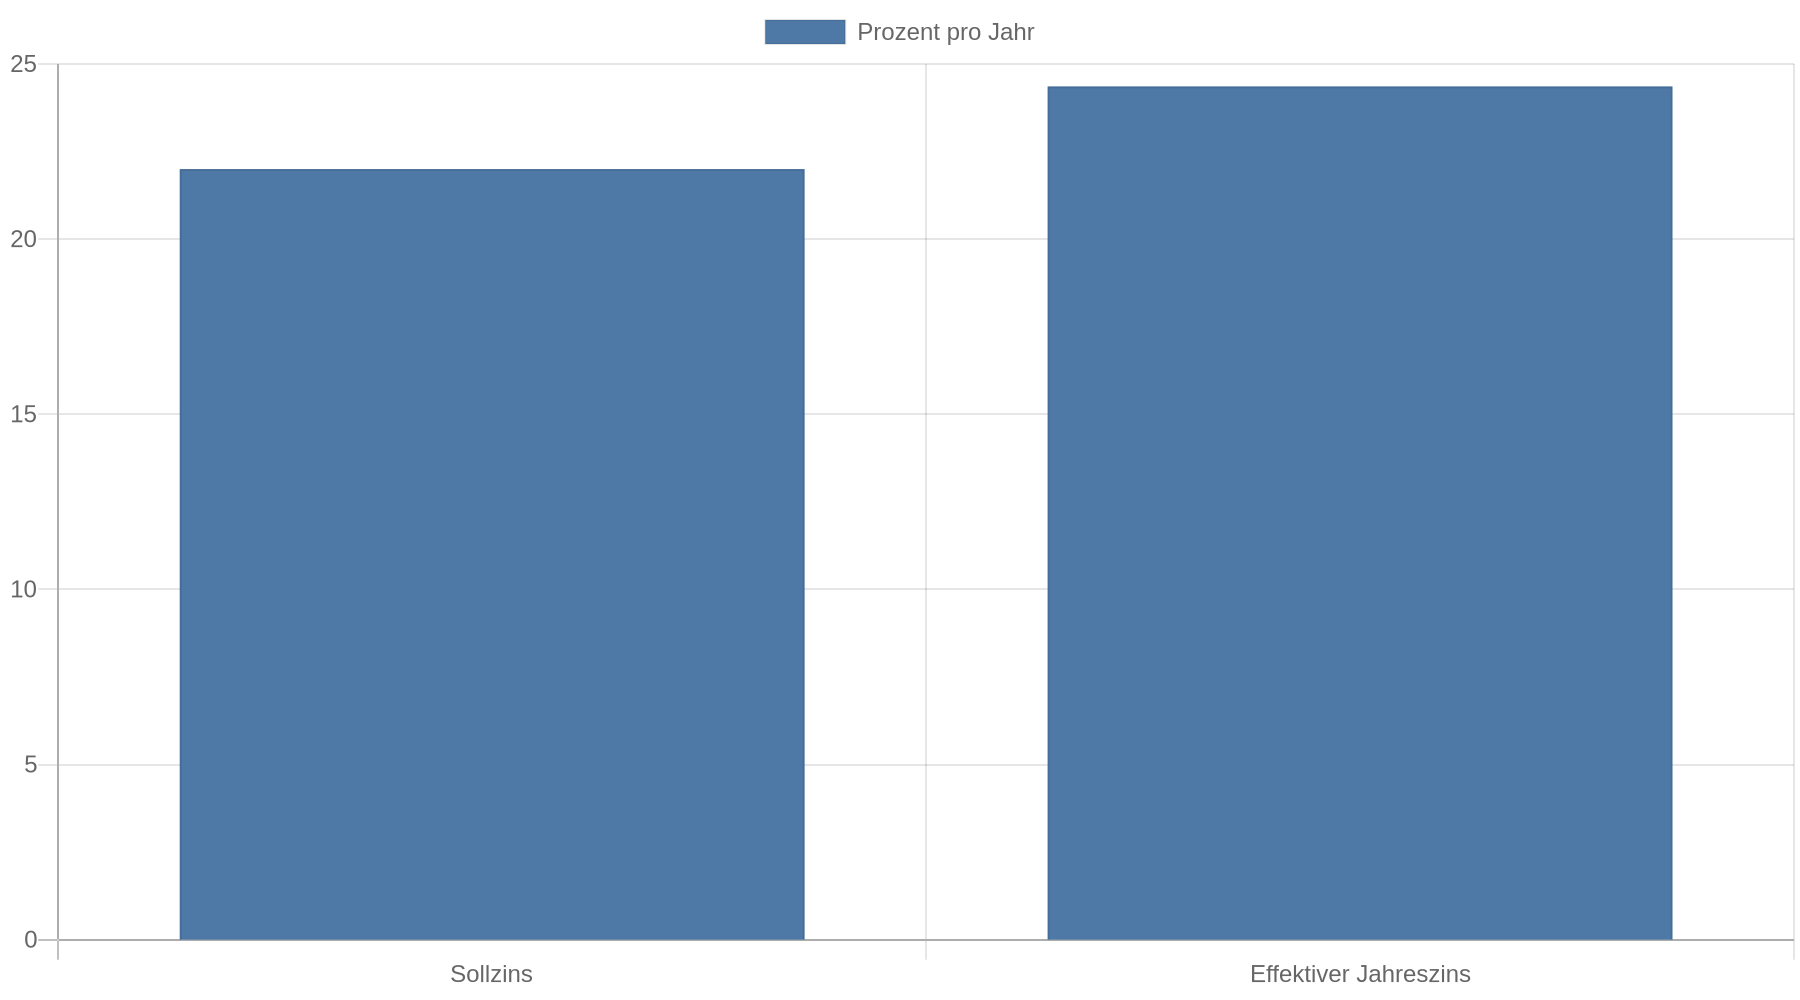 : Für die Mastercard werden 22,00 Prozent Sollzins und 24,36 Prozent effektiver Jahreszins genannt (Stand: Februar 2026). Prüfen Sie deshalb im persönlichen Angebot und im Kartenvertrag vor allem den Zinssatz, die Rückzahlungsregeln und die Gebühren.
Wer hinter Ferratum steht
Ferratum ist eine Marke der Multitude Bank p.l.c. Die Bank hat ihren Sitz in Gżira auf Malta und bietet ihre Bankgeschäfte digital an. Sie gehört zur Multitude-Gruppe. Als Bankenaufsicht für Ferratum wird die maltesische Finanzaufsichtsbehörde MFSA genannt. Eine Aufsicht durch die deutsche BaFin als Bank ist nicht angegeben. Prüfen Sie in den Vertragsunterlagen, welche Rechtsperson Ihr Vertragspartner ist. Einen Überblick zu Unternehmen und Aufsicht bietet Capitalo zu Ferratum.
Die gesetzliche Einlagensicherung Maltas schützt Einlagen bei der Bank bis zu 100.000 Euro je Kundin oder Kunde. Dieser Schutz betrifft Guthaben auf geeigneten Einlagekonten, nicht den Kreditrahmen der Mastercard. Ein offener Kreditkartensaldo ist eine Schuld, keine geschützte Einlage.
Hier geht es zum passenden Kredit
Ferratum hat in Deutschland früher auch kurzfristige Kleinkredite angeboten. Das heutige Angebot wird in den Produktbeschreibungen vor allem als Kreditkarte mit Kreditrahmen geführt; Finanz-Land beschreibt die Einstellung des klassischen Kleinkreditgeschäfts im Jahr 2025. Für eine konkrete Finanzierung sollten Sie deshalb zuerst prüfen, ob Ferratum Ihnen tatsächlich einen separaten Kreditvertrag anbietet oder lediglich den Kartenrahmen.
Welche Kredite und Konditionen Ferratum anbietet
Die Mastercard funktioniert als revolvierender Kredit: Sie können den Kreditrahmen mehrfach nutzen. Mit jeder Rückzahlung wird ein entsprechender Teil des Rahmens wieder frei. Ein festes Auszahlungsdatum und eine feste Laufzeit wie beim Ratenkredit gibt es dabei nicht.
| Produkt oder Kondition | Einordnung |
|---|---|
| Ferratum Mastercard | Bonitätsabhängiger Kreditrahmen |
| Sollzins | 22,00 Prozent pro Jahr; der Zinssatz ist im Vertragsangebot zu prüfen (Stand: Februar 2026) |
| Effektiver Jahreszins | 24,36 Prozent (Stand: Februar 2026) |
| Jahresgebühr | Keine Jahresgebühr für die Mastercard (Stand: Februar 2026) |
Die Konditionen werden im Bericht zur Ferratum Mastercard wiedergegeben. Ihr persönlicher Kreditrahmen und die konkreten Vertragsbedingungen hängen von der Bonitätsprüfung ab. Entscheidend sind die Angaben in Ihrem persönlichen Angebot und im Preis- und Leistungsverzeichnis.
Die beschriebenen deutschen Ferratum-Angebote führen keinen Ratenkredit, Autokredit, keine Umschuldung und keine Baufinanzierung als eigenes Produkt auf. Auch bei kurzfristigen Krediten sollten Sie sich nicht auf ältere Produktbeschreibungen verlassen: Prüfen Sie direkt bei Ferratum, welche Produkte derzeit tatsächlich beantragt werden können.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Zusätzlich können Gebühren anfallen. Bargeldabhebungen kosten nach der Preisübersicht 4,00 Prozent des Betrags; der Geldautomatenbetreiber kann eine zusätzliche Gebühr erheben (Stand: Februar 2026). Eine Überweisung vom Kartenkonto auf das eigene Girokonto wird ebenfalls mit 4,00 Prozent als Barvorschuss berechnet. Glücksspielzahlungen kosten 5,00 Prozent (Stand: Februar 2026). Für normale Kartenzahlungen in Euro werden in der genannten Übersicht keine Gebühren aufgeführt.
Die beschriebenen Mastercard-Konditionen nennen keine Restschuldversicherung als Teil des Kreditprodukts. Falls Ihnen im Antrag oder später eine Versicherung angeboten wird, prüfen Sie Beitrag, versicherte Ereignisse, Ausschlüsse und die Gesamtkosten getrennt vom Kartenvertrag. Seit dem 2. Januar 2025 darf eine Restschuldversicherung zu einem Verbraucherdarlehen grundsätzlich erst eine Woche nach dem Kreditvertrag abgeschlossen werden; Einzelheiten erklärt der Beitrag zum digitalen Kredit und Versicherungsschutz.
Voraussetzungen und digitaler Antrag
Für die Mastercard werden ein Wohnsitz in Deutschland, ein deutsches Bankkonto, eine deutsche Mobilfunknummer und eine E-Mail-Adresse genannt. Auch ein regelmäßiges Einkommen gehört zu den beschriebenen Voraussetzungen. Beim Mindestalter nennen Anbieterbeschreibungen unterschiedliche Grenzen von 20 beziehungsweise 21 Jahren. Prüfen Sie daher die Altersvoraussetzung direkt im aktuellen Antragsformular, bevor Sie persönliche Daten eingeben.
Ferratum berücksichtigt die Bonität. Dazu zählen nach den Produktbeschreibungen eine Schufa-Prüfung und ein digitaler Kontoblick, bei dem Sie Kontobewegungen zur Prüfung Ihrer finanziellen Situation freigeben. Die Angaben darüber, ob und wie die Schufa einbezogen wird, sind nicht einheitlich. Lesen Sie deshalb den Einwilligungstext im Antrag genau und unterscheiden Sie zwischen einer Konditionenanfrage und einer Kreditanfrage.
Kredit kostenlos und Schufa-neutral anfragen
Der Antrag läuft digital: Sie geben persönliche Angaben und Informationen zu Einkommen und Vermögen ein, weisen anschließend Ihre Identität nach und unterschreiben den Vertrag elektronisch. Beschreibungen nennen Video-Ident; welches Verfahren aktuell zur Verfügung steht, sehen Sie im konkreten Antragsablauf. Halten Sie außerdem einen Identitätsnachweis und gegebenenfalls Angaben zu Ihrem Einkommen bereit. Ein Kontoblick kann Unterlagen teilweise ersetzen, die Bank entscheidet jedoch, welche Nachweise sie in Ihrem Fall benötigt.
Eine vorläufige Entscheidung kann nach Anbieterbeschreibungen innerhalb weniger Minuten erfolgen. Die digitale Karte wird teils kurz nach erfolgreicher Prüfung in der App bereitgestellt; die physische Karte folgt später. Das ist keine Zusage für eine bestimmte Bearbeitungs- oder Auszahlungsdauer. Da die Mastercard einen Kreditrahmen bereitstellt und keinen klassischen Ratenkredit auszahlt, sollten Sie vor Antragstellung klären, wie und wann Sie den Rahmen tatsächlich nutzen können.
Rückzahlung, Sondertilgung und Ratenpausen
Bei einer Kreditkarte mit Teilzahlung bleibt ein offener Saldo bestehen, solange Sie nicht den gesamten Betrag zurückzahlen. Die monatliche Mindestrückzahlung wird in Produktbeschreibungen unterschiedlich angegeben. Prüfen Sie deshalb die genaue Mindestzahlung und den Fälligkeitstermin im Kartenvertrag und in Ihrer Abrechnung. Eine geringe Mindestrate verlängert die Rückzahlung und erhöht bei laufenden Zinsen die Gesamtkosten.
Wenn Sie den offenen Betrag vollständig zurückzahlen, fallen darauf keine weiteren Zinsen an. Produktbeschreibungen nennen eine zinsfreie Frist, deren Länge variiert. Verlassen Sie sich nicht auf eine pauschale Tageszahl: Die für Ihren Vertrag geltende Frist und die Bedingungen stehen in den Kartenunterlagen.
Für Verbraucherdarlehen gilt grundsätzlich ein Recht auf vorzeitige Rückzahlung. Ob und in welcher Höhe bei einem konkreten Vertrag eine Vorfälligkeitsentschädigung anfällt, hängt von der Vertragsart und den gesetzlichen Regeln ab. Diese Regeln gelten nicht automatisch für jeden Kreditkartenrahmen. Klären Sie eine größere Rückzahlung direkt mit Ferratum und lassen Sie sich den Ablösebetrag nennen. Eine Ratenpause oder Änderung der Mindestrate ist nur dann möglich, wenn Ferratum sie für Ihren Vertrag vorsieht oder ausdrücklich vereinbart. Allgemeine Informationen zu Sondertilgung und vorzeitiger Rückzahlung helfen bei der Einordnung.
Erfahrungen und Bewertungen
Auf Trustpilot wurde Ferratum mit 4,1 von 5 Sternen bewertet (Stand: Juli 2026, nach Finanz-Land). Bewertungen spiegeln einzelne Erfahrungen wider und können sich auf verschiedene Ferratum-Produkte beziehen. Sie ersetzen daher keinen Vergleich der Vertragskosten.
Als positive Punkte nennen Nutzerinnen und Nutzer und Auswertungen die schnelle Bereitstellung der digitalen Karte, die Steuerung über die App und den unkomplizierten digitalen Antrag. Auch Zahlungen in Fremdwährungen ohne ausgewiesene Ferratum-Gebühr werden positiv bewertet.
Kritik betrifft vor allem die hohen Kosten bei Teilzahlung und Bargeldabhebung. Weitere wiederkehrende Punkte sind ein anfangs begrenzter Verfügungsrahmen, fehlende Zusatzleistungen und technische Schwierigkeiten nach App-Aktualisierungen. Für die eigene Entscheidung ist besonders relevant, ob Sie den Saldo regelmäßig vollständig ausgleichen können. Bleibt ein Betrag über längere Zeit offen, wiegt der hohe effektive Jahreszins schwerer als die bequeme Kartenverwaltung.
Vorteile und Nachteile
Vorteile
- Digitale Beantragung und Verwaltung über die App.
- Kreditrahmen, der nach Rückzahlungen erneut verfügbar wird.
- Keine Jahresgebühr für die Mastercard (Stand: Februar 2026).
Nachteile
- Hoher effektiver Jahreszins von 24,36 Prozent bei Teilzahlung (Stand: Februar 2026).
- Bargeldabhebungen und Überweisungen vom Kartenkonto kosten jeweils 4,00 Prozent (Stand: Februar 2026).
- Kein festes Rückzahlungsende wie bei einem klassischen Ratenkredit.
Für wen Ferratum passt und für wen nicht
Ferratum kann passen, wenn Sie eine Kreditkarte mit flexiblem Rahmen suchen, digitale Verwaltung bevorzugen und den offenen Betrag regelmäßig vollständig zurückzahlen. Wer den Rahmen nur kurz nutzt und die Rückzahlung im Blick behält, verhindert, dass sich ein kleiner offener Betrag über viele Monate verteuert.
Für eine größere Anschaffung mit planbaren Monatsraten ist ein klassischer Ratenkredit meist leichter zu kalkulieren. Auch wer Bargeld abheben, Geld auf das Girokonto überweisen oder dauerhaft nur die Mindestrate zahlen möchte, sollte die Gebühren und Zinskosten besonders genau mit Alternativen vergleichen. Ferratum eignet sich nicht als Ersatz für eine Baufinanzierung oder einen ausgewiesenen Autokredit, wenn genau diese Finanzierungsform benötigt wird.
Kreditangebote über smava vergleichen
Ein Vergleichsportal wie smava kann Anfragen an mehrere Banken bündeln und Angebote nebeneinander anzeigen. Achten Sie beim ersten Vergleich darauf, dass ausdrücklich eine Konditionenanfrage gestellt wird. Damit vergleichen Sie mögliche Konditionen. Sie unterscheidet sich von einer verbindlichen Kreditanfrage; Hinweise zum digitalen Kreditvergleich erläutern diesen Unterschied.
Ob Ferratum im aktuellen Vergleich als Partnerbank auftritt, lässt sich am konkreten Ergebnis ablesen: Entscheidend ist, ob Ferratum dort namentlich als Anbieter eines Angebots erscheint. Ein Vergleich mehrerer Banken ist kein Ferratum-Angebot, solange Ferratum nicht ausdrücklich im Ergebnis genannt wird. Vergleichen Sie neben dem effektiven Jahreszins auch Monatsrate, Gesamtkosten, Laufzeit und mögliche Zusatzprodukte.
Kernaussagen
- Prüfen Sie die Produktart: Ferratum wird in Deutschland vor allem mit einer Mastercard samt Kreditrahmen beschrieben, nicht mit einem klassischen Ratenkredit.
- Vergleichen Sie die Gesamtkosten: 22,00 Prozent Sollzins und 24,36 Prozent effektiver Jahreszins machen eine länger laufende Teilzahlung teuer (Stand: Februar 2026).
- Lesen Sie den Vertrag zur Rückzahlung: Mindestzahlung, zinsfreie Frist und mögliche Gebühren müssen zu Ihrem konkreten Kartenvertrag passen.
- Nutzen Sie Bewertungen als Orientierung: Die Trustpilot-Note von 4,1 von 5 Sternen (Stand: Juli 2026) ersetzt nicht den Blick auf Zinsen und Gebühren.
- Prüfen Sie Vergleichsangebote sorgfältig: Achten Sie bei smava auf eine schufaneutrale Konditionenanfrage und darauf, welche Bank im konkreten Angebot genannt wird.
FAQ
Bietet Ferratum einen normalen Ratenkredit an?
Das beschriebene deutsche Angebot konzentriert sich auf die Ferratum Mastercard mit Kreditrahmen. Ein klassischer Ratenkredit mit festem Auszahlungsbetrag und fester Laufzeit wird in den aktuellen Produktbeschreibungen nicht als separates Angebot geführt. Prüfen Sie vor einem Antrag die derzeitigen Produkte auf der Ferratum-Website.
Wie hoch sind die Zinsen der Ferratum Mastercard?
Für die Mastercard werden 22,00 Prozent Sollzins und 24,36 Prozent effektiver Jahreszins genannt (Stand: Februar 2026). Der Zinssatz und die Rückzahlungsbedingungen Ihres Vertragsangebots sind maßgeblich.
Wird bei Ferratum die Schufa geprüft?
Ferratum wird in Produktbeschreibungen teils mit einer Schufa-Prüfung und einem Kontoblick beschrieben; die Angaben dazu sind nicht einheitlich. Lesen Sie vor dem Absenden des Antrags den Text zur Bonitätsprüfung und zur Art der Anfrage.
Wie schnell ist die Ferratum-Karte verfügbar?
Nach den Produktbeschreibungen kann die digitale Karte nach erfolgreicher Prüfung kurzfristig in der App erscheinen. Die Dauer hängt vom Antrag, der Identifizierung und der Prüfung ab; ein konkreter Zeitpunkt ist nicht für alle Fälle zugesichert.
Kann ich den Kreditrahmen jederzeit zurückzahlen?
Sie können den offenen Betrag zurückzahlen; fragen Sie Ferratum bei einer vollständigen Ablösung nach dem genauen Saldo und dem Zahlungsweg. Ob für Ihren Kartenvertrag besondere Bedingungen oder Kosten gelten, steht in den Vertragsunterlagen.