
Für private Haushalte hängt der Kreditpreis 2025 vor allem von drei Punkten ab: vom Zweck des Darlehens, von der eigenen Bonität und von der Laufzeit. Die Europäische Zentralbank hat ihre Leitzinsen gesenkt. Dadurch werden aber nicht automatisch alle Kredite günstiger. Bauzinsen richten sich vor allem nach langfristigen Kapitalmarktzinsen. Kurzfristige Kredite reagieren stärker auf die Geldpolitik.
Mit „Kreditmarkt“ sind hier die Kredite gemeint, die Banken und alternative Anbieter an private Haushalte sowie kleine und mittlere Unternehmen vergeben. Dazu gehören Baufinanzierungen, Ratenkredite, Dispositionskredite und Unternehmenskredite. Für Verbraucher ist deshalb der konkrete effektive Jahreszins wichtiger als ein einzelner Leitzins. Der effektive Jahreszins enthält den Zinssatz und bestimmte Kreditkosten.
2025 wurden Kredite etwas leichter finanzierbar. Gleichzeitig prüften Anbieter Einkommen, Rücklagen und Rückzahlungsfähigkeit strenger. Kreditnehmer sollten deshalb Gesamtkosten und Vertragsbedingungen vergleichen. Die Aussicht auf sinkende Zinsen reicht für eine solide Entscheidung nicht aus.
Die EZB senkte die Leitzinsen weiter
Am 6. März 2025 senkte der Rat der Europäischen Zentralbank die Leitzinsen weiter. Seit dem 12. März galten laut EZB-Beschluss folgende Sätze:
| Zinssatz der EZB | Satz ab 12. März 2025 |
|---|---|
| Einlagefazilität | 2,50 % |
| Hauptrefinanzierungsgeschäft | 2,65 % |
| Spitzenrefinanzierungsfazilität | 2,90 % |
Die Einlagefazilität ist der Zinssatz, den Banken für kurzfristige Einlagen bei der EZB erhalten. Der Hauptrefinanzierungssatz gilt für die regelmäßige Kreditaufnahme der Banken bei der EZB. Der Spitzenrefinanzierungssatz gilt für kurzfristige Liquidität und liegt höher.
Die EZB begründete die Senkung mit der rückläufigen Inflation und den schwachen Wachstumserwartungen. EZB-Fachleute rechneten im März 2025 für das Gesamtjahr im Euroraum mit einer durchschnittlichen Inflation von 2,3 Prozent und einem Wirtschaftswachstum von 0,9 Prozent. Für private Kreditnehmer heißt das zunächst: Die früheren Zinserhöhungen belasten die Finanzierungskosten der Banken weniger stark.
Die Leitzinsen änderten sich im Jahresverlauf weiter. Eine Übersicht der Sparkassen nennt für den weiteren Verlauf 2025 einen Hauptrefinanzierungssatz von 2,15 Prozent, einen Einlagesatz von 2,0 Prozent und einen Spitzenrefinanzierungssatz von 2,4 Prozent.
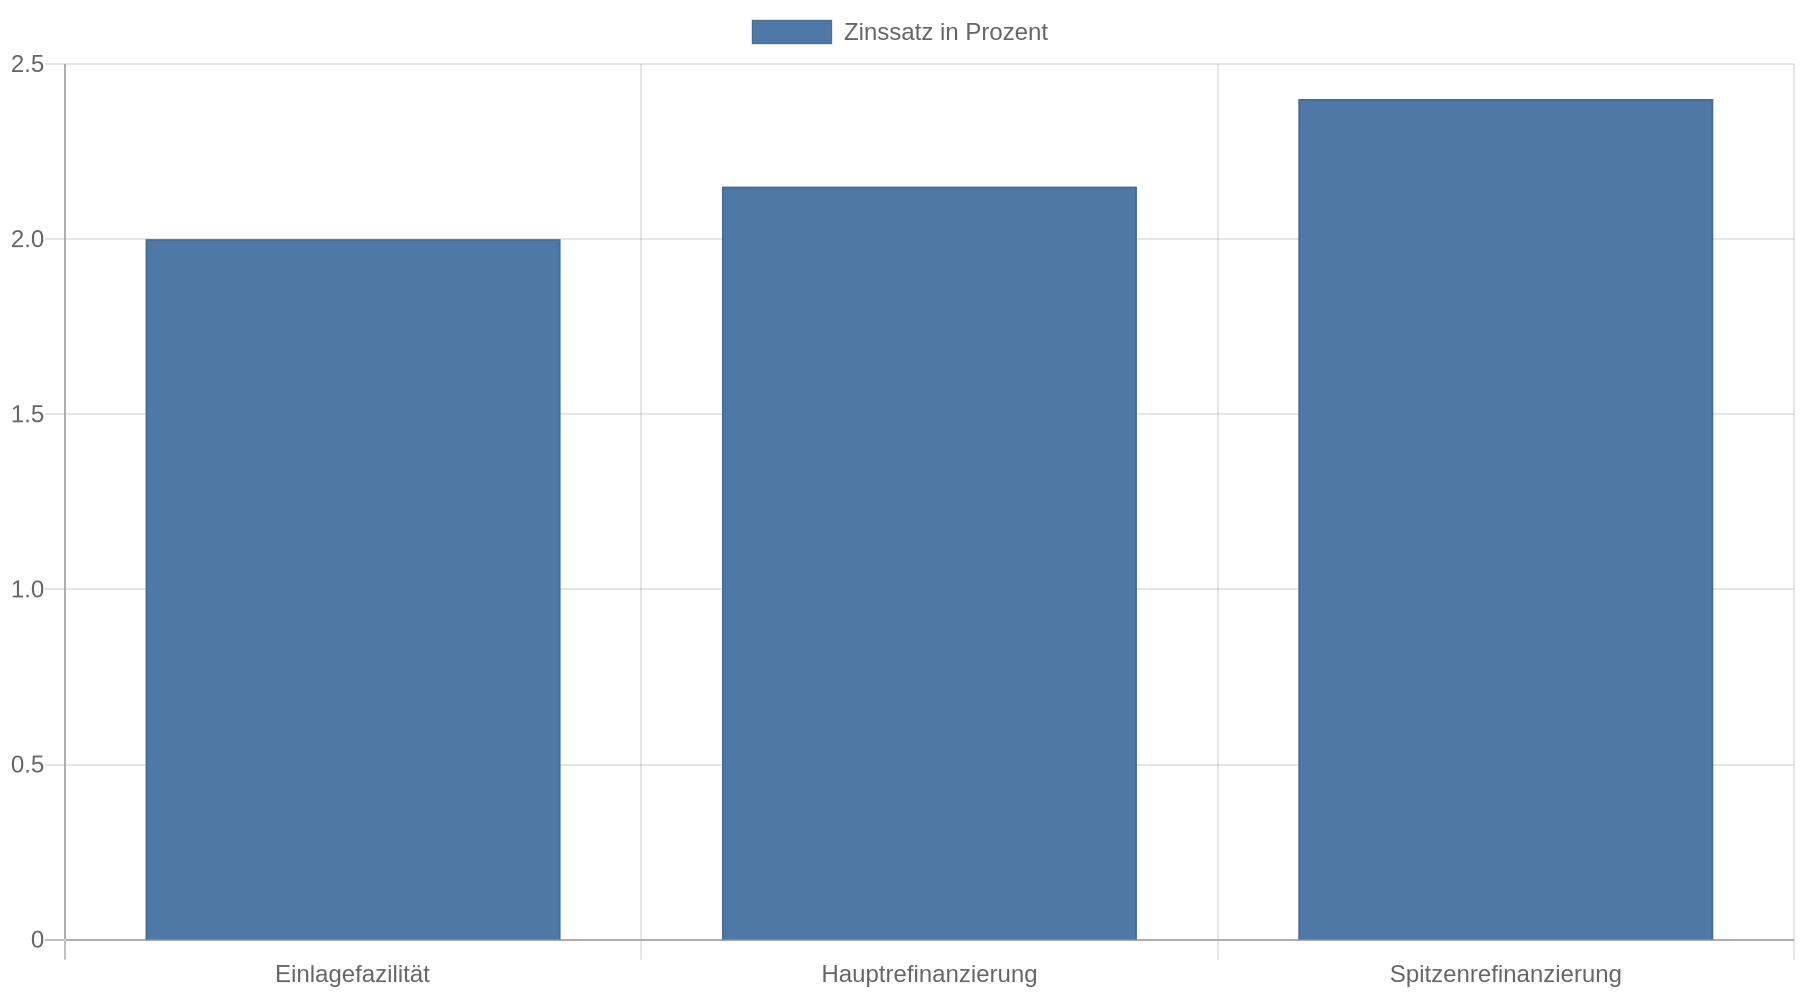 Danach habe es seit Juni keine weiteren Veränderungen gegeben. Bei einer zeitlichen Betrachtung sollten Verbraucher deshalb immer prüfen, auf welchen Monat sich ein Zinsvergleich bezieht.
Was Kreditnehmer daraus ableiten sollten
Ein sinkender EZB-Leitzins wirkt am schnellsten bei variablen oder kurzfristig angepassten Zinssätzen. Bei einem bestehenden Ratenkredit mit festem Zinssatz ändert sich die Monatsrate dagegen nicht automatisch. Wer einen neuen Kredit aufnimmt, sollte deshalb den effektiven Jahreszins mehrerer Angebote vergleichen und bei variablen Verträgen die mögliche Rate bei steigenden Zinsen durchrechnen.
Baufinanzierungen folgen dem Kapitalmarkt
Bauzinsen ändern sich nicht bei jedem EZB-Schritt im gleichen Maß. Banken finanzieren langfristige Immobiliendarlehen unter anderem mit langfristigen Anleihen und Pfandbriefen. Pfandbriefe sind Bankanleihen, die durch bestimmte Sicherheiten gedeckt sind. Ihre Renditen zeigen deshalb, zu welchen Kosten Banken langfristige Baukredite finanzieren.
Die Erklärung zu Leitzins und Bauzinsen und die Einordnung von Finanztip weisen auf diesen Zusammenhang hin. Langfristige Bauzinsen können daher steigen, obwohl die EZB die Leitzinsen senkt. Entscheidend sind auch Inflationserwartungen, die wirtschaftliche Entwicklung und die Renditen am Anleihemarkt.
Ein konkretes Beispiel dafür liefern die später veröffentlichten Marktdaten von Baufi24 und Finanztip. Diese Angaben beziehen sich auf September 2026 und gehören deshalb nicht zur Zeitreihe für 2025. Sie zeigen jedoch, dass die Konditionen von Beleihung und Zinsbindung abhängen. Die Werte sind als spätere Vergleichsgröße gekennzeichnet und lassen sich nicht als Bauzins für 2025 verwenden.
Die eigene Finanzierung richtig einordnen
Bei einer Baufinanzierung zählt deshalb mehr als der beworbene Topzins. Prüfen Sie vor einer Zusage mindestens:
- den effektiven Jahreszins und die Gesamtkosten,
- den Beleihungsauslauf, also das Verhältnis von Darlehen zum Immobilienwert,
- die Zinsbindung und die Restschuld am Ende der Bindung,
- die Höhe der anfänglichen Tilgung,
- Sondertilgungen und die Möglichkeit, die Tilgungsrate zu wechseln.
Eine hohe Eigenkapitalquote verbessert in der Regel die Konditionen, weil das Ausfallrisiko der Bank sinkt. Bei knapper Finanzierung oder schwächerer Bonität liegt der persönliche Zinssatz über einem veröffentlichten Bestwert. Die Angaben für eine Beleihung von bis zu 80 Prozent sind deshalb keine allgemeine Preiszusage für alle Haushalte.
Ratenkredite bleiben von der individuellen Bonität abhängig
Für Ratenkredite liegen in den genannten Quellen keine belastbaren Gesamtmarktdaten für 2025 vor. Die Zinsentwicklung bei Baufinanzierungen lässt sich deshalb nicht direkt auf Autokredite, Konsumentenkredite oder Dispositionskredite übertragen.
Der Kreditpreis hängt unter anderem von Einkommen, Beschäftigungsdauer, bestehenden Verbindlichkeiten, Kreditsumme und Laufzeit ab. Eine längere Laufzeit senkt die Monatsrate, erhöht bei gleichem Zinssatz aber die gesamten Zinskosten. Ein Dispositionskredit ist für kurzfristige Engpässe gedacht. Wer das Konto dauerhaft überzieht, sollte eine Umschuldung in einen festen Ratenkredit prüfen und die Gesamtkosten vergleichen.
Für die persönliche Entscheidung hilft eine einfache Rechnung:
Gesamtkosten = Summe aller Monatsraten + einmalige Kosten − ausgezahlter Nettokredit
Bei einem Kreditangebot sollten Verbraucher außerdem klären, ob eine Restschuldversicherung enthalten ist, welche Kosten bei vorzeitiger Rückzahlung entstehen und ob der Kreditgeber eine kostenlose Sondertilgung erlaubt. Eine niedrige Monatsrate allein sagt wenig über die tatsächliche Belastung aus.
Banken vergeben Kredite vorsichtiger
Die Bundesbank sah 2025 wachsende Risiken im deutschen Finanzsystem. Nach der Berichterstattung zum Finanzstabilitätsbericht stieg die Zahl notleidender Kredite bei Banken seit drei Jahren. Die Ausfälle waren demnach noch verkraftbar, belasteten aber die Gewinne. Als weitere Risiken gelten die enge Verbindung von Banken, Versicherungen und Fonds sowie die hohe Staatsverschuldung.
Für private Kreditnehmer zeigt sich diese Entwicklung vor allem in strengeren Prüfungen. Banken prüfen Einkommen, Ausgaben und bestehende Darlehen genauer. Eine knappe Haushaltsrechnung führt schneller zu einer niedrigeren Kreditsumme, einem höheren Zinssatz oder einer Ablehnung. Deshalb ist eine realistische Finanzplanung besonders wichtig.
Auch der Staat trägt steigende Zinskosten. Deutschland hatte 2025 rund 1,6 Billionen Euro an ausstehenden Bundesanleihen. Ein um einen Prozentpunkt höheres Zinsniveau würde langfristig zusätzliche Zinskosten von ungefähr 16 Milliarden Euro pro Jahr bedeuten, wie die Einordnung der Sparkasse erläutert. Diese Belastung wirkt über den Staatshaushalt auf die wirtschaftlichen Rahmenbedingungen, bestimmt aber nicht direkt den Zinssatz eines einzelnen Verbraucherkredits.
Was in einer Haushaltsrechnung stehen sollte
Vor einer Kreditanfrage sollten Sie alle regelmäßigen Einnahmen und Ausgaben für einen normalen Monat erfassen. Dazu gehören auch Versicherungen, Unterhalt, bestehende Raten, Rücklagen für Reparaturen und unregelmäßige Jahreskosten. Die geplante Rate muss nach diesen Ausgaben noch Spielraum für unerwartete Belastungen lassen.
Mehrere Kreditanfragen sollten außerdem nicht unkoordiniert bei vielen Banken gestellt werden. Fragen Sie nach, ob ein Anbieter zunächst eine Konditionsanfrage stellt. Eine Konditionsanfrage dient dem Vergleich und wird anders behandelt als ein formeller Kreditantrag. Der jeweilige Kreditgeber gibt die genaue Auskunft.
Alternative Anbieter gewinnen bei kleinen Unternehmen an Gewicht
Für Selbstständige und kleine Unternehmen bleibt der Zugang zu Bankkrediten anspruchsvoll, besonders bei schwankenden Einnahmen oder fehlenden Sicherheiten. Alternative Finanzierer versuchen, diesen Bedarf mit digitalen Prüfungen und kürzeren Entscheidungswegen abzudecken.
Ein Beispiel ist die Partnerschaft von smava und iwoca. Laut Bericht des IT-Finanzmagazins erhalten kleine und mittlere Unternehmen sowie Selbstständige Zugang zu Finanzierungen. Iwoca habe die mögliche Laufzeit von 24 auf 60 Monate erweitert und Entscheidungen binnen 48 Stunden angeboten. Diese Angaben beziehen sich auf das konkrete Angebot und sind keine allgemeine Zusage für jede Anfrage.
Alternative Kreditgeber bieten häufig mehr Geschwindigkeit und digitale Abwicklung. Dafür sollten Unternehmen genau auf den effektiven Zinssatz, Gebühren, Sicherheiten, persönliche Haftung und die Folgen verspäteter Zahlungen achten. Eine schnelle Entscheidung ersetzt keine Liquiditätsplanung. Die monatliche Rate muss auch bei schwächeren Umsätzen tragbar bleiben.
Private Kreditfonds verändern die Finanzierungslandschaft
Neben Banken treten institutionelle Anleger stärker als Kreditgeber auf. Private Credit bezeichnet Kredite, die außerhalb des klassischen Bankkredits direkt von Fonds oder spezialisierten Finanzierern vergeben werden. Der Markt bietet Anlegern zusätzliche Ertragsquellen und Unternehmen weitere Finanzierungsmöglichkeiten.
Der Bericht über Blackstones Aktivitäten am Zweitmarkt beschreibt Pläne für einen Fonds, der Anteile bestehender Kreditfonds ankaufen soll. Ein Zweitmarkt ermöglicht Investoren, solche Beteiligungen vor dem regulären Laufzeitende zu verkaufen. Das schafft Liquidität für Fondsanleger, sagt aber wenig über die Konditionen eines privaten Verbraucherkredits aus.
Für Verbraucher ist der indirekte Effekt wichtiger: Mehr Anbieter können den Wettbewerb verstärken. Kreditfonds tragen zugleich andere Risiken als Banken. Anleger und Kreditnehmer sollten deshalb den Vertrag, die Sicherheiten und den Anbieter prüfen. Eine Finanzierung über einen alternativen Anbieter ist nicht automatisch günstiger oder sicherer als ein Bankdarlehen.
Künstliche Intelligenz bringt neue Prüf- und Aufsichtsfragen
Kreditgeber nutzen digitale Verfahren, um Unterlagen zu prüfen, Risiken zu bewerten und Entscheidungen vorzubereiten. Künstliche Intelligenz, kurz KI, ist Software, die aus Daten Muster ableitet und Aufgaben automatisiert. Für Verbraucher ist wichtig, dass die Entscheidung nachvollziehbar bleibt und sich fehlerhafte Daten korrigieren lassen.
Die BaFin übernimmt nach ihrer Mitteilung zur KI-Aufsicht die Überwachung bestimmter KI-Systeme im Zusammenhang mit regulierten Finanzgeschäften. Die Mitteilung bezieht sich auf die Umsetzung der europäischen KI-Verordnung und enthält Zeitpunkte ab 2025, 2026 und 2027. Sie ist daher ein Ausblick auf die Regulierung und keine vollständige Beschreibung der Kreditmarktregeln für 2025.
Welche Daten verwendet der Anbieter und wie lässt sich ein Fehler berichtigen? Prüfen Sie vor einer Anfrage, ob Sie Ihre Einkommens- und Ausgabendaten vollständig eingeben, und bewahren Sie Nachweise auf. Bei einer Ablehnung sollten Sie nach dem Grund und nach den Möglichkeiten zur Korrektur fehlerhafter Angaben fragen.
Datenbild: Was 2025 den Kreditpreis beeinflusst
| Einflussfaktor | Wirkung auf den Kredit | Was Verbraucher prüfen sollten |
|---|---|---|
| EZB-Leitzinsen | Beeinflussen besonders kurzfristige Finanzierungen und die Refinanzierung der Banken | Ist der Zinssatz fest oder variabel? |
| Langfristige Anleiherenditen | Prägen vor allem Bauzinsen mit langer Zinsbindung | Wie entwickeln sich Zinsbindung und Restschuld? |
| Inflationserwartungen | Können langfristige Marktzinsen und damit Baufinanzierungen bewegen | Ist die Finanzierung auch bei höherem Anschlusszins tragbar? |
| Bonität und Einkommen | Beeinflussen Zins, Kreditsumme und Entscheidung | Sind alle Einnahmen und Ausgaben korrekt angegeben? |
| Beleihung und Eigenkapital | Verändern bei Immobilienkrediten das Risiko der Bank | Wie hoch ist der Darlehensanteil am Immobilienwert? |
| Bankenrisiken | Können Prüfungen verschärfen und Kreditvergaben bremsen | Gibt es einen realistischen Plan für Rate und Rücklagen? |
| Alternative Anbieter | Erweitern den Zugang, bringen aber eigene Gebühren und Vertragsrisiken | Wie hoch sind Gesamtkosten, Sicherheiten und Haftung? |
Kernaussagen
- Vergleichen Sie den effektiven Jahreszins: Ein sinkender EZB-Leitzins verbilligt nicht automatisch jeden Raten-, Auto- oder Immobilienkredit.
- Trennen Sie Bauzins und Leitzins: Langfristige Baufinanzierungen folgen vor allem Anleihe- und Pfandbriefrenditen.
- Rechnen Sie mit strengeren Prüfungen: Einkommen, Ausgaben, bestehende Schulden und Eigenkapital entscheiden stärker über Konditionen und Kreditsumme.
- Prüfen Sie alternative Anbieter vollständig: Schnelle digitale Entscheidungen können helfen, ersetzen den Vergleich von Zinsen, Gebühren, Sicherheiten und persönlicher Haftung aber nicht.
- Planen Sie Zinsrisiken ein: Bei langen Finanzierungen sind Restschuld, Anschlusszins und monatlicher Spielraum wichtiger als ein kurzfristiger Markttrend.
FAQ
Werden Kredite 2025 durch die EZB-Zinssenkungen automatisch günstiger?
Nein. Die EZB beeinflusst vor allem die kurzfristige Refinanzierung der Banken. Bei Baukrediten bestimmen langfristige Kapitalmarktzinsen, Inflationserwartungen, Beleihung und Bonität den Preis wesentlich mit.
Warum sinken Bauzinsen manchmal trotz niedrigerer Leitzinsen nicht?
Bauzinsen richten sich stark nach langfristigen Renditen, etwa von Bundesanleihen und Pfandbriefen. Wenn diese Renditen steigen, können Baufinanzierungen teurer werden, obwohl die EZB ihre Leitzinsen senkt.
Wie vergleiche ich mehrere Kreditangebote richtig?
Vergleichen Sie den effektiven Jahreszins, die Gesamtkosten, die Laufzeit und die Monatsrate bei gleicher Kreditsumme. Prüfen Sie auch Sondertilgungen, Kosten bei vorzeitiger Rückzahlung und eine mögliche Restschuldversicherung.
Was passiert, wenn meine Kreditanfrage abgelehnt wird?
Fragen Sie nach dem konkreten Grund und prüfen Sie, ob Angaben zu Einkommen, Ausgaben oder bestehenden Verpflichtungen falsch oder unvollständig waren. Eine kleinere Kreditsumme, mehr Eigenkapital oder eine längere Ansparphase kann die Finanzierung verbessern.
Sind alternative Kreditgeber günstiger als Banken?
Das lässt sich nicht allgemein sagen. Alternative Anbieter können schneller entscheiden oder Zielgruppen bedienen, die bei Banken schwerer Zugang erhalten. Entscheidend bleiben der effektive Jahreszins, Gebühren, Sicherheiten, persönliche Haftung und die Vertragslaufzeit.
Was sollte ich bei einem variablen Kredit beachten?
Prüfen Sie, wie schnell der Zinssatz angepasst wird und wie sich die Monatsrate bei einem höheren Zins verändert. Legen Sie eine Belastungsgrenze fest, die auch bei steigenden Zinsen und unerwarteten Ausgaben eingehalten wird.