
Wenn eine Bank Ihren Ratenkredit ablehnt, stellen Sie nicht sofort mehrere weitere Anträge. Klären Sie zuerst den Grund, prüfen Sie Ihre gespeicherten Daten und berechnen Sie eine Monatsrate, die zu Ihrem Budget passt. Jeder weitere formelle Kreditantrag kann Ihre Bewertung erschweren, wenn er als Kreditanfrage bei der SCHUFA gespeichert wird.
Die SCHUFA ist eine Auskunftei. Sie sammelt Informationen über bestimmte Verträge und Zahlungen und berechnet daraus einen Score. Dieser Wert hilft Banken, das Ausfallrisiko eines Kredits einzuschätzen. Eine Ablehnung bedeutet nicht automatisch, dass ein negativer SCHUFA-Eintrag vorliegt.
Banken prüfen außerdem Ihr Einkommen, Ihre laufenden Ausgaben, bestehende Schulden, Beschäftigung, Alter, Angaben im Antrag und gegebenenfalls Sicherheiten. Kreditgeber müssen die Kreditwürdigkeit prüfen, um eine Überschuldung zu vermeiden. Eine Ablehnung lässt sich daher nicht mit einem einzelnen Trick verhindern.
Warum Banken einen Kredit ablehnen
Die häufigsten Gründe sind eine zu knappe Haushaltsrechnung oder Daten, die auf ein höheres Ausfallrisiko hinweisen. Dazu zählen:
- zu geringes oder unregelmäßiges Einkommen
- hohe laufende Ausgaben oder bestehende Kreditraten
- negative Zahlungserfahrungen bei Auskunfteien
- fehlende Sicherheiten bei einem besicherten Kredit
- falsche, unvollständige oder widersprüchliche Angaben
- ein Kreditbetrag, der nicht zur finanziellen Situation passt
- zu viele Kreditanfragen in kurzer Zeit
- ein Alter oder eine Beschäftigungssituation, die den Kriterien des Kreditgebers nicht entspricht
Jede Bank entscheidet nach ihren eigenen Annahmerichtlinien. Ein abgelehnter Antrag bei einer Bank bedeutet deshalb nicht, dass auch jeder andere Kreditgeber ablehnt. Mehrere Anträge ohne vorherige Prüfung führen jedoch zu unnötigen Anfragen.
Was die Bank mitteilt
Viele Banken nennen bei einer Ablehnung nur allgemein die fehlende Kreditwürdigkeit. Die Verbraucherzentrale weist darauf hin, dass Verbraucherinnen und Verbraucher häufig keine genaue Begründung erhalten.
Fragen Sie trotzdem schriftlich nach dem Grund. Bitten Sie um eine verständliche Antwort darauf, ob zum Beispiel Ihr Einkommen, die Haushaltsrechnung, eine Auskunftei, bestehende Verpflichtungen oder fehlende Unterlagen ausschlaggebend waren. Eine Bank muss ihre interne Bewertungsformel nicht vollständig offenlegen. Die Antwort kann aber zeigen, ob Sie Unterlagen korrigieren, die Kreditsumme senken oder zunächst Schulden abbauen sollten.
Erst die SCHUFA-Daten prüfen
Fordern Sie eine kostenlose Datenkopie an. Prüfen Sie Namen, Anschrift, Vertragsdaten, erledigte Forderungen und gespeicherte Anfragen. Eine kostenlose SCHUFA-Selbstauskunft hilft Ihnen, fehlerhafte oder veraltete Angaben zu finden.
Achten Sie besonders auf zwei unterschiedliche Arten von Anfragen:
- Eine Kreditanfrage bezieht sich auf einen konkreten Kreditantrag und wird als solche bei der SCHUFA gespeichert.
- Eine Konditionsanfrage dient nur dazu, Zinssatz und mögliche Kreditbedingungen zu prüfen. Nach den verfügbaren Informationen ist sie für andere Kreditgeber nicht sichtbar und beeinflusst den SCHUFA-Score nicht.
Fragen Sie deshalb bei einem Vergleich ausdrücklich nach einer Konditionsanfrage. Vermeiden Sie es, bei mehreren Banken nacheinander einen vollständigen Kreditantrag abzusenden, bevor Sie die Angebote verglichen haben.
Ein falscher Eintrag sollte zuerst bei dem Unternehmen beanstandet werden, das ihn gemeldet hat. Bleibt die Korrektur aus, können Sie sich an die SCHUFA wenden. Eine Anfrage lässt sich nicht allein deshalb entfernen, weil sie Ihnen unangenehm ist. Die SCHUFA erklärt den Umgang mit gespeicherten Anfragen und die Voraussetzungen für eine Löschung.
Die eigene Haushaltsrechnung nachrechnen
Berechnen Sie vor einem neuen Antrag, welche Rate Sie dauerhaft bezahlen können. Ziehen Sie von Ihrem monatlichen Nettoeinkommen alle festen Ausgaben ab. Dazu gehören Miete, Energie, Versicherungen, Unterhalt, bestehende Raten und regelmäßige Lebenshaltungskosten. Planen Sie außerdem einen Puffer für unregelmäßige Ausgaben wie Reparaturen, Nachzahlungen oder Zahnarztkosten ein.
Ermitteln Sie, wie viel nach festen Ausgaben, bestehenden Raten und regelmäßigen Lebenshaltungskosten übrig bleibt. Dieser Betrag entspricht nicht automatisch der neuen Rate. Ein Teil muss als Puffer für schwankende Kosten übrig bleiben. Ist die gewünschte Rate zu hoch, können Sie die Kreditsumme verringern, die Laufzeit verlängern oder nach dem Abbau bestehender Schulden später einen Antrag stellen. Eine längere Laufzeit senkt die Monatsrate, erhöht aber in der Regel die gesamten Zinskosten.
Was Sie nach der Ablehnung konkret tun sollten
Gehen Sie in dieser Reihenfolge vor:
- Ablehnungsgrund erfragen: Bitten Sie die Bank schriftlich um eine konkrete, verständliche Begründung.
- Antrag prüfen: Vergleichen Sie Einkommen, Arbeitgeberdaten, Wohnkosten, Familienstand und bestehende Verpflichtungen mit den eingereichten Unterlagen.
- SCHUFA-Daten kontrollieren: Suchen Sie nach falschen, doppelten oder nicht erledigten Einträgen.
- Anfragen unterscheiden: Achten Sie bei einem Vergleich darauf, nur eine Konditionsanfrage zu stellen.
- Kreditsumme neu berechnen: Prüfen Sie, ob der tatsächliche Finanzierungsbedarf niedriger ausfällt.
- Zahlungsrückstände ordnen: Begleichen Sie offene Forderungen nach Möglichkeit und lassen Sie erledigte Sachverhalte korrekt melden.
- Bei Überschuldung Beratung nutzen: Eine anerkannte Schuldnerberatung ist sinnvoll, wenn Miete, Energie, Unterhalt oder bestehende Raten bereits nicht zuverlässig bezahlt werden.
Warten Sie mit einem neuen Antrag, wenn die Ursache ungeklärt ist. Ein zweiter Antrag mit denselben Daten löst das Problem nicht.
Welche Alternativen zu einem abgelehnten Bankkredit bestehen
Welche Alternative passt, hängt vom Zweck, der Dringlichkeit und Ihrer finanziellen Lage ab.
Kreditsumme und Finanzierung anpassen
Eine kleinere Kreditsumme entlastet Ihre Haushaltsrechnung. Prüfen Sie, ob Sie den Kauf verschieben, gebrauchte Ware wählen, eine Anzahlung leisten oder nur den dringendsten Teil finanzieren können. Bei kleinen Beträgen ist ein Kredit nicht immer die günstigste Lösung. Laut einer von Check24 wiedergegebenen SCHUFA-Auswertung lagen 2024 49,8 Prozent der neu aufgenommenen Ratenkredite unter 1.000 Euro.
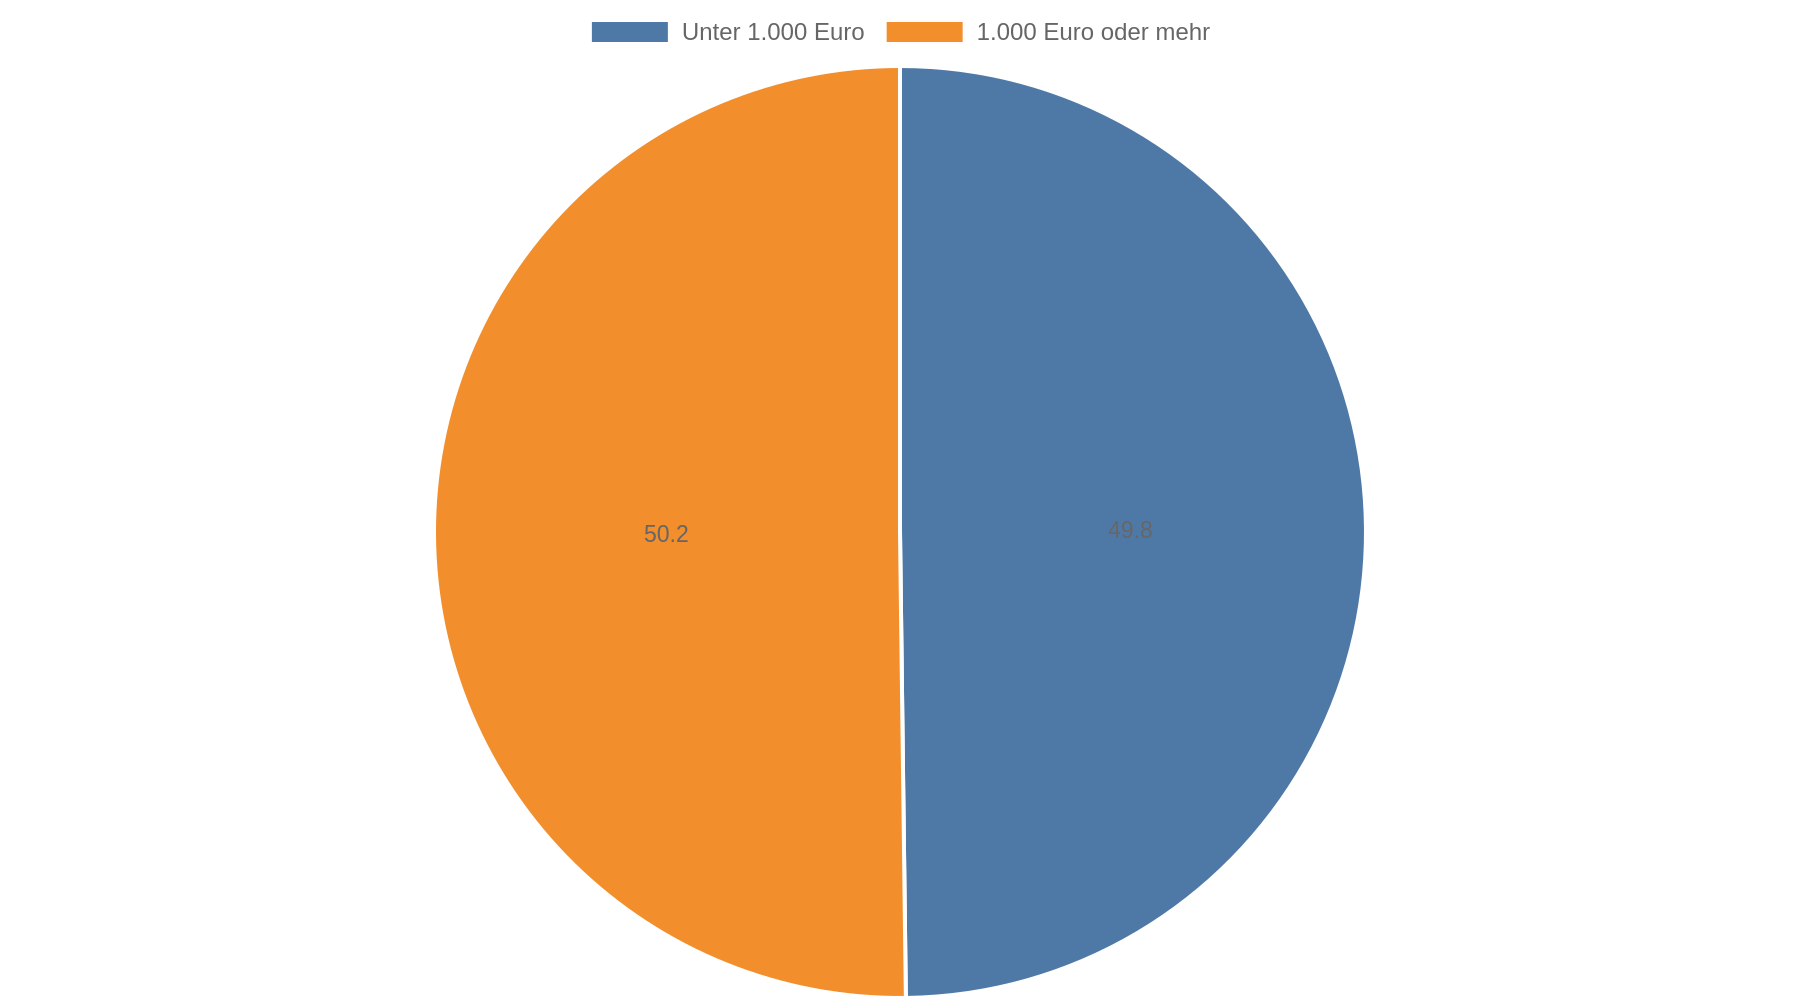 Gerade bei kleinen Krediten beeinflussen Gebühren und Mindestkosten die Gesamtkosten stark.
Angebote mit Konditionsanfrage vergleichen
Ein seriöser Kreditvergleich zeigt unterschiedliche Zinssätze und Annahmekriterien. Prüfen Sie zunächst, ob nur eine Konditionsanfrage gestellt wird. Klären Sie außerdem, ob ein Vermittler Gebühren verlangt und ob die Angaben zum effektiven Jahreszins, zur Laufzeit und zur Gesamtzahlung vollständig sind.
Ein Vergleich verbessert die Auswahl, garantiert aber keine Zusage. Die endgültige Entscheidung trifft der Kreditgeber nach seiner Prüfung.
Privatdarlehen schriftlich festhalten
Ein Darlehen von Angehörigen kann eine Alternative sein, wenn beide Seiten die Rückzahlung realistisch einschätzen. Halten Sie Betrag, Auszahlung, Rate, Laufzeit, mögliche Zinsen und den Umgang mit Zahlungsverzug schriftlich fest. Das schützt die Beziehung und verhindert Missverständnisse.
Wenn das Geld für laufende Lebenshaltungskosten benötigt wird, löst ein Privatdarlehen die finanzielle Ursache häufig nicht. Dann ist eine Schuldnerberatung sinnvoller als eine weitere Rate.
Pfandkredit nur für kurzfristigen Bedarf nutzen
Ein Pfandkredit bietet Geld gegen einen hinterlegten Wertgegenstand. Die Prüfung richtet sich dabei vor allem nach dem Pfand. Zinsen und Gebühren fallen trotzdem an, und bei ausbleibender Rückzahlung kann der Gegenstand verwertet werden. Diese Lösung eignet sich daher nur, wenn Sie den Betrag innerhalb der vereinbarten Frist sicher zurückzahlen können.
Kredit ohne SCHUFA besonders kritisch prüfen
Angebote ohne SCHUFA-Prüfung werden häufig mit ausländischen Anbietern oder dem Begriff „Schweizer Kredit“ verbunden. Solche Angebote sind nach den verfügbaren Informationen selten, oft auf bestimmte Beträge begrenzt und in der Regel teurer. Die Verbraucherinformationen von Check24 zu Krediten ohne SCHUFA weisen außerdem auf Kosten und Risiken hin.
Verlangt ein Anbieter vor der Auszahlung eine Bearbeitungsgebühr, eine Versicherung oder den Kauf einer Prepaid-Karte, ist das ein Warnsignal. Zahlen Sie nicht im Voraus für die bloße Aussicht auf einen Kredit. Prüfen Sie auch die Gesamtkosten und die Folgen eines Zahlungsverzugs. Ein solcher Kredit beseitigt keinen negativen Eintrag und kann bei Rückständen weitere finanzielle Probleme verursachen. Auch Smava warnt vor unseriösen Angeboten und hohen Kosten.
So verbessern Sie die Chancen bei einem späteren Antrag
Verbessern Sie zuerst die finanzielle Ausgangslage. Bezahlen Sie Rechnungen und Raten pünktlich, bauen Sie teure oder kleine Verbindlichkeiten ab und vermeiden Sie neue Verpflichtungen. Prüfen Sie regelmäßig, ob Ihre gespeicherten Daten korrekt sind.
Reichen Sie nur vollständige und wahrheitsgemäße Angaben ein. Fehlende Kontoauszüge, widersprüchliche Beschäftigungsdaten oder nicht angegebene Kredite führen zu Rückfragen oder einer Ablehnung. Bereiten Sie Einkommensnachweise, Mietkosten und Nachweise über bestehende Verpflichtungen vor, sofern der Kreditgeber sie verlangt.
Ein zweiter Antrag ist erst sinnvoll, wenn sich ein konkreter Punkt geändert hat. Das trifft zu, wenn die Kreditsumme niedriger ist oder eine bestehende Rate entfällt. Es trifft auch zu, wenn ein befristetes Arbeitsverhältnis beendet oder ein falscher Datenbankeintrag berichtigt wurde. Bleibt alles gleich, steigen die Erfolgschancen durch einen weiteren Antrag nicht.
Warnzeichen bei Kreditangeboten
Seien Sie besonders vorsichtig, wenn ein Anbieter:
- eine Auszahlung unabhängig von Einkommen und Rückzahlungsfähigkeit verspricht
- vor der Prüfung Geld verlangt
- eine Versicherung, Karte oder kostenpflichtige Mitgliedschaft zur Voraussetzung macht
- den effektiven Jahreszins und den Gesamtbetrag nicht vollständig angibt
- den Vertrag nur unter Zeitdruck abschließen lassen will
- keine ladungsfähige Anschrift und keine nachvollziehbaren Kontaktmöglichkeiten nennt
Eine Bank darf Kreditwerbung nicht mit einer sicheren Auszahlung gleichsetzen. Prüfen Sie deshalb immer den Vertrag, die Gesamtkosten und die Rückzahlungsrate. Wenn Sie bereits Geld an einen dubiosen Anbieter überwiesen haben, sichern Sie Vertrag, E-Mails und Zahlungsbelege und wenden Sie sich an eine Verbraucherzentrale oder die Polizei.
Kernaussagen
- Erfragen Sie den Ablehnungsgrund: Bitten Sie die Bank schriftlich um eine verständliche Erklärung und korrigieren Sie danach gezielt Unterlagen oder die Kreditsumme.
- Prüfen Sie die SCHUFA-Daten: Eine kostenlose Datenkopie zeigt, ob falsche, doppelte oder veraltete Angaben die Bewertung beeinflussen.
- Nutzen Sie Konditionsanfragen: Lassen Sie bei Vergleichen zunächst nur Konditionen prüfen, statt mehrere vollständige Kreditanträge zu stellen.
- Berechnen Sie die Rate mit Puffer: Eine tragbare Monatsrate muss auch nach Miete, Lebenshaltung, bestehenden Schulden und unregelmäßigen Kosten übrig bleiben.
- Meiden Sie Vorauszahlungen: Anbieter, die vor einer Kreditprüfung Geld verlangen oder eine sichere Auszahlung versprechen, bergen ein hohes Betrugs- und Kostenrisiko.
FAQ
Warum wurde mein Kredit abgelehnt, obwohl ich ein Einkommen habe?
Ein Einkommen allein reicht für die Kreditprüfung nicht aus. Die Bank berücksichtigt auch dessen Höhe und Regelmäßigkeit, Ihre Ausgaben, bestehende Raten, SCHUFA-Daten, Angaben im Antrag und gegebenenfalls Sicherheiten.
Muss die Bank mir den Ablehnungsgrund nennen?
Viele Banken teilen nur eine allgemeine Begründung mit. Fragen Sie trotzdem schriftlich nach, ob Einkommen, Haushaltsrechnung, Unterlagen, Auskunfteidaten oder interne Kreditkriterien ausschlaggebend waren. Einen Anspruch auf Offenlegung jeder internen Bewertungsregel können Sie daraus nicht ableiten.
Schadet eine Kreditanfrage meiner SCHUFA?
Eine konkrete Kreditanfrage wird gespeichert und kann bei mehreren Anfragen in kurzer Zeit die Bewertung beeinflussen. Eine Konditionsanfrage dient dagegen dem Angebotsvergleich und ist nach den verfügbaren Informationen für andere Kreditgeber nicht sichtbar.
Wie bekomme ich einen Kredit trotz schlechter SCHUFA?
Prüfen Sie zuerst, ob die gespeicherten Daten korrekt sind, und reduzieren Sie den Finanzierungsbedarf. Seriöse Alternativen wie ein Privatdarlehen oder ein Pfandkredit haben eigene Kosten und Risiken. Angebote ohne SCHUFA-Prüfung sollten Sie besonders kritisch prüfen und niemals vorab bezahlen.
Kann ich nach einer Ablehnung sofort einen neuen Antrag stellen?
Technisch ist das möglich, sinnvoll ist es erst nach einer Ursachenprüfung. Ändern Sie mindestens einen relevanten Punkt, etwa Kreditsumme, Unterlagen, bestehende Verpflichtungen oder einen nachweislich falschen SCHUFA-Eintrag.
Was mache ich, wenn ich die laufenden Rechnungen schon nicht mehr bezahlen kann?
Nehmen Sie keinen weiteren Kredit auf, um dauerhaft fehlendes Einkommen auszugleichen. Wenden Sie sich an eine anerkannte Schuldnerberatung, priorisieren Sie Miete, Energie und Unterhalt und sprechen Sie frühzeitig mit den jeweiligen Gläubigern über die offenen Beträge.