
Wurde Ihr Kreditantrag abgelehnt, fragen Sie zuerst nach dem konkreten Grund. Eine Absage kann mit einem Eintrag bei einer Auskunftei wie der SCHUFA zusammenhängen. Die Bank kann den Antrag auch ablehnen, wenn Einkommen, laufende Ausgaben, bestehende Darlehen oder die gewünschte Kreditsumme aus ihrer Sicht nicht zur Rückzahlung passen. Ein Score ist ein Zahlenwert, mit dem eine Auskunftei die Kreditwürdigkeit einschätzt.
Bevor Sie erneut einen Antrag stellen, sollten Sie deshalb die Ablehnung einordnen, Ihre gespeicherten Daten prüfen und erst dann entscheiden, ob sich etwas geändert hat. Diese drei Schritte helfen Ihnen dabei, gezielt vorzugehen, statt mehrere Anfragen ohne Klärung zu verschicken.
Schritt 1: Fragen Sie nach dem Grund der Ablehnung
Bitten Sie die Bank oder den Kreditvermittler schriftlich um eine Erklärung. Fragen Sie konkret, ob eine Auskunftei oder ein Score in die Entscheidung eingeflossen ist, welche Auskunftei beteiligt war und ob die Bank Ihre Einnahmen und Ausgaben für die Rückzahlung als ausreichend ansah oder gespeicherte Daten ausschlaggebend waren.
Ein guter Score allein führt nicht automatisch zu einer Kreditzusage: Banken betrachten auch Einkommen, monatliche Ausgaben, bestehende Kredite und die beantragte Summe. Fragen Sie deshalb auch, ob ein niedrigerer Kreditbetrag oder eine andere Monatsrate die Einschätzung verändern würde. Die Bank muss nicht jede interne Berechnungsformel offenlegen. Ihre Nachfrage kann aber zeigen, was Sie ändern können.
Wenn die Bank einen Score als maßgeblich nennt, fragen Sie nach dem genauen Score und der Auskunftei.
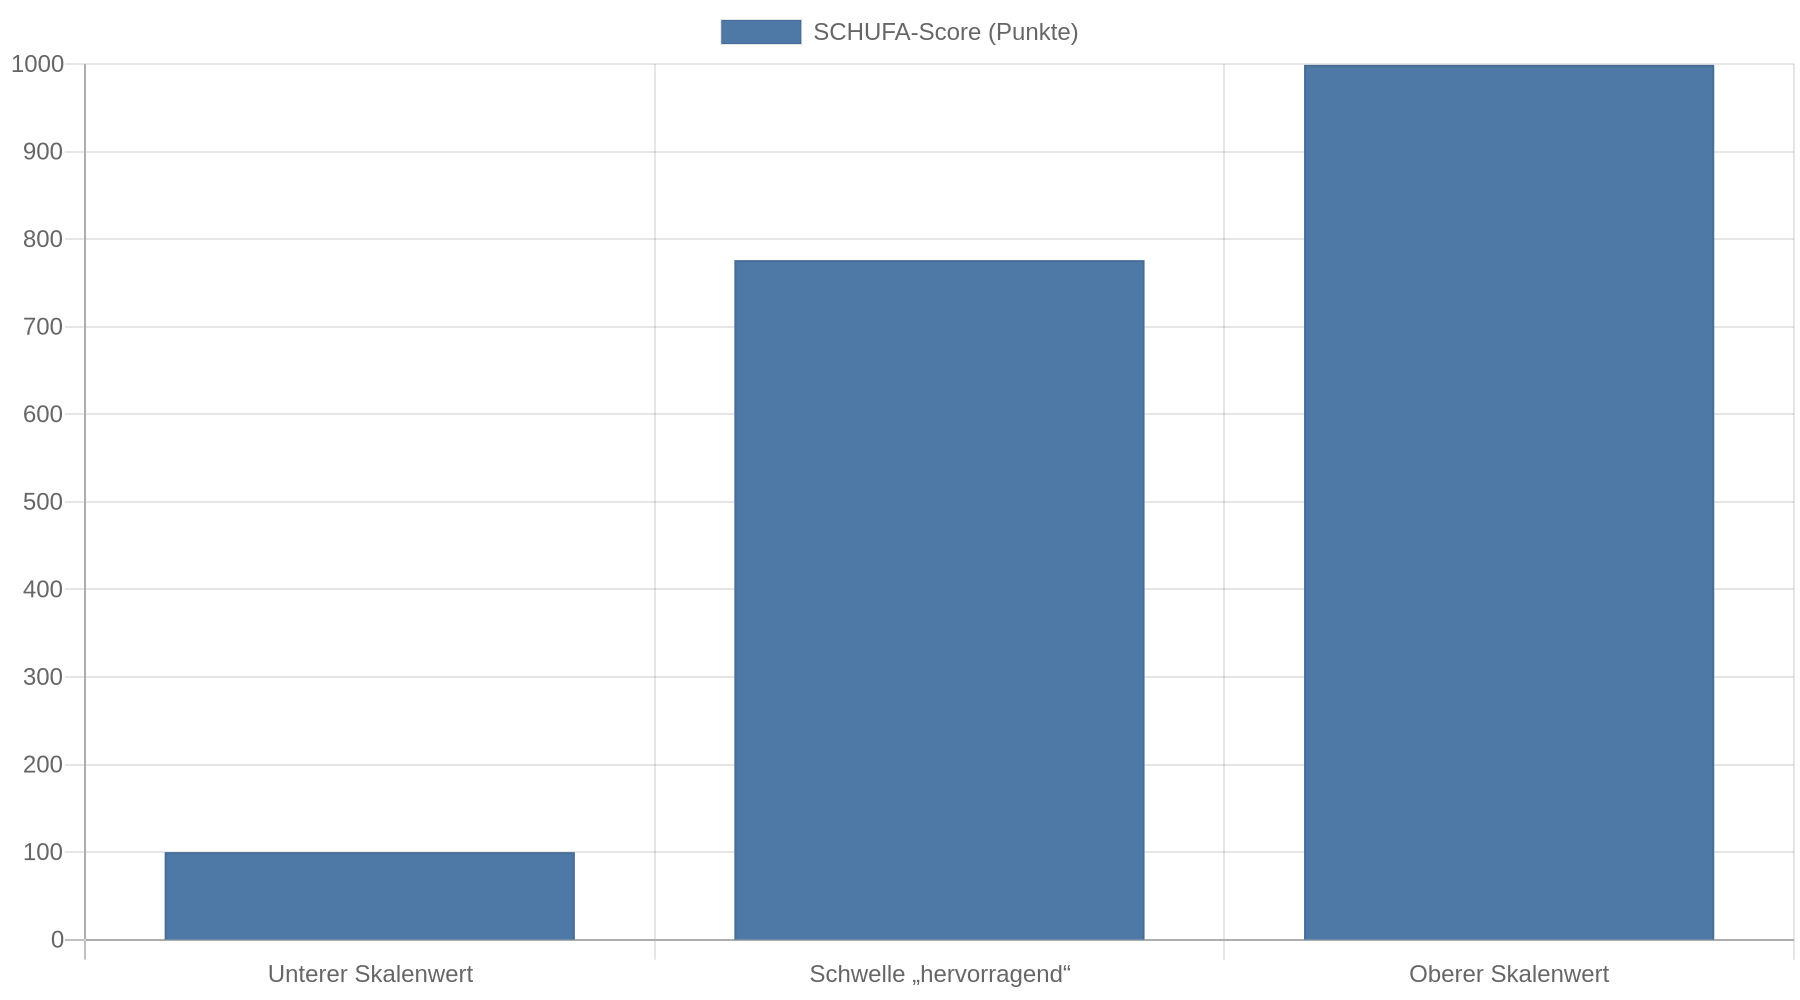 Die Verbraucherzentrale empfiehlt, zunächst beim Anbieter zu klären, ob überhaupt ein Scoring stattgefunden hat und welcher Wert verwendet wurde. Auskunfteien müssen verständlich erklären, wie eine Bewertung zustande kam, wenn sie für eine Ablehnung ausschlaggebend war.
Schritt 2: Prüfen Sie Ihre Daten bei der Auskunftei
Fordern Sie bei der genannten Auskunftei eine kostenlose Auskunft an. Bei der SCHUFA heißt sie „Datenkopie nach Art. 15 DSGVO“. Sie können darin prüfen, welche personenbezogenen Daten gespeichert sind, woher sie stammen und an wen sie übermittelt wurden. Sie können die kostenlose Auskunft auch öfter als einmal im Jahr anfordern. Bei offensichtlich übermäßigen Anfragen kann die Auskunftei allerdings ein Entgelt verlangen oder die Auskunft verweigern.
Prüfen Sie die Einträge auf falsche, doppelte oder veraltete Angaben. Ein Beispiel wäre ein bereits zurückgezahlter Kredit, der noch als offen erscheint. Wenn Sie einen Fehler finden, schreiben Sie sowohl an die Auskunftei als auch an das Unternehmen, das den Eintrag gemeldet hat. Nennen Sie die Angabe, die Sie beanstanden, bitten Sie um Berichtigung oder Löschung und fügen Sie passende Nachweise bei. Die Verbraucherzentrale erläutert, dass falsche oder unzulässig gespeicherte Daten berichtigt, gelöscht oder in ihrer Verarbeitung eingeschränkt werden müssen.
Eine korrekte Angabe verschwindet nicht automatisch, nur weil Sie einen neuen Kreditantrag stellen. Auch die Erledigung einer offenen Forderung bedeutet nicht in jedem Fall, dass ein gespeicherter Eintrag sofort gelöscht werden muss; die Speicherfrist hängt von den geltenden Regeln und den Umständen des Einzelfalls ab. Eine Einordnung zu Speicherfristen zeigt, warum Sie eine Löschung nicht voraussetzen sollten.
Schritt 3: Stellen Sie erst dann einen neuen Antrag
Ein neuer Antrag ist sinnvoll, wenn Sie den Ablehnungsgrund kennen und etwas an der Ursache ändern konnten. Zum Beispiel wurde ein falscher Eintrag korrigiert. Oder Sie haben Ihre Einnahmen und Ausgaben neu berechnet, weitere laufende Verpflichtungen berücksichtigt oder eine niedrigere Kreditsumme gewählt.
Gibt es keinen erkennbaren Fehler und hat sich an Ihrer finanziellen Lage nichts geändert, bringt ein sofortiger weiterer Antrag voraussichtlich wenig. Nach den hier genannten Informationen müssen Sie nach einer Ablehnung keine feste Wartezeit einhalten. Entscheidend ist, ob sich der Grund für die erste Absage erledigt hat.
Wenn Sie Angebote vergleichen, fragen Sie vorab, ob der Anbieter eine reine Konditionenanfrage oder einen vollständigen Kreditantrag stellt. Mit einer Konditionenanfrage holen Sie mögliche Kreditbedingungen ein. Sie ist noch kein verbindlicher Kreditantrag. Die SCHUFA speichert beide Anfragearten; laut Finanztip ist die Konditionenanfrage jedoch nur für Sie sichtbar. Lassen Sie sich daher erklären, welche Anfrage der Anbieter übermittelt, bevor Sie zustimmen.
Seien Sie nach einer Absage besonders vorsichtig bei Vermittlern, die Kredite ohne Bonitätsprüfung versprechen oder vorab Geld für Vermittlung, Versicherungen oder andere Leistungen verlangen. Solche Versprechen sind kein verlässlicher Weg zu einem Kredit. Prüfen Sie Kosten und Vertragsbedingungen, bevor Sie persönliche Daten weitergeben oder etwas unterschreiben.
Der Weg zur nächsten Anfrage
Ablehnung erhalten → Grund erfragen → Auskunft und Daten prüfen → Fehler korrigieren oder Finanzierung anpassen → gezielt erneut anfragen.
Kernaussagen
- Fragen Sie zuerst nach dem Ablehnungsgrund und klären Sie, ob ein Score, Ihre Haushaltsrechnung oder die Kreditsumme entscheidend war.
- Prüfen Sie die Auskunft der genannten Auskunftei auf falsche, doppelte oder veraltete Einträge.
- Beanstanden Sie Fehler schriftlich bei der Auskunftei und beim Unternehmen, das die Daten gemeldet hat, und legen Sie Nachweise bei.
- Stellen Sie erst erneut einen Antrag, wenn sich etwas geändert hat oder der bisherige Grund geklärt ist; eine feste Wartezeit ist nicht belegt.
- Fragen Sie beim Vergleich nach der Art der Anfrage und meiden Sie Vermittlungsangebote mit Vorauszahlungen oder unrealistischen Versprechen.
FAQ
Muss die Bank mir genau sagen, warum sie den Kredit abgelehnt hat?
Fragen Sie schriftlich nach dem entscheidenden Grund und danach, ob eine Auskunftei beteiligt war. Eine Bank muss nicht jede interne Berechnungsformel offenlegen. Wenn ein Score für die Ablehnung ausschlaggebend war, haben Sie Anspruch auf verständliche Informationen dazu, wie die Bewertung zustande kam.
Bedeutet eine Kreditablehnung automatisch einen negativen SCHUFA-Eintrag?
Nein. Die Bank kann einen Antrag auch ablehnen, weil Einkommen, Ausgaben, bestehende Darlehen oder die gewünschte Summe aus ihrer Sicht nicht zusammenpassen. Klären Sie deshalb zuerst, ob überhaupt ein SCHUFA-Score verwendet wurde.
Wann kann ich den nächsten Kreditantrag stellen?
Es gibt keine pauschale Wartezeit, die für jede Ablehnung gilt. Warten Sie mit einem neuen Antrag, bis Sie den Grund kennen und geprüft haben, ob sich Ihre Daten oder Ihre finanzielle Situation geändert haben.
Ist eine erneute Anfrage schädlich für meinen Score?
Kredit- und Konditionenanfragen werden bei der SCHUFA gespeichert. Laut Finanztip ist eine Konditionenanfrage nur für Sie sichtbar. Fragen Sie den Anbieter vorab, welche Anfrage er übermittelt, und vermeiden Sie mehrere vollständige Anträge, solange der Grund der Ablehnung ungeklärt ist.