
Wenn Sie in einem Kreditantrag eine falsche Zahl, ein falsches Einkommen oder eine unvollständige Information angegeben haben, kommt es vor allem auf zwei Fragen an: War es ein Versehen oder wollten Sie die Bank bewusst täuschen? Ein Tippfehler ist grundsätzlich keine Straftat. Bewusst falsche Angaben können dazu führen, dass die Bank den Antrag ablehnt, das Darlehen zurückfordert oder Schadensersatz verlangt. In schweren Fällen kommt ein Strafverfahren hinzu.
Für private Verbraucher gilt grundsätzlich der allgemeine Betrugstatbestand nach § 263 Strafgesetzbuch (StGB). Der besondere Tatbestand des Kreditbetrugs nach § 265b StGB betrifft nach der überwiegenden rechtlichen Einordnung in den Quellen Betriebe und Unternehmen. Ob eine falsche Angabe strafbar ist, hängt vom Inhalt der Angabe, Ihrer Absicht und dem weiteren Verlauf des Antrags ab.
Haben Sie den Fehler bemerkt, sollten Sie ihn sofort schriftlich gegenüber dem Kreditgeber berichtigen. Warten Sie mit einem neuen Antrag, bis die Angaben vollständig stimmen und Sie die Ursache einer Ablehnung geklärt haben.
Welche Folgen falsche Angaben haben können
Eine falsche oder unvollständige Angabe wird problematisch, wenn sie die Kreditentscheidung beeinflusst. Banken prüfen zum Beispiel Einkommensnachweise, Gehaltsabrechnungen und die bei der SCHUFA gespeicherten Daten. Stimmen Antrag und Nachweise nicht überein, kann der Kreditgeber den Antrag ablehnen oder weitere Unterlagen verlangen. Gründe für eine Ablehnung und mögliche nächste Schritte erläutert auch der Ratgeber von S-Kreditpartner.
| Situation | Mögliche Folge |
|---|---|
| Versehentlicher Tipp- oder Rechenfehler | Rückfrage, Korrektur und gegebenenfalls erneute Prüfung |
| Bewusst überhöhtes Einkommen oder verschwiegene Schulden | Ablehnung, Vertragsprobleme und mögliche Schadensersatzforderungen |
| Falscher Antrag führt zur Auszahlung | Prüfung eines Betrugsvorwurfs und mögliche Rückzahlung des Kredits |
| Gefälschte Gehaltsabrechnung oder Urkunde | Zusätzliches Strafverfahren wegen Urkundenfälschung möglich |
| Unrichtiger SCHUFA-Eintrag | Korrektur oder Löschung beim verantwortlichen Datenlieferanten verlangen |
Die Tabelle nennt mögliche Folgen, keine feste Reihenfolge. Eine Bank meldet nicht jeden Fall der Staatsanwaltschaft. Auch erfüllt nicht jede falsche Angabe den Tatbestand des Betrugs. Entscheidend ist, ob Sie vorsätzlich getäuscht haben und dadurch ein Vermögensschaden entstehen sollte oder entstanden ist.
Ablehnung oder zusätzliche Nachweise
Zunächst lehnt der Kreditgeber den Antrag möglicherweise ab. Das allein bedeutet nicht, dass Sie eine Straftat begangen haben. Gründe können auch ein unklarer Nachweis, ein Übertragungsfehler oder eine veraltete SCHUFA-Auskunft sein.
Fragen Sie den Kreditgeber nach dem konkreten Ablehnungsgrund. Prüfen Sie anschließend die Angaben in Ihrem Antrag, die eingereichten Unterlagen und Ihre Haushaltsrechnung. Ein neuer Antrag ohne Korrektur wiederholt das Problem und kann die Prüfung zusätzlich erschweren.
Rückzahlung und Schadensersatz
Wenn der Kredit bereits ausgezahlt wurde, müssen Sie ihn grundsätzlich zurückzahlen. Eine spätere finanzielle Verschlechterung ist für sich allein kein Betrug, wenn Sie den Kredit bei Vertragsschluss gutgläubig aufgenommen haben und erst danach nicht mehr zahlen konnten.
Anders liegt die Bewertung, wenn Sie bei Antragstellung wichtige Tatsachen bewusst verschwiegen oder gefälschte Unterlagen vorgelegt haben. Dann können neben strafrechtlichen Folgen zivilrechtliche Ansprüche auf Rückzahlung oder Schadensersatz entstehen. Das Oberlandesgericht Oldenburg behandelte einen solchen Zusammenhang in einem konkreten Einzelfall. Die Entscheidung ist keine pauschale Regel für jeden Kreditantrag.
Wann aus einem Fehler Betrug werden kann
Ein Versehen und eine bewusste Täuschung sind rechtlich unterschiedlich zu bewerten. Wer sich beim Einkommen vertippt, eine Zahl aus einer alten Gehaltsabrechnung übernimmt oder eine Angabe nach bestem Wissen macht, handelt nicht automatisch strafbar. Strafrechtlich relevant wird die Angabe, wenn Sie sie vorsätzlich machen und damit die Kreditentscheidung beeinflussen wollen.
Für Privatpersonen kommt insbesondere § 263 StGB in Betracht. Darauf stehen Geldstrafe oder Freiheitsstrafe von bis zu fünf Jahren.
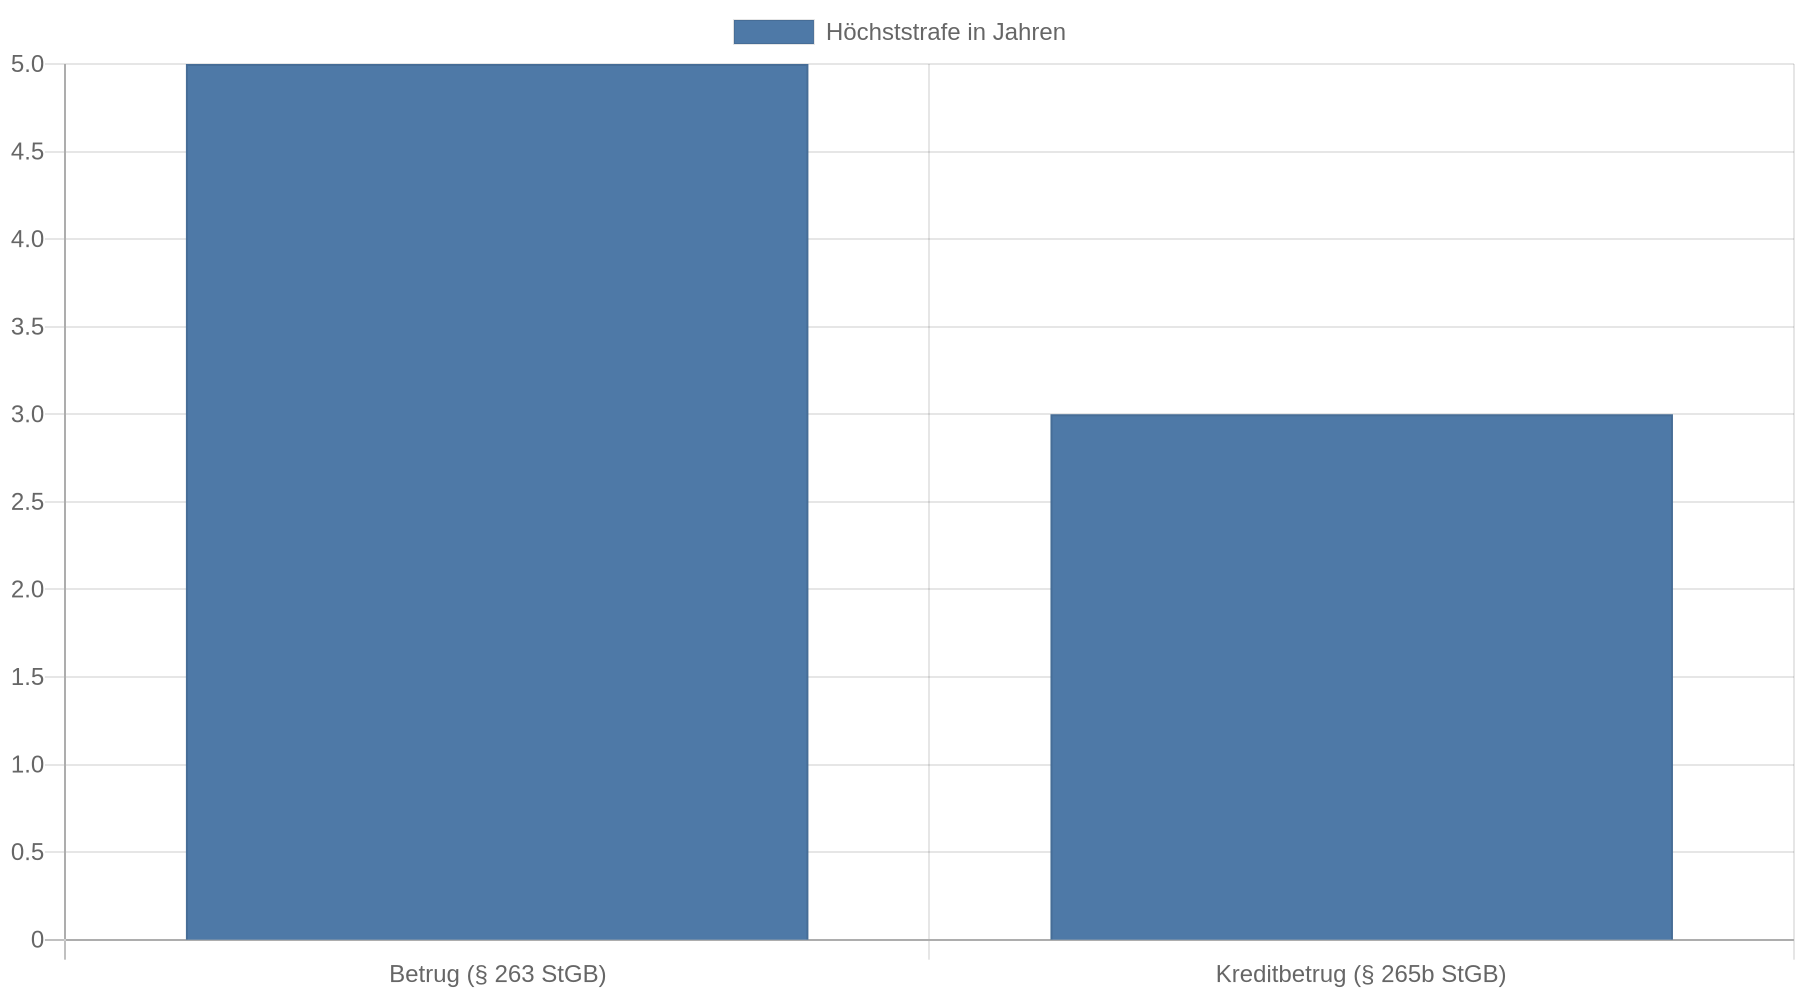 In besonders schweren Fällen, etwa bei gewerbsmäßigem oder bandenmäßigem Vorgehen, sieht das Gesetz einen höheren Strafrahmen vor. Das konkrete Strafmaß hängt von den Umständen des Einzelfalls ab. Eine verständliche Übersicht zu den rechtlichen Grundsätzen bietet die Darstellung zum Betrug nach § 263 StGB.
Besonders riskant sind manipulierte Unterlagen. Eine gefälschte Gehaltsabrechnung, ein veränderter Arbeitsvertrag oder ein erfundener Einkommensnachweis kann zusätzlich den Vorwurf der Urkundenfälschung nach § 267 StGB auslösen. Auch dann entscheidet nicht allein das Vorliegen einer Unstimmigkeit, sondern die konkrete Herstellung und Verwendung des Dokuments.
Was eine Korrektur rechtlich bewirkt
Berichtigen Sie den Fehler schnell. Dadurch entfällt aber nicht automatisch jedes rechtliche Risiko. Für private Verbraucher nach § 263 StGB gibt es keine pauschale Regel, nach der eine freiwillige Korrektur jeden Vorwurf ausschließt. Eine Korrektur vor der Auszahlung kann bei der rechtlichen Bewertung eine Rolle spielen, garantiert aber keine Straffreiheit.
Wenn Sie absichtlich falsche Angaben gemacht, Unterlagen verändert oder bereits eine Aufforderung der Polizei, Staatsanwaltschaft oder eines Gerichts erhalten haben, sollten Sie vor einer ausführlichen Erklärung anwaltlichen Rat einholen. Bewahren Sie zugleich alle Unterlagen und Nachrichten auf. Löschen oder verändern Sie nichts nachträglich.
So korrigieren Sie einen falschen Kreditantrag
Gehen Sie nach dem Entdecken des Fehlers in dieser Reihenfolge vor:
-
Prüfen Sie die genaue Abweichung. Vergleichen Sie den Antrag mit Gehaltsabrechnungen, Arbeitsvertrag, Kontoauszügen, Miet- und Unterhaltszahlungen sowie bestehenden Kreditverpflichtungen. Notieren Sie, wann der Fehler entstanden ist und welche Angabe richtig ist.
-
Informieren Sie den Kreditgeber schriftlich. Nutzen Sie das Kundenportal, die im Antrag genannte Kontaktadresse oder ein nachvollziehbares Schreiben. Benennen Sie den Antrag, das betroffene Feld, den richtigen Wert und den Grund der Abweichung. Laden Sie den passenden Nachweis nur über einen sicheren Übermittlungsweg hoch.
-
Bitten Sie um eine schriftliche Bestätigung. Lassen Sie sich bestätigen, dass die Korrektur eingegangen ist und für die weitere Prüfung verwendet wird. Wenn der Antrag noch nicht entschieden wurde, fragen Sie, ob die Prüfung pausiert oder mit den korrigierten Angaben fortgesetzt wird.
-
Korrigieren Sie auch falsche Daten bei der SCHUFA. Eine kostenlose Datenkopie nach Artikel 15 Datenschutz-Grundverordnung zeigt, welche Daten dort gespeichert sind. Finden Sie einen unberechtigten oder falschen Eintrag, verlangen Sie die Berichtigung beim verantwortlichen Vertragspartner und informieren Sie gegebenenfalls zusätzlich die SCHUFA. Die Verbraucherzentrale erklärt die Prüfung und Korrektur von SCHUFA-Einträgen.
-
Stellen Sie erst danach einen neuen Antrag. Warten Sie, bis die Angaben in Ihren Unterlagen, beim Kreditgeber und gegebenenfalls bei der SCHUFA zusammenpassen. Ein zweiter Antrag mit ungeklärten Widersprüchen schafft keine bessere Ausgangslage.
Eine kurze Korrektur kann zum Beispiel so formuliert sein:
Im bereits eingereichten Kreditantrag vom [Datum] ist bei meinem monatlichen Nettoeinkommen ein falscher Betrag angegeben. Richtig sind [Betrag] Euro. Ursache war [kurze sachliche Erklärung]. Den aktuellen Einkommensnachweis füge ich bei. Bitte bestätigen Sie mir den Eingang und teilen Sie mir mit, ob weitere Unterlagen erforderlich sind.
Verwenden Sie diese Formulierung nur als Orientierung und passen Sie sie an Ihren tatsächlichen Sachverhalt an. Wenn die Angabe bewusst falsch war oder bereits Geld ausgezahlt wurde, sollten Sie den Inhalt vor einer ausführlichen Stellungnahme rechtlich prüfen lassen.
Wann Sie einen neuen Kreditantrag aufschieben sollten
Schieben Sie den neuen Antrag auf, wenn Ihre Einkommensangaben, Beschäftigungsdaten oder laufenden Verpflichtungen noch nicht feststehen. Das gilt auch, wenn Sie gerade erst eine Korrektur beim Kreditgeber oder bei der SCHUFA angestoßen haben und noch nicht wissen, welche Daten für die nächste Prüfung verwendet werden.
Ein Aufschub ist außerdem sinnvoll, wenn die Kreditablehnung auf einer zu hohen monatlichen Belastung beruht. Erstellen Sie zunächst eine realistische Haushaltsrechnung. Ziehen Sie von den regelmäßigen Nettoeinnahmen alle festen Ausgaben, Versicherungen, Unterhaltszahlungen, bestehenden Raten und einen angemessenen Puffer für unregelmäßige Kosten ab. Wenn danach keine tragfähige Rate bleibt, löst ein neuer Antrag das finanzielle Problem nicht.
Suchen Sie bei bereits bestehenden Zahlungsschwierigkeiten frühzeitig eine unabhängige Schuldnerberatung auf. Nehmen Sie keinen neuen Kredit auf, um laufende Raten kurzfristig zu bedienen, solange Sie nicht geprüft haben, ob die Gesamtverschuldung dadurch weiter steigt. Die Verbraucherzentrale warnt außerdem vor Angeboten, die trotz schwacher Bonität eine sichere Auszahlung versprechen oder zunächst hohe Gebühren verlangen, etwa in ihrem Überblick zu unseriösen Kreditangeboten.
Was Sie bei SCHUFA-Daten prüfen sollten
Eine Kreditablehnung beweist nicht, dass ein SCHUFA-Eintrag falsch ist. Prüfen Sie die gespeicherten Daten daher genau, bevor Sie eine Löschung verlangen. Entscheidend sind die Art des Eintrags und die Frage, ob die zugrunde liegende Forderung tatsächlich besteht.
Falsche oder unberechtigte Daten müssen berichtigt oder gelöscht werden. Bei erledigten negativen Forderungen gelten je nach Eintrag unterschiedliche Speicherregeln. Die Verbraucherzentrale weist unter anderem darauf hin, dass erledigte Zahlungsstörungen in der Regel drei Jahre gespeichert werden und Daten zur Restschuldbefreiung nur sechs Monate gespeichert bleiben. Die konkrete Frist sollten Sie anhand des Eintragstyps und des Erledigungsdatums prüfen.
Fordern Sie die Datenkopie kostenlos an und markieren Sie jede Abweichung konkret. Legen Sie Belege bei, etwa eine Zahlungsbestätigung oder ein Schreiben des Vertragspartners. Geht es um einen falschen Eintrag eines Kreditgebers, richten Sie den Berichtigungsantrag auch an diesen, weil er die zugrunde liegenden Daten gemeldet hat.
Wenn bereits Polizei oder Staatsanwaltschaft eingeschaltet ist
Wenn Sie eine Vorladung oder ein Schreiben wegen eines möglichen Betrugs erhalten, nehmen Sie das Schreiben ernst. Als beschuldigte Person müssen Sie sich nicht selbst belasten. Lassen Sie zuerst prüfen, welchen Vorwurf die Behörden genau erheben und auf welche Unterlagen sie sich stützen.
Sichern Sie den Kreditantrag, Nachweise, E-Mails, Chatverläufe und die Chronologie der Korrektur. Kontaktieren Sie den Kreditgeber weiterhin sachlich, vermeiden Sie aber spontane Erklärungen zu Ihrer Absicht oder zu einzelnen Angaben, bevor Sie den Sachverhalt rechtlich eingeordnet haben. Bei gefälschten Dokumenten, einer bereits erfolgten Auszahlung oder einer behaupteten vorsätzlichen Täuschung ist eine Beratung durch eine im Strafrecht erfahrene Rechtsanwältin oder einen entsprechenden Rechtsanwalt sinnvoll.
FAQ
Ist ein Tippfehler im Kreditantrag schon Betrug?
Nein. Ein versehentlicher Fehler erfüllt grundsätzlich nicht die Voraussetzung einer vorsätzlichen Täuschung. Berichtigen Sie ihn trotzdem sofort und legen Sie den richtigen Nachweis vor.
Was passiert, wenn ich mein Einkommen zu hoch angegeben habe?
Der Kreditgeber kann den Antrag ablehnen, weitere Nachweise verlangen oder die Kreditentscheidung neu prüfen. Ob zusätzlich ein strafrechtlicher Vorwurf entsteht, hängt davon ab, ob Sie die Angabe bewusst überhöht haben und welche Bedeutung sie für die Kreditentscheidung hatte.
Muss ich einen bereits ausgezahlten Kredit sofort zurückzahlen?
Eine falsche Angabe kann Rückzahlungs- und Schadensersatzfragen auslösen. Ob und in welcher Form der Kreditgeber eine sofortige Rückzahlung verlangen darf, hängt vom Vertrag und vom konkreten Pflichtverstoß ab. Lassen Sie die Vertragsunterlagen prüfen, bevor Sie eine Vereinbarung unterschreiben.
Wie korrigiere ich einen Fehler nach dem Absenden des Antrags?
Schreiben Sie dem Kreditgeber unverzüglich, nennen Sie die falsche und die richtige Angabe und reichen Sie den passenden Beleg ein. Bitten Sie um eine Eingangsbestätigung und fragen Sie, ob die Prüfung mit den korrigierten Daten fortgesetzt wird.
Soll ich nach einer Ablehnung sofort bei einem anderen Anbieter anfragen?
Nicht, solange die Ursache der Ablehnung oder der falsche Antrag ungeklärt ist. Prüfen Sie zuerst Ihre Unterlagen, Haushaltsrechnung und SCHUFA-Daten. Ein weiterer Antrag mit denselben Unstimmigkeiten verschiebt das Problem nur.
Kann ich einen falschen SCHUFA-Eintrag selbst korrigieren?
Sie können eine kostenlose Datenkopie anfordern und eine Berichtigung verlangen. Wenden Sie sich mit Belegen an den verantwortlichen Vertragspartner und gegebenenfalls an die SCHUFA. Die Richtigkeit und die Speicherfrist müssen für jeden Eintrag einzeln geprüft werden.
Was gilt, wenn ich den Kredit zunächst ehrlich beantragt habe und später nicht mehr zahlen kann?
Eine spätere Arbeitslosigkeit, Krankheit oder andere finanzielle Verschlechterung ist für sich allein kein Betrug. Entscheidend ist, ob Sie bereits bei Antragstellung vorsätzlich falsche Angaben gemacht oder wichtige Tatsachen verschwiegen haben. Nehmen Sie bei Zahlungsschwierigkeiten frühzeitig Kontakt zum Kreditgeber oder zu einer Schuldnerberatung auf.
Kernaussagen
- Berichtigen Sie Fehler sofort: Schreiben Sie dem Kreditgeber, nennen Sie den richtigen Wert und reichen Sie einen passenden Nachweis ein.
- Trennen Sie Versehen und Täuschung: Ein Tippfehler ist keine vorsätzliche Täuschung; bewusst falsche Angaben können nach § 263 StGB strafrechtliche Folgen haben.
- Prüfen Sie die Datenbasis: Fordern Sie eine kostenlose SCHUFA-Datenkopie an und lassen Sie unrichtige Einträge beim verantwortlichen Vertragspartner korrigieren.
- Verschieben Sie neue Anträge: Warten Sie, bis widersprüchliche Angaben geklärt sind und Ihre Haushaltsrechnung eine tragfähige Rate ergibt.
- Holen Sie bei Vorsatzvorwürfen Hilfe: Bei gefälschten Unterlagen, einer Auszahlung oder Kontakt mit Ermittlungsbehörden sollten Sie vor einer ausführlichen Erklärung anwaltlichen Rat einholen.