
Wenn Sie eine Wohnung oder ein Haus renovieren oder energetisch sanieren möchten, bestimmt der Verwendungszweck mehr als nur den Namen des Kredits. Ein zweckgebundener Renovierungskredit darf ausschließlich für die vereinbarte Maßnahme eingesetzt werden. Ein Kredit zur freien Verwendung bietet Ihnen mehr Spielraum, kann aber andere Konditionen haben.
Die Zweckbindung lohnt sich vor allem, wenn Sie die geplanten Arbeiten genau berechnen können und der Kredit dafür einen Zinsvorteil oder bessere Rückzahlungsbedingungen bietet. Ein freier Kredit passt besser, wenn sich der Umfang der Renovierung noch ändert oder Sie zusätzlich Ausgaben finanzieren möchten, die nicht eindeutig zur Immobilie gehören. Entscheidend ist der konkrete effektive Jahreszins des Angebots, nicht allein der Name des Kredits.
Was Zweckbindung beim Renovierungskredit bedeutet
Bei einem zweckgebundenen Kredit legen Sie vor oder nach der Auszahlung fest, wofür Sie das Geld verwenden. Je nach Vertrag verlangt der Kreditgeber Rechnungen, Kostenvoranschläge oder eine Beschreibung der Baumaßnahme als Nachweis. Welche Ausgaben erlaubt sind, steht im Kreditvertrag.
Typische Maßnahmen sind:
- Bad, Küche, Böden oder Fenster erneuern
- Dach, Fassade oder Wohnräume sanieren
- Barrieren reduzieren
- Heizung oder Dämmung verbessern
- Wohnraum umbauen oder erweitern
Bei einem Kredit zur freien Verwendung brauchen Sie diese Nachweise grundsätzlich nicht. Sie können das Geld im Rahmen des Vertrags für mehrere Vorhaben einsetzen, etwa für Renovierungsarbeiten, neue Möbel oder weitere Kosten. Auch ein freier Kredit hat Grenzen. Ein Anbieter kann beispielsweise den Kauf, Bau oder die Fertigstellung einer Immobilie sowie die Ablösung einer Baufinanzierung ausschließen, wie die Commerzbank für ihren Modernisierungskredit beschreibt.
Prüfen Sie deshalb vor der Unterschrift drei Punkte: Welche Ausgaben erkennt der Vertrag an? Welche Belege müssen Sie aufbewahren? Was passiert, wenn sich die Maßnahme ändert oder günstiger ausfällt?
Wann die Zweckbindung einen Vorteil bringt
Eine Zweckbindung ist besonders sinnvoll, wenn die Renovierung feststeht und Sie den benötigten Betrag zuverlässig berechnen können. Das gilt etwa bei einem festen Angebot eines Handwerksbetriebs oder einer genau kalkulierten energetischen Sanierung. Der Kreditgeber kann das geringere Risiko bei der Verwendung des Geldes in die Kreditkonditionen einbeziehen. Ein günstigerer Zins ist jedoch keine automatische Folge der Zweckbindung. Kreditbetrag, Laufzeit und Ihre Kreditwürdigkeit beeinflussen das Angebot ebenfalls.
Bei kleineren Summen kann ein zweckgebundener Bausparkredit interessant sein. Die Verbraucherzentrale weist darauf hin, dass Banken für kleinere Verbraucherkredite unter 50.000 Euro häufig höhere Zinsen verlangen, während die Höhe bei einem Bauspardarlehen für den Kreditzins keine entsprechende Rolle spielt. Das Bauspardarlehen bleibt an eine wohnwirtschaftliche Verwendung gebunden, also etwa an Renovierung, Sanierung oder den Bau von Wohnraum. Die Verbraucherzentrale erklärt die Voraussetzungen und Kosten eines Bausparvertrags.
Auch für ökologische Maßnahmen gibt es spezielle Angebote. Die GLS Bank nennt beispielsweise private Kredite für nachhaltige Vorhaben bis zu einer bestimmten Kredithöhe. Bei größeren Beträgen kommt eher eine klassische Baufinanzierung infrage. Maßgeblich bleiben die Bedingungen des einzelnen Angebots.
Der Bausparvertrag verlangt eine Gesamtrechnung
Ein niedriger Darlehenszins allein macht einen Bausparvertrag nicht automatisch günstig. Zu den Kosten gehören eine Abschlussgebühr von 1 bis 1,6 Prozent der Bausparsumme und die geringe Verzinsung des angesparten Guthabens.
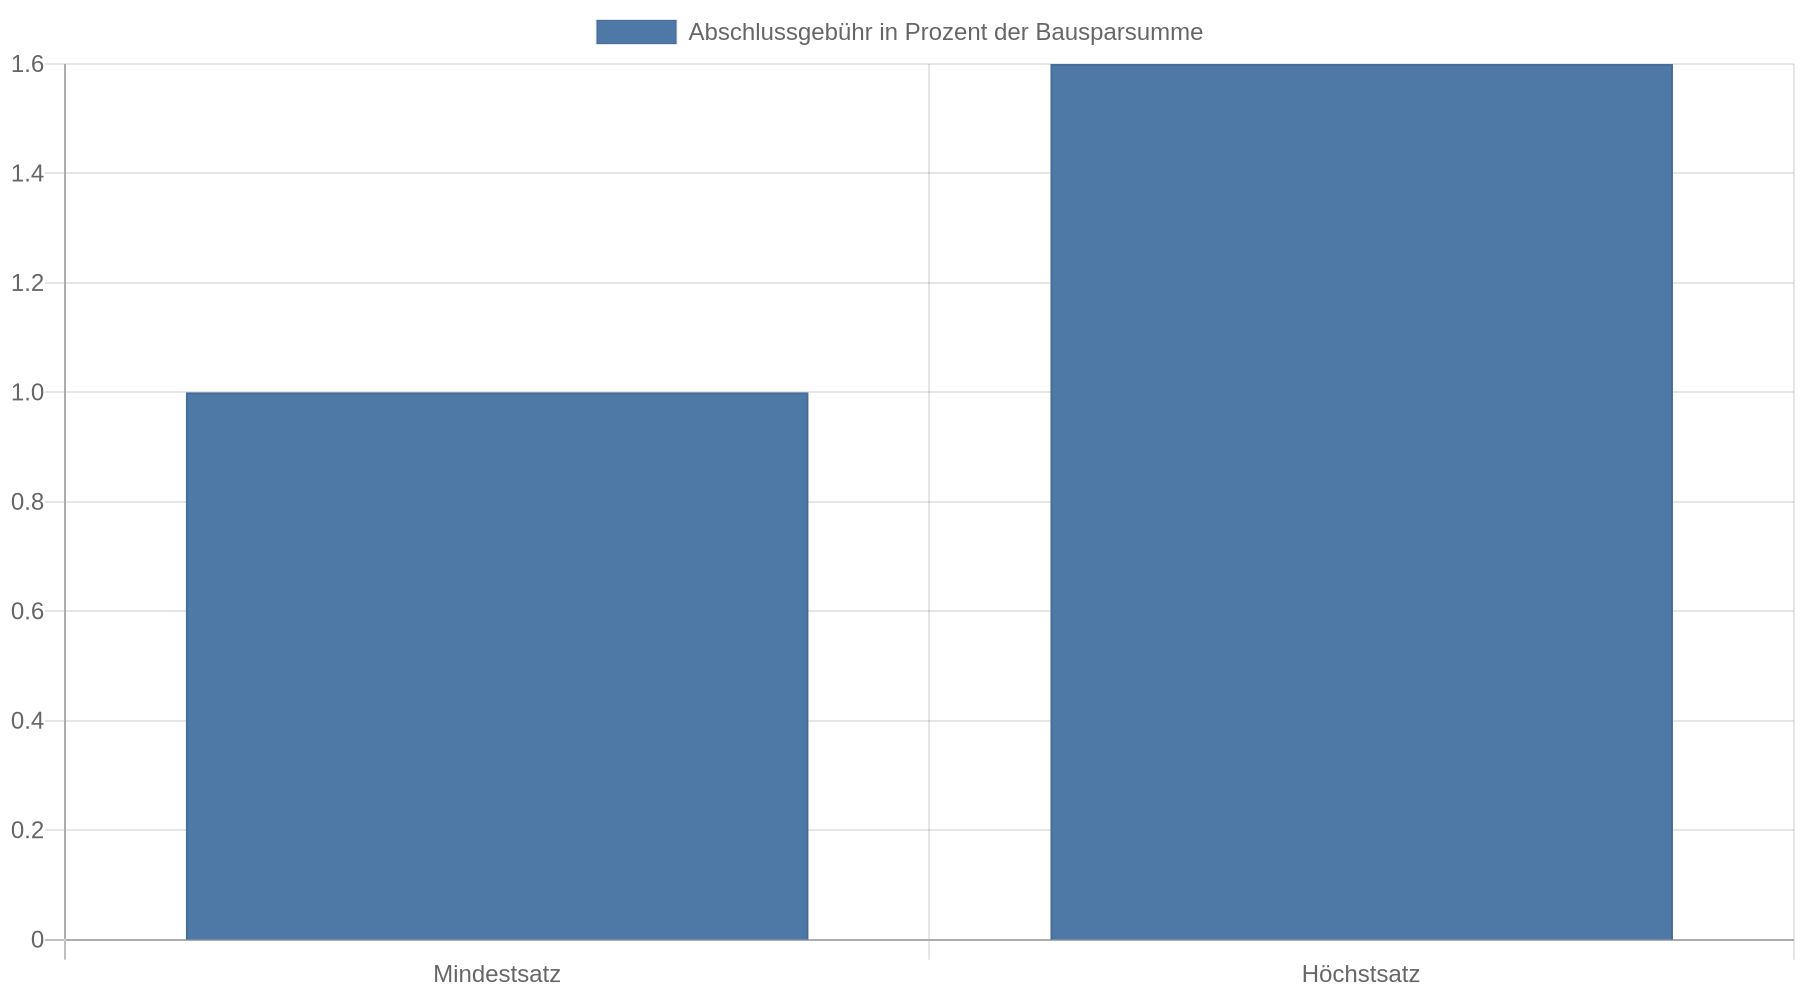 Ob sich das Modell lohnt, hängt deshalb davon ab, ob der spätere Darlehenszins diesen Nachteil ausgleicht.
Ein Bauspardarlehen lässt sich laut Verbraucherzentrale jederzeit ohne Vorfälligkeitsentgelt zurückzahlen. Dafür ist die Tilgung schneller vorgesehen, was zu höheren Monatsraten führt. Berechnen Sie daher vor Vertragsabschluss nicht nur die Gesamtkosten, sondern auch die Rate in Monaten mit unerwarteten Ausgaben.
Wann ein freier Kredit besser passt
Ein Kredit zur freien Verwendung bietet Ihnen mehr Kontrolle, wenn die Renovierung noch nicht vollständig feststeht. Das betrifft beispielsweise eine Wohnung, bei der Sie erst nach dem Öffnen von Wänden den tatsächlichen Aufwand kennen. Auch mehrere kleinere Vorhaben lassen sich einfacher zusammenfassen.
Der größere Spielraum hat einen Preis: Vergleichen Sie besonders genau, weil der mögliche Zinsvorteil durch die Zweckbindung fehlt. Ein normaler Ratenkredit bietet feste Monatsraten und erleichtert damit die Planung. Die Konditionen hängen unter anderem vom Kreditbetrag, der Laufzeit und Ihrer Kreditwürdigkeit ab, wie die Informationen zum Ratenkredit von Kredit24 erläutern.
Ein freier Kredit passt eher, wenn
- Sie Renovierung und andere zulässige Ausgaben verbinden möchten,
- die endgültigen Handwerkerkosten noch nicht feststehen,
- Sie keine Rechnungen zur Mittelverwendung einreichen möchten,
- Sie den Betrag flexibel auf mehrere Maßnahmen verteilen müssen.
Finanzieren Sie damit ausschließlich klar definierte Renovierungskosten, kann ein zweckgebundenes Angebot trotzdem günstiger sein. Vergleichen Sie deshalb beide Varianten mit demselben Kreditbetrag und derselben Laufzeit.
Zweckgebundener und freier Kredit im Vergleich
| Merkmal | Zweckgebundener Renovierungskredit | Kredit zur freien Verwendung |
|---|---|---|
| Verwendung | Nur für vertraglich festgelegte Renovierungs- oder Sanierungsmaßnahmen | Für die im Vertrag erlaubten Ausgaben ohne Nachweis einer bestimmten Renovierung |
| Nachweise | Je nach Vertrag Rechnungen oder Kostenvoranschläge | In der Regel kein Verwendungsnachweis |
| Flexibilität | Geringer, wenn sich die Maßnahme ändert | Höher bei mehreren oder wechselnden Ausgaben |
| Möglicher Vorteil | Zweckbezogene Konditionen oder passende Förderkombination | Einfachere Planung und freie Aufteilung |
| Risiko | Geld darf nicht für andere Zwecke eingesetzt werden | Ein höherer Zins kann den Spielraum verteuern |
| Geeignet für | Klare Kostenvoranschläge und festes Sanierungsziel | Unsicheren Umfang oder gemischte, zulässige Ausgaben |
Die Tabelle ersetzt keinen Angebotsvergleich. Ein freier Kredit kann für Eigentümer günstiger sein als ein klassischer Ratenkredit, wie ein Modernisierungsangebot der Commerzbank zeigt. Daraus folgt jedoch kein allgemeiner Preisvorteil für alle Banken oder Kreditnehmer.
Vergleichen Sie den effektiven Jahreszins
Der effektive Jahreszins umfasst den Nominalzins und weitere Kosten des Kredits. Er eignet sich deshalb besser zum Vergleich als der beworbene Sollzins. Anbieter und Vergleichsinformationen wie Smava weisen darauf hin, dass der effektive Jahreszins zusätzliche Kosten berücksichtigt.
Vergleichen Sie Angebote nur unter gleichen Bedingungen:
- gleicher Nettokreditbetrag
- gleiche Laufzeit
- gleiche monatliche Zahlungsweise
- gleiche Rate oder identische Rückzahlungsstruktur
- gleiche Optionen für Sondertilgung und Ratenpause
Ein Angebot mit kleinerer Monatsrate ist nicht automatisch günstiger. Eine längere Laufzeit senkt die Rate, verlängert aber die Zinszahlung. Berücksichtigen Sie Bearbeitungsentgelte, verpflichtende Zusatzprodukte und mögliche Kosten bei Änderungen.
Fördermittel vor dem Kredit prüfen
Bei energetischen Maßnahmen sollten Sie Förderprogramme vor der Kreditaufnahme prüfen. Die KfW veröffentlicht beispielsweise Informationen zur Heizungsförderung. Förderbedingungen, Fördersätze und technische Anforderungen ändern sich. Prüfen Sie daher die aktuell geltenden Voraussetzungen und klären Sie, ob der Antrag vor Beginn der Arbeiten gestellt werden muss.
Eine Förderung kann den zu finanzierenden Betrag senken. Dadurch sinken entweder die Monatsrate oder die Gesamtkosten des Kredits. Lassen Sie sich vor der Beauftragung bestätigen, welche Kosten förderfähig sind und wie Sie den verbleibenden Betrag finanzieren.
Eine Förderung ersetzt nicht automatisch einen Kreditvergleich. Die Kombination aus Zuschuss, Förderdarlehen und Bankkredit muss als Gesamtrechnung betrachtet werden.
Achten Sie auf Rate, Laufzeit und Rückzahlung
Die Monatsrate muss auch dann bezahlbar bleiben, wenn eine Reparatur, eine höhere Nebenkostenvorauszahlung oder ein Einkommensausfall hinzukommt. Banken prüfen Ihre Kreditwürdigkeit, um eine zu hohe Verschuldung zu vermeiden. Ihre eigene Haushaltsrechnung muss mehr berücksichtigen: Ziehen Sie von den regelmäßigen Nettoeinnahmen alle festen Kosten, Rücklagen und bestehenden Raten ab. Der verbleibende Betrag zeigt, ob die neue Rate dauerhaft in Ihr Budget passt.
Eine längere Laufzeit senkt die monatliche Belastung, erhöht aber die gesamten Zinskosten. Eine kurze Laufzeit spart Zinsen, führt aber zu einer höheren Rate. Wählen Sie die Laufzeit deshalb nach dem Betrag, den Sie sicher jeden Monat zahlen können, und nicht nach der maximal verfügbaren Kreditsumme.
Prüfen Sie außerdem, ob der Vertrag Sondertilgungen oder eine Ratenpause erlaubt. Solche Optionen können hilfreich sein, wenn Sie später eine größere Zahlung erhalten oder vorübergehend weniger Spielraum haben. Lassen Sie sich schriftlich erklären, ob dafür Bedingungen oder Gebühren gelten.
Restschuldversicherung kritisch prüfen
Eine Restschuldversicherung ist für einen Ratenkredit nicht verpflichtend. Sie kann die Kreditkosten deutlich erhöhen und schützt je nach Vertrag nur unter bestimmten Voraussetzungen, etwa bei Arbeitslosigkeit, Krankheit oder Tod. Prüfen Sie, welche Risiken tatsächlich abgedeckt sind und wie hoch die zusätzliche Belastung ausfällt.
Seit dem 1. Januar 2025 gilt vor dem Abschluss einer solchen Versicherung eine Wartefrist von sieben Tagen. Unterschreiben Sie den Kredit nicht unter Zeitdruck, sondern vergleichen Sie das Angebot für den Kredit mit und ohne Versicherung.
Was Sie vor dem Antrag konkret sammeln sollten
Eine realistische Kostenschätzung erleichtert Ihre Entscheidung. Holen Sie für größere Arbeiten schriftliche Angebote ein und trennen Sie Materialkosten, Arbeitskosten und mögliche Eigenleistungen. Planen Sie für unerwartete Arbeiten eine angemessene Reserve ein. Nehmen Sie deshalb aber keine unnötig hohe Kreditsumme auf.
Für den Vergleich brauchen Sie vor allem:
- den benötigten Nettokreditbetrag,
- die gewünschte Laufzeit,
- die maximal tragbare Monatsrate,
- bestehende Kreditraten,
- Angaben zur geplanten Renovierung,
- Informationen zu verfügbaren Eigenmitteln und Förderungen.
Beantragen Sie mehrere Angebote unter identischen Eckdaten. Fragen Sie ausdrücklich, ob die Kondition als verbindliches individuelles Angebot gilt oder nur einen Beispielzins für besonders gute Kreditprofile nennt. Beworbene Zinsen gelten nicht automatisch für jede Person.
Kernaussagen
- Berechnen Sie den Zweck genau: Eine Zweckbindung lohnt sich, wenn Maßnahme, Betrag und Rechnungen klar feststehen und das konkrete Angebot einen besseren effektiven Jahreszins bietet.
- Vergleichen Sie immer beide Varianten: Stellen Sie zweckgebundenen und freien Kredit bei gleichem Betrag und gleicher Laufzeit gegenüber.
- Prüfen Sie die Gesamtkosten: Achten Sie auf den effektiven Jahreszins, den Rückzahlungsbetrag, Abschlusskosten und Zusatzversicherungen.
- Rechnen Sie Förderungen vorher ein: Bei Heizung, Dämmung oder anderen energetischen Maßnahmen kann ein Förderprogramm den Kreditbedarf verringern.
- Wählen Sie die Rate nach Ihrem Budget: Eine kurze Laufzeit spart Zinsen, darf aber Ihre Rücklagen und laufenden Ausgaben nicht gefährden.
FAQ
Ist ein Renovierungskredit immer zweckgebunden?
Nein. Banken bieten sowohl zweckgebundene Modernisierungs- und Renovierungskredite als auch Kredite zur freien Verwendung an. Welche Variante günstiger ist, hängt vom konkreten Zinssatz, Kreditbetrag, der Laufzeit und Ihrer Kreditwürdigkeit ab.
Muss ich Rechnungen für einen zweckgebundenen Kredit vorlegen?
Das hängt vom Vertrag ab. Manche Anbieter verlangen Nachweise zur Verwendung, andere prüfen die Zweckbindung weniger streng. Lesen Sie vor der Unterschrift, welche Belege akzeptiert werden und bis wann Sie sie einreichen müssen.
Ist ein freier Ratenkredit für eine Renovierung erlaubt?
Ein Ratenkredit zur freien Verwendung lässt sich grundsätzlich für Renovierungskosten einsetzen, sofern der Vertrag diese Nutzung nicht ausschließt. Prüfen Sie insbesondere Einschränkungen für Immobilienkauf, Bau, Fertigstellung oder die Ablösung bestehender Baufinanzierungen.
Wann ist ein Bauspardarlehen sinnvoll?
Ein Bauspardarlehen kommt infrage, wenn Sie das Geld für eine wohnwirtschaftliche Maßnahme einsetzen und die Rückzahlungsrate tragen können. Rechnen Sie Abschlussgebühr, geringe Guthabenverzinsung und die meist schnelle Tilgung vollständig mit ein.
Kann ich Renovierungskredit und KfW-Förderung kombinieren?
Eine Kombination kann möglich sein, hängt aber vom jeweiligen Förderprogramm und Kreditvertrag ab. Prüfen Sie die aktuellen KfW-Bedingungen vor Beginn der Arbeiten und klären Sie mit dem Finanzierungspartner, welcher Kostenanteil über welchen Baustein finanziert wird.
Was passiert, wenn die Renovierung günstiger wird?
Bei einem zweckgebundenen Kredit dürfen Sie den nicht benötigten Betrag nicht automatisch für andere Ausgaben verwenden. Fragen Sie vor der Auszahlung nach einer Reduzierung des Kreditbetrags oder nach den Bedingungen für eine vorzeitige Rückzahlung.
Wie kann ich den passenden Kredit konkret finden?
Ermitteln Sie zuerst die benötigte Summe und Ihre tragbare Monatsrate. Holen Sie dann mindestens ein zweckgebundenes und ein freies Angebot mit identischer Laufzeit ein und vergleichen Sie effektiven Jahreszins, Gesamtbetrag, Nachweispflichten und Rückzahlungsoptionen.