
Eine neue Waschmaschine, ein Bett oder eine notwendige Renovierung können Sie mit einem Verbraucherkredit bezahlen. Eine Bank oder ein Händler leiht Ihnen das Geld. Sie zahlen es in festen monatlichen Raten zurück. Jede Rate enthält einen Teil der Kreditsumme und Finanzierungskosten, vor allem Zinsen.
Ein Kredit passt vor allem dann, wenn Sie die Anschaffung brauchen, sie nicht aufschieben können und die Rückzahlung dauerhaft in Ihr Haushaltsbudget passt. Eine niedrige Monatsrate allein sagt wenig aus. Wichtig sind der effektive Jahreszins, die Gesamtkosten und die Laufzeit. Nach der Rate muss außerdem genug Geld für Miete, Lebenshaltung, Rücklagen und unerwartete Ausgaben bleiben.
Wann ein Kredit für Möbel oder Renovierung vertretbar ist
Ein Kredit passt eher zu einer notwendigen Anschaffung als zu einem spontanen Wunschkauf. Eine defekte Waschmaschine, ein benötigtes Bett oder ein undichtes Fenster können Gründe sein, die Ausgabe nicht monatelang aufzuschieben. Die Verbraucherzentrale NRW rät grundsätzlich dazu, nicht mehr aufzunehmen, als Sie dauerhaft zurückzahlen können.
Bei Renovierungen steht der endgültige Betrag am Anfang oft noch nicht fest. Handwerkerarbeiten können sich verzögern, Material kann teurer werden und während der Arbeiten können weitere Mängel sichtbar werden. Planen Sie die Kosten sorgfältig und nehmen Sie nur einen Betrag auf, den Sie auch bei ungünstiger Entwicklung zurückzahlen können.
Ein Kredit ist besonders riskant, wenn Sie bereits andere Raten zahlen, regelmäßig den Dispositionskredit nutzen oder keine Rücklage für Reparaturen und Einkommensausfälle haben. Dann löst die neue Rate das finanzielle Problem nicht. Sie verschiebt es nur.
Haushaltsrechnung: Welche Rate können Sie wirklich tragen?
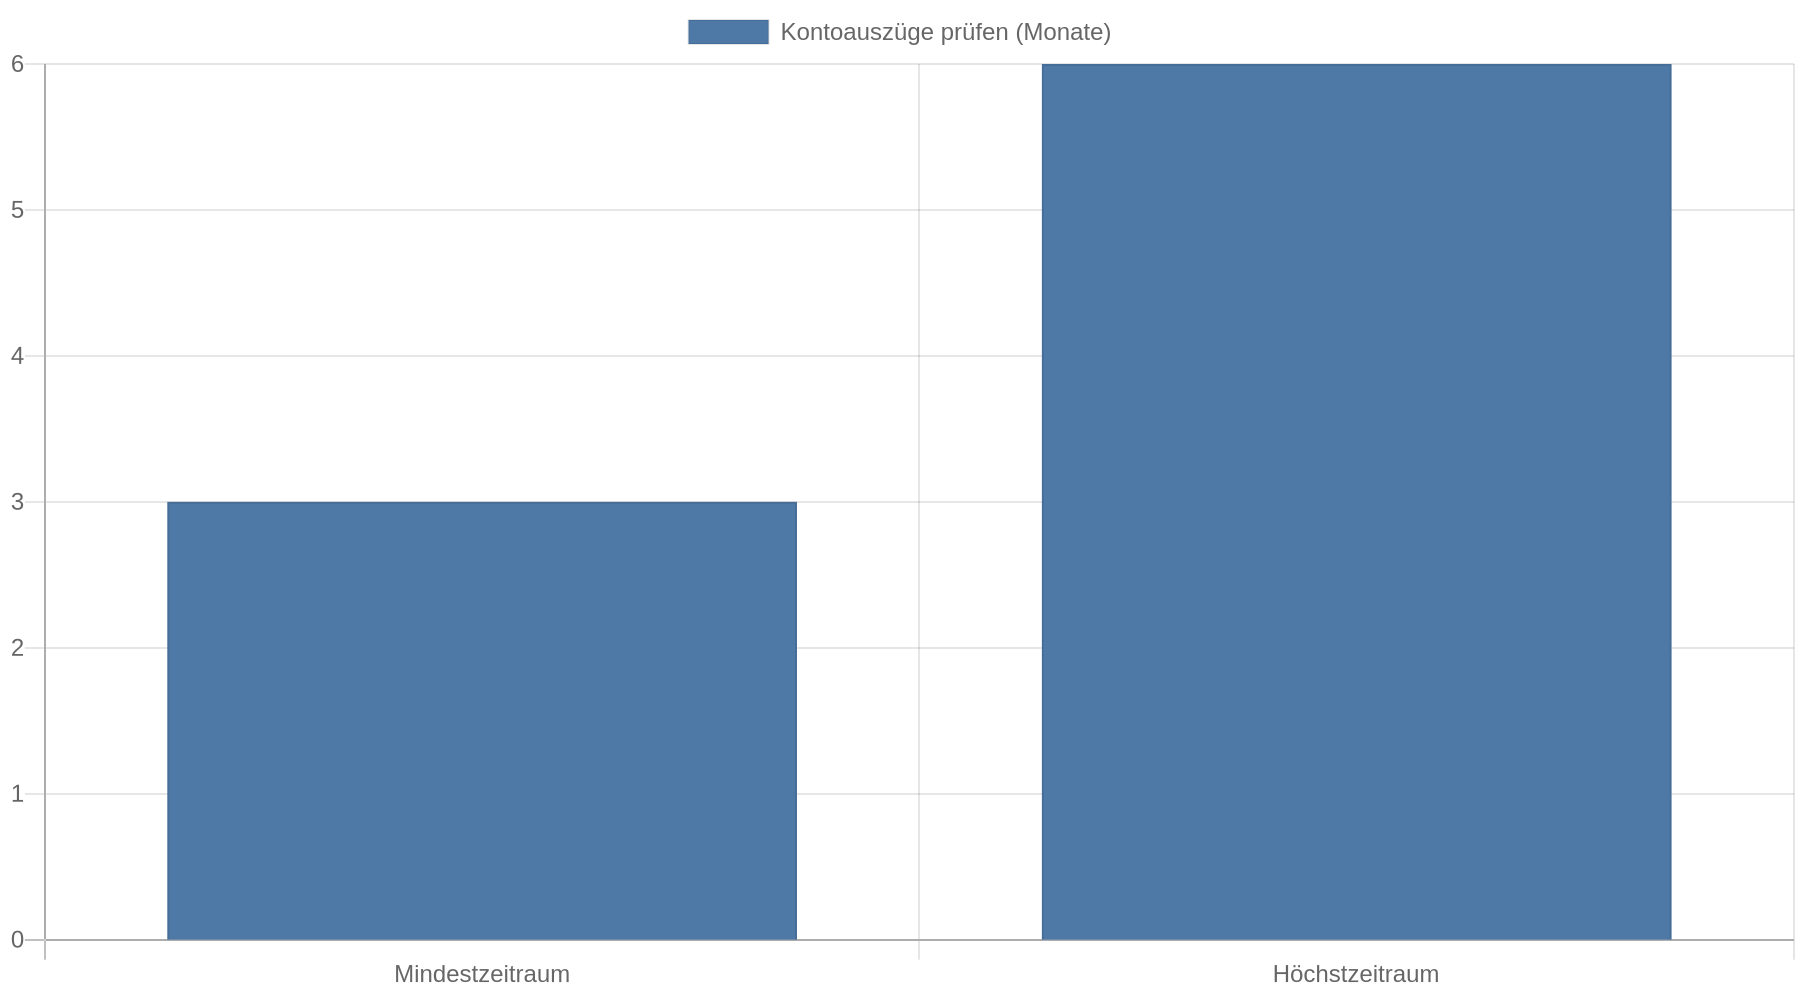
Prüfen Sie vor jeder Kreditanfrage Ihre tatsächlichen Kontobewegungen. Sehen Sie dazu die Kontoauszüge der vergangenen drei bis sechs Monate durch und stellen Sie alle regelmäßigen Einnahmen und Ausgaben gegenüber.
 Berücksichtigen Sie auch Ausgaben, die nicht jeden Monat anfallen, etwa Versicherungen, Nachzahlungen, Kleidung, Geschenke, Urlaub, Reparaturen und Beiträge.
Eine einfache Übersicht hilft:
| Rechnungsschritt | Was Sie eintragen |
|---|---|
| Haushaltsnettoeinkommen | Lohn, Rente, Kindergeld und andere regelmäßige Einnahmen |
| Feste Ausgaben | Miete, Energie, Versicherungen, Unterhalt und bestehende Kredite |
| Lebenshaltung | Lebensmittel, Mobilität, Gesundheit und persönliche Ausgaben |
| Unregelmäßige Ausgaben | Jahresbeiträge, Reparaturen, Nachzahlungen und Rücklagen |
| Verfügbarer Betrag | Einnahmen minus alle genannten Ausgaben |
| Neue Kreditrate | Nur aus dem verbleibenden Betrag ableiten |
Der verfügbare Betrag ist nicht automatisch die passende Kreditrate. Lassen Sie Geld für steigende Kosten und unerwartete Rechnungen übrig. Eine häufig genannte Faustregel begrenzt die monatlichen Kreditraten auf höchstens 40 Prozent des Nettoeinkommens.
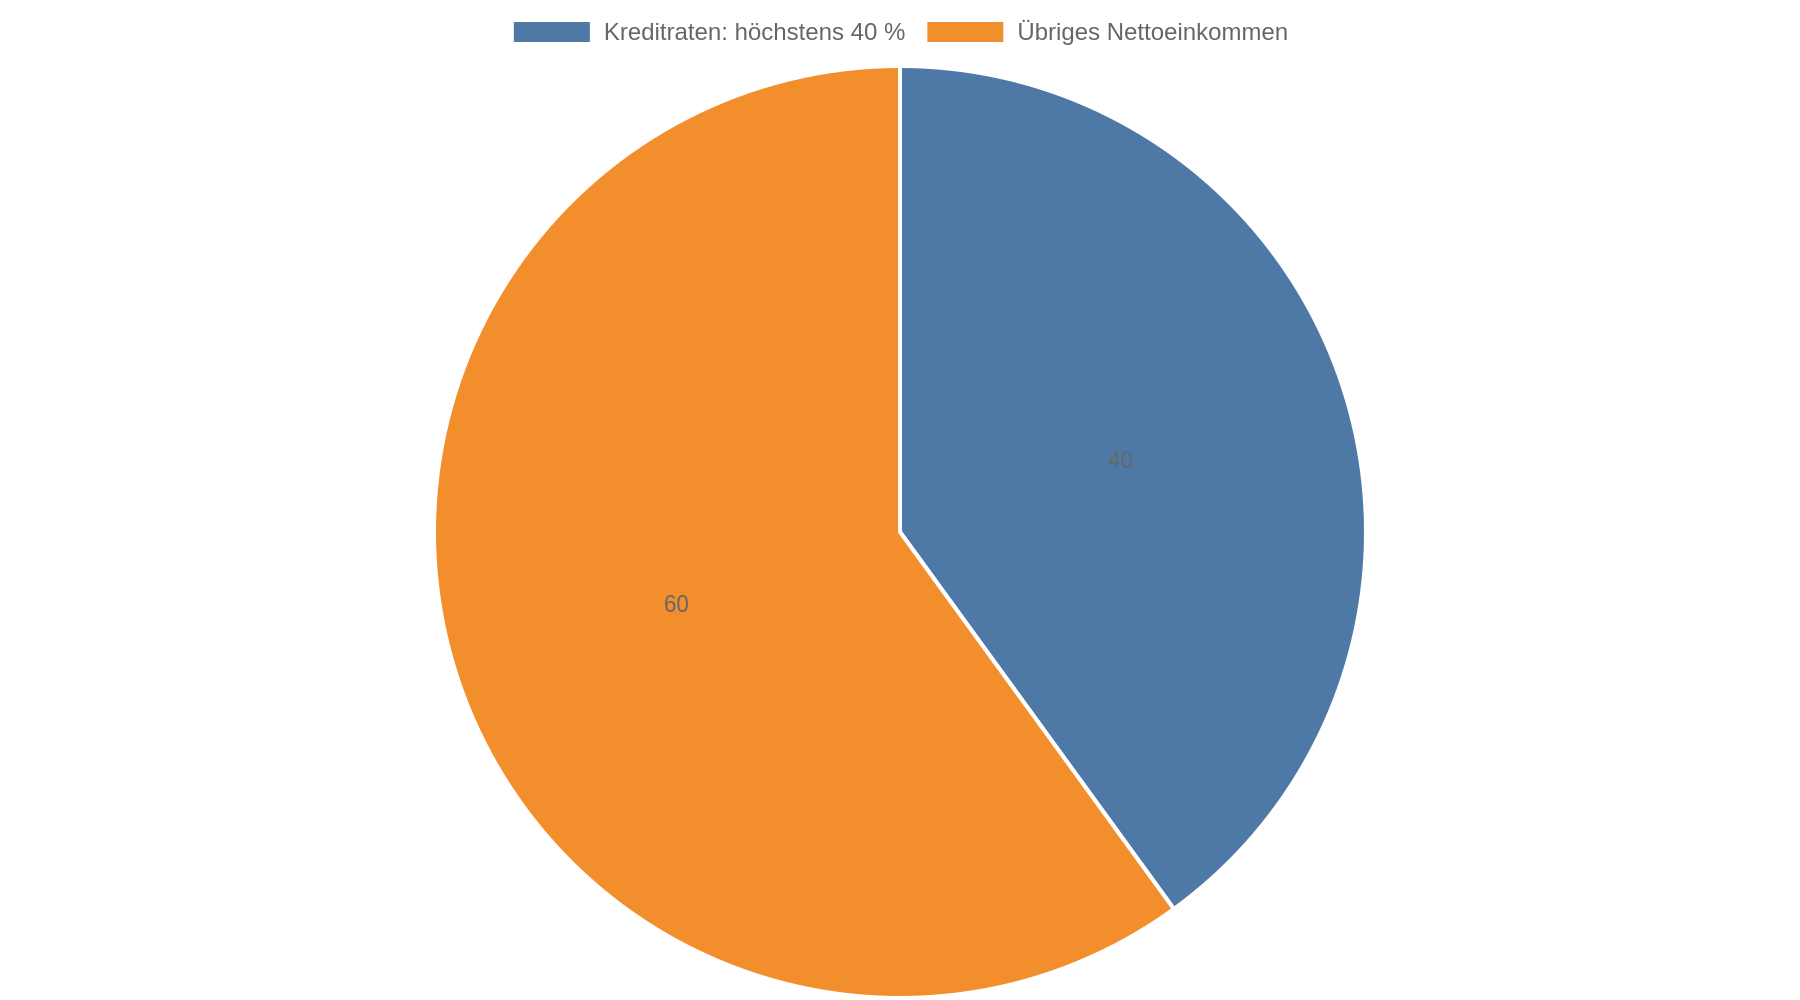 Dieser Wert stammt aus dem Bereich der Immobilienfinanzierung und ersetzt keine persönliche Haushaltsrechnung. Für einen Konsumkredit zählt, was nach allen Ausgaben tatsächlich übrig bleibt.
Testen Sie die geplante Rate, indem Sie den Betrag drei Monate lang auf ein separates Konto überweisen. Wenn das ohne Dispositionskredit, neue Schulden oder Verzicht auf notwendige Ausgaben gelingt, können Sie Ihre Belastung besser einschätzen. Das Geld bleibt als Rücklage erhalten.
Kreditangebote nach Gesamtkosten vergleichen
Vergleichen Sie Kredite anhand des effektiven Jahreszinses. Er enthält die vertraglichen Kreditkosten und eignet sich daher besser als Sollzins oder Monatsrate. Die Verbraucherzentrale warnt davor, sich von kleinen Monatsraten täuschen zu lassen: Eine lange Laufzeit senkt die Rate, erhöht aber häufig die gesamten Zinskosten.
Prüfen Sie bei jedem Angebot mindestens diese Angaben:
- Nettokreditbetrag: Wie viel Geld erhalten Sie tatsächlich?
- Effektiver Jahreszins: Welche jährlichen Kosten entstehen?
- Monatliche Rate: Passt sie dauerhaft in Ihre Haushaltsrechnung?
- Laufzeit: Wie lange zahlen Sie zurück?
- Gesamtbetrag: Wie viel überweisen Sie am Ende insgesamt?
- Sondertilgung: Können Sie außerplanmäßig zurückzahlen und zu welchen Bedingungen?
- Vorzeitige Rückzahlung: Entstehen dafür Kosten?
- Zusatzverträge: Sind Versicherungen oder ein Kreditrahmen enthalten?
Eine kurze Laufzeit senkt die Zinskosten, erhöht aber die Monatsrate. Eine lange Laufzeit senkt die monatliche Belastung, bindet Sie jedoch länger und verteuert den Kredit. Wählen Sie die Laufzeit nach einer Rate, die Sie sicher tragen und in angemessener Zeit zurückzahlen können.
Fragen Sie bei mehreren Anbietern zunächst nach einem unverbindlichen Konditionsangebot. Eine reine Konditionsanfrage wird anders behandelt als ein konkreter Kreditantrag und schont nach Angaben der Verbraucherzentrale die SCHUFA-Auskunft. Die SCHUFA ist eine Wirtschaftsauskunftei, die unter anderem Daten zur Kreditwürdigkeit verarbeitet. Banken müssen die Kreditwürdigkeit seit März 2016 gesetzlich prüfen, verwenden dabei aber keine einheitliche Berechnung.
Null-Prozent-Finanzierung im Möbelhaus genau prüfen
Eine Finanzierung mit 0 Prozent Zinsen wirkt kostenlos. Trotzdem kann der Vertrag zusätzliche Kosten oder Nachteile enthalten. Der Händler kann die Finanzierungskosten beispielsweise in den Verkaufspreis einrechnen. Auch Gebühren, eine Kreditkarte, ein zusätzlicher Verfügungsrahmen oder eine Restschuldversicherung können im Vertrag auftauchen. Die Verbraucherzentrale erklärt die Risiken von Null-Prozent-Finanzierungen.
Vergleichen Sie deshalb den Barzahlungspreis des Möbelstücks mit den Preisen anderer Anbieter. Prüfen Sie außerdem, ob der Vertrag nur diesen Kauf finanziert oder Ihnen zusätzlich einen frei nutzbaren Kreditrahmen gibt. Mit einem solchen Rahmen sind weitere Käufe leicht möglich, aber die Gesamtschulden werden unübersichtlicher.
Auch bei 0 Prozent muss die Rate über die gesamte Laufzeit in Ihr Budget passen. Bei Verbraucherkrediten beträgt das gesetzliche Widerrufsrecht grundsätzlich 14 Tage ab Vertragsschluss oder dem Erhalt der Widerrufsbelehrung. Bei einer fehlerhaften Belehrung kann sich die Frist verlängern. Die Hinweise zum Kreditwiderruf erklären die Voraussetzungen und Fristen. Prüfen Sie den konkreten Vertrag und handeln Sie innerhalb der Frist, wenn Sie die Finanzierung nicht behalten möchten.
Zusatzversicherungen und Sondertilgung nicht übersehen
Eine Restschuld- oder Ratenschutzversicherung soll die Raten bei Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod absichern; bei vielen Krediten ist sie freiwillig, erhöht aber die Gesamtkosten. Nach Angaben der Verbraucherzentrale ist sie häufig nicht im effektiven Jahreszins enthalten. Lesen Sie deshalb, ob die Versicherung automatisch mit dem Kredit verbunden wird und welche Fälle tatsächlich versichert sind.
Achten Sie auch auf die Möglichkeit von Sondertilgungen. Wenn Sie später eine größere Summe erhalten, etwa eine Steuererstattung oder einen Bonus, können zusätzliche Zahlungen die Zinskosten verringern. Kostenfreie Sondertilgungen gelten jedoch nur, wenn der Vertrag sie zulässt. Prüfen Sie die Bedingungen und mögliche Gebühren vor der Unterschrift. Die Informationen zu Sondertilgungen zeigen, worauf Sie achten sollten.
Renovierungskredit oder freier Ratenkredit?
Für kleinere Renovierungen reicht häufig ein klassischer Ratenkredit. Sie erhalten einen festen Betrag und zahlen ihn in gleichbleibenden Raten zurück. Das eignet sich beispielsweise für neue Böden, Malerarbeiten oder den Austausch einzelner Geräte, sofern die Summe und der Fertigstellungstermin feststehen.
Bei größeren Maßnahmen an einer Immobilie sollten Sie zusätzlich prüfen, ob eine zweckgebundene Renovierungs- oder Baufinanzierung infrage kommt. Solche Darlehen können andere Zinsen, Sicherheiten und Laufzeiten haben als ein freier Konsumkredit. Entscheidend sind die Gesamtkosten der Maßnahme, der Wert und die Belastung der Immobilie sowie Ihre bestehende Finanzierung.
Holen Sie vor der Kreditentscheidung konkrete Angebote von Handwerkern ein. Planen Sie zusätzlich Geld für Verzögerungen und Preissteigerungen ein. Bei energetischen oder barrierearmen Umbauten lohnt sich außerdem die Prüfung öffentlicher Förderprogramme, bevor Sie einen Kreditvertrag unterschreiben. Eine Förderung, die erst nach Beginn der Arbeiten beantragt werden müsste, ist nicht automatisch verfügbar. Klären Sie die Voraussetzungen und den Antragstermin daher vorher.
Für den langfristigen Erhalt einer Immobilie wird häufig eine Rücklage von etwa 2 Prozent des Werts der Bausubstanz pro Jahr angesetzt. Das ist kein exakter Bedarf für jedes Haus, verdeutlicht aber, warum regelmäßige Rücklagen besser funktionieren als eine Finanzierung jeder Reparatur auf Kredit.
Diese Vertragsklauseln verdienen besondere Aufmerksamkeit
Lesen Sie den Kreditvertrag vollständig, bevor Sie unterschreiben. Achten Sie besonders auf variable Zinsen, vorzeitige Rückzahlung, Gebühren und Zahlungsrückstände. Bei einem variablen Zinssatz kann sich die Rate verändern. Bei einer langfristigen Immobilienfinanzierung kann nach Ablauf einer Zinsbindung außerdem eine Anschlussfinanzierung zu einem höheren Zinssatz erforderlich werden.
Achten Sie auf Zahlungsfristen und Folgen einer verspäteten Rate. Wenn eine Rate ausfällt, kommen zusätzliche Kosten hinzu und die Kreditwürdigkeit kann belastet werden. Warten Sie bei Zahlungsschwierigkeiten nicht ab, sondern sprechen Sie frühzeitig mit dem Kreditgeber und wenden Sie sich bei Bedarf an eine anerkannte Schuldnerberatung.
Vermeiden Sie mehrere kleine Finanzierungen für Möbel, Elektronik und Renovierung, wenn dadurch der Überblick verloren geht. Notieren Sie für jeden Vertrag die Restschuld, Rate, Laufzeit und den Endtermin. So erkennen Sie, ob eine weitere Finanzierung Ihr Budget tatsächlich erlaubt.
Ihre nächste Handlung: Budget festhalten und Angebote vergleichen
Notieren Sie zunächst drei Zahlen:
- den vollständigen Rechnungsbetrag einschließlich der Kosten für Lieferung, Montage, Handwerker und Nebenkosten,
- den Betrag, den Sie selbst einsetzen können, ohne Ihre Notfallreserve aufzulösen,
- die monatliche Rate, die nach Ihrer Haushaltsrechnung mit Puffer übrig bleibt.
Vergleichen Sie anschließend mindestens zwei Kreditangebote nach effektivem Jahreszins, Gesamtbetrag, Laufzeit und Sondertilgung. Unterschreiben Sie erst, wenn Sie den Vertrag und mögliche Versicherungen oder Kreditkarten verstanden haben. Bei einer Renovierung holen Sie zusätzlich ein schriftliches Kostenangebot ein und klären Fördermöglichkeiten vor dem Beginn der Arbeiten.
Kernaussagen
- Rechnen Sie mit echten Kontodaten: Prüfen Sie drei bis sechs Monate Ausgaben und berücksichtigen Sie auch jährliche Kosten, Rücklagen und bestehende Raten.
- Vergleichen Sie den Gesamtbetrag: Der effektive Jahreszins und die Gesamtrückzahlung sind aussagekräftiger als eine niedrige Monatsrate.
- Prüfen Sie Null-Prozent-Angebote vollständig: Vergleichen Sie den Kaufpreis und suchen Sie nach Gebühren, Kreditkarten, Rahmenkrediten und Zusatzversicherungen.
- Sichern Sie die Rückzahlung ab: Wählen Sie nur eine Rate, die nach allen Ausgaben dauerhaft mit Puffer tragbar bleibt.
- Klären Sie Sondertilgungen und Förderung vorher: Beides kann die Finanzierung günstiger machen, funktioniert aber nur unter den jeweiligen Vertrags- und Antragsbedingungen.
FAQ
Ist ein Kredit für neue Möbel grundsätzlich sinnvoll?
Ein Kredit kann für notwendige Möbel oder ein dringend benötigtes Haushaltsgerät vertretbar sein, wenn die Anschaffung nicht warten kann und die Rate dauerhaft ins Budget passt. Für einen reinen Wunschkauf sollten Sie zuerst sparen und prüfen, ob ein günstigeres Modell oder ein gebrauchtes Möbelstück ausreicht.
Wie hoch darf meine monatliche Kreditrate sein?
Eine feste Rate gilt nicht für alle Haushalte. Die häufig genannte Grenze von 40 Prozent des Nettoeinkommens ist eine grobe Faustregel aus der Immobilienfinanzierung. Entscheidend ist der Betrag, der nach allen Lebenshaltungskosten, bestehenden Raten und Rücklagen sicher übrig bleibt.
Ist eine Null-Prozent-Finanzierung wirklich kostenlos?
Zinsen können entfallen, trotzdem können andere Kosten entstehen. Prüfen Sie den Verkaufspreis, Gebühren, eine mitgelieferte Kreditkarte, einen Kreditrahmen und Versicherungen.
Wie vergleiche ich einen Möbelkredit mit einem freien Ratenkredit?
Vergleichen Sie den Betrag, den Sie tatsächlich erhalten, den effektiven Jahreszins, die Laufzeit und den Gesamtbetrag. Entscheidend ist außerdem, ob der Kredit zweckgebunden ist und ob der Vertrag Sondertilgungen ohne zusätzliche Kosten erlaubt.
Wie kann ich testen, ob ich die Rate tragen kann?
Legen Sie den geplanten Ratenbetrag drei Monate lang zurück und führen Sie parallel eine Haushaltsrechnung mit Ihren Kontoauszügen durch. Wenn Sie dafür den Dispositionskredit benötigen oder notwendige Ausgaben auslassen, ist die Rate zu hoch.
Kann ich einen Verbraucherkredit widerrufen?
Bei Verbraucherkrediten gilt grundsätzlich ein 14-tägiges Widerrufsrecht ab Vertragsschluss oder dem Erhalt der Widerrufsbelehrung. Eine fehlerhafte Belehrung kann die Frist verlängern. Maßgeblich sind Ihr Vertrag und die dort genannten Bedingungen.
Was passiert, wenn die Renovierung teurer wird als geplant?
Sie müssen die zusätzlichen Kosten aus eigenen Mitteln oder einer weiteren Finanzierung tragen. Holen Sie deshalb vor Beginn verbindliche Angebote ein, planen Sie einen Puffer ein und finanzieren Sie nicht den maximal möglichen Betrag.