
Wenn Sie einen Ratenkredit oder eine Baufinanzierung aufnehmen, können Sie mit einer Sondertilgung zusätzlich zur vereinbarten Rate Geld zurückzahlen. Dadurch sinkt die Restschuld, auf die künftig Zinsen anfallen. Ob Sie kostenlos zusätzlich tilgen können und ob sich dadurch die Rate oder die Laufzeit ändert, hängt von der Kreditart und den Vertragsbedingungen ab.
Eine Sondertilgung lohnt sich vor allem, wenn Sie später sicher Geld übrig haben und es ohne hohe Gebühren einsetzen können. Sie sollten dafür aber weder Ihre Notreserve aufbrauchen noch einen teureren Kredit benötigen. Entscheidend ist, was die Sondertilgung tatsächlich spart und welche Flexibilität der Vertrag Ihnen zusichert.
Wann eine Sondertilgung besonders nützlich ist
Eine Sondertilgung passt zu Ihrer Situation, wenn Ihr Einkommen schwankt oder Sie unregelmäßig zusätzliches Geld erhalten, etwa durch eine Rückzahlung oder eine größere Zahlung aus dem Arbeitsverhältnis. Sie müssen dann nicht dauerhaft eine hohe Monatsrate tragen, können aber Geld zurückzahlen, sobald es verfügbar ist.
Auch bei einem hohen Kreditzins kann eine zusätzliche Tilgung sinnvoll sein: Je niedriger die Restschuld, desto weniger Zinsen fallen künftig an. Der Nutzen hängt jedoch davon ab, wie viel Sie einzahlen, wann Sie einzahlen und welche Gebühren oder Zinsaufschläge der Vertrag vorsieht.
Eine Modellrechnung von WohnMathe zeigt, wie zusätzliche Tilgungen die Restschuld einer Baufinanzierung senken können. Wie stark der Effekt ausfällt, hängt von den jeweiligen Kreditbedingungen und dem Zeitpunkt der Zahlungen ab. Die Modellrechnung zur Baufinanzierung beruht auf den dort genannten Annahmen.
Wann die Flexibilität wenig bringt
Eine Sondertilgung sollte Ihre finanzielle Reserve nicht aufzehren. Wenn Sie das zurückgezahlte Geld später für eine unerwartete Ausgabe brauchen und dafür den Dispokredit oder einen neuen Kredit nutzen müssen, kann das teurer werden als der Zinsvorteil der Sondertilgung. Halten Sie deshalb Geld für absehbare Ausgaben und Notfälle zurück.
Prüfen Sie außerdem, ob der Kreditgeber für ein größeres Sondertilgungsrecht einen höheren Sollzins verlangt. Ein solcher Aufschlag lohnt sich nur, wenn Sie das Recht voraussichtlich nutzen und die Zinsersparnis die Mehrkosten übersteigt. Wenn Sie unsicher sind, wie viel Geld Ihnen künftig zusätzlich zur Verfügung steht, kann eine niedrigere reguläre Rate mit einer kostenfreien Sondertilgungsoption mehr Spielraum bieten.
Was im Vertrag stehen sollte
Klären Sie vor dem Abschluss, wie oft und wie viel Sie zusätzlich zurückzahlen dürfen. Bei Baufinanzierungen bezieht sich ein jährliches Kontingent häufig auf einen Prozentsatz der ursprünglichen Darlehenssumme. Entscheidend ist aber allein die konkrete Vertragsregelung. Nicht genutzte jährliche Beträge lassen sich in der Regel nicht ins nächste Jahr übertragen.
Fragen Sie auch, ob Sie die Sondertilgung vorher anmelden müssen, zu welchen Terminen Sie zahlen dürfen und ob ein Mindestbetrag gilt. Prüfen Sie besonders, was danach mit Ihrem Zahlungsplan passiert: Manche Verträge verkürzen die Laufzeit, andere senken die Monatsrate. Eine niedrigere Rate entlastet Ihr monatliches Budget, führt aber nicht zwingend zu derselben Zinsersparnis wie eine kürzere Laufzeit.
Lassen Sie sich die Bedingungen schriftlich geben und verlassen Sie sich nicht allein auf eine mündliche Auskunft. Einen Überblick zu Höhe, Termin und Wirkung finden Sie auch in den Erläuterungen zum Sondertilgungsrecht.
Ratenkredit und Baufinanzierung unterscheiden
Viele Ratenkredite zählen zu den allgemeinen Verbraucherdarlehen. Für diese dürfen Sie nach § 500 BGB grundsätzlich jederzeit ganz oder teilweise vorzeitig zurückzahlen. Bei einem gebundenen Sollzins kann der Kreditgeber dafür unter den gesetzlichen Voraussetzungen eine Vorfälligkeitsentschädigung verlangen. Sie ist bei solchen Darlehen grundsätzlich auf 1 Prozent des vorzeitig zurückgezahlten Betrags begrenzt. Liegt die vereinbarte Rückzahlung höchstens ein Jahr entfernt, gilt eine Grenze von 0,5 Prozent.
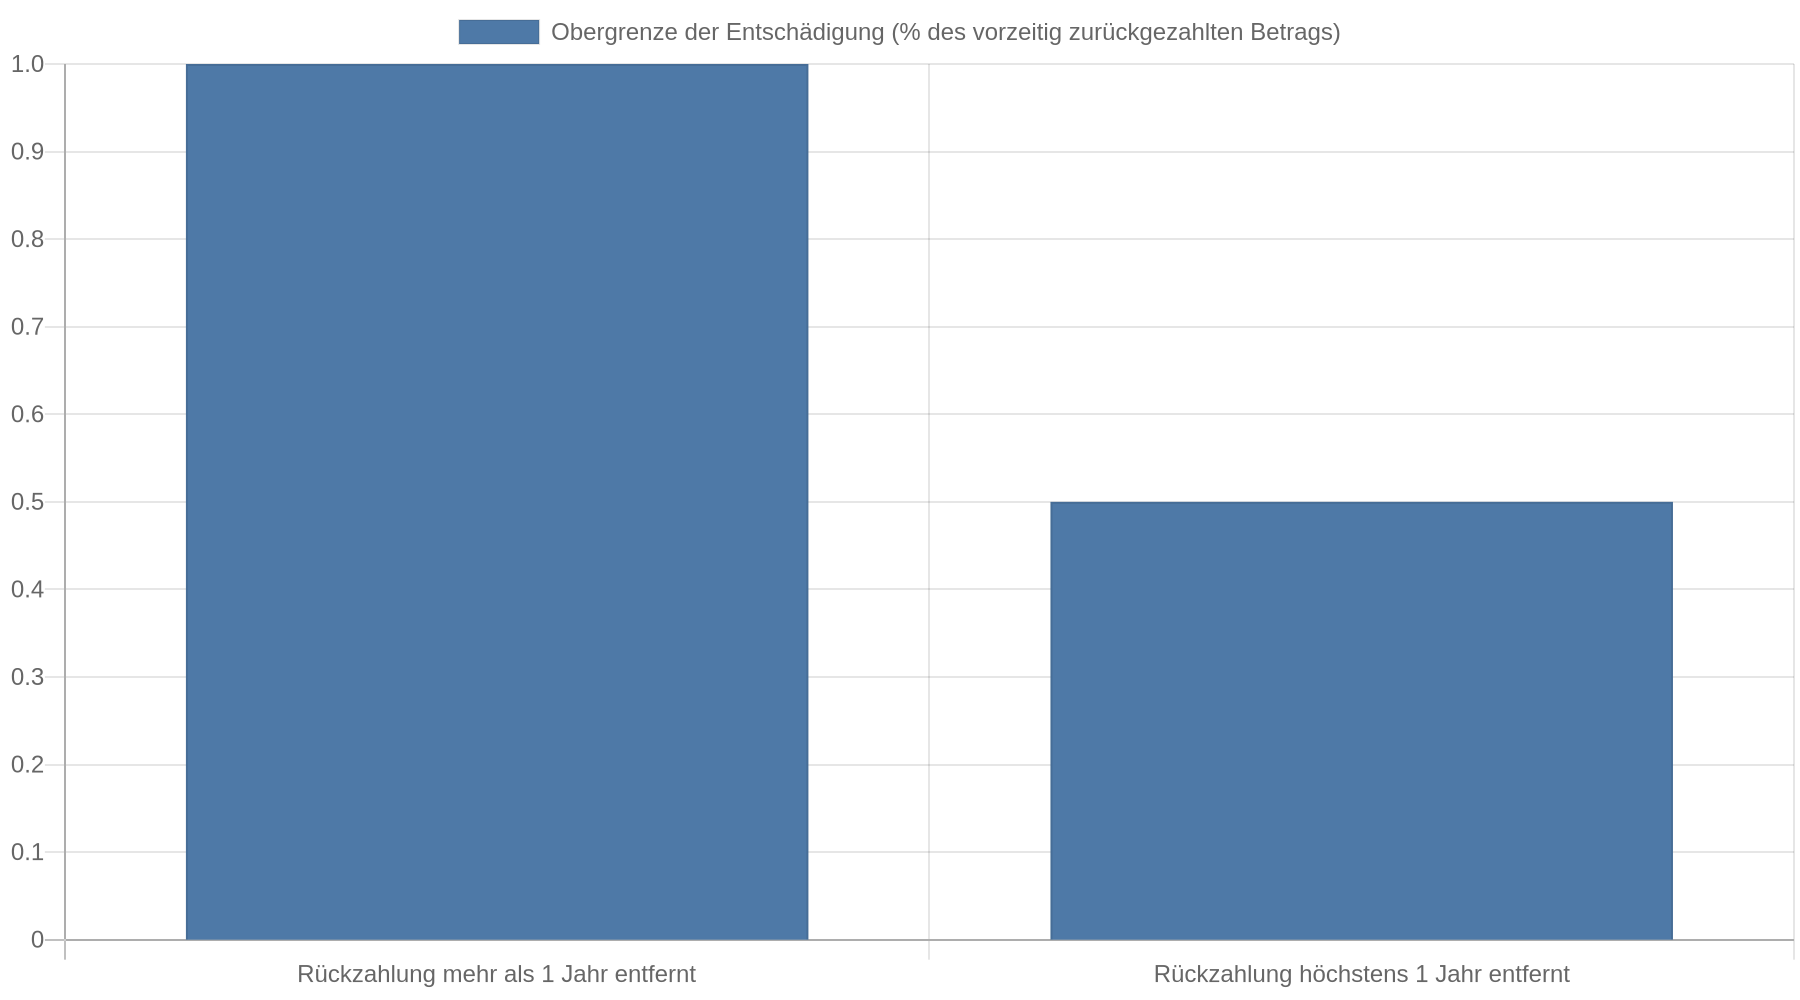 Die Entschädigung darf außerdem nicht höher sein als die Sollzinsen, die bis zum vereinbarten Rückzahlungstermin noch angefallen wären. Die Erläuterungen zu Rückzahlung und Entschädigung fassen diese Regeln für Verbraucherdarlehen zusammen.
Bei Immobiliardarlehen gelten diese Prozentgrenzen nicht. Wenn Sie während einer vereinbarten Zinsbindung mehr zurückzahlen möchten, als der Vertrag als Sondertilgung erlaubt, kann eine Vorfälligkeitsentschädigung anfallen. Deren Berechnung richtet sich nach anderen Regeln. Fragen Sie daher vor einer größeren Zahlung nach einer schriftlichen Ablöseberechnung und prüfen Sie, ob Ihr Vertrag das gewünschte Sondertilgungsrecht ausdrücklich abdeckt. Einen Überblick zu Vorfälligkeitsentschädigungen bei Immobilienkrediten finden Sie bei Umschuldungscheck.
Für viele Darlehen mit gebundenem Sollzins besteht außerdem ein gesetzliches Kündigungsrecht: Zehn Jahre nach dem vollständigen Empfang des Darlehens können Sie mit einer Frist von sechs Monaten kündigen. Dieses Recht nach § 489 BGB ist von einem vertraglichen Sondertilgungsrecht zu unterscheiden. Die Voraussetzungen sollten Sie für Ihren Kredit prüfen; eine Erläuterung zum Kündigungsrecht bietet zusätzliche Orientierung.
Diese Fragen sollten Sie vor dem Abschluss stellen
Lassen Sie sich die Antworten auf Ihre wichtigsten Fragen schriftlich geben:
- Wie viel darf ich pro Jahr zusätzlich zurückzahlen, und auf welche Darlehenssumme bezieht sich die Grenze?
- Muss ich die Zahlung anmelden? An welchen Terminen wird sie verbucht?
- Senkt die Sondertilgung meine Monatsrate oder verkürzt sie die Laufzeit?
- Kostet das Sondertilgungsrecht einen Zinsaufschlag oder entstehen Gebühren?
- Was kostet eine Rückzahlung, die über das vereinbarte Sondertilgungskontingent hinausgeht?
Vergleichen Sie anschließend Angebote mit und ohne Sondertilgungsrecht. Achten Sie dabei nicht nur auf die mögliche Sondertilgung, sondern auch auf den effektiven Jahreszins und die Regelung zur Laufzeit oder Monatsrate. Rechnen Sie nur mit Zahlungen, die Sie voraussichtlich leisten können, und lassen Sie Ihre Reserve unberührt.
Konkreter nächster Schritt
Prüfen Sie im Kreditangebot oder Vertrag die Abschnitte zu „Sondertilgung“, „vorzeitiger Rückzahlung“ und „Vorfälligkeitsentschädigung“. Bitten Sie den Kreditgeber schriftlich um eine Beispielrechnung mit und ohne Sondertilgung. Sie sollte die Restschuld sowie die Monatsrate oder Laufzeit zeigen. So sehen Sie, ob die Option in Ihrem Fall tatsächlich einen finanziellen Vorteil bringt.
Kernaussagen
- Halten Sie Ihre Reserve zurück: Eine Sondertilgung lohnt sich nicht, wenn Sie dafür später einen teuren Dispo nutzen oder einen neuen Kredit aufnehmen müssen.
- Prüfen Sie die Vertragsregeln: Höhe, Termin, Anmeldung und Wirkung auf Rate oder Laufzeit müssen klar feststehen.
- Vergleichen Sie die Gesamtkosten: Ein Zinsaufschlag für mehr Sondertilgungsrecht rechnet sich nur, wenn Sie das Recht voraussichtlich nutzen.
- Unterscheiden Sie die Kreditart: Für Ratenkredite und Baufinanzierungen gelten bei vorzeitiger Rückzahlung unterschiedliche Regeln und Entschädigungsgrenzen.
- Fordern Sie Zahlen schriftlich an: Eine Vergleichsrechnung mit und ohne Sondertilgung macht den tatsächlichen Nutzen sichtbar.
FAQ
Ist eine Sondertilgung immer kostenlos?
Nein. Eine im Vertrag vereinbarte Sondertilgung kann innerhalb der festgelegten Grenzen kostenfrei sein. Für ein größeres Rückzahlungsrecht kann der Kreditgeber einen Zinsaufschlag verlangen; eine Rückzahlung außerhalb des vereinbarten Rechts kann bei bestimmten Krediten eine Vorfälligkeitsentschädigung auslösen.
Was passiert, wenn ich mein Sondertilgungsrecht nicht nutze?
Nicht genutzte jährliche Sondertilgungsbeträge lassen sich in der Regel nicht auf spätere Jahre übertragen. Prüfen Sie im Vertrag, ob das Kontingent verfällt und ob es für jede Zahlung ein eigenes Zeitfenster gibt.
Kann ich bei einem Ratenkredit jederzeit mehr zurückzahlen?
Allgemeine Verbraucherdarlehen dürfen grundsätzlich ganz oder teilweise vorzeitig zurückgezahlt werden. Bei einem gebundenen Sollzins kann dafür eine gesetzlich begrenzte Vorfälligkeitsentschädigung anfallen; die konkreten Bedingungen hängen vom Darlehen ab.
Lohnt sich eine Sondertilgung auch dann, wenn sie die Monatsrate senkt?
Sie kann Ihre monatliche Belastung verringern. Wenn Sie den Kredit möglichst schnell zurückzahlen und Zinsen sparen möchten, prüfen Sie, ob der Vertrag stattdessen die Laufzeit verkürzt oder ob Sie die eingesparte Rate zusätzlich zurückzahlen können.