
Wer ein Haus oder eine Wohnung finanziert, zahlt den Immobilienkredit meist länger zurück, als der anfängliche Zinssatz gilt. Endet die Zinsbindung und bleibt eine Restschuld, braucht der Darlehensnehmer eine Anschlussfinanzierung. Sie bestimmt, zu welchen Konditionen die verbleibende Schuld weiterläuft.
Für die Kreditkosten zählt deshalb nicht nur der Zinssatz beim Kauf. Wichtig sind auch die Restschuld am Ende der ersten Zinsbindung, der dann gültige Beleihungsauslauf sowie die Wahl zwischen Prolongation, Umschuldung und Forward-Darlehen. Der Beleihungsauslauf zeigt, wie hoch die Restschuld im Verhältnis zum aktuellen Immobilienwert ist. Eine kleinere Restschuld verbessert häufig die Verhandlungsposition bei der Bank.
Die zentrale Frage lautet: Soll der Kreditnehmer heute Zinssicherheit kaufen, auf fallende Zinsen warten oder die Restschuld gezielt senken? Die passende Strategie muss zur verfügbaren Liquidität, zur Risikobereitschaft und zum Tilgungsplan passen.
Warum die Anschlussfinanzierung über die Kreditkosten entscheidet
Die Zinsbindung endet häufig, obwohl das Darlehen noch nicht vollständig zurückgezahlt ist. Für die verbleibende Summe vereinbaren Kreditnehmer dann einen neuen Zinssatz. Er hängt vor allem von den aktuellen Bauzinsen und dem Finanzierungsrisiko ab. Dazu zählen unter anderem die Restschuld, der Immobilienwert, das Einkommen und die Bonität.
Wer in den vergangenen zehn Jahren finanziert hat, muss bei der Anschlussfinanzierung häufig mit einem höheren Zinssatz rechnen als zu Beginn der Finanzierung. Schon kleine Zinsänderungen können die jährlichen Zinskosten deutlich erhöhen. Wie stark die Mehrbelastung ausfällt, hängt vom Tilgungsverlauf und von der Kreditstruktur ab. Das zeigt, warum eine frühe Planung wichtig ist.
Bauherren sollten daher zwei Zahlen getrennt betrachten:
- Monatliche Rate: Sie hängt von Zinssatz, Restschuld und Tilgung ab.
- Gesamte Zinskosten: Sie steigen mit dem Zinssatz und sinken durch Tilgung und Sonderzahlungen.
Eine niedrige Monatsrate bedeutet deshalb nicht automatisch eine günstige Finanzierung. Wer zu wenig tilgt, zahlt länger Zinsen und behält länger eine hohe Restschuld.
Bauzinsen richtig einordnen
Bauzinsen folgen nicht direkt dem Leitzins der Europäischen Zentralbank. Banken orientieren sich vor allem an den Renditen langfristiger Bundesanleihen und Pfandbriefe. Der EZB-Leitzins beeinflusst zwar die Finanzmärkte, bestimmt aber nicht allein den Preis eines Immobiliendarlehens mit zehn oder zwanzig Jahren Laufzeit. Die Bundesbank erläutert die Entwicklung von Geldpolitik und Bankgeschäft.
Die veröffentlichten Marktwerte zeigen, warum ein einzelner Zinswert keine Zusage für jede Finanzierung ist.
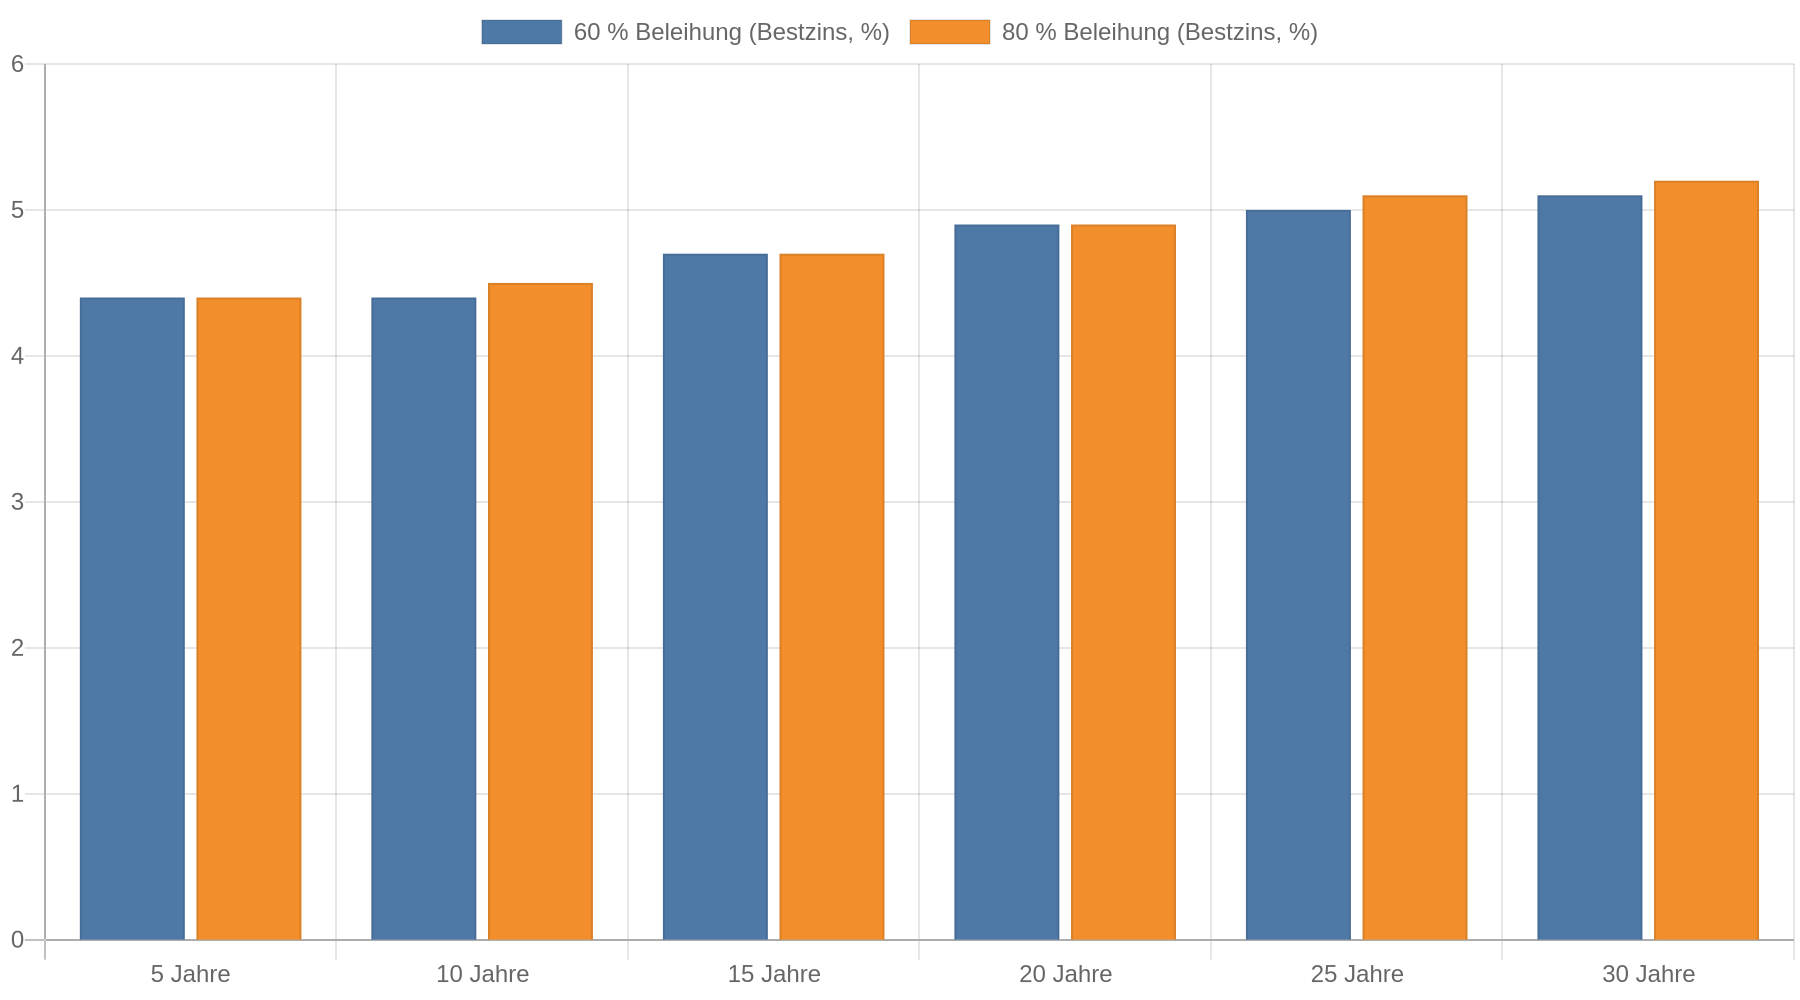 Marktübersichten zeigen, wie stark sich Zinsen je nach Zeitpunkt und Kunde unterscheiden. Die Bauzinsübersicht von Baufi24 und die Angaben zur Anschlussfinanzierung von Finanztip machen deutlich, dass die konkrete Kondition vom Zeitpunkt und vom Kundenprofil abhängt.
Die konkrete Kondition hängt unter anderem von der Beleihung und dem Einkommen ab. Auch die Immobilie, die Darlehenshöhe und der Anbieter spielen eine Rolle. Ein höherer Eigenkapitalanteil führt in der Regel zu besseren Zinsen. Bei einer Anschlussfinanzierung zählt außerdem die bisherige Tilgung: Sinkt die Restschuld bei stabilem Immobilienwert, sinkt auch der Beleihungsauslauf.
Drei Wege zur Anschlussfinanzierung
Prolongation bei der bisherigen Bank
Bei einer Prolongation verlängert der Kreditnehmer das Darlehen bei seiner bisherigen Bank. Das ist meist einfach, weil die Bank die Immobilie und den Vertrag bereits kennt. Das Angebot ist deshalb nicht automatisch günstig. Kreditnehmer sollten es mit mehreren anderen Angeboten vergleichen.
Eine Prolongation passt vor allem, wenn das Angebot günstig ist, die Restschuld überschaubar bleibt und der Kreditnehmer den Aufwand eines Bankwechsels vermeiden möchte. Entscheidend ist der Effektivzins mit allen Kosten, nicht nur der beworbene Sollzins.
Umschuldung zu einer anderen Bank
Bei einer Umschuldung löst eine neue Bank das bisherige Darlehen ab und finanziert die Restschuld weiter. Ein Bankwechsel kann sich bei der Anschlussfinanzierung lohnen, weil mehrere Anbieter um den Kredit konkurrieren.
Die neue Bank prüft die Finanzierung erneut. Dafür braucht sie in der Regel aktuelle Einkommensunterlagen, Angaben zur Restschuld und Unterlagen zur Immobilie. Auch die Kosten und der Aufwand für den Wechsel gehören in den Vergleich. Ein niedriger Zinssatz bringt keinen Vorteil, wenn zusätzliche Gebühren oder ungünstige Vertragsbedingungen anfallen.
Forward-Darlehen
Mit einem Forward-Darlehen lässt sich der Zinssatz für die spätere Anschlussfinanzierung bis zu 66 Monate im Voraus festlegen. Der Kredit beginnt erst nach dem Ende der bisherigen Zinsbindung. Für diese frühe Zinssicherung verlangt der Anbieter einen Aufschlag oder rechnet ihn in die Kondition ein.
Ein Forward-Darlehen passt zu einer Situation mit niedrigen Zinsen und erwarteten steigenden Finanzierungskosten. Steigen die Marktzinsen danach deutlich, schützt die früh vereinbarte Kondition vor höheren Kosten. Ein Vergleich von Interhyp zeigt, dass eine frühe Zinssicherung bei steigenden Marktzinsen die Zinskosten begrenzen kann. Das Ergebnis hängt von den Annahmen des Beispiels ab und gilt nicht für jede Finanzierung. Die Funktionsweise des Forward-Darlehens zeigt auch das Gegenrisiko: Fallen die Zinsen, bleibt der Kreditnehmer an die vereinbarte, möglicherweise höhere Kondition gebunden.
Die passende Zinsbindung hängt vom Risiko ab
Eine längere Zinsbindung kostet in der Regel einen Aufschlag und hält die Rate länger planbar. Eine kürzere Bindung ist häufig günstiger, bietet mehr Freiheit bei sinkenden Bauzinsen und kann dazu führen, dass die Anschlussfinanzierung mit einem höheren Marktzins beginnt.
Die Erklärung zur Sollzinsbindung von Baufi24 nennt drei Faktoren für die Wahl:
- Zinsniveau: Bei niedrigen Zinsen spricht mehr für eine lange Bindung, weil der günstige Zinssatz länger gesichert wird.
- Finanzielle Belastbarkeit: Haushalte mit wenig Spielraum sollten höhere künftige Raten vermeiden.
- Tilgungsplan: Eine hohe Tilgung reduziert die Restschuld und damit das Zinsrisiko bei der nächsten Finanzierung.
Kreditnehmer sollten die Entscheidung anhand mehrerer Szenarien prüfen. Die erste Monatsrate allein reicht dafür nicht. Wichtig sind mindestens:
- Zinssatz und monatliche Rate,
- Restschuld zum Ende der Zinsbindung,
- Gesamtkosten bis zum Ende der Zinsbindung,
- Aufschlag für längere Bindung oder Forward-Vereinbarung,
- mögliche Sondertilgungen,
- Rate bei einem höheren Anschlusszins.
Eine kurze Zinsbindung kann bei fallenden Zinsen Kosten sparen. Das ist nur sinnvoll, wenn der Haushalt eine höhere Anschlussrate tragen kann und die Restschuld bis dahin ausreichend sinkt.
Sondertilgungen senken das spätere Zinsrisiko
Eine Sondertilgung senkt die Restschuld sofort. Dadurch fallen künftig weniger Zinsen an, und die Laufzeit kann kürzer werden. Bei hohen Kreditzinsen ist der Effekt besonders groß, weil der zusätzlich getilgte Betrag kürzer verzinst wird.
Ob sich die Sondertilgung lohnt, hängt vom Vertrag und von der verfügbaren Liquidität ab. Eine Rücklage für Instandhaltung, Einkommensausfälle und andere absehbare Ausgaben sollte erhalten bleiben. Wer das gesamte freie Geld in die Immobilie steckt, verliert finanziellen Spielraum.
Die Regelungen unterscheiden sich nach Vertrag und Rechtsordnung. Die häufig zitierte pauschale Angabe zu pönalefreien Sondertilgungen stammt aus einer österreichischen Darstellung zum Verbraucherkreditrecht und gilt nicht automatisch für deutsche Baukreditverträge. In Deutschland entscheidet vor allem die konkrete Vertragsklausel. Kreditnehmer sollten deshalb nachsehen, ob ein jährliches Sondertilgungsrecht, eine Höchstgrenze und ein Übertrag nicht genutzter Beträge vereinbart wurden.
Auch eine vorzeitige Ablösung ist gesondert zu prüfen. Je nach Vertrag und gesetzlicher Situation kann eine Vorfälligkeitsentschädigung anfallen. Eine Sondertilgung innerhalb der vereinbarten Grenze ist deshalb wirtschaftlich etwas anderes als die vollständige Ablösung des Darlehens.
Der richtige Zeitpunkt für die Planung
Beginnen Sie mit der Planung, bevor die Zinsbindung endet. Wer erst kurz vorher vergleicht, hat weniger Spielraum bei den Verhandlungen und richtet sich eher nach dem Angebot der bisherigen Bank. Bei einem Forward-Darlehen gehört der zeitliche Vorlauf zur Entscheidung.
Ein sinnvoller Ablauf besteht aus drei Phasen:
- Restschuld bestimmen: Die Tilgungsübersicht zeigt, wie hoch die Schuld zum Ende der Zinsbindung voraussichtlich ist.
- Konditionen vergleichen: Das Angebot der bisherigen Bank wird mit Angeboten anderer Institute und, falls passend, einem Forward-Darlehen verglichen.
- Szenarien rechnen: Der Kreditnehmer prüft die Rate bei fallenden, stabilen und steigenden Zinsen sowie den Effekt einer Sondertilgung.
Die Marktentwicklung bleibt unsicher. Für die kommenden Monate wurden in den bereitgestellten Marktangaben teilweise günstigere Zeitpunkte erwartet, nachdem die Bauzinsen zuvor gestiegen waren. Eine solche Einschätzung ist keine verlässliche Zinsprognose. Wer auf niedrigere Zinsen wartet, trägt das Risiko weiterer Anstiege. Die Entscheidung sollte deshalb an der tragbaren Rate und der eigenen Risikogrenze ausgerichtet werden.
So vergleichen Bauherren Angebote
Ein Kreditvergleich ist nur aussagekräftig, wenn alle Anbieter mit denselben Annahmen rechnen:
- identische Restschuld,
- gleiche gewünschte Zinsbindung,
- gleiche anfängliche Tilgung,
- gleiche Sondertilgungsoption,
- gleicher Auszahlungstermin,
- gleiche Anschlusslogik für das Ende der Bindung.
Der Effektivzins allein reicht bei einer Anschlussfinanzierung nicht immer aus. Vergleichen Sie auch Sollzins, Monatsrate, Restschuld am Ende der neuen Bindung und die Kosten einer möglichen vorzeitigen Ablösung. Ein Angebot mit etwas höherem Zinssatz kann wegen großzügiger Sondertilgungsrechte besser zu einem Haushalt mit schwankenden Einnahmen passen.
Achten Sie besonders auf den Beleihungsauslauf. Eine neue Immobilienbewertung und eine höhere Tilgung können die Einstufung verbessern. Die Kondition hängt auch davon ab, ob die Bank den Immobilienwert unverändert, höher oder niedriger ansetzt. Betrachten Sie die Restschuld deshalb immer zusammen mit dem Finanzierungswert.
Kernaussagen
- Planen Sie frühzeitig: Ermitteln Sie die Restschuld zum Ende der Zinsbindung und vergleichen Sie Prolongation, Umschuldung und Forward-Darlehen.
- Rechnen Sie die Rate mit Szenarien: Prüfen Sie, ob der Haushalt auch bei einem deutlich höheren Anschlusszins zahlungsfähig bleibt.
- Senken Sie die Restschuld gezielt: Vereinbarte Sondertilgungen senken die Zinskosten und verbessern häufig den Beleihungsauslauf.
- Vergleichen Sie mehrere Banken: Das Angebot der bisherigen Bank ist bequem, aber ein Bankwechsel kann die Finanzierungskosten senken.
- Kaufen Sie Zinssicherheit bewusst: Ein Forward-Darlehen schützt vor steigenden Zinsen, bindet aber auch bei fallenden Zinsen an die vereinbarte Kondition.
FAQ
Wann brauche ich eine Anschlussfinanzierung?
Sie brauchen eine Anschlussfinanzierung, wenn die Sollzinsbindung endet und noch eine Restschuld besteht. Die neue Finanzierung kann bei der bisherigen Bank oder bei einem anderen Kreditinstitut abgeschlossen werden.
Wie finde ich heraus, ob ein Forward-Darlehen sinnvoll ist?
Vergleichen Sie den garantierten Zinssatz des Forward-Darlehens mit dem aktuellen Anschlusszins und dem Aufschlag für die frühe Festlegung. Die Strategie passt eher bei niedrigen Zinsen und einer persönlichen Erwartung steigender Finanzierungskosten. Bei sinkenden Zinsen lässt sich der Vorteil nicht nutzen.
Ist eine lange Zinsbindung immer günstiger?
Eine lange Zinsbindung bietet mehr Planungssicherheit, kostet aber in der Regel einen Zinsaufschlag. Günstiger ist sie dann, wenn der vermiedene Zinsanstieg den Aufschlag übersteigt oder der Haushalt eine höhere Rate später nicht tragen könnte.
Wie kann ich die Restschuld vor der Anschlussfinanzierung senken?
Prüfen Sie zuerst die vertraglich erlaubten Sondertilgungen. Zahlen Sie nur Beträge ein, die nach einer ausreichenden Liquiditätsreserve verfügbar sind, und lassen Sie sich die neue Restschuld sowie die Auswirkungen auf Laufzeit und Rate von der Bank berechnen.
Darf ich bei jeder Baufinanzierung kostenlos sondertilgen?
Nein. Die Bedingungen stehen im Darlehensvertrag und unterscheiden sich je nach Anbieter. Eine österreichische Quelle zu Sondertilgungen ist nicht ohne Weiteres auf deutsche Verträge übertragbar. Maßgeblich sind die deutsche Vertragsklausel und die geltenden gesetzlichen Regeln.
Was passiert, wenn die Zinsen bis zum Ende der Zinsbindung fallen?
Dann kann eine spätere Anschlussfinanzierung günstiger ausfallen als ein früh abgeschlossenes Forward-Darlehen. Bei einer kurzen Zinsbindung profitieren Sie schneller von niedrigeren Zinsen, tragen aber bis zum Ablauf das Risiko steigender Marktzinsen.
Kann ich die Bank für die Anschlussfinanzierung wechseln?
Ja, eine Umschuldung zu einer anderen Bank ist möglich. Die neue Bank prüft die Finanzierung erneut und übernimmt in der Regel die Ablösung des bisherigen Darlehens. Bei diesem Vergleich berücksichtigen Sie neben dem Zinssatz auch die Restschuld, die Sondertilgungsrechte und mögliche Abwicklungskosten.