
Wenn Ihr Einkommen schwankt, unerwartete Ausgaben anfallen oder Sie gelegentlich zusätzlich tilgen möchten, bietet ein Kredit mit flexiblen Raten mehr Spielraum. Dazu gehören Ratenpausen, veränderbare Monatsraten und Sondertilgungen. Eine Sondertilgung ist eine zusätzliche Zahlung neben den vereinbarten Monatsraten. Eine Ratenpause verschiebt eine oder mehrere Zahlungen nach den Regeln des Kreditvertrags.
Der Gesetzgeber definiert flexible Kreditraten nicht als einheitliche Produktklasse. Jeder Anbieter legt selbst fest, welche Anpassungen erlaubt sind, wie häufig Sie sie nutzen dürfen und ob dafür Gebühren anfallen. Sie können die Rückzahlung an Ihre finanzielle Situation anpassen. Dafür können Zusatzkosten entstehen, die Laufzeit kann sich verlängern und die Gesamtbelastung steigen.
Entscheidend ist deshalb der konkrete Vertrag: Wie verändert sich die Rate, was kostet die Änderung und wann ist der Kredit vollständig zurückgezahlt?
Was flexible Kreditraten konkret bedeuten
Bei einem klassischen Ratenkredit zahlen Sie jeden Monat denselben Betrag, der sich aus einem Tilgungsanteil und den Zinsen zusammensetzt. Mit jeder Zahlung sinkt die Restschuld. Nach der vereinbarten Laufzeit ist der Kredit vollständig getilgt.
Ein flexibler Kredit ergänzt diesen festen Plan um verschiedene Optionen. Dazu gehören:
- eine Ratenpause bei vorübergehendem finanziellem Engpass,
- eine höhere Zahlung oder Sondertilgung bei zusätzlichem Geld,
- eine Änderung der Monatsrate,
- eine Verkürzung oder Verlängerung der Laufzeit.
Welche Optionen gelten, steht im Kreditvertrag. Manche Anbieter erlauben gebührenfreie Sonderzahlungen, andere begrenzen die Höhe oder verlangen eine Gebühr. Auch Ratenpausen gehören nicht automatisch zu jedem Ratenkredit. Ein Kreditvergleich mit Blick auf Laufzeit und Sondertilgungen ist deshalb aussagekräftiger als der Vergleich des Nominalzinses allein.
Flexible Rückzahlung und variable Zinsen sind zwei verschiedene Dinge. Bei flexibler Rückzahlung ändern Sie den Tilgungsplan nach den Vertragsregeln. Bei einem variabel verzinsten Darlehen kann sich der Zinssatz anpassen. Prüfen Sie deshalb, ob der Vertrag lediglich flexible Tilgungsoptionen vorsieht oder ob auch das Zinsrisiko bei Ihnen liegt.
Vorteile: Mehr Spielraum bei Einkommen und Ausgaben
Der wichtigste Vorteil zeigt sich, wenn sich Ihre finanzielle Situation während der Kreditlaufzeit verändert. Bei einer vorübergehenden Belastung verhindert eine vereinbarte Ratenpause, dass Sie kurzfristig einen Dispositionskredit nutzen müssen. Das funktioniert nur innerhalb der vertraglichen Bedingungen. Eine Zahlung einfach selbst auszusetzen, gilt nicht als vereinbarte Ratenpause.
Mit zusätzlichem Geld können Sie eine Sondertilgung leisten. Dadurch sinkt die Restschuld und damit die Zinsbelastung. Je nach Vertrag verkürzt sich die Laufzeit oder die Monatsrate sinkt. Eine Sondertilgung reduziert die Zinskosten besonders dann deutlich, wenn noch eine längere Restlaufzeit vor Ihnen liegt.
Für die Rückzahlung gibt es zwei typische Möglichkeiten:
| Ihre Situation | Sinnvolle Option | Mögliche Folge |
|---|---|---|
| Vorübergehend weniger Geld verfügbar | Vereinbarte Ratenpause oder niedrigere Rate | Die Laufzeit verlängert sich häufig oder die spätere Belastung steigt |
| Unerwarteter Geldzufluss | Sondertilgung | Die Restschuld und meist die Zinsbelastung sinken |
| Dauerhaft höheres Einkommen | Höhere Monatsrate oder verkürzte Laufzeit | Der Kredit ist früher beendet und kostet insgesamt weniger Zinsen |
| Unregelmäßiges Einkommen | Niedrige feste Grundrate mit klaren Zusatzoptionen | Mehr Planungssicherheit, aber oft längere Laufzeit |
Wenn Sie sich eine Sondertilgung leisten können, ist eine verkürzte Laufzeit häufig günstiger als eine niedrigere Monatsrate. Sie sparen dann länger anfallende Zinsen. Lassen Sie sich vor der Zahlung schriftlich bestätigen, wie der Anbieter die Sondertilgung verrechnet.
Nachteile: Flexibilität kann den Kredit verteuern
Eine flexible Rate verringert Ihre finanzielle Belastung nicht automatisch. Eine Ratenpause verschiebt die Zahlung zunächst. Je nach Vertrag fallen die Zinsen weiter an, die Laufzeit verlängert sich oder die späteren Raten verändern sich. Prüfen Sie deshalb vor der Nutzung die Gebühren, die neue Restlaufzeit und die Gesamtsumme aller Zahlungen.
Auch Sondertilgungen sind nicht immer kostenlos und oft nur bis zu einem bestimmten Betrag möglich. Im Vertrag können eine Mindesthöhe oder ein jährlicher Höchstbetrag stehen. Außerdem kann er ein bestimmtes Ankündigungsverfahren vorsehen. Bei Immobilienkrediten sind Sondertilgungen häufig auf einen bestimmten Anteil der Restschuld pro Jahr begrenzt. Ob eine Sondertilgung zugelassen wird und welche Bedingungen gelten, entscheidet der Vertrag.
Bei einem Ratenkredit darf die Bank bei vorzeitiger Rückzahlung grundsätzlich eine Entschädigung verlangen. Sie ist auf höchstens 1 Prozent der vorzeitig zurückgezahlten Restschuld begrenzt. Beträgt die verbleibende Laufzeit weniger als zwölf Monate, liegt die Obergrenze bei 0,5 Prozent.
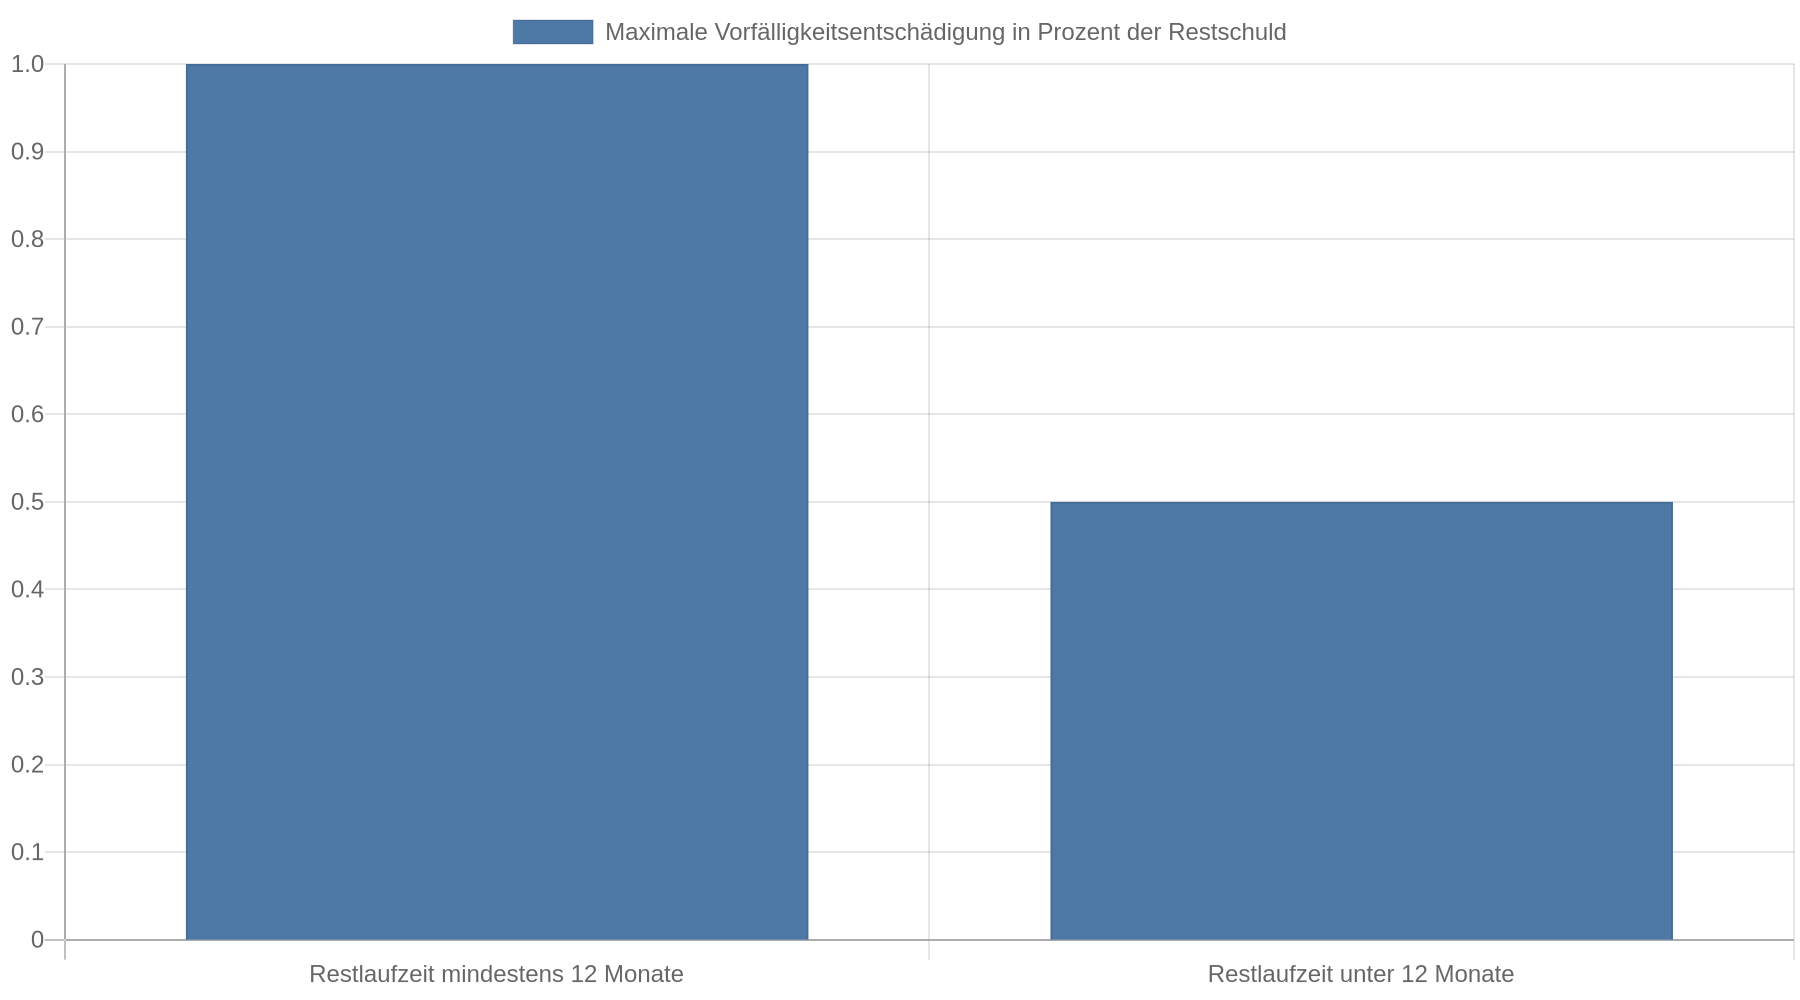 Die Regeln zur Vorfälligkeitsentschädigung sollten Sie vor einer größeren Rückzahlung prüfen.
Problematisch wird es vor allem, wenn die anfängliche Rate zu hoch ist. Wenn die Monatsrate Ihr Budget übersteigt, nutzen Sie möglicherweise den Dispositionskredit oder bezahlen andere Rechnungen verspätet. Miete, Energie, Lebensmittel und Versicherungen müssen in Ihrem monatlichen Haushaltsplan Vorrang behalten. Die Verbraucherzentrale empfiehlt bei einem finanziellen Engpass, frühzeitig Kontakt mit den Gläubigern aufzunehmen.
Diese Vertragskosten sollten Sie vergleichen
Der effektive Jahreszins ist der wichtigste Wert für den Vergleich. Er berücksichtigt neben dem Sollzins weitere verpflichtende Kreditkosten und macht Angebote besser vergleichbar. Schauen Sie zusätzlich auf die konkrete Rückzahlungsregelung, denn flexible Optionen können trotz eines niedrigen Zinssatzes Gebühren verursachen.
Achten Sie im Kreditangebot besonders auf folgende Angaben:
- Kosten für Ratenpausen, Ratenänderungen und Sondertilgungen,
- Anzahl und Zeitpunkt der möglichen Ratenpausen,
- Mindest- und Höchstbetrag einer Sondertilgung,
- Folgen einer Ratenpause für Laufzeit und Gesamtkosten,
- Bearbeitungsentgelte für Vertragsänderungen,
- Entschädigung bei vollständiger vorzeitiger Rückzahlung,
- Höhe und Dauer der Monatsrate,
- effektiver Jahreszins und Gesamtbetrag.
Ein Beispiel zeigt den Unterschied: Sie wählen eine flexible Rate, weil Ihr Einkommen unregelmäßig ist. In einem guten Vertrag können Sie bei höherem Einkommen zusätzlich tilgen und die Laufzeit verkürzen. In einem ungünstigen Vertrag kostet jede Sonderzahlung eine Gebühr, während eine Ratenpause die Laufzeit deutlich verlängert. Beide Kredite können mit „flexibler Rückzahlung“ beworben werden, obwohl die Kostenstruktur sehr unterschiedlich ist.
Flexible Raten passen nicht zu jedem Kredit
Bei einem überschaubaren Konsumentenkredit und sicherem Einkommen ist eine feste Monatsrate oft die einfachere Lösung. Sie kennen den monatlichen Betrag und können das Ende der Rückzahlung besser planen. Ein klassischer Ratenkredit mit gleichbleibenden Raten bietet diese Planbarkeit besonders deutlich.
Flexible Optionen passen eher zu Ihnen, wenn Sie einen schwankenden Zahlungseingang haben oder absehbar zusätzliche Einnahmen erwarten. Beispiele sind ein unregelmäßiges Einkommen, eine erwartete Bonuszahlung oder die Möglichkeit, den Kredit durch den Verkauf eines Vermögenswerts teilweise zurückzuzahlen. Trotzdem muss die feste Grundrate auch in einem schwächeren Monat tragbar bleiben.
Vorsicht ist bei endfälligen Darlehen angebracht. Dabei zahlen Sie die Kreditsumme erst am Ende in einem Betrag zurück und leisten während der Laufzeit typischerweise Zinszahlungen. Das senkt die laufende Belastung, erzeugt aber eine hohe Schlusszahlung. Bei variabler Verzinsung kommt ein Zinsrisiko hinzu. Die Verbraucherzentrale rät bei selbst genutzten Immobilien von solchen Konstruktionen ab und empfiehlt eine laufende Tilgung.
So prüfen Sie ein Angebot vor der Unterschrift
Berechnen Sie zuerst, welche Monatsrate Sie dauerhaft tragen können. Ziehen Sie von Ihrem regelmäßigen Nettoeinkommen alle festen Ausgaben, Lebenshaltungskosten und Rücklagen ab. Planen Sie außerdem einen Puffer für Reparaturen und Nachzahlungen sowie für andere unregelmäßige Ausgaben ein. Die Rate muss auch ohne Bonus, Überstunden oder erwartete Sonderzahlungen funktionieren.
Bitten Sie den Anbieter anschließend um eine schriftliche Antwort auf diese Fragen:
- Wie viele Ratenpausen sind während der Laufzeit erlaubt?
- Welche Voraussetzungen gelten für eine Pause oder Ratenänderung?
- Welche Gebühren entstehen jeweils?
- Verlängert sich die Laufzeit oder steigt später die Rate?
- Wie hoch darf eine Sondertilgung sein?
- Verkürzt eine Sondertilgung die Laufzeit oder sinkt die Monatsrate?
- Welche Kosten fallen bei vollständiger vorzeitiger Rückzahlung an?
- Wie hoch sind Gesamtbetrag und effektiver Jahreszins?
Vergleichen Sie danach mindestens zwei Varianten: den flexiblen Kredit sowie einen Kredit mit fester Rate und kostenlosen Sondertilgungen. Entscheidend ist die Summe aller Zahlungen unter einem realistischen Szenario. Rechnen Sie die Summe in drei Varianten: zunächst ohne Sonderzahlung, dann mit einer geplanten Sondertilgung und schließlich mit einer möglichen Ratenpause.
Wenn Sie die Rate bei kleinen unerwarteten Ausgaben nicht mehr zahlen könnten, reduzieren Sie die Kreditsumme oder verschieben Sie die Anschaffung. Eine Ratenpause ist für einen vorübergehenden Engpass gedacht. Sie ersetzt keine dauerhafte Haushaltsplanung.
Ihre nächste Handlung
Nehmen Sie das konkrete Kreditangebot zur Hand. Markieren Sie im Vertrag die Abschnitte zu Ratenpause, Sondertilgung, Laufzeit, Gebühren und vorzeitiger Rückzahlung. Tragen Sie anschließend drei Werte in eine einfache Tabelle ein. Erfassen Sie dort die Monatsrate und den Gesamtbetrag. Ergänzen Sie außerdem die Kosten der gewünschten Flexibilitätsoption.
Unterschreiben Sie erst, wenn Sie für Ihr wahrscheinlichstes Szenario die Gesamtkosten kennen. Wenn die Regelungen unklar bleiben, lassen Sie den Vertrag von einer unabhängigen Verbraucherberatung prüfen.
FAQ
Sind flexible Kreditraten automatisch günstiger?
Nein. Sondertilgungen senken die Zinsbelastung, weil die Restschuld schneller sinkt. Ratenpausen oder Gebühren für Änderungen erhöhen dagegen die Gesamtkosten, wenn sich die Laufzeit verlängert oder zusätzliche Entgelte anfallen.
Kann ich bei jedem Kredit eine Rate aussetzen?
Nein. Eine Ratenpause muss im Vertrag vorgesehen sein. Dort stehen auch die Voraussetzungen, die zulässige Häufigkeit und die Folgen für Laufzeit, Zinsen und spätere Raten.
Wie erkenne ich, ob eine Sondertilgung kostenlos ist?
Suchen Sie im Vertrag nach Begriffen wie „Sondertilgung“, „vorzeitige Rückzahlung“ oder „Vorfälligkeitsentschädigung“. Lassen Sie sich zusätzlich schriftlich bestätigen, ob eine geplante Zahlung kostenlos ist und ob sie die Laufzeit oder die Monatsrate verändert.
Was ist besser: Rate senken oder Laufzeit verkürzen?
Wenn Ihre finanzielle Situation stabil ist, spart eine verkürzte Laufzeit meist mehr Zinsen, weil die Restschuld schneller sinkt. Eine niedrigere Rate schafft dagegen mehr monatlichen Spielraum. Vergleichen Sie vor der Entscheidung den neuen Gesamtbetrag.
Was passiert, wenn ich eine Rate nicht zahlen kann?
Setzen Sie die Zahlung nicht selbst aus. Kontaktieren Sie den Kreditgeber sofort. Unbezahlte Raten können Mahnungen und weitere Kosten auslösen; bei Immobilienkrediten drohen bei anhaltenden Rückständen deutlich schwerwiegendere Folgen bis zur Kündigung und Zwangsversteigerung.
Sind flexible Kreditraten dasselbe wie ein Kredit mit variablem Zinssatz?
Nein. Flexible Kreditraten betreffen die Rückzahlung und deren Gestaltung. Ein variabler Zinssatz betrifft die Höhe der Zinsen und kann die monatliche Belastung oder die Gesamtkosten verändern.
Kernaussagen
- Prüfen Sie den Vertrag: „Flexibel“ kann Ratenpausen, Sondertilgungen oder veränderbare Raten bedeuten. Welche Rechte Sie tatsächlich haben, steht ausschließlich in den Vertragsbedingungen.
- Vergleichen Sie den Gesamtbetrag: Der effektive Jahreszins ist der zentrale Maßstab, Gebühren für Änderungen und vorzeitige Rückzahlung gehören ebenfalls in die Rechnung.
- Halten Sie die Grundrate tragbar: Planen Sie so, dass Sie die Monatsrate auch ohne Bonuszahlungen oder zusätzliches Einkommen regelmäßig bezahlen können.
- Nutzen Sie Sondertilgungen gezielt: Eine zusätzliche Zahlung senkt die Restschuld und die Zinsbelastung; eine Laufzeitverkürzung ist häufig günstiger als eine bloße Ratensenkung.
- Reagieren Sie früh bei Engpässen: Kontaktieren Sie den Kreditgeber vor der ersten ausbleibenden Zahlung und sichern Sie zunächst Miete, Energie, Lebensmittel und andere existenzielle Ausgaben.