
Bei einem Kredit zählt nicht nur der beworbene Zinssatz. Versicherungen, Kontogebühren, Kosten für eine vorzeitige Rückzahlung und Ausgaben für eine Immobilie können den Kredit zusätzlich verteuern. Entscheidend sind deshalb der Gesamtbetrag und alle Kosten, die im Vertrag genannt werden.
Der wichtigste Vergleichswert heißt effektiver Jahreszins. Er umfasst die jährlichen Kreditkosten einschließlich bestimmter Gebühren und berücksichtigt den Zahlungsrhythmus. Der Sollzins zeigt nur den vereinbarten Zins für das geliehene Geld. Ein niedriger Sollzins macht einen Kredit deshalb nicht automatisch günstiger.
Prüfen Sie vor der Unterschrift den effektiven Jahreszins, den Gesamtbetrag, die Laufzeit und jede zusätzliche Zahlung einzeln. So erkennen Sie Kosten, die in einer Monatsrate oder einer Werbeanzeige leicht untergehen.
Welche Kreditkosten Sie im Gesamtbetrag prüfen sollten
Der effektive Jahreszins ist der wichtigste erste Vergleichswert. Für Verbraucherdarlehen schreibt das Gesetz seine Berechnung vor. Dadurch können Sie Angebote unter vergleichbaren Bedingungen vergleichen. Finanztip erklärt den Unterschied zwischen Sollzins und effektivem Jahreszins.
Trotzdem sollten Sie nicht ausschließlich auf diese eine Zahl schauen. Der effektive Jahreszins bildet die gesetzlich einzubeziehenden Kreditkosten ab. Optionale Zusatzprodukte wie eine freiwillige Restschuldversicherung müssen Sie gesondert bewerten. Fragen Sie deshalb immer:
- Auszahlungsbetrag: Wie viel wird ausgezahlt?
- Wie hoch sind Monatsrate und Gesamtbetrag?
- Welche Gebühren fallen einmalig oder laufend an?
- Welche Kosten entstehen bei Zahlungsverzug oder vorzeitiger Rückzahlung?
- Ist eine Versicherung Voraussetzung für den Kredit oder nur ein freiwilliges Zusatzangebot?
| Kostenart | Wo sie auftreten kann | Worauf Sie beim Vergleich achten |
|---|---|---|
| Sollzinsen | Ratenkredit, Baufinanzierung, Kreditkartenkredit | Nur mit dem effektiven Jahreszins vergleichen |
| Bearbeitungsentgelt | Vor allem in älteren oder besonderen Vertragsmodellen | Bei Verbraucherdarlehen sind pauschale formularmäßige Entgelte in Deutschland grundsätzlich unzulässig |
| Kontoführungs- oder Darlehenskontoentgelt | Kreditkonto, Kreditkarte, Finanzierungsrahmen | Prüfen, ob die Gebühr laufzeitabhängig und im Gesamtbetrag enthalten ist |
| Restschuldversicherung | Ratenkredit und Händlerfinanzierung | Prämie, Ausschlüsse, Wartezeiten und Finanzierungskosten getrennt bewerten |
| Vorfälligkeitsentschädigung | Vorzeitige Rückzahlung, besonders bei Immobilienkrediten | Vertragliche Berechnung und Ablösebetrag vor einem Verkauf anfordern |
| Verzugs- und Mahnkosten | Nicht oder verspätet gezahlte Raten | Höhe und Voraussetzungen im Vertrag kontrollieren |
| Nebenkosten der Immobilie | Bau- oder Immobilienkredit | Notar, Grundbuch, Gutachten, Steuern und Instandhaltung zusätzlich zur Rate einplanen |
Die Tabelle trennt Kreditkosten von Ausgaben für den finanzierten Kauf. Bei einer Baufinanzierung gehören Notar- und Grundbuchkosten, Grunderwerbsteuer und Gutachten häufig nicht zum Kreditbetrag. Sie belasten Ihr Budget trotzdem und gehören deshalb in die Finanzierungsplanung.
Bearbeitungsgebühren und Kontokosten
Bei deutschen Verbraucherdarlehen dürfen Banken pauschale, laufzeitunabhängige Bearbeitungsentgelte in ihren Allgemeinen Geschäftsbedingungen grundsätzlich nicht verlangen. Der Bundesgerichtshof hat solche Entgelte für Verbraucherdarlehen bereits 2014 als unwirksam beurteilt. Die Kosten für Prüfung, Bearbeitung und Auszahlung sollen über den laufzeitabhängigen Zins abgedeckt werden. Eine Zusammenfassung der einschlägigen BGH-Rechtsprechung findet sich bei der Kallan Wirtschaftskanzlei.
Auch formularmäßige Kontogebühren bei Verbraucherdarlehen hat der Bundesgerichtshof 2017 beanstandet. Prüfen Sie ältere Verträge und Abrechnungen, wenn Ihnen ein separates Bearbeitungsentgelt oder eine laufende Gebühr für ein Darlehenskonto berechnet wurde. Maßgeblich sind der genaue Vertragstext, das Zahlungsdatum und die Verjährungsfrist.
Für Rückforderungen gilt in Deutschland grundsätzlich die regelmäßige Verjährungsfrist von drei Jahren. Sie beginnt mit dem Ende des Jahres, in dem der Anspruch entstanden ist und Sie die maßgeblichen Umstände kennen. Lassen Sie die konkrete Frist bei älteren Forderungen prüfen, bevor Sie sich darauf verlassen.
Bei Immobilienkrediten gelten zusätzliche Besonderheiten. Kosten für die Bewertung der Immobilie, den Notar oder die Eintragung einer Grundschuld können anfallen, ohne dass sie als einfache Bearbeitungsgebühr erscheinen. Lesen Sie deshalb das Preis- und Leistungsverzeichnis sowie die Kostenaufstellung zum Kreditvertrag.
Restschuldversicherung: Zusatzschutz mit hohen Gesamtkosten
Eine Restschuldversicherung soll die Kreditrate bei Tod, Arbeitslosigkeit oder Arbeitsunfähigkeit übernehmen. Die Verträge enthalten jedoch oft viele Ausschlüsse, Wartezeiten und Leistungsvoraussetzungen. Die Verbraucherzentrale bewertet Restschuldversicherungen als teuer und leistungsschwach.
Besonders problematisch ist die Finanzierung der Versicherungsprämie über den Kredit. Dann zahlen Sie nicht nur die Prämie, sondern auch Zinsen auf diesen zusätzlichen Betrag. Die Versicherungskosten erscheinen außerdem nicht immer in der gleichen Weise im effektiven Jahreszins wie die übrigen Kreditkosten. Lassen Sie sich daher zwei Rechnungen geben:
- Kredit ohne Versicherung: Auszahlung, Monatsrate und Gesamtbetrag.
- Kredit mit Versicherung: Versicherungsprämie, finanzierter Betrag, Monatsrate und Gesamtbetrag.
Seit dem 2. Januar 2025 darf der Versicherungsvertrag bei solchen Kreditgeschäften erst eine Woche nach dem Kreditvertrag geschlossen werden. Das soll den zeitlichen Druck bei der Entscheidung verringern. Eine Versicherung wird dadurch nicht automatisch sinnvoll. Prüfen Sie, ob Sie bereits über eine Risikolebensversicherung, eine Berufsunfähigkeitsversicherung oder eine andere Absicherung verfügen und welche konkreten Ereignisse tatsächlich versichert sind.
Vorzeitige Rückzahlung und Vorfälligkeitsentschädigung
Bei einer vorzeitigen Rückzahlung kann eine zusätzliche Zahlung anfallen. Bei Immobilienkrediten heißt sie Vorfälligkeitsentschädigung. Damit gleicht die Bank grundsätzlich entgangene Zinsen aus, wenn Sie den Vertrag vor dem vereinbarten Ende ablösen.
Die Summe kann mehrere tausend Euro betragen. Sie hängt unter anderem von der Restschuld, der verbleibenden Laufzeit, dem vereinbarten Zinssatz und dem aktuellen Zinsniveau ab. Sinkt das allgemeine Zinsniveau, fällt die Entschädigung bei vielen Berechnungen höher aus, weil die Bank das zurückgezahlte Geld nur zu einem niedrigeren Zinssatz wieder anlegen kann. Bei der Berechnung werden unter anderem ersparte Verwaltungs- und Risikokosten berücksichtigt. Die Stiftung Warentest erläutert die Berechnung und typische Streitpunkte.
Fordern Sie vor einem Verkauf oder einer Umschuldung eine schriftliche Ablöseabrechnung an. Vergleichen Sie darin:
- verbleibende Restschuld,
- Vorfälligkeitsentschädigung,
- sonstige Kosten für Ablösung oder Bearbeitung,
- mögliche Erstattungen für nicht verbrauchte Zinsen,
- Kosten des neuen Kredits.
Bei einem Immobilienkredit reicht ein Blick auf die aktuelle Monatsrate nicht aus. Die Ablösesumme entscheidet, ob ein Wechsel tatsächlich günstiger wird.
Null-Prozent-Finanzierung und Kreditkarte
Beim beworbenen Ratenkauf fallen keine Zinsen an, deshalb wirkt eine Null-Prozent-Finanzierung kostenlos. Laut Verbraucherzentrale kann das Angebot jedoch mit einem Kreditrahmen oder einer Kreditkarte verbunden sein. Für diesen zusätzlichen Rahmen gelten häufig andere und deutlich höhere variable Zinsen. Außerdem können Gebühren für Kontoauszüge oder die Kontoführung anfallen. Die Verbraucherzentrale nennt typische Risiken von Null-Prozent-Finanzierungen.
Lesen Sie deshalb den Vertrag für den eigentlichen Kauf und den Vertrag für den Kreditrahmen getrennt. Kündigen Sie einen nicht benötigten Kreditrahmen nicht einfach nur gedanklich, sondern prüfen Sie, ob eine separate Kündigung erforderlich ist.
Bei einer revolvierenden Kreditkarte zahlen Sie den offenen Betrag nicht zwingend jeden Monat vollständig zurück. Eine niedrige Mindestrate verlängert die Rückzahlung und erhöht die Zinskosten. Nach Angaben der BaFin lagen die effektiven Jahreszinsen solcher Kreditkartenkredite in den betrachteten Angeboten bei bis zu 25 Prozent. Zum Vergleich nennt die BaFin für Ratenkredite privater Haushalte aus einer Bundesbank-Erhebung 2025 durchschnittliche Zinssätze von 8,1 bis 8,6 Prozent.
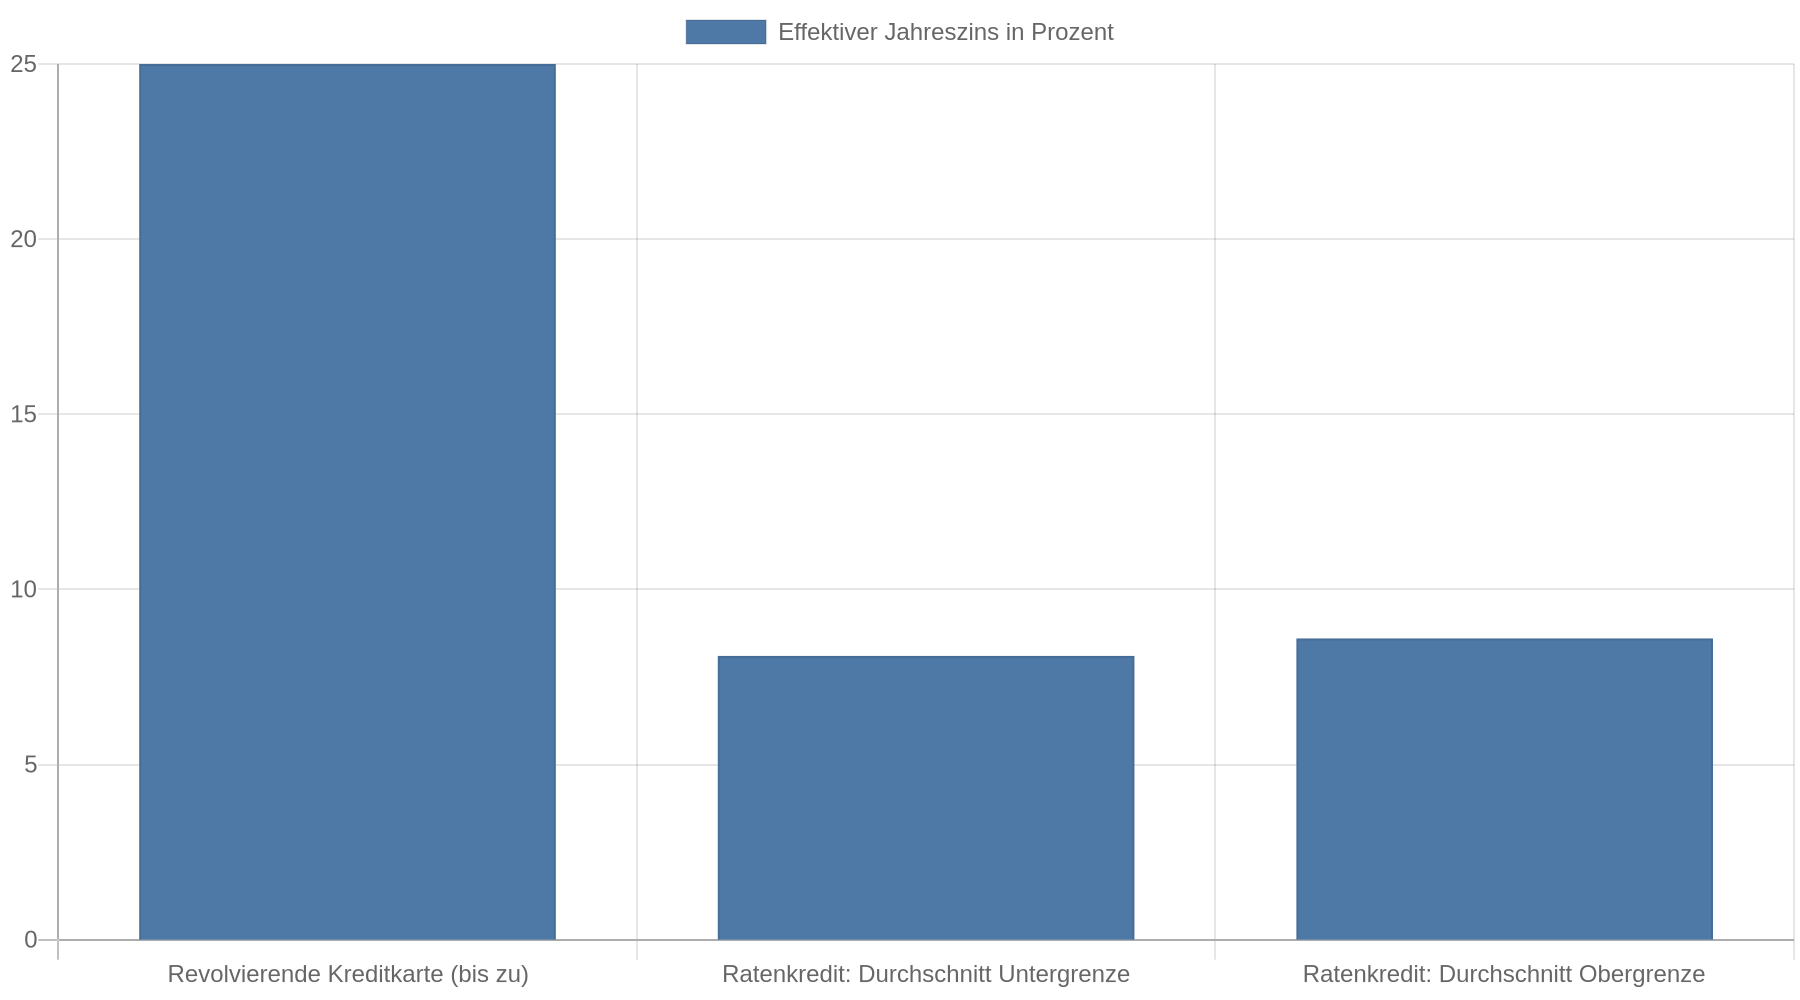 Die BaFin beschreibt die Risiken von Kreditkarten- und Konsumfinanzierungen.
Wenn Sie eine Kreditkarte nutzen, stellen Sie nach Möglichkeit eine vollständige monatliche Rückzahlung ein. Falls das nicht möglich ist, vergleichen Sie den effektiven Jahreszins und berechnen Sie die Rückzahlungsdauer bei der vorgesehenen Rate.
„Jetzt kaufen, später zahlen“ und Kleinstkredite
Beim Kauf auf Rechnung oder bei „Jetzt kaufen, später zahlen“ nehmen Sie häufig einen kleinen, kurzfristigen Kredit auf. Die einzelne Rate wirkt überschaubar. Mehrere offene Zahlungen gleichzeitig erschweren jedoch den Überblick. Nach Angaben der BaFin werden solche Angebote häufig für Beträge unter 200 Euro genutzt. Für diese Kleinstkredite gelten derzeit teilweise nicht dieselben Regeln wie für allgemeine Verbraucherdarlehen. Eine Kreditwürdigkeitsprüfung ist insbesondere nicht immer erforderlich.
Prüfen Sie vor dem Kauf, ob bei verspäteter Zahlung Gebühren oder Zinsen entstehen und ob aus einer Rechnung ein Ratenkredit wird. Schreiben Sie alle offenen Raten mit Fälligkeit und Gesamtbetrag auf. Wenn die Summe der Verpflichtungen Ihre monatliche Haushaltsreserve aufzehrt, sollten Sie den Kauf verschieben.
Immobilienkredit: Nebenkosten außerhalb der Monatsrate
Bei einer Baufinanzierung reicht die Kreditrate allein nicht für die Haushaltsrechnung. Neben dem Darlehen fallen Kosten für den Kauf und den Besitz der Immobilie an. Dazu gehören beispielsweise Grunderwerbsteuer, Notar- und Grundbuchkosten, Maklerkosten, Gutachten, Versicherungen, laufende Nebenkosten und Instandhaltung.
Die Verbraucherzentrale empfiehlt, für den Werterhalt einer Immobilie jährlich rund 2 Prozent des Werts der Bausubstanz einzuplanen. Gemeint ist der Immobilienwert ohne Grundstück. Zusätzlich sollte die Kreditrate dauerhaft zum Einkommen passen. Eine häufig verwendete Orientierung liegt bei höchstens etwa 40 Prozent des Nettoeinkommens, wobei eine Reserve zwischen monatlichem Überschuss und Rate bleiben sollte. Die Verbraucherzentrale erläutert die Haushaltsrechnung für Immobilienfinanzierungen.
Rechnen Sie vor der Zusage mit drei Beträgen:
- monatliche Kreditrate,
- laufende Immobilienkosten,
- Rücklage für Reparaturen und unerwartete Ausgaben.
Ein Kredit ist nur tragfähig, wenn alle drei Beträge auch bei steigenden Lebenshaltungskosten in Ihr Budget passen.
So vergleichen Sie zwei Kreditangebote
Vergleichen Sie zuerst Kredite mit derselben Kreditsumme und Laufzeit. Eine niedrige Monatsrate wirkt sonst schnell günstig, obwohl die längere Laufzeit zu einem höheren Gesamtbetrag führt.
Übertragen Sie anschließend aus jedem Angebot dieselben Angaben in eine eigene Tabelle:
| Vergleichswert | Angebot A | Angebot B |
|---|---|---|
| Nettokreditbetrag | ||
| Sollzins | ||
| Effektiver Jahreszins | ||
| Monatsrate | ||
| Laufzeit | ||
| Gesamtbetrag | ||
| Einmalige Gebühren | ||
| Laufende Gebühren | ||
| Versicherungskosten | ||
| Kosten bei vorzeitiger Rückzahlung |
Der Nettokreditbetrag zeigt, wie viel Geld Sie tatsächlich erhalten. Der Gesamtbetrag zeigt, wie viel Sie nach dem Zahlungsplan zurückzahlen. Eine Differenz zwischen Kreditbetrag und Auszahlungsbetrag weist auf einbehaltene Kosten hin. Lassen Sie sich erklären, wenn die Bank einen Teil des Darlehens für eine Versicherung, ein Disagio oder eine andere Position einbehält.
Achten Sie auch auf flexible Vertragsbedingungen. Sondertilgungen, Ratenpausen oder eine kostenlose vorzeitige Rückzahlung können wertvoll sein. Eine scheinbar günstige Finanzierung verliert an Vorteil, wenn Sie bei einer späteren Umschuldung oder einem Verkauf hohe Ablösekosten zahlen müssen.
Was Sie bei unklaren Gebühren tun können
Bitten Sie den Kreditgeber vor der Unterschrift um eine vollständige Kostenaufstellung in Euro. Lassen Sie sich jede Position erklären, die nicht direkt als Zins, Rate oder Gesamtbetrag erkennbar ist. Eine Aussage wie „das ist Standard“ ersetzt keine klare Angabe im Vertrag.
Wenn Sie eine bereits berechnete Bearbeitungs- oder Kontogebühr prüfen möchten, sammeln Sie den Kreditvertrag, die Preisübersicht, Kontoauszüge und die Abrechnung. Verlangen Sie eine schriftliche Begründung und prüfen Sie mögliche Rückforderungsansprüche. Bei hohen Beträgen oder einer Immobilienfinanzierung kann eine Verbraucherzentrale oder eine Rechtsberatung sinnvoll sein.
Unterschreiben Sie keinen Kredit, wenn Sie die Rückzahlung nur bei unverändertem Einkommen schaffen. Die BaFin weist auf die Überschuldungsgefahr durch unübersichtliche Konsumkredite, Kreditkarten und Kleinstfinanzierungen hin. Eine niedrigere Rate löst das Problem nicht, wenn sie nur durch eine längere Laufzeit oder einen teureren Kreditrahmen entsteht.
Kernaussagen
- Vergleichen Sie den effektiven Jahreszins und den Gesamtbetrag: Der Sollzins allein zeigt nicht alle relevanten Kreditkosten.
- Prüfen Sie Zusatzprodukte getrennt: Eine Restschuldversicherung kann die Finanzierung verteuern, ohne bei jedem Versicherungsfall zu leisten.
- Fordern Sie vorzeitige Ablösesummen schriftlich an: Bei Immobilienkrediten kann die Vorfälligkeitsentschädigung mehrere tausend Euro betragen.
- Trennen Sie Kauf und Kreditrahmen: Null-Prozent-Finanzierungen und Kreditkarten können nach dem Kauf einen teuren weiteren Kredit eröffnen.
- Erstellen Sie vor der Zusage eine Gesamtrechnung: Berücksichtigen Sie Rate, Nebenkosten, Rücklagen und mögliche Gebühren bei Zahlungsverzug.
FAQ
Ist der effektive Jahreszins immer der endgültige Preis eines Kredits?
Der effektive Jahreszins umfasst die gesetzlich einzubeziehenden Kreditkosten und ist deshalb der wichtigste Vergleichswert. Optionale Leistungen wie eine freiwillige Restschuldversicherung müssen Sie trotzdem gesondert prüfen. Entscheidend bleibt der Gesamtbetrag, den Sie laut Zahlungsplan zurückzahlen.
Sind Bearbeitungsgebühren bei Krediten in Deutschland erlaubt?
Pauschale, laufzeitunabhängige Bearbeitungsentgelte in Allgemeinen Geschäftsbedingungen sind bei Verbraucherdarlehen grundsätzlich unzulässig. Eine einzelne Vertragsklausel muss dennoch anhand ihres genauen Wortlauts und der konkreten Finanzierung geprüft werden. Bei einer bereits gezahlten Gebühr sollten Sie Vertrag, Abrechnung und Verjährungsfrist prüfen lassen.
Wie erkenne ich Kosten einer Restschuldversicherung?
Suchen Sie im Kreditangebot nach einer eigenen Versicherungsprämie und prüfen Sie, ob diese in den Kreditbetrag eingerechnet wird. Verlangen Sie eine Vergleichsrechnung ohne Versicherung. Lesen Sie auch die Ausschlüsse, Wartezeiten und Voraussetzungen für eine Leistung.
Was kostet eine vorzeitige Rückzahlung eines Immobilienkredits?
Die Bank kann unter bestimmten Voraussetzungen eine Vorfälligkeitsentschädigung verlangen. Ihre Höhe hängt unter anderem von Restschuld, Restlaufzeit, Vertragszins und Marktzins ab. Fordern Sie vor dem Verkauf oder der Umschuldung eine schriftliche Ablöseabrechnung an.
Ist eine Null-Prozent-Finanzierung wirklich kostenlos?
Für die beworbene Ratenzahlung können tatsächlich keine Zinsen anfallen. Trotzdem können ein zusätzlicher Kreditrahmen, eine Kreditkarte, Kontogebühren oder ein höherer Kaufpreis entstehen. Prüfen Sie alle Vertragsbestandteile und nicht nur die Werbung für die einzelne Finanzierung.
Was sollte ich tun, wenn ich mehrere „Jetzt kaufen, später zahlen“-Raten habe?
Führen Sie eine Liste mit Gläubiger, Fälligkeit, Rate, Gesamtbetrag und möglichen Verzugsgebühren. Zahlen Sie keine neue Finanzierung hinzu, solange Sie die bestehenden Verpflichtungen nicht sicher aus Ihrem monatlichen Budget begleichen können. Bei Zahlungsschwierigkeiten wenden Sie sich frühzeitig an eine Schuldnerberatung.