
Wer 2025 in Deutschland einen Ratenkredit, eine Baufinanzierung oder eine kurzfristige Zahlung über „Kaufen und später bezahlen“ sucht, findet viele Angebote. Gleichzeitig steigt die Nachfrage nach Krediten, während Banken Anträge strenger prüfen. Für private Haushalte bedeutet das mehr Auswahl, aber auch größere Unterschiede bei Zinsen, Voraussetzungen und Gesamtkosten.
Der „Kreditmarkt“ umfasst Banken und andere Kreditgeber, die Darlehen anbieten. Eine „Kreditzentrale“ ist keine einheitliche staatliche Stelle, die über jeden Antrag entscheidet. Je nach Anbieter kann damit ein Vergleichsportal, ein Kreditvermittler oder eine zentrale Anlaufstelle für mehrere Angebote gemeint sein. Über den Kredit entscheidet weiterhin der jeweilige Kreditgeber nach eigener Prüfung.
Achte deshalb nicht allein auf die Monatsrate oder eine Werbeaussage. Entscheidend sind der effektive Jahreszins, die Gesamtrückzahlung, die Laufzeit, die Bonitätsprüfung und die Frage, ob die Rate dauerhaft zum Haushaltsbudget passt.
Warum Banken 2025 vorsichtiger prüfen
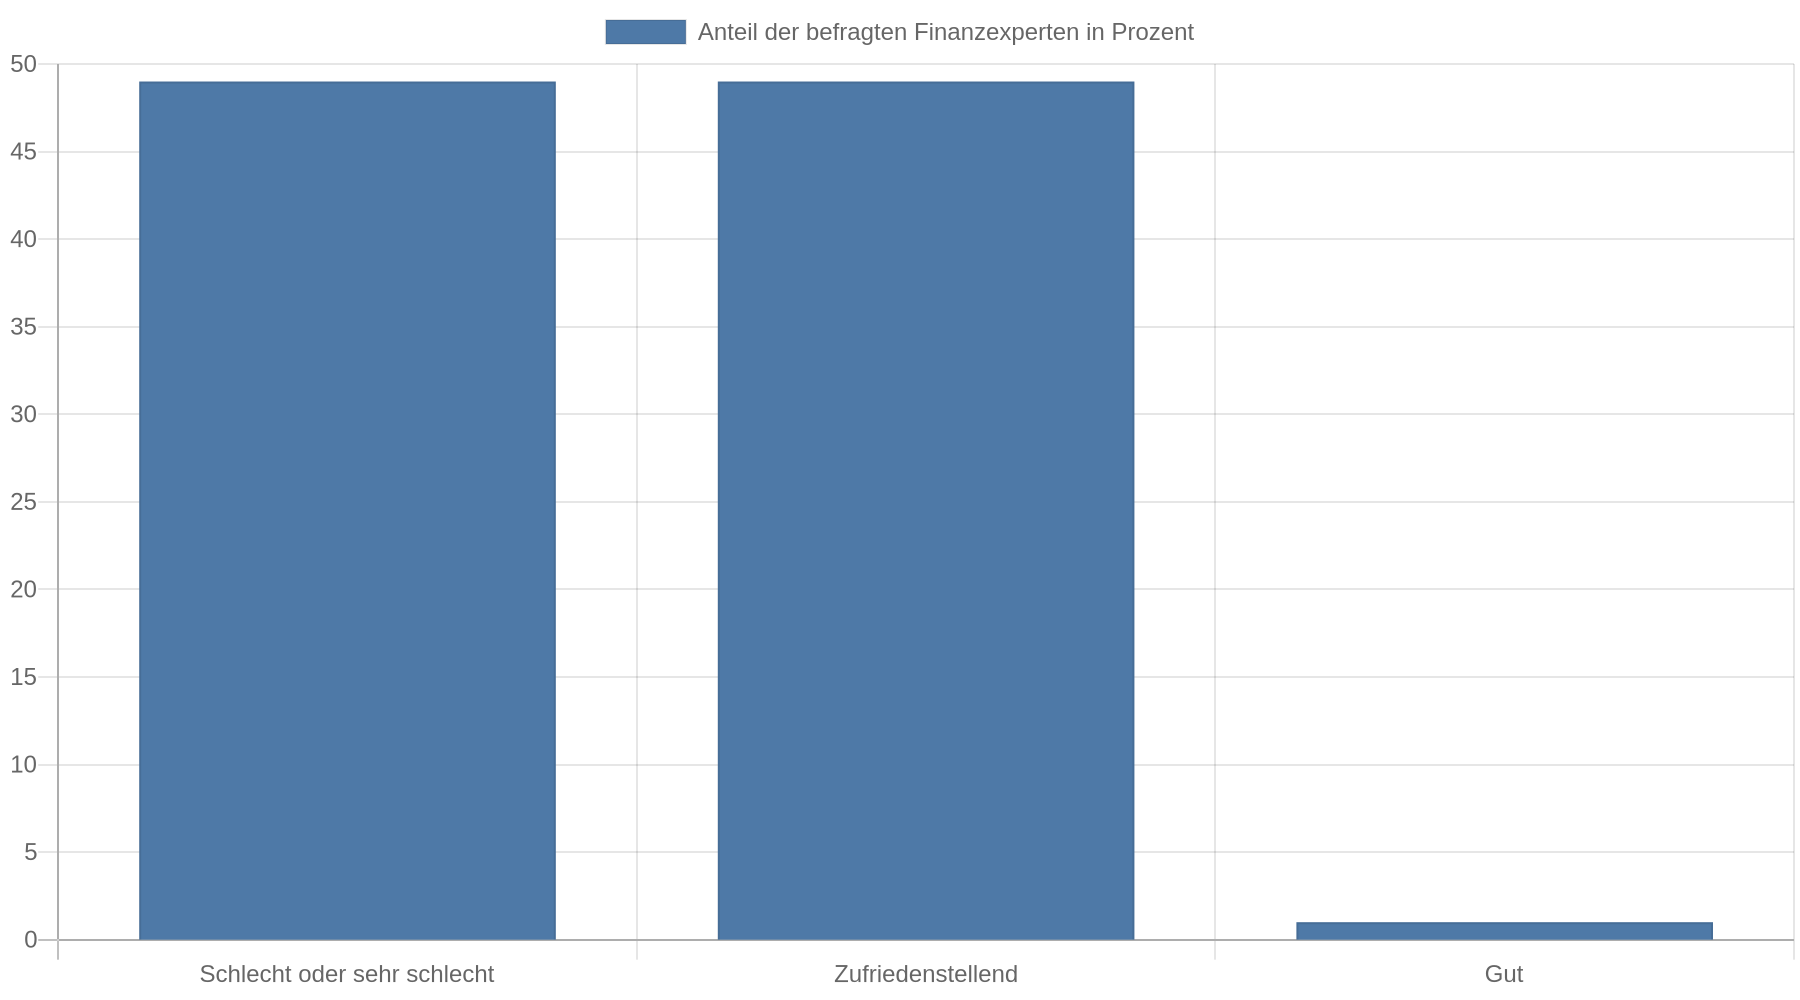
Die wirtschaftliche Lage in Deutschland erschwert die Kreditvergabe. In der Deloitte-Erhebung zum Kreditmarkt bewerteten 49 Prozent der befragten Finanzexperten die Lage als schlecht oder sehr schlecht. Weitere 49 Prozent hielten sie für zufriedenstellend, 1 Prozent für gut.
 Gleichzeitig erwarteten 57 Prozent der befragten Institute, dass die Kreditvergabe in den folgenden zwölf Monaten zunimmt.
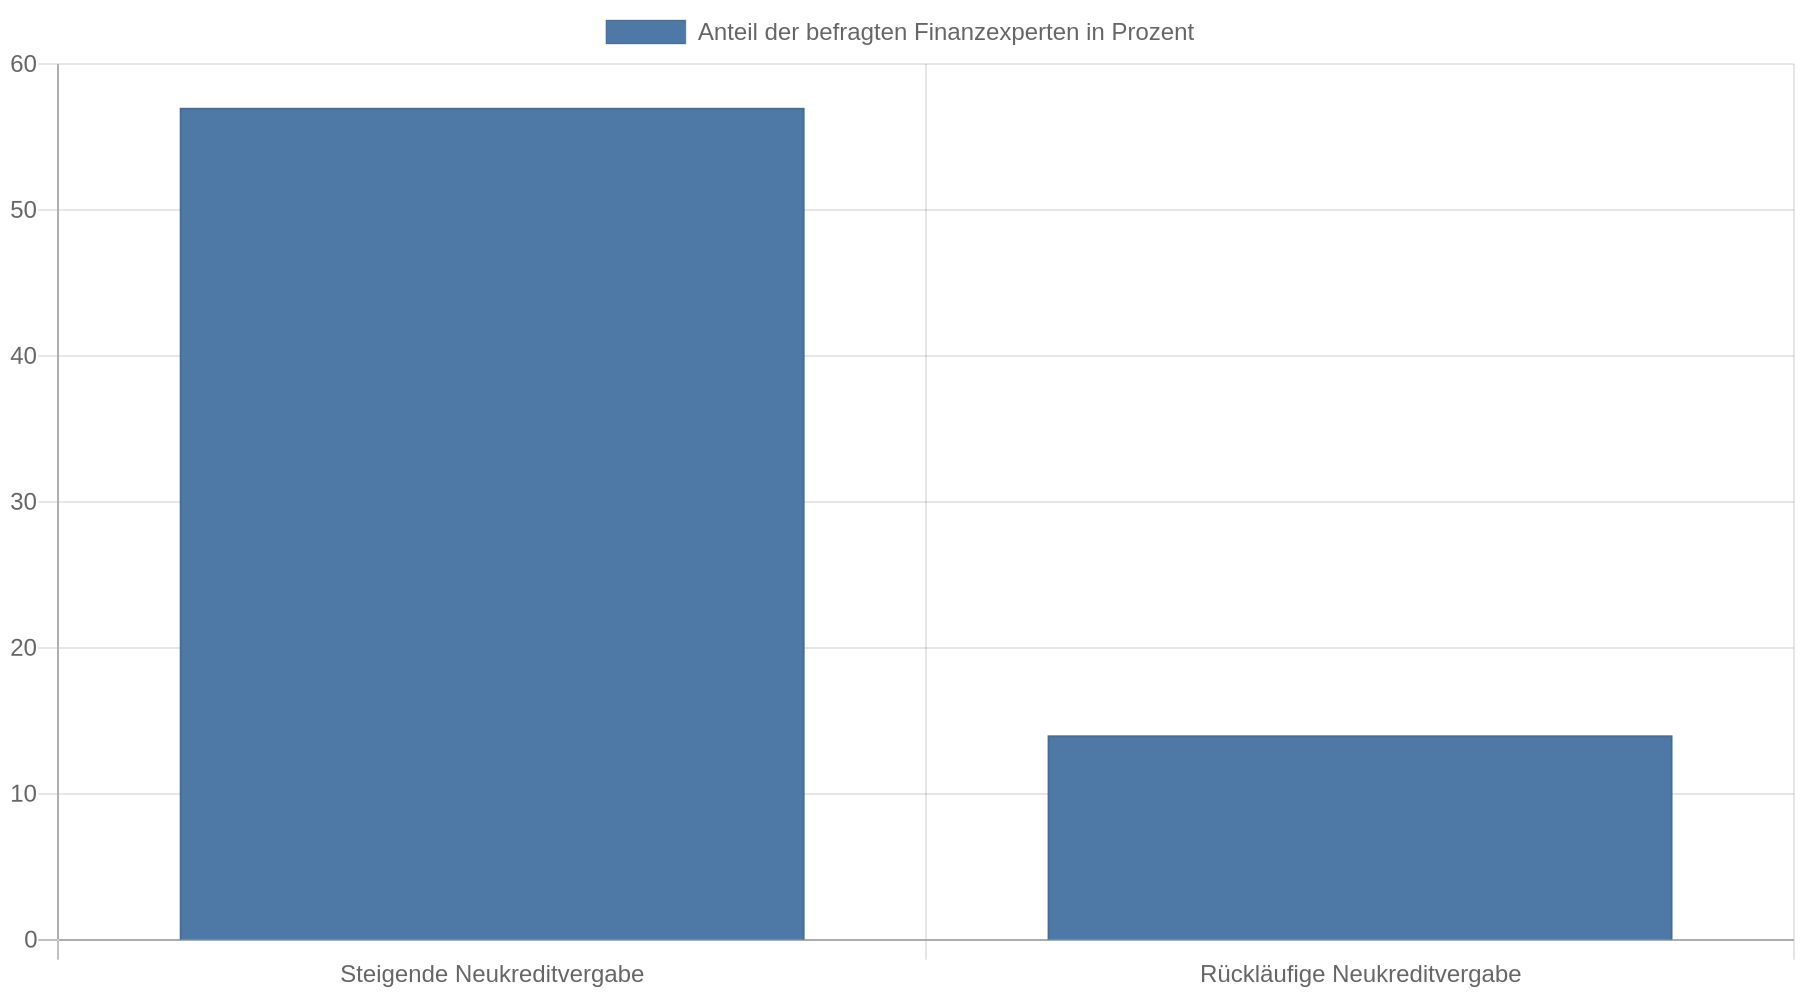 Einen allgemeinen Stillstand des Kreditmarkts erwartete damit die Mehrheit nicht.
Für Verbraucher zählt vor allem die andere Seite dieser Entwicklung: Banken bewerten Risiken genauer. Nach dem Bank Lending Survey der Deutschen Bundesbank verschärften deutsche Banken ihre Richtlinien im zweiten Quartal 2025 bei Wohnungsbaukrediten und Verbraucherkrediten jeweils um netto 11 Prozent. „Netto“ beschreibt hier den Saldo der Banken, die eine Verschärfung meldeten, gegenüber jenen, die ihre Anforderungen lockerten.
Gleichzeitig stieg die Nachfrage in allen untersuchten Kreditsegmenten. Deshalb sind Kredite grundsätzlich verfügbar, doch für eine Zusage verlangen Banken mehr Nachweise und eine bessere finanzielle Ausgangslage.
Eine gute Vorbereitung besteht daher aus drei Schritten:
- Monatliche Einnahmen und feste Ausgaben vollständig erfassen.
- Bestehende Raten, Dispositionskredite und offene Rechnungen einbeziehen.
- Angebote anhand des effektiven Jahreszinses und der Gesamtkosten vergleichen.
Eine hohe Kreditsumme mit langer Laufzeit senkt die Monatsrate, erhöht aber die Zinskosten über die gesamte Vertragsdauer.
Wie teuer ist ein Verbraucherkredit 2025?
Die Kosten hängen vor allem von Kreditbetrag, Laufzeit, Einkommen, Bonität und Anbieter ab. Für neue Ratenkredite an private Haushalte lagen die effektiven Zinssätze nach den im Forschungsstand genannten Bundesbankdaten auf einem erhöhten Niveau. Der effektive Jahreszins umfasst neben dem Sollzins weitere verpflichtende Kreditkosten. Deshalb eignet er sich besser für den Vergleich.
Vergleichsportale zeigen große Unterschiede zwischen den Angeboten. Die angezeigten Konditionen gelten für bestimmte Angebote, Zeitpunkte und Kreditprofile. Für ein Postbank-Produkt weist das Portal außerdem darauf hin, dass zwei Drittel der erfolgreichen Kunden einen effektiven Jahreszins von 8,93 Prozent erhielten. Diese sogenannte Zwei-Drittel-Angabe ist kein Zinssatz, den jeder automatisch erhält.
| Kreditbereich | Aussage für 2025 | Was Verbraucher daraus ableiten sollten |
|---|---|---|
| Neue Ratenkredite | Effektive Zinsen lagen laut den genannten Bundesbankdaten auf einem erhöhten Niveau | Angebote nach Gesamtkosten und nicht nur nach Monatsrate vergleichen |
| Einzelne Vergleichsangebote | Ausgewiesene Konditionen beziehen sich auf konkrete Angebote und Kreditprofile | Persönliches Angebot kann deutlich vom beworbenen Bestwert abweichen |
| Baufinanzierung mit zehn Jahren Zinsbindung | FMH-Index Anfang 2025 bei etwa 3,50 Prozent | Eigenkapital, Zinsbindung und Anschlussfinanzierung gemeinsam betrachten |
| Verbraucherkreditnachfrage | Banken meldeten steigende Nachfrage und zugleich strengere Richtlinien | Unterlagen vollständig einreichen und finanzielle Belastung realistisch prüfen |
Die Zinssätze aus Vergleichsportalen sind nicht direkt mit dem Durchschnitt des gesamten Marktes vergleichbar. Ein günstiger Spitzenwert kann an eine bestimmte Kreditsumme, eine kurze Laufzeit oder eine sehr gute Bonität gebunden sein.
Beispiel: Warum die Monatsrate allein nicht genügt
Bei einem Ratenkredit mit längerer Laufzeit sinkt die monatliche Belastung. Dafür fallen länger Zinsen an. Zwei Angebote mit ähnlicher Monatsrate können deshalb unterschiedliche Gesamtkosten haben, wenn sich Zinssatz oder Laufzeit unterscheiden.
Vor dem Abschluss sollten mindestens diese Angaben nebeneinanderstehen:
- Nettodarlehensbetrag
- effektiver Jahreszins
- Monatsrate
- Anzahl der Raten
- Gesamtbetrag der Rückzahlung
- Kosten für optionale Versicherungen
- Bedingungen für Sondertilgung und vorzeitige Rückzahlung
Was gilt 2025 für Baufinanzierungen?
Bei Immobilienkrediten hängt der Zinssatz nicht allein vom Leitzins der Europäischen Zentralbank ab. Für langfristige Bauzinsen ist auch die Rendite zehnjähriger deutscher Bundesanleihen wichtig. Das erläutert die Einordnung der Bauzinsen durch das Handelsblatt.
Anfang 2025 lag der durchschnittliche Zinssatz für eine zehnjährige Zinsbindung laut FMH-Index bei etwa 3,50 Prozent. Damit lag er ungefähr auf dem Niveau von Mitte 2024. Eine Änderung des EZB-Leitzinses führt deshalb nicht automatisch zu niedrigeren Bauzinsen.
Für die eigene Entscheidung zählt die Tragfähigkeit der Finanzierung. Wer eine Immobilie kauft, sollte neben der anfänglichen Monatsrate auch die Restschuld am Ende der Zinsbindung und die mögliche Anschlussrate berechnen. Steigende Zinsen bei der Anschlussfinanzierung treffen vor allem Haushalte, die wenig Eigenkapital einsetzen oder den Kredit sehr knapp kalkulieren.
Ein praktischer Belastungstest lautet: Würde das Haushaltsbudget auch bei höheren Wohnkosten, einer Reparatur oder einem zeitweisen Einkommensausfall noch funktionieren? Wenn die Finanzierung nur unter idealen Bedingungen aufgeht, ist die Kreditsumme zu hoch oder die Reserve zu klein.
Wie funktioniert eine Kreditzentrale oder ein Kreditvergleich?
Ein Kreditvergleich bündelt Angebote mehrerer Banken. Dafür fragt er Kreditbetrag, Laufzeit, Einkommen und weitere Daten ab. Ein Kreditvermittler stellt den Kontakt zu möglichen Kreditgebern her. Die Bank, die das konkrete Angebot macht, prüft den Antrag und schließt den Vertrag.
Verbraucher sollten vor der Dateneingabe prüfen:
- Welche Anbieter werden tatsächlich verglichen?
- Ist die Anfrage zunächst unverbindlich?
- Welche Daten werden an Kreditgeber übermittelt?
- Entstehen Vermittlungsgebühren?
- Werden Zusatzprodukte wie Restschuldversicherungen angeboten?
- Gilt der angezeigte Zinssatz für alle Kunden oder nur für einen Teil der erfolgreichen Anträge?
Eine Vermittlungsstelle ersetzt keine eigene Prüfung. Wer mehrere Kredite parallel anfragt, sollte zudem auf die Art der Anfrage achten. Eine Konditionsanfrage ist für einen Angebotsvergleich in der Regel geeigneter als mehrere formale Kreditanfragen. Die konkrete Ausgestaltung hängt vom Anbieter und vom Auskunftei-Verfahren ab und sollte in den Bedingungen nachgelesen werden.
Seriöse Anbieter verlangen keine Zahlung im Voraus als Voraussetzung für eine spätere Kreditentscheidung. Ebenso sollte niemand mit einer pauschalen Zusage für jede Person werben. Eine Kreditentscheidung hängt von Einkommen, Ausgaben, Beschäftigung, bestehenden Verpflichtungen und weiteren Prüfkriterien ab.
Welche Rolle spielen Bonität und Zahlungshistorie?
Die Bonität zeigt, wie wahrscheinlich ein Kreditgeber die Rückzahlung eines Darlehens einschätzt. Die Bank berücksichtigt dafür unter anderem Einkommen, laufende Verpflichtungen und Informationen von Wirtschaftsauskunfteien. Die SCHUFA ist eine bekannte deutsche Wirtschaftsauskunftei. Über den Kredit entscheidet aber die Bank nach ihren eigenen Kriterien.
Für 2025 weisen die im Forschungsstand genannten Berichte auf ein erhöhtes Risiko problematischer Zahlungssituationen in Haushalten hin. Solche Entwicklungen sagen jedoch nichts über die Bonität einer einzelnen Person aus.
Wer einen Kredit beantragen möchte, sollte vorab die eigenen Daten prüfen und falsche oder veraltete Einträge beim zuständigen Unternehmen korrigieren lassen. Richtig gemeldete Zahlungsausfälle verschwinden nicht durch eine bloße Bitte oder durch die Einschaltung eines beliebigen Vermittlers. Aussagen wie „SCHUFA löschen“ versprechen häufig mehr, als rechtlich oder praktisch möglich ist. Maßgeblich sind die gesetzlichen Speicherfristen, die Richtigkeit des Eintrags und die Umstände des jeweiligen Falls.
Ein negativer Eintrag ist nicht automatisch der einzige Grund für eine Ablehnung. Umgekehrt führt ein regelmäßiges Einkommen nicht automatisch zu einer Zusage. Die Bank bewertet die gesamte finanzielle Situation.
Ist „Buy Now, Pay Later“ ein normaler Kredit?
„Buy Now, Pay Later“ bedeutet: Der Kauf erfolgt sofort, die Zahlung später oder in mehreren Teilbeträgen. Eine einzelne Rate wirkt oft klein. Mehrere offene Käufe summieren sich jedoch schnell.
Die im Forschungsstand genannte BaFin-Erhebung zeigt, dass ein Teil der Nutzer den Überblick über offene Rechnungen verlieren kann. Die Ergebnisse beziehen sich auf die ausgewertete Befragung und gelten nicht als Messung jeder einzelnen BNPL-Nutzung.
Für Verbraucher hilft eine einfache Regel: Jede spätere Zahlung wird wie eine Kreditrate in eine Liste eingetragen. Dazu gehören Fälligkeit, Betrag und Anbieter. Wenn mehrere Raten gleichzeitig laufen, sollte kein weiterer Kauf auf Rechnung hinzukommen, bevor die monatliche Gesamtbelastung geprüft ist.
Die EU-Verbraucherkreditrichtlinie soll BNPL-Angebote ab dem 20. November 2026 grundsätzlich stärker als Verbraucherkredite erfassen. Für den Kreditmarkt 2025 bleibt deshalb entscheidend, die tatsächlichen Zahlungsbedingungen des jeweiligen Angebots zu lesen. Nicht jede Zahlungsverschiebung hat dieselben Kosten, Prüfungen oder Folgen bei Zahlungsverzug.
Was bedeuten Klimarisiken für Kredite?
Banken berücksichtigen zunehmend, wie stark ein Unternehmen oder eine Immobilie von Klimarisiken betroffen ist. Bei Gebäuden kann etwa eine schlechte Energieeffizienz die laufenden Kosten, den Wert und die spätere Vermietbarkeit beeinflussen. Bei Unternehmen können energieintensive Geschäftsmodelle stärker von Preisänderungen oder politischen Vorgaben abhängen.
Die Bundesbank berichtete, dass Banken ihre Kreditrichtlinien für besonders klimaschädliche Unternehmen und Gebäude mit schlechter Energieeffizienz verschärften. Laut Deloitte bezogen 73 Prozent der befragten Finanzinstitute ESG-Kriterien bereits in neue Kreditvergaben ein. ESG steht für Umwelt, soziale Faktoren und Unternehmensführung. Nur 41 Prozent verfügten laut derselben Erhebung über die technischen Möglichkeiten, bestehende Kreditbestände anhand dieser Kriterien zu bewerten.
Für private Immobilienkäufer bedeutet das: Energieausweis, Sanierungsbedarf und laufende Energiekosten gehören in die Finanzierungsrechnung. Ein niedriger Kaufpreis kann durch notwendige Modernisierungen deutlich steigen. Wer Sanierungskosten nicht einplant, riskiert eine Finanzierungslücke nach dem Kauf.
Wie lässt sich ein Kredit 2025 sicher vergleichen?
Vergleiche zuerst den Betrag, den du tatsächlich brauchst. Eine höhere Summe für zusätzliche Wünsche erhöht die Rate und die Gesamtrückzahlung. Wähle die Laufzeit so, dass die Rate tragbar bleibt und die Zinskosten nicht unnötig steigen.
Bei mehreren Angeboten sollte dieselbe Berechnungsgrundlage verwendet werden: gleicher Kreditbetrag, gleiche Laufzeit und gleicher Verwendungszweck. Erst dann sind effektiver Jahreszins und Gesamtbetrag sinnvoll vergleichbar.
Besondere Vorsicht verdient eine Restschuldversicherung. Sie kann zusätzliche Kosten verursachen und deckt je nach Vertrag nur bestimmte Ereignisse ab. Vor einer Unterschrift müssen Ausschlüsse, Wartezeiten, Kosten und die Frage geprüft werden, ob die Versicherung für die eigene Situation überhaupt einen ausreichenden Nutzen bietet.
Wer bereits mehrere Kredite bedient, sollte eine Umschuldung nicht allein wegen einer niedrigeren Monatsrate abschließen. Entscheidend ist, ob der neue Vertrag nach Gebühren, Vorfälligkeitskosten und längerer Laufzeit tatsächlich günstiger wird.
Kernaussagen
- Vergleiche den effektiven Jahreszins: Die Monatsrate allein zeigt nicht, welche Gesamtkosten ein Kredit verursacht.
- Plane mit strengerer Prüfung: Banken erhöhten 2025 ihre Anforderungen für Verbraucher- und Wohnungsbaukredite, obwohl die Nachfrage stieg.
- Prüfe die eigene Belastbarkeit: Berücksichtige bestehende Raten, offene BNPL-Zahlungen, Rücklagen und mögliche Einkommensausfälle.
- Bewerte Bauzinsen unabhängig vom EZB-Leitzins: Renditen langfristiger Bundesanleihen beeinflussen zehnjährige Baufinanzierungen stark.
- Kontrolliere Zahlungsdaten und Verträge: Falsche Auskunftei-Einträge, unübersichtliche Raten und optionale Versicherungen können die Kreditkosten erhöhen.
FAQ
Bekommt 2025 jeder mit regelmäßigem Einkommen einen Kredit?
Nein. Ein regelmäßiges Einkommen ist ein wichtiger Bestandteil der Prüfung, reicht aber allein nicht aus. Banken berücksichtigen auch Ausgaben, bestehende Kredite, Beschäftigungssicherheit, gewünschte Kredithöhe und Informationen zur Zahlungshistorie.
Wie hoch sollte meine Kreditrate sein?
Eine feste Prozentgrenze passt nicht zu jedem Haushalt. Entscheidend ist, dass nach allen laufenden Kosten, Rücklagen und unregelmäßigen Ausgaben noch ausreichend Spielraum bleibt. Wer die Rate nur ohne Urlaub, Reparaturen oder Einkommensreserve tragen kann, sollte die Kreditsumme reduzieren.
Sind Online-Kredite 2025 günstiger als Filialkredite?
Das lässt sich nicht allgemein sagen. Online-Vergleiche machen mehrere Angebote sichtbar, der persönliche Zinssatz hängt aber weiterhin vom Kreditprofil und den Vertragsbedingungen ab. Vergleiche deshalb identische Beträge und Laufzeiten anhand des effektiven Jahreszinses.
Warum ist mein persönlicher Zinssatz höher als der beworbene Bestwert?
Werbung zeigt häufig einen Zinssatz für ein bestimmtes Kreditprofil. Die Bank berechnet das konkrete Angebot erst nach der Prüfung von Einkommen, Ausgaben, Laufzeit, Kredithöhe und Bonität. Ein ausgewiesener Zwei-Drittel-Zins bedeutet ebenfalls nicht, dass jeder erfolgreiche Kunde diesen Wert erhält.
Was sollte ich bei einer Kreditzentrale prüfen?
Prüfe, welche Banken tatsächlich teilnehmen, welche Daten weitergegeben werden und ob Gebühren entstehen. Lies außerdem, ob Zusatzprodukte angeboten werden und ob es sich um eine unverbindliche Konditionsanfrage oder um eine formale Kreditanfrage handelt.
Was mache ich, wenn ich mehrere BNPL-Raten vergessen habe?
Erstelle sofort eine Liste mit allen offenen Beträgen und Fälligkeiten. Bezahle überfällige Rechnungen nach Möglichkeit zuerst und kontaktiere den Anbieter, bevor weitere Mahnkosten entstehen. Wenn die Gesamtbelastung nicht mehr aus dem Einkommen gedeckt werden kann, hilft eine anerkannte Schuldnerberatung bei der weiteren Planung.
Kann eine schlechte SCHUFA-Auskunft automatisch gelöscht werden?
Falsche oder unzulässige Einträge sollten beim meldenden Unternehmen und gegebenenfalls bei der Auskunftei beanstandet werden. Richtig gespeicherte Informationen lassen sich nicht pauschal auf Wunsch entfernen; es gelten die jeweiligen rechtlichen Speicherfristen und Prüfregeln.
Sind Bauzinsen 2025 automatisch gefallen, wenn die EZB die Zinsen senkt?
Nein. Bauzinsen orientieren sich bei langen Zinsbindungen stark an den Kapitalmarktzinsen, insbesondere an Renditen langfristiger Bundesanleihen. Deshalb können sie sich anders bewegen als kurzfristige EZB-Zinssätze.