
Wer 2025 einen Ratenkredit, eine Autofinanzierung oder eine Baufinanzierung plant, sollte nicht nur auf den beworbenen Zinssatz schauen. Entscheidend sind die gesamte Rückzahlung, zusätzliche einmalige Kosten und eine Monatsrate, die dauerhaft ins eigene Budget passt.
Der effektive Jahreszins zeigt die jährlichen Kreditkosten besser als der reine Sollzins. Er umfasst den Zins und weitere Kosten, die im jeweiligen Kreditangebot genannt werden. Für den persönlichen Vergleich zählt zusätzlich der konkrete Gesamtbetrag, den der Kreditgeber zurückfordert.
Die Leitzinssenkungen der Europäischen Zentralbank haben Kredite 2025 nicht automatisch günstiger gemacht. Bei festen Raten bleibt ein bestehender Vertrag unverändert, und Bauzinsen folgen vor allem den langfristigen Kapitalmarktzinsen. Für eine gute Entscheidung sind drei Fragen wichtig: Was kostet der Kredit insgesamt? Passt die Rate ins Monatsbudget? Und lohnt sich ein Vergleich mehr als weiteres Warten?
Was sich 2025 bei den Zinsen verändert hat
Die Europäische Zentralbank senkte ihre Leitzinsen am 6. März 2025 mit Wirkung zum 12. März. Der Zinssatz für die Einlagefazilität lag danach bei 2,50 Prozent, der Hauptrefinanzierungssatz bei 2,65 Prozent und der Spitzenrefinanzierungssatz bei 2,90 Prozent. Eine spätere Übersicht der Sparkassen nannte für 2025 2,00 Prozent, 2,15 Prozent und 2,40 Prozent, nachdem es seit Juni keine weitere Änderung gegeben hatte.
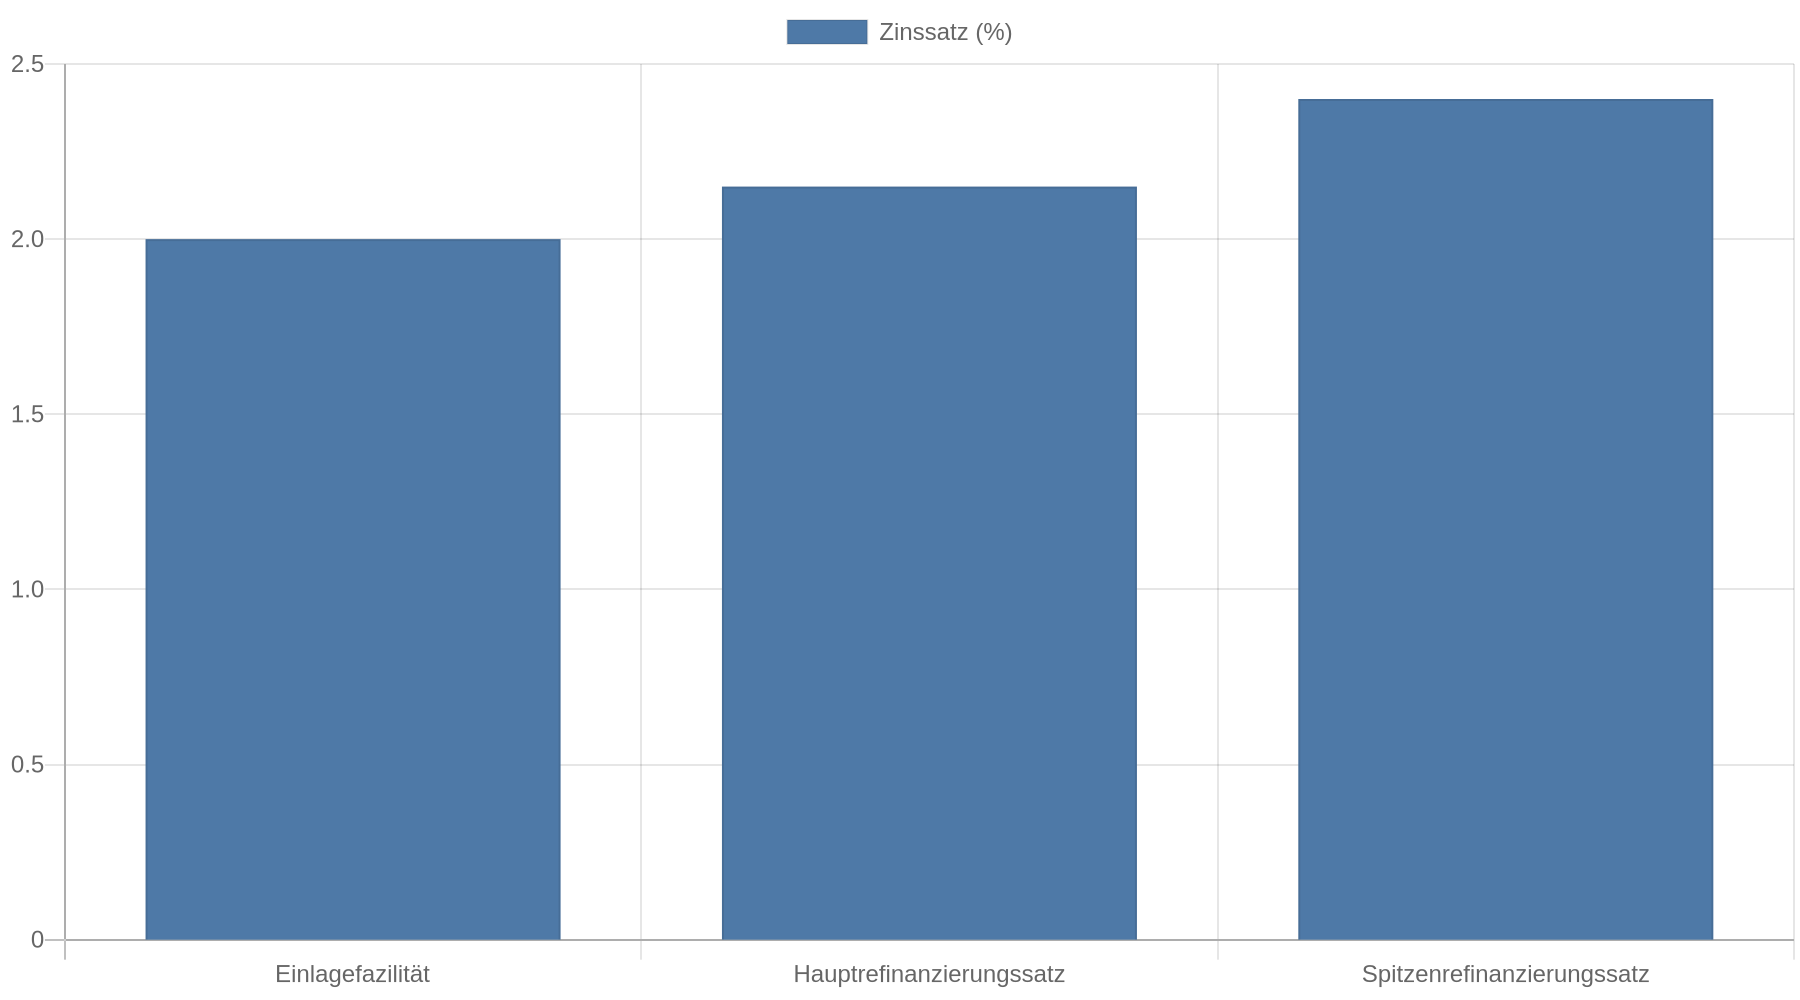 Die Entwicklung ist im Überblick zum deutschen Kreditmarkt 2025 zusammengefasst.
Diese Sätze gelten für das Bankensystem. Der persönliche Kreditzins hängt zusätzlich von Einkommen, Beschäftigungsdauer, bestehenden Verbindlichkeiten, Kreditsumme, Laufzeit und Bonität ab. Die Bonität zeigt, wie zuverlässig der Kreditgeber die Rückzahlung einschätzt.
Für Ratenkredite meldete Verivox in der zweiten Septemberhälfte 2025 einen durchschnittlichen Zinssatz von 6,67 Prozent für Verbraucher mit durchschnittlicher Kreditwürdigkeit. In der ersten Septemberhälfte waren es 6,82 Prozent, im August 6,86 Prozent.
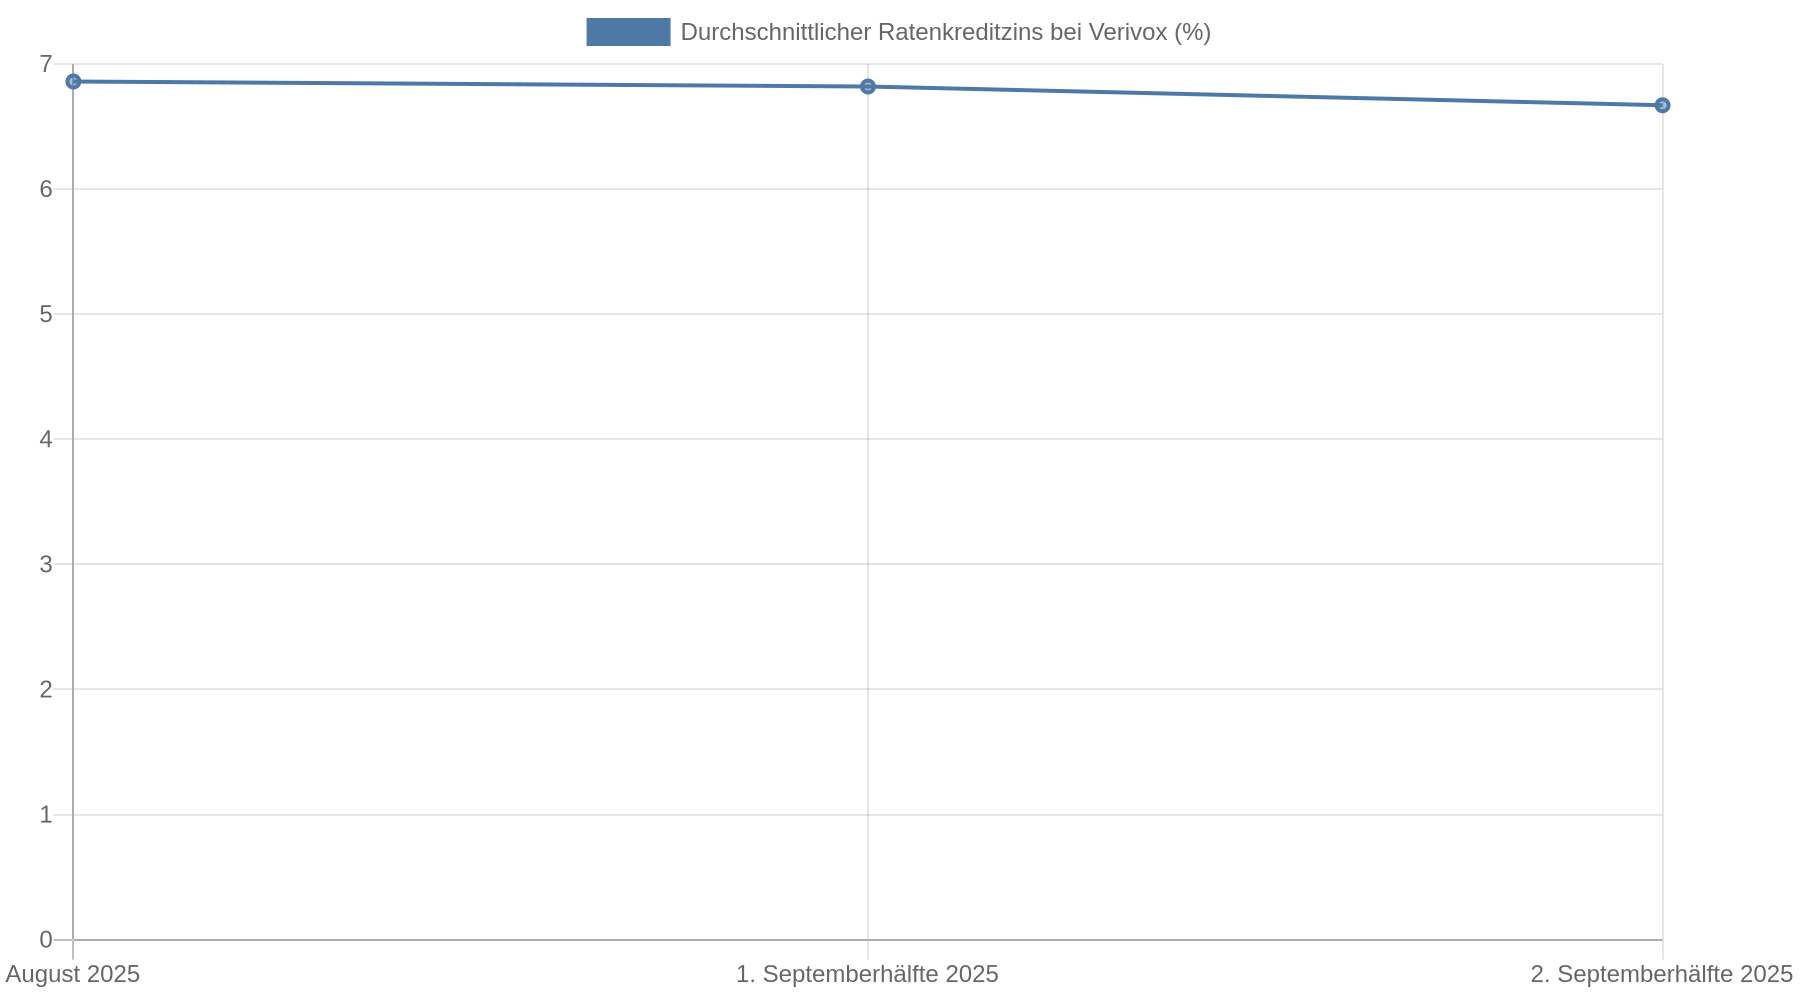 Diese Zahlen beschreiben die dort ausgewerteten Angebote und nicht den gesamten deutschen Kreditmarkt.
| Bereich | Kennzahl oder Entwicklung 2025 | Bedeutung für Verbraucher |
|---|---|---|
| Einlagefazilität der EZB nach der März-Senkung | 2,50 % | Kein persönlicher Kreditzins |
| Hauptrefinanzierungssatz nach der März-Senkung | 2,65 % | Beeinflusst das Finanzierungsumfeld |
| Durchschnittlicher Ratenkreditzins bei Verivox, zweite Septemberhälfte | 6,67 % | Orientierung für ausgewertete Angebote |
| Bundesbank-Durchschnitt für Ratenkredite laut Verivox | 8,33 % | Vergleichswert mit anderer Datengrundlage |
| Verivox-Beispiel | 1.079 € Ersparnis | Bei 20.000 € Kredit über sechs Jahre im dortigen Vergleich |
Das Verivox-Beispiel zeigt den möglichen Effekt eines Angebotsvergleichs: Bei 20.000 Euro über sechs Jahre errechnete Verivox zwischen dem genannten Vergleichswert und dem dortigen Kundendurchschnitt eine Ersparnis von 1.079 Euro. Diese Summe ist kein allgemeiner Festbetrag. Sie hängt von Kreditsumme, Laufzeit, Zinssatz und den jeweiligen Vertragskosten ab.
Gebühren und Gesamtbetrag richtig vergleichen
Für die Gesamtkosten zählt mehr als die Monatsrate. Als erste Rechnung gilt:
Gesamtkosten = Summe aller Monatsraten + einmalige Kosten − ausgezahlter Nettokreditbetrag
Der Nettokreditbetrag ist die Summe, die tatsächlich auf dem Konto ankommt. Einmalige Kosten müssen deshalb separat geprüft werden. Dazu zählen nur Kosten, die im konkreten Angebot ausdrücklich ausgewiesen sind. Wer mehrere Angebote vergleicht, sollte daher jeweils dieselben Werte notieren:
- Nettokreditbetrag
- Monatsrate
- Laufzeit
- effektiver Jahreszins
- Gesamtbetrag der Rückzahlung
- einmalige Kosten
- mögliche Kosten zusätzlicher Leistungen
- Bedingungen für Sondertilgungen oder vorzeitige Rückzahlung
Eine niedrige Monatsrate zeigt nicht, wie hoch der Endpreis ist. Eine längere Laufzeit verteilt die Rückzahlung auf mehr Monate und senkt dadurch häufig die Rate. Gleichzeitig fallen über einen längeren Zeitraum Zinsen an. Die passende Laufzeit ist deshalb die kürzeste, deren Rate nach Abzug aller festen Ausgaben und einer Reserve dauerhaft tragbar bleibt.
Bei Dispositionskrediten, also der geduldeten Überziehung des Girokontos, lohnt sich eine eigene Prüfung. Wenn das Konto dauerhaft im Minus bleibt, kann ein fest vereinbarter Ratenkredit mit klarer Laufzeit die Rückzahlung planbarer machen. Vor einem Wechsel müssen Verbraucher jedoch die Gesamtkosten des konkreten Angebots mit den Kosten der weiteren Kontoüberziehung vergleichen.
Das Budget vor dem Kreditantrag berechnen
Eine Bank prüft Einkommen, Ausgaben und bestehende Darlehen genauer, wenn die finanzielle Belastung bereits hoch ist. Ein knappes Budget kann zu einem niedrigeren Kreditbetrag, einem höheren Zinssatz oder einer Ablehnung führen. Für den Antrag muss die aktuelle Rate rechnerisch ins Budget passen, und danach müssen noch unregelmäßige Ausgaben und Einkommensschwankungen finanziell abgedeckt sein.
Für ein einfaches Haushaltsbudget tragen Sie zuerst das monatliche Nettoeinkommen ein. Davon werden Miete oder Baufinanzierung, Energie, Versicherungen, Unterhalt, Mobilität, Lebensmittel, bestehende Kreditraten und regelmäßige Rücklagen abgezogen. Danach ziehen Sie die geplante neue Rate ab. Für Reparaturen, Nachzahlungen und andere unregelmäßige Kosten muss die verbleibende Summe reichen.
Als Orientierung nennt PostFinance für die Schweiz, etwa 60 Prozent des Einkommens für feste monatliche Kosten zu reservieren und die Wohnkosten auf höchstens ein Drittel des verfügbaren Einkommens zu begrenzen. Diese Werte sind keine deutsche gesetzliche Grenze und ersetzen keine individuelle Haushaltsrechnung. Die Methode ist trotzdem nützlich: Erfassen Sie Fixkosten und variable Ausgaben und lassen Sie Geld für Rücklagen übrig. Budgetplanung hilft besonders dann, wenn Ausgaben mehrere Monate lang vollständig dokumentiert werden.
Ein praktischer Entscheidungstest lautet: Passt die Rate auch dann, wenn eine größere Jahresrechnung anfällt oder vorübergehend weniger Einkommen zur Verfügung steht? Wenn die Antwort nur bei einem dauerhaft ausgereizten Konto „ja“ lautet, ist der Kreditbetrag zu hoch oder die Laufzeit zu kurz.
Wann sich Warten und wann sich Vergleichen lohnt
Sinkende Leitzinsen führen nicht automatisch zu niedrigeren Ratenkrediten. Der persönliche Zinssatz folgt mehreren Faktoren, und ein bereits laufender Kredit mit fester Verzinsung ändert sich durch eine EZB-Entscheidung nicht. Bei einer geplanten Anschaffung sollte deshalb nicht allein auf eine weitere allgemeine Zinssenkung gewartet werden.
Verivox-Experte Oliver Maier rät angesichts eines nur langsam erwarteten Rückgangs dazu, Angebote zu vergleichen, statt eine Finanzierung unbegrenzt aufzuschieben. Das ist besonders relevant, wenn die Anschaffung notwendig ist oder ein teurer Dispositionskredit bereits besteht. Für eine freiwillige Anschaffung bleibt Verschieben trotzdem eine wirksame Möglichkeit, die Kreditsumme zu reduzieren.
Bei Immobilienfinanzierungen gilt zusätzlich: Bauzinsen richten sich nach langfristigen Kapitalmarktzinsen. Sie können deshalb steigen, obwohl die EZB ihre Leitzinsen senkt. Wer auf eine bestimmte Zinsentwicklung spekuliert, sollte neben dem Sollzins auch Zinsbindung, Anfangstilgung, Restschuld, Beleihungsauslauf und mögliche Sondertilgungen vergleichen. Der Beleihungsauslauf beschreibt das Verhältnis zwischen Darlehenssumme und Immobilienwert. Mehr Eigenkapital verbessert häufig die Finanzierungskonditionen.
Welche Angaben den Kredit günstiger oder teurer machen
Eine gute Vorbereitung macht Angebote besser vergleichbar. Eine vollständige Übersicht über Einkommen, laufende Verträge und bestehende Kredite verhindert Rückfragen und zeigt, welche Rate tragbar ist.
Bei Ratenkrediten kann ein gemeinsamer Antrag laut Verivox im Durchschnitt zu sieben Prozent niedrigeren Zinskosten gegenüber einem Einzelantrag führen. Das ist ein Durchschnittswert der ausgewerteten Anträge und keine Zusage für jeden Haushalt. Beide Personen tragen bei einem gemeinsamen Kredit die vertragliche Verantwortung. Ein gemeinsamer Antrag sollte deshalb nur erfolgen, wenn beide die Rückzahlung dauerhaft überblicken.
Der Verwendungszweck kann ebenfalls eine Rolle spielen. Mehr als die Hälfte der von Verivox ausgewerteten Ratenkredite finanzierte ein Fahrzeug. Zweckgebundene Autokredite waren dort im Durchschnitt rund 16 Prozent günstiger als Kredite zur freien Verwendung. Dafür muss das Fahrzeug als Sicherheit oder Finanzierungsobjekt entsprechend im Vertrag berücksichtigt werden. Ein günstigerer Zins ist daher nur dann ein Vorteil, wenn die Vertragsbedingungen zur Anschaffung passen.
Wie viel Zeit die Kreditentscheidung braucht
Die Dauer bis zur Auszahlung hängt vom Prüfverfahren und von den eingereichten Unterlagen ab. Automatisierte Prüfungen können innerhalb von Stunden zu einer Entscheidung führen. Eine manuelle Prüfung dauert mehrere Tage. Fehlende Nachweise verzögern den Vorgang, bei einer Baufinanzierung beeinflusst zusätzlich die Art der Immobilie die Bearbeitungszeit. Die Übersicht zur Kreditgenehmigung nennt diese Unterschiede ausdrücklich.
Wenn die Finanzierung zu einem festen Termin stehen muss, sammeln Sie die Unterlagen früh und planen Sie Zeit als Puffer ein. Dazu gehören insbesondere Nachweise über Einkommen, bestehende Verpflichtungen und bei Immobilien die Unterlagen zum Objekt. Eine schnelle Vorprüfung ist keine Auszahlung. Die verbindliche Abwicklung hängt weiterhin von Prüfung, Vertrag und den vollständigen Nachweisen ab.
Warum Banken 2025 genauer hinschauen
Das Kreditumfeld bleibt von wirtschaftlichen und geopolitischen Risiken geprägt. In einer Deloitte-Befragung von 120 deutschen Instituten Ende 2024 bewerteten 49 Prozent die Wirtschaftslage als schlecht oder sehr schlecht, weitere 49 Prozent als zufriedenstellend. 57 Prozent erwarteten in den folgenden zwölf Monaten mehr Neugeschäft, während 14 Prozent mit einem Rückgang rechneten. 67 Prozent erwarteten eine steigende Quote notleidender Kredite. Die Kreditmarkt-Analyse von Deloitte zeigt damit ein uneinheitliches Bild: Banken wollen finanzieren, prüfen Risiken aber zugleich strenger.
Die Bundesbank verwies im Finanzstabilitätsbericht 2025 auf erhöhte Risiken durch geopolitische Spannungen, Handelskonflikte und eine steigende Staatsverschuldung. Für private Haushalte bedeutet das nicht automatisch eine Kreditablehnung. Es erklärt aber, warum ein nachvollziehbares Budget, vollständige Unterlagen und ein realistischer Kreditbetrag wichtiger sind als eine möglichst hohe Kreditsumme.
Kernaussagen
- Vergleiche den Gesamtbetrag: Effektiver Jahreszins, Nettokreditbetrag, Monatsrate und einmalige Kosten gehören immer gemeinsam in den Vergleich.
- Rechne die Rate ins Haushaltsbudget ein: Nach allen Fixkosten und der Kreditrate muss ein ausreichender Betrag für Rücklagen und unregelmäßige Ausgaben übrig bleiben.
- Warte nicht ausschließlich auf EZB-Senkungen: Ratenkredite mit fester Verzinsung ändern sich dadurch nicht automatisch. Bauzinsen können sich unabhängig davon bewegen.
- Prüfe den Verwendungszweck: In der Verivox-Auswertung war ein zweckgebundener Autokredit im Durchschnitt günstiger als ein Kredit zur freien Verwendung.
- Plane die Bearbeitungszeit ein: Vollständige Unterlagen beschleunigen die Prüfung, während manuelle Verfahren und Immobilienfinanzierungen mehrere Tage oder länger beanspruchen können.
FAQ
Was ist bei einem Kredit wichtiger: Sollzins oder effektiver Jahreszins?
Der effektive Jahreszins eignet sich besser für den Vergleich, weil er neben dem reinen Sollzins weitere preisbestimmende Kosten des Angebots berücksichtigt. Zusätzlich sollten Sie den Gesamtbetrag und den tatsächlich ausgezahlten Nettokreditbetrag prüfen.
Werden Ratenkredite durch eine EZB-Leitzinssenkung automatisch günstiger?
Nein. Ein bestehender Kredit mit fester Verzinsung bleibt unverändert. Bei einem neuen Kredit hängt der Zinssatz unter anderem von Bonität, Laufzeit, Kreditsumme und dem konkreten Angebot ab.
Wie berechne ich, ob eine Kreditrate in mein Budget passt?
Addieren Sie Nettoeinkommen, feste Ausgaben, variable Lebenshaltungskosten, bestehende Raten und Rücklagen. Ziehen Sie anschließend die geplante neue Rate ab. Der verbleibende Betrag muss auch unregelmäßige Kosten und eine finanzielle Reserve abdecken.
Sind zweckgebundene Autokredite immer günstiger?
Nein, eine allgemeine Garantie gibt es nicht. In der Verivox-Auswertung lagen Autokredite im Durchschnitt rund 16 Prozent unter den Zinsen von Krediten zur freien Verwendung. Entscheidend bleiben das konkrete Angebot und die Vertragsbedingungen.
Wie lange dauert eine Kreditentscheidung?
Automatisierte Verfahren können innerhalb von Stunden entscheiden. Eine manuelle Prüfung dauert mehrere Tage, und fehlende Unterlagen verlängern die Bearbeitung. Bei Baufinanzierungen hängt die Dauer zusätzlich von der Immobilie ab.
Sollte ich einen Kreditantrag gemeinsam mit einer zweiten Person stellen?
Ein gemeinsamer Antrag kann laut Verivox im Durchschnitt niedrigere Zinskosten bringen. Beide Antragsteller übernehmen jedoch die vertragliche Verantwortung für die Rückzahlung und sollten die Belastung gemeinsam tragen können.
Was gilt, wenn ich bereits den Dispositionskredit nutze?
Vergleichen Sie die laufenden Überziehungszinsen mit den Gesamtkosten eines festen Ratenkredits. Ein Ratenkredit kann die Rückzahlung zeitlich planbarer machen, lohnt sich aber nur, wenn die neue Rate in das Budget passt und das Girokonto danach nicht erneut dauerhaft ins Minus rutscht.