
Wenn Sie eine unerwartete Rechnung bezahlen, eine Anschaffung finanzieren oder Ihr Girokonto ausgleichen möchten, kommen meist drei Kreditarten infrage: Ratenkredit, Sofortkredit oder Dispokredit. Die richtige Wahl hängt davon ab, wie viel Geld Sie brauchen, wie schnell Sie es benötigen und wann Sie es zurückzahlen können.
Ein Ratenkredit wird in festen monatlichen Beträgen über eine vereinbarte Laufzeit zurückgezahlt. Ein Sofortkredit ist in der Regel ebenfalls ein Ratenkredit, dessen Antrag digital und schneller bearbeitet wird. Der Dispo ist ein Kreditrahmen auf dem Girokonto. Sie nutzen ihn flexibel, zahlen aber hohe Zinsen und haben keinen festen Rückzahlungsplan.
Als Faustregel gilt: Für einen Engpass von wenigen Tagen oder Wochen reicht der Dispo. Für die Rückzahlung über mehrere Monate passt meist ein Ratenkredit besser. Wenn Sie das Geld besonders schnell brauchen, prüfen Sie einen Sofortkredit. Vergleichen Sie trotzdem den effektiven Jahreszins und die Gesamtkosten.
Die drei Kreditarten im Vergleich
| Kreditart | Geeignet für | Rückzahlung | Kostenrisiko | Geschwindigkeit |
|---|---|---|---|---|
| Ratenkredit | Planbare Anschaffungen oder eine Umschuldung | Feste Monatsraten über eine feste Laufzeit | Gut kalkulierbar, wenn der Zinssatz feststeht | Je nach Anbieter und Prüfung |
| Sofortkredit | Dringende Ausgaben mit planbarer Rückzahlung | Wie beim Ratenkredit | Hängt vom effektiven Jahreszins und den Vertragskosten ab | Häufig innerhalb von 24 bis 48 Stunden, teils schneller |
| Dispokredit | Sehr kurzfristige Engpässe auf dem Girokonto | Flexibel, ohne festen Tilgungsplan | Hoch, besonders bei längerer Nutzung | Sofort verfügbar, sofern der Kreditrahmen eingerichtet ist |
Die Begriffe überschneiden sich teilweise. Ein Sofortkredit ist keine eigene Kreditform mit grundsätzlich anderer Rückzahlung. Er beschreibt vor allem den schnellen digitalen Abschluss und die zügige Auszahlung. Entscheidend für die Kosten bleibt der konkrete Vertrag.
Ratenkredit: Die planbare Lösung
Ein Ratenkredit passt, wenn Sie einen festen Betrag brauchen und ihn über mehrere Monate oder Jahre zurückzahlen möchten. Jede Monatsrate enthält einen Teil der Tilgung und Zinsen. Bei einem festen Zinssatz bleibt die Rate während der Laufzeit gleich.
Typische Anwendungsfälle sind:
- eine notwendige Autoreparatur,
- der Ersatz einer defekten Waschmaschine,
- größere Renovierungen,
- die Finanzierung einer planbaren Anschaffung,
- die Ablösung eines dauerhaft genutzten Dispokredits.
Der größte Vorteil ist die klare Planung: Bei Vertragsabschluss wissen Sie, wie hoch die Monatsrate ist und wann der Kredit vollständig zurückgezahlt ist. Das erleichtert Ihre Haushaltsplanung. Die Laufzeit bindet aber einen Teil Ihres monatlichen Budgets. Eine niedrige Rate wirkt zunächst günstig, verursacht bei einer langen Laufzeit jedoch höhere Gesamtkosten.
So prüfen Sie einen Ratenkredit
Vergleichen Sie nicht nur den beworbenen Sollzins. Der effektive Jahreszins enthält neben dem Sollzins weitere verpflichtende Kosten und eignet sich daher besser für den Vergleich. Achten Sie außerdem auf:
- den Gesamtbetrag, den Sie zurückzahlen,
- die Laufzeit,
- die Höhe der monatlichen Rate,
- Bedingungen für Sondertilgungen,
- mögliche Kosten bei vorzeitiger Rückzahlung,
- eine freiwillige Restschuldversicherung.
Ein Zins mit dem Zusatz „ab“ gilt nicht automatisch für Ihren Antrag. Aussagekräftiger ist der sogenannte Zweidrittel-Zins: Er zeigt, welchen Zinssatz mindestens zwei Drittel der Kunden eines Anbieters tatsächlich erhalten. Diese Kennzahl wird beim Vergleich von Online-Krediten erläutert.
Praktische Regel: Wählen Sie die kürzeste Laufzeit, deren Monatsrate dauerhaft in Ihr Budget passt. Lassen Sie dabei einen Puffer für unregelmäßige Ausgaben wie Versicherungen, Reparaturen oder Nachzahlungen.
Sofortkredit: Schneller Antrag, gleiche Rückzahlungslogik
Ein Sofortkredit passt, wenn eine Ausgabe dringend ist und Sie das Geld in festen Raten zurückzahlen möchten. Der Antrag läuft häufig vollständig digital. Je nach Anbieter prüfen Sie dabei Ihre Identität, übermitteln Einkommensnachweise und erhalten eine Kreditentscheidung. Bei vollständig digitaler Abwicklung liegt das Geld laut Informationen zum Sofortkredit häufig innerhalb von 24 bis 48 Stunden auf dem Konto, teilweise am selben Tag.
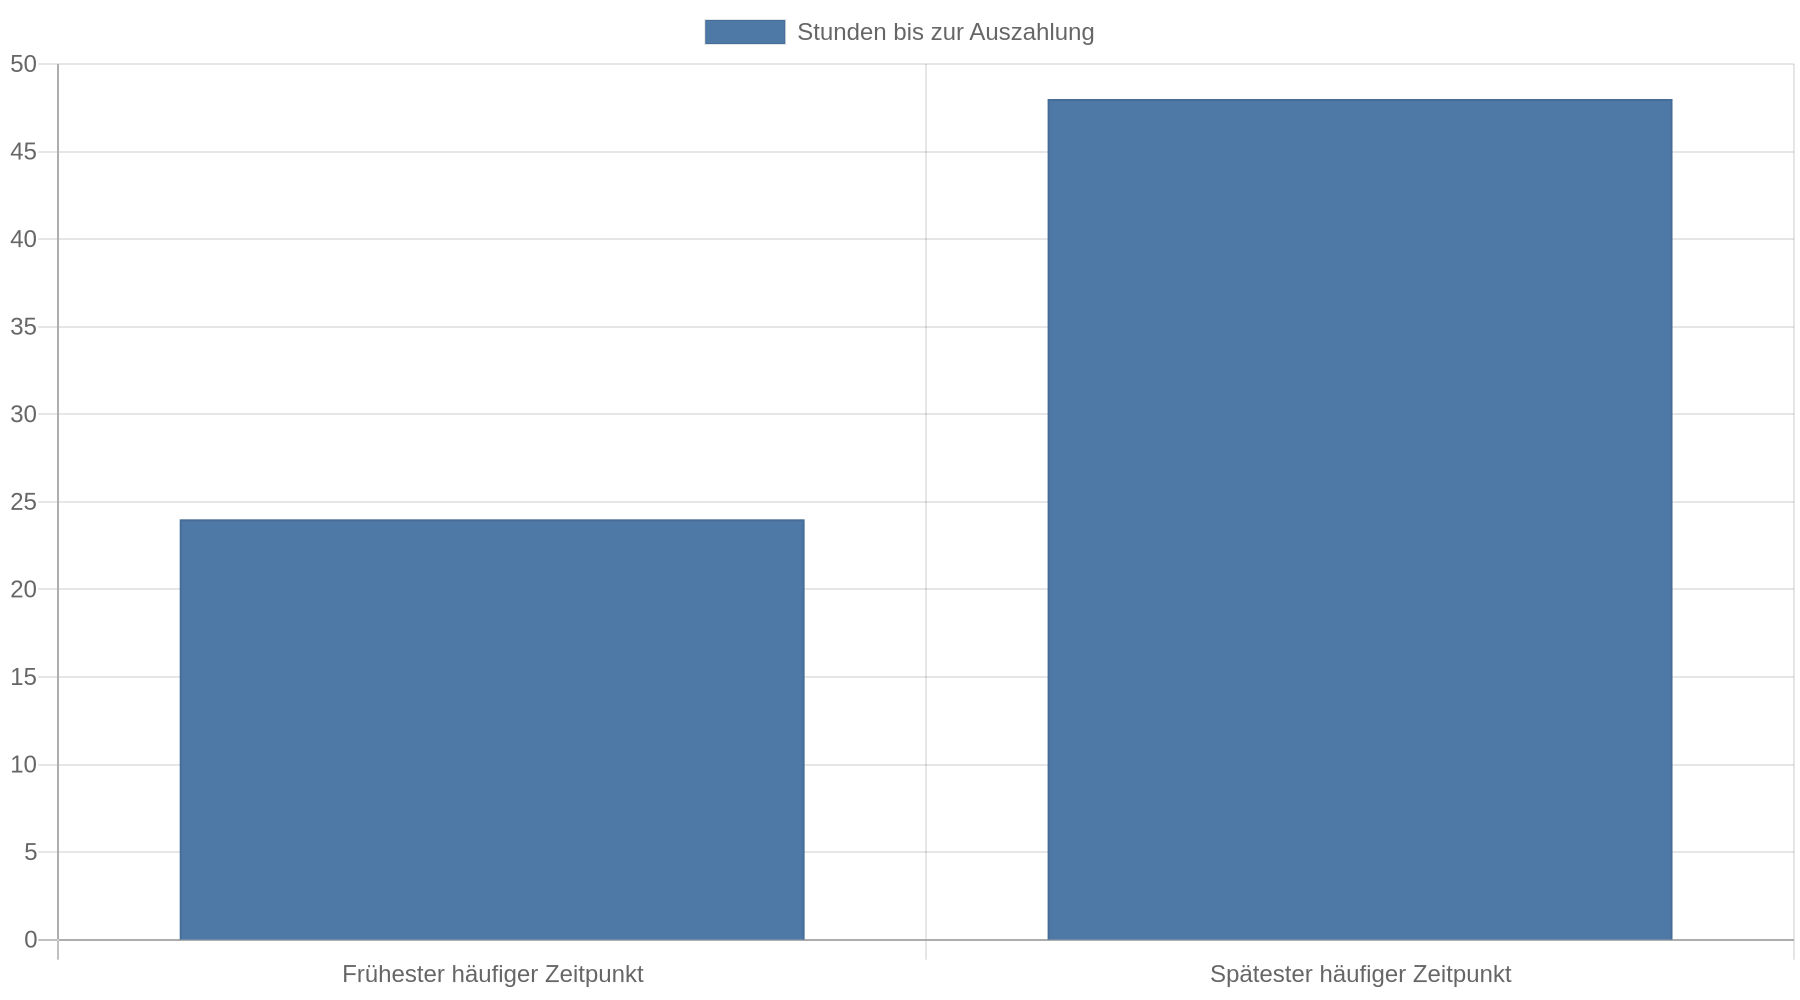
Wie schnell das Geld ankommt, hängt von den vollständigen Unterlagen, der technischen Abwicklung der Bank, dem Zeitpunkt des Antrags und der individuellen Prüfung ab. Auch ein schneller Antrag ersetzt die Kreditwürdigkeitsprüfung nicht. Der Anbieter zahlt den Sofortkredit erst aus, wenn er den Antrag annimmt und der Vertrag zustande kommt.
Die Kosten sind nicht automatisch höher oder niedriger als bei einem gewöhnlichen Ratenkredit. Entscheidend sind der effektive Jahreszins, die Laufzeit und der Gesamtbetrag. Vergleichen Sie deshalb Sofortkredite mit regulären Ratenkrediten anhand derselben Kreditsumme und Laufzeit.
Praktische Regel: Nehmen Sie einen Sofortkredit nur auf, wenn Sie die Monatsrate bereits vor dem Antrag in Ihrem Haushaltsbudget unterbringen können. Die Dringlichkeit einer Rechnung rechtfertigt keine Rate, die dauerhaft zu hoch ist.
Dispo: Schnell verfügbar, aber teuer
Mit einem Dispokredit können Sie Ihr Girokonto bis zu einem vereinbarten Betrag überziehen. Die Bank berechnet Zinsen nur für den genutzten Betrag und für die Zeit, in der Sie ihn nutzen. Einen festen Tilgungsplan gibt es nicht. Das macht den Dispo bequem, aber die Rückzahlung gerät leicht aus dem Blick.
Bei vielen Banken liegen Dispozinsen ungefähr zwischen 7 und 14 Prozent pro Jahr, in einzelnen Fällen darüber.
 Eine Übersicht von Finanztip zu Dispozinsen zeigt, wie stark die Zinssätze zwischen Banken abweichen. Die Zinsen werden auf den jeweils genutzten Betrag berechnet und meistens regelmäßig, etwa vierteljährlich, vom Konto abgebucht.
Teuer wird es, wenn Sie den eingeräumten Rahmen überschreiten oder ohne vereinbarten Dispo ins Minus gehen. Diese geduldete Kontoüberziehung kann laut Informationen zu Dispokosten mit deutlich höheren Zinsen verbunden sein, in Einzelfällen bis zu 20 Prozent pro Jahr.
Wann der Dispo vertretbar ist
Ein Dispo passt zu einem kurzen Engpass, wenn ein sicher erwarteter Zahlungseingang unmittelbar bevorsteht. Beispiel: Eine Lastschrift wird vor dem Gehalt abgebucht, und das Konto gleicht sich wenige Tage später wieder aus. Für diesen kurzen Zeitraum kann der Dispo praktischer sein als ein Ratenkredit mit Antrag, Vertrag und fester Laufzeit.
Problematisch wird der Dispo, wenn das Konto jeden Monat im Minus bleibt oder das Einkommen nicht mehr ausreicht, um den negativen Saldo auszugleichen. Dann zahlen Sie laufend Zinsen, ohne die Schuld planmäßig abzubauen. Die Umschuldung eines Dispos in einen Ratenkredit kann die Rückzahlung strukturieren und die Zinskosten senken, wenn der Ratenkredit einen niedrigeren effektiven Jahreszins bietet.
Praktische Regel: Nutzen Sie den Dispo nur, wenn Sie den negativen Kontostand mit dem nächsten oder übernächsten sicheren Zahlungseingang ausgleichen können. Bleibt der Betrag länger bestehen, holen Sie ein Ratenkreditangebot zur Ablösung ein.
Welche Kreditart passt zu welchem Bedarf?
Sie brauchen Geld für wenige Tage
Prüfen Sie zuerst, ob sich die Zahlung verschieben lässt oder ob ein vorhandenes Guthaben kurzfristig verfügbar ist. Wenn ein sicherer Zahlungseingang kurz bevorsteht, kann der Dispo als Überbrückung dienen. Kontrollieren Sie dabei den vereinbarten Kreditrahmen und vermeiden Sie eine geduldete Überziehung.
Sie brauchen Geld für mehrere Monate
Ein Ratenkredit passt meist besser, weil die feste Rate die Rückzahlung erzwingt. Vergleichen Sie mehrere Angebote anhand des effektiven Jahreszinses und des Gesamtbetrags. Eine Laufzeit von wenigen Monaten ist nicht automatisch günstiger, wenn die Monatsrate Ihr Budget überlastet und Sie dadurch erneut den Dispo nutzen müssen.
Sie brauchen das Geld sofort
Prüfen Sie einen Sofortkredit, wenn Sie die Kosten planbar über Raten zurückzahlen können. Halten Sie Einkommensnachweise und persönliche Daten bereit, damit die digitale Prüfung nicht an fehlenden Unterlagen scheitert. Vergleichen Sie auch in diesem Fall den effektiven Jahreszins und nicht allein die versprochene Geschwindigkeit.
Sie sind bereits dauerhaft im Dispo
Beantragen Sie nicht einfach einen weiteren kleinen Kredit, ohne den gesamten Monatsüberschuss zu berechnen. Ermitteln Sie zuerst, wie viel Geld nach Miete, Energie, Lebensmitteln, Versicherungen und anderen festen Ausgaben tatsächlich übrig bleibt. Wenn dieser Betrag die mögliche Rate nicht deckt, löst ein neuer Kredit das Problem nicht.
Bei einem finanziellen Engpass sollten Miete, Energiekosten und Lebensmittel Vorrang haben. Sprechen Sie Gläubiger frühzeitig an, statt Zahlungen kommentarlos ausfallen zu lassen. So vermeiden Sie zusätzliche Mahn- und Inkassokosten.
Die Kosten richtig vergleichen
Vergleichen Sie Angebote nur, wenn diese Eckdaten gleich sind:
- gleiche Kreditsumme,
- gleiche Laufzeit,
- gleiche Rückzahlungsart,
- der effektive Jahreszins,
- Gesamtbetrag.
Die Kosten eines Dispos hängen vom Zinssatz, dem genutzten Betrag und der Nutzungsdauer ab. Ein kurzfristiger Dispo und ein dauerhaft ausgeschöpfter Dispo sind finanziell zwei sehr unterschiedliche Situationen.
Beim Raten- oder Sofortkredit zahlen Sie eine feste Rate. Beim Dispo sehen Sie dagegen häufig nur die Zinsbuchung und keine gleichbleibende Tilgungsrate. Deshalb kann die Schuld trotz regelmäßiger Zahlungen lange bestehen bleiben.
Achten Sie auch bei vermeintlich kostenlosen Angeboten auf Zusatzprodukte. Eine Null-Prozent-Finanzierung ist häufig ein klassischer Ratenkredit, kann aber mit einem Rahmenkredit oder einer Kreditkarte verbunden sein. Die Verbraucherzentrale warnt vor den Folgekosten solcher Finanzierungen. Prüfen Sie daher, ob ein zusätzlicher Kreditrahmen eröffnet wird und welche Zinsen dort gelten.
Bonität, Kreditanfragen und Haushaltsrechnung
Vor der Kreditvergabe prüfen Banken, ob Ihr Einkommen die Rückzahlung nach Abzug Ihrer Ausgaben trägt. Erstellen Sie deshalb eine realistische Haushaltsrechnung. Berücksichtigen Sie dabei jährliche Kosten und unregelmäßige Rechnungen ebenso wie bestehende Raten.
Vermeiden Sie mehrere unnötige Kreditanfragen parallel. Die Hinweise zur Verbesserung des SCHUFA-Scores nennen außerdem korrekte Daten, pünktliche Zahlungen und einen nicht dauerhaft ausgeschöpften Dispo als wichtige Punkte. Falsche gespeicherte Angaben sollten Sie prüfen und berichtigen lassen.
Eine gute Bonität ersetzt keinen tragfähigen Haushaltsplan. Auch ein günstiger Ratenkredit wird problematisch, wenn die Monatsrate nur durch einen neuen Dispo finanzierbar ist. Die BaFin weist darauf hin, dass Verbraucher Kreditkonditionen häufig nicht ausreichend vergleichen und dadurch höhere Zinsen zahlen. Der Vergleich muss deshalb vor der Antragstellung stattfinden, nicht erst nach einer Ablehnung.
Kernaussagen
- Wählen Sie den Dispo nur für kurze Engpässe: Gleichen Sie den negativen Kontostand mit einem sicheren Zahlungseingang kurzfristig wieder aus.
- Nutzen Sie einen Ratenkredit für planbare Rückzahlungen: Feste Raten und Laufzeiten machen die monatliche Belastung sichtbar.
- Behandeln Sie den Sofortkredit als schnellen Ratenkredit: Entscheidend bleiben effektiver Jahreszins, Gesamtbetrag und tragbare Monatsrate.
- Vergleichen Sie gleiche Angebote mit dem effektiven Jahreszins: Ein beworbener „Ab“-Zins sagt wenig über Ihren persönlichen Vertrag aus.
- Lösen Sie einen dauerhaft genutzten Dispo gezielt ab: Eine Umschuldung in einen günstigeren Ratenkredit kann Kosten senken und einen festen Tilgungsplan schaffen.
FAQ
Ist ein Sofortkredit günstiger als ein normaler Ratenkredit?
Nicht automatisch. „Sofort“ beschreibt vor allem den digitalen und beschleunigten Ablauf, während die Kosten vom konkreten Zinssatz, der Laufzeit und den Vertragsbedingungen abhängen.
Wie lange darf ich den Dispo nutzen?
Eine feste allgemeine Frist gibt es für die Nutzung des eingeräumten Disporahmens nicht. Wirtschaftlich sinnvoll bleibt er vor allem für einen kurzen Engpass; bei längerer Nutzung sollten Sie einen Ratenkredit oder eine andere Rückzahlungslösung prüfen.
Was ist günstiger: Dispo oder Ratenkredit?
Das hängt von Betrag, Laufzeit und Angebot ab. Für wenige Tage kann der Dispo wegen des unkomplizierten Zugangs ausreichen, bei mehreren Monaten ist ein Ratenkredit wegen des festen Tilgungsplans und häufig niedrigeren Zinssatzes meist die passendere Lösung.
Wie finde ich heraus, welche Monatsrate ich mir leisten kann?
Addieren Sie Ihr monatliches Nettoeinkommen und ziehen Sie Miete, Energie, Lebensmittel, Versicherungen, bestehende Raten und regelmäßige Rücklagen ab. Die neue Rate darf den verbleibenden Betrag nicht vollständig aufbrauchen, weil unregelmäßige Ausgaben und Einkommensänderungen berücksichtigt werden müssen.
Was mache ich, wenn ich bereits dauerhaft im Dispo bin?
Stoppen Sie zunächst neue Ausgaben über den Dispo und berechnen Sie den tatsächlichen offenen Betrag. Vergleichen Sie anschließend eine mögliche Umschuldung mit dem bestehenden Dispozins und nehmen Sie Kontakt zu Zahlungsempfängern auf, wenn Miete oder andere vorrangige Kosten gefährdet sind.
Sind Null-Prozent-Finanzierungen immer kostenlos?
Nein. Der konkrete Ratenkredit kann zwar ohne ausgewiesene Zinsen angeboten werden, aber Zusatzverträge, ein verbundener Rahmenkredit oder eine Kreditkarte können Kosten verursachen. Lesen Sie deshalb den gesamten Vertrag und prüfen Sie, ob nach dem Kauf ein weiterer Kreditrahmen bestehen bleibt.