Ich habe vor zwei Jahren einen Kredit über 15.000 Euro für eine neue Küche aufgenommen, davon sind noch 7.500 Euro offen, die Rate liegt bei 220 Euro monatlich. In der Zwischenzeit sind die Zinsen gesunken, und ich habe gehört, dass ich bei meiner Hausbank vielleicht umschulden kann.
Kann ich meinen bestehenden Kredit bei derselben Bank durch einen neuen mit niedrigeren Zinsen ersetzen, obwohl die Laufzeit noch läuft? Welche Kosten kommen auf mich zu, zum Beispiel eine Vorfälligkeitsentschädigung, und wie finde ich heraus, ob sich das wirklich lohnt?
 Redaktion KreditzentraleAntwort der RedaktionStand 20.10.2026
Wenn Ihnen die Rate Ihres Ratenkredits zu hoch ist oder Sie anderswo einen günstigeren Zinssatz finden, können Sie Ihre bisherige Bank fragen, ob sie den Kredit durch einen neuen ersetzt. Das geht, wenn die Bank zustimmt. Entscheidend ist, ob der neue Kredit nach Ablöse- und Zusatzkosten wirklich günstiger ist.
Fragen Sie zuerst nach der Ablösesumme. Vergleichen Sie sie mit den Gesamtkosten des neuen Kredits, um zu sehen, ob Sie mit dem Wechsel Geld sparen.
Kurze Antwort
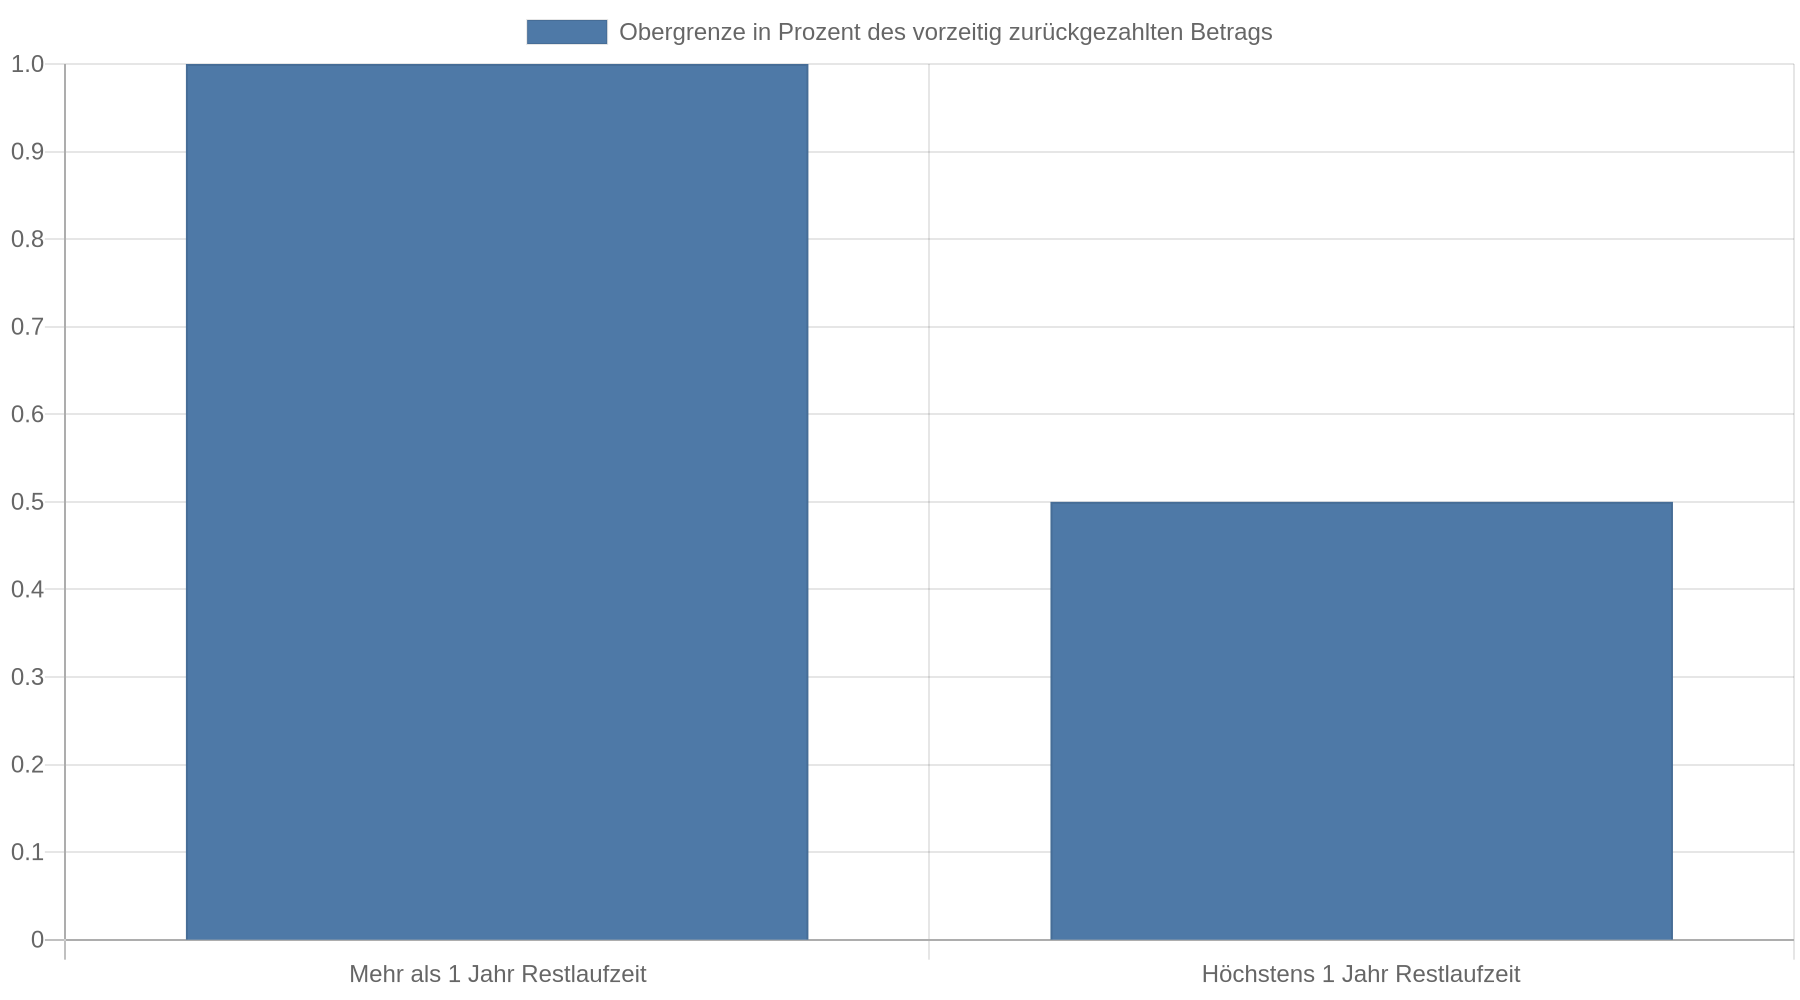
Ja. Sie können Ihren Kredit bei derselben Bank umschulden, wenn sie Ihnen einen neuen Kredit anbietet oder den bestehenden Vertrag ändert. Sie haben keinen Anspruch auf einen günstigeren Zins oder einen neuen Vertrag. Bei einem fest verzinsten Verbraucherkredit darf die Vorfälligkeitsentschädigung, also die Entschädigung für eine vorzeitige Rückzahlung, höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags betragen. Sind es bis zur vereinbarten Rückzahlung höchstens zwölf Monate, liegt die Grenze bei 0,5 Prozent. Die Entschädigung darf außerdem nicht höher sein als die Zinsen, die bis zum regulären Ende noch angefallen wären.
Fragen Sie bei Ihrer Bank nach der Ablösesumme und lassen Sie sich ein Angebot für eine Umschuldung unterbreiten. Unabhängig davon können Sie über den Ratenkreditvergleich von smava mit einer Schufa-neutralen Anfrage prüfen, ob ein neuer Kredit bei einer anderen Bank günstiger ist.
Was bei einer Umschuldung bei derselben Bank passiert
Bei einer Umschuldung nehmen Sie einen neuen Kredit auf. Damit löst die Bank den alten Kredit ganz oder teilweise ab. Der neue Vertrag legt Rate und Laufzeit fest. Die Bank kann Ihnen auch anbieten, den bisherigen Vertrag zu ändern, zum Beispiel die Laufzeit anzupassen. Fragen Sie, welche Möglichkeit sie anbietet und ob dafür ein neuer Vertrag nötig ist.
Hier geht es zur passenden Umschuldung
Die Bank muss einer Umschuldung nicht zustimmen. Sie prüft Ihren Antrag wie einen Antrag auf einen neuen Kredit und entscheidet nach ihren eigenen Regeln. Auch wenn Sie Ihre bisherigen Raten pünktlich gezahlt haben, haben Sie keinen Anspruch auf einen niedrigeren Zinssatz.
Ablösekosten und Vertragsregeln
Bei einem fest verzinsten Allgemein-Verbraucherdarlehen kann die Bank bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung verlangen. Die gesetzlichen Grenzen nach § 502 BGB setzen sie auf höchstens 1 Prozent der vorzeitig zurückgezahlten Summe. Beträgt die verbleibende Zeit bis zur vereinbarten Rückzahlung höchstens ein Jahr, gilt eine Obergrenze von 0,5 Prozent. Die Entschädigung darf außerdem nicht höher sein als die Sollzinsen, die bis zum regulären Ende noch angefallen wären. Es gilt jeweils der niedrigere Betrag.
Ob die Bank eine Entschädigung verlangt und wie hoch sie ist, hängt vom Vertrag und der Ablösung ab. Bitten Sie die Bank um eine schriftliche Ablöseauskunft. Darin sollte der Betrag für den geplanten Ablösetermin stehen. Prüfen Sie auch, was Ihr Kreditvertrag zur vorzeitigen Rückzahlung und zur Berechnung der Entschädigung sagt. Für Kredite mit variablem Zinssatz gelten andere Regeln als für fest verzinste Verbraucherkredite.
Für Immobiliendarlehen gelten eigene Regeln. Ist der Zinssatz länger als zehn Jahre festgeschrieben, kann der Darlehensnehmer den Vertrag zehn Jahre nach der vollständigen Auszahlung mit einer Frist von sechs Monaten kündigen. Die Verbraucherzentrale erläutert dieses Kündigungsrecht. Für die Umschuldung einer Baufinanzierung gelten weitere Vertrags- und Sicherheitenfragen; sie ist daher nicht mit einem gewöhnlichen Ratenkredit gleichzusetzen.
Worauf die Bank bei einem neuen Kredit schaut
Die Bank prüft, ob Ihr Einkommen nach Abzug der laufenden Ausgaben für die Rate reicht. Dabei berücksichtigt sie auch Ihre bestehenden Kredite und die Auskunft, die sie bei der SCHUFA einholt. Der SCHUFA-Score allein entscheidet nicht: Banken nutzen eigene Bewertungsverfahren und berücksichtigen auch Einkommen, Beschäftigung und den verfügbaren Haushaltsüberschuss. Bestehende Kredite gelten nicht automatisch als negatives Merkmal, solange Sie sie vertragsgemäß bedienen. Eine Beschreibung der SCHUFA-Prüfung beim Kreditantrag erklärt diese Faktoren.
Achten Sie beim Angebotsvergleich darauf, welche Art von SCHUFA-Anfrage der Anbieter stellt. Bei einer Konditionsanfrage prüft er die möglichen Kreditkonditionen. Diese Anfrage den Score verschlechtert nicht. Bei smava lässt sich laut Anbieter ein Vergleich als SCHUFA-neutrale Konditionsanfrage durchführen. Prüfen Sie vor dem Absenden, dass es tatsächlich um eine Konditionsanfrage und nicht um einen verbindlichen Kreditantrag geht. Eine spätere konkrete Kreditbeantragung ist davon zu unterscheiden.
Rechenbeispiel: Wann sich der Wechsel rechnen könnte
Ein Wechsel ist günstiger, wenn die Gesamtkosten des neuen Kredits einschließlich möglicher Ablösekosten niedriger sind als die Kosten des alten Kredits. Vergleichen Sie dafür den verbleibenden Zinsaufwand des alten Kredits mit den Kosten im neuen Angebot. Eine niedrigere Monatsrate allein zeigt nicht, dass Sie Geld sparen.
Typische Fehler bei der Umschuldung
Ein niedrigerer Monatsbetrag bedeutet nicht automatisch, dass die Gesamtkosten des Kredits sinken. Wird die Laufzeit verlängert, zahlen Sie länger Zinsen. Vergleichen Sie deshalb die Summe aller künftigen Raten und die Ablösekosten. Schauen Sie nicht nur auf die neue Monatsrate.
Umschuldung kostenlos und Schufa-neutral anfragen
Berücksichtigen Sie auch zusätzliche Produkte. Eine neue Restschuldversicherung kann den Kredit verteuern; Darlehen und Versicherung sind getrennte Verträge. Die Verbraucherzentralen weisen darauf hin, dass solche Versicherungen teuer sein können und bei einer Umschuldung gesondert geprüft werden sollten. Fragen Sie nach dem effektiven Jahreszins und danach, ob eine Versicherung freiwillig ist.
Eine unverbindliche Konditionsanfrage ist noch kein Kreditantrag. Vergleichen Sie zunächst auf dieser Grundlage die Angebote. Unterschreiben Sie den neuen Vertrag erst, wenn die Bank die Ablösung des alten Kredits und alle Kosten schriftlich angegeben hat.
Wenn die Bank die Umschuldung ablehnt
Fragen Sie die Bank nach dem konkreten Grund für die Ablehnung. Erkundigen Sie sich auch, ob sie den bestehenden Vertrag ändern kann, statt einen neuen Kredit anzubieten. Eine längere Laufzeit oder niedrigere Rate kann kurzfristig entlasten, erhöht aber häufig die gesamten Zinskosten. Die Verbraucherzentrale empfiehlt, bei Zahlungsschwierigkeiten frühzeitig mit der Bank über eine tragbare Regelung zu sprechen.
Vergleichen Sie parallel Angebote anderer Anbieter über eine SCHUFA-neutrale Konditionsanfrage. Falls auch das nicht zu einer passenden Finanzierung führt, verzichten Sie auf einen weiteren Kredit, der die Gesamtschuld erhöht. Bei einer strittigen oder unklaren Vorfälligkeitsentschädigung lassen Sie die Berechnung prüfen, etwa durch eine Verbraucherzentrale oder eine qualifizierte Schuldnerberatung.
Kernaussagen
- Fragen Sie Ihre Bank an: Eine Umschuldung bei derselben Bank ist möglich, wenn sie einem neuen Kredit oder einer Vertragsänderung zustimmt.
- Prüfen Sie die Ablösekosten: Bei fest verzinsten Verbraucherkrediten liegt die Obergrenze der Vorfälligkeitsentschädigung bei 1 Prozent, bei höchstens zwölf Monaten Restzeit bei 0,5 Prozent.
- Vergleichen Sie die Gesamtkosten: Eine niedrigere Rate spart nur dann Geld, wenn Zinsen, Laufzeit, Entschädigung und Zusatzprodukte zusammen günstiger ausfallen.
- Nutzen Sie Konditionsanfragen: Vergleichen Sie Angebote SCHUFA-neutral und prüfen Sie, ob der Anbieter eine Konditionsanfrage statt eines Kreditantrags stellt.
FAQ
Muss dieselbe Bank meinen Kredit umschulden?
Nein. Die Bank ist nicht verpflichtet, einen neuen Kredit anzubieten oder den bestehenden Vertrag zu ändern. Sie entscheidet nach ihrer Kreditprüfung und den eigenen Vergabekriterien.
Kann ich nur die Monatsrate senken lassen?
Sie können bei der Bank nach einer Ratenänderung oder längeren Laufzeit fragen. Eine niedrigere Rate durch längere Rückzahlung kann die gesamten Zinskosten erhöhen; lassen Sie sich deshalb die Gesamtsumme nennen.
Wird eine Umschuldung bei derselben Bank bei der SCHUFA eingetragen?
Die konkrete Verarbeitung hängt davon ab, ob die Bank zunächst eine Konditionsanfrage stellt oder einen tatsächlichen Kreditantrag einreicht. Fragen Sie vor der Prüfung nach der Art der Anfrage und lassen Sie sich bestätigen, ob sie SCHUFA-neutral ist.
Ist eine Umschuldung bei einem Immobilienkredit genauso einfach?
Nein. Bei einer Baufinanzierung hängen Ablösung und Wechsel unter anderem von Zinsbindung, Kündigungsrecht und Sicherheiten ab. Prüfen Sie den Vertrag und lassen Sie sich die Ablösebedingungen schriftlich geben.