
Wer eine Wohnung oder ein Haus kaufen oder bauen möchte, muss drei Fragen klären: Wie viel Eigenkapital ist vorhanden? Welche monatliche Rate bleibt dauerhaft tragbar? Und welcher Kredit passt zu Zinsbindung, Tilgung und Fördermöglichkeiten?
Ein Baukredit ist ein langfristiges Darlehen für den Kauf, Bau oder die Modernisierung einer Immobilie. Die monatliche Rate besteht meist aus Zinsen und Tilgung. Mit der Tilgung sinkt die Restschuld. Nach Ablauf der Zinsbindung bleibt häufig ein Teil des Darlehens offen. Für diesen Betrag brauchen Sie eine Anschlussfinanzierung.
Der passende Kredit hat deshalb nicht automatisch den niedrigsten beworbenen Zinssatz. Entscheidend ist, ob die Rate zu Ihrem Haushalt passt, wie hoch die Restschuld ausfällt und ob Sie Zinsänderungen, Reparaturen und Einkommensausfälle verkraften. Vergleichen Sie außerdem Förderdarlehen, Sondertilgungen und Kaufnebenkosten.
Der Finanzierungsbedarf beginnt mit dem Gesamtpreis
Rechnen Sie zuerst den gesamten Kapitalbedarf aus. Zum Kaufpreis oder zu den Baukosten kommen unter anderem Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls Maklerkosten hinzu. Berücksichtigen Sie auch Kosten für Renovierung, Küche, Umzug oder Außenanlagen.
Vom Gesamtbedarf ziehen Sie das Eigenkapital ab, das Sie tatsächlich einsetzen können. Eine Notfallreserve sollte erhalten bleiben. Geld für unerwartete Reparaturen oder mehrere Monate ohne Einkommen gehört nicht vollständig in die Finanzierung.
Beispiel für die Grundrechnung
| Position | Bedeutung |
|---|---|
| Kaufpreis oder Baukosten | Preis der Immobilie beziehungsweise Kosten des Vorhabens |
| Kaufnebenkosten | Steuer, Notar, Grundbuch, gegebenenfalls Makler |
| Zusätzliche Investitionen | Renovierung, Küche, Baunebenkosten oder Außenanlagen |
| Verfügbares Eigenkapital | Geld, das nach Abzug einer Notfallreserve eingesetzt werden kann |
| Finanzierungsbedarf | Gesamtbedarf abzüglich einsetzbarem Eigenkapital |
Die Grunderwerbsteuer unterscheidet sich nach Bundesland. In Schleswig-Holstein beträgt sie beispielsweise 6,5 Prozent des Kaufpreises. Regionale Förderprogramme können die Rechnung zusätzlich verändern. Das Land Schleswig-Holstein unterstützt bestimmte Vorhaben etwa über die IB.SH und weitere Landesprogramme.
Die monatliche Rate muss zum Haushalt passen
Eine tragfähige Rate richtet sich nach dem Haushaltsnettoeinkommen. Interhyp nennt 25 Prozent des Nettoeinkommens als Orientierung und etwa 40 Prozent als obere Grenze. Bei 25 Prozent bleibt mehr Spielraum für Lebenshaltung und Rücklagen. Zugleich lassen sich Instandhaltung und steigende Kosten besser auffangen. Anfang 2026 verwendeten Käufer im Durchschnitt rund 25 Prozent ihres Nettoeinkommens für die Finanzierung; 2016 waren es etwa 21 Prozent, wie der Interhyp-Budgetrechner ausweist.
Die Rate darf nicht isoliert betrachtet werden. Eigentümer zahlen zusätzlich laufende Kosten für Heizung, Strom, Versicherungen, Grundsteuer, Instandhaltung und bei einer Eigentumswohnung Hausgeld. Bei einem Neubau kommen mögliche Nachträge hinzu. Wer die Rate berechnet, sollte deshalb nicht das gesamte frei verfügbare Einkommen verplanen.
Ein praktischer Belastungstest hilft:
- Berechnen Sie die Rate mit einem vorsichtigen Zinsszenario für die Anschlussfinanzierung.
- Ziehen Sie eine feste monatliche Rücklage für Reparaturen und Modernisierung ab.
- Prüfen Sie, ob die Rate auch bei Elternzeit, Teilzeit, Arbeitslosigkeit oder einem längeren Krankheitsfall tragbar bleibt.
- Lassen Sie Spielraum für Sondertilgungen, ohne sie fest einzuplanen.
Die Bank prüft zusätzlich Einkommen, Ausgaben, bestehende Kredite, Eigenkapital und den Wert der Immobilie. Ihre eigene Haushaltsrechnung darf dabei strenger sein als die Bankprüfung.
Was der Beleihungsauslauf mit dem Zinssatz zu tun hat
Der Beleihungsauslauf zeigt vereinfacht, wie hoch das Darlehen im Verhältnis zum Immobilienwert ist, den die Bank ansetzt. Je höher dieser Anteil ist, desto größer ist das Risiko für die Bank. Ein hoher Beleihungsauslauf führt deshalb häufig zu einem höheren Sollzins.
Beim maßgeblichen Wert zählt je nach Bank stärker der Kaufpreis oder der sogenannte Beleihungswert. Dieser liegt bei vorsichtiger Bewertung unter Umständen unter dem Kaufpreis. Dadurch kann ein Kredit in eine ungünstigere Zinsstufe fallen, obwohl der rechnerische Eigenkapitalanteil zunächst ausreichend aussieht.
Eigenkapital senkt den Darlehensbetrag und verbessert häufig die Zinskondition. Außerdem sinkt dadurch die Restschuld am Ende der Zinsbindung. Eine höhere Finanzierung erhöht den Darlehensbetrag und kann zugleich zu einem ungünstigeren Zinssatz führen. Dadurch steigen häufig Monatsrate, Zinskosten und Restschuld. Die Berechnung zur Finanzierung ohne Eigenkapital verdeutlicht diesen Zusammenhang.
Eine Vollfinanzierung bleibt möglich, wenn Einkommen, Objekt, Lage und Kreditprofil zur Bank passen. Sie verlangt aber eine höhere monatliche Belastbarkeit und erhöht das Risiko bei der Anschlussfinanzierung. Besonders kritisch wird sie, wenn der Immobilienwert sinkt oder die Restschuld nur langsam abnimmt.
Die wichtigsten Kreditmodelle im Vergleich
Annuitätendarlehen
Das Annuitätendarlehen ist die häufigste Form der Immobilienfinanzierung. Die Rate bleibt während der Zinsbindung gleich, solange sich die vereinbarten Bedingungen nicht ändern. Mit jeder Tilgung sinkt der Zinsanteil und der Tilgungsanteil steigt.
Vorteile sind die sofortige Finanzierung und die planbare Monatsrate. Nach Ende der Zinsbindung bleibt jedoch eine Restschuld. Eine längere Zinsbindung erhöht häufig den Zinssatz, schützt aber länger vor steigenden Marktzinsen. Achten Sie auf eine ausreichende anfängliche Tilgung, kostenlose Sondertilgungen und die Möglichkeit, den Tilgungssatz zu ändern.
Bausparvertrag und Bauspardarlehen
Ein Bausparvertrag verbindet eine Sparphase mit einem späteren Darlehen. Der Darlehenszins steht vertraglich fest. Der vertraglich festgelegte Darlehenszins gibt Planungssicherheit. Dafür fällt eine Abschlussgebühr an, und das angesparte Guthaben wird oft nur gering verzinst. Ist zunächst eine Sparphase erforderlich, steht die Finanzierung nicht sofort vollständig zur Verfügung.
Ein Bausparmodell passt eher zu Haushalten, die einen späteren Finanzierungsbedarf planen oder einen Teil der Anschlussfinanzierung gegen steigende Zinsen absichern möchten. Für einen unmittelbar bevorstehenden Kauf muss geprüft werden, ob die Zuteilung und die benötigte Darlehenshöhe zeitlich zusammenpassen. Die Unterschiede zwischen Bauspardarlehen und Annuitätendarlehen hängen stark von Laufzeit, Sparleistung, Gebühren und persönlicher Planung ab.
Förderdarlehen
Förderdarlehen ersetzen die Hauptfinanzierung selten vollständig. Sie ergänzen sie und müssen in die Gesamtstruktur passen. Bundes- und Landesprogramme lassen sich grundsätzlich kombinieren, wenn die jeweiligen Bedingungen erfüllt sind. Die Bundesförderung wickelt die KfW ab; Anträge müssen häufig vor Beginn des Vorhabens über den Finanzierungspartner gestellt werden.
Für Familien kann das KfW-Programm „Wohneigentum für Familien“ beim klimafreundlichen Neubau einen Förderkredit vorsehen. Die Förderung setzt unter anderem energetische Anforderungen und Einkommensgrenzen voraus. Teilweise ist außerdem eine Zertifizierung mit Qualitätssiegel Nachhaltiges Gebäude nötig. Förderbedingungen, Kredithöhe, Zinssätze und Einkommensgrenzen müssen vor der Antragstellung anhand der aktuellen KfW-Unterlagen geprüft werden.
Für den Kauf eines sanierungsbedürftigen Bestandsgebäudes kommt außerdem das KfW-Programm „Jung kauft Alt“ infrage. Der vergünstigte Kredit ist an die Fördervoraussetzungen und die anschließende energetische Sanierung gebunden. Ein Förderdarlehen darf deshalb erst eingeplant werden, nachdem feststeht, dass Immobilie, Haushalt und Maßnahmen die Bedingungen erfüllen.
Bauzinsen richtig einordnen
Bauzinsen hängen nicht direkt vom Leitzins der Europäischen Zentralbank ab. Für langfristige Immobilienkredite sind vor allem die Erwartungen an den Kapitalmärkten und die Renditen langfristiger Staatsanleihen entscheidend. Deshalb steigen Bauzinsen auch dann, wenn die Europäische Zentralbank ihre Leitzinsen unverändert lässt.
Die Entwicklung war in den vergangenen Jahren schwankend. Nach Angaben der Bauzinsübersicht von Baufi24 lagen zehnjährige Bauzinsen Anfang 2024 bei etwa 3,3 Prozent, erreichten im Juni rund 3,6 Prozent und fielen Ende Oktober auf ungefähr 3,0 Prozent. Für September 2026 wird in den genannten Quellen ein Korridor von etwa 4,0 bis 4,5 Prozent für zehnjährige Zinsbindungen beschrieben; ein Topzins liegt dort bei rund 4,38 Prozent. Welche konkrete Kondition angeboten wird, hängt vom Anbieter und vom Beleihungsauslauf ab. Auch Einkommen, Objekt und Eigenkapital spielen dabei eine Rolle.
Entwicklung der zehnjährigen Bauzinsen
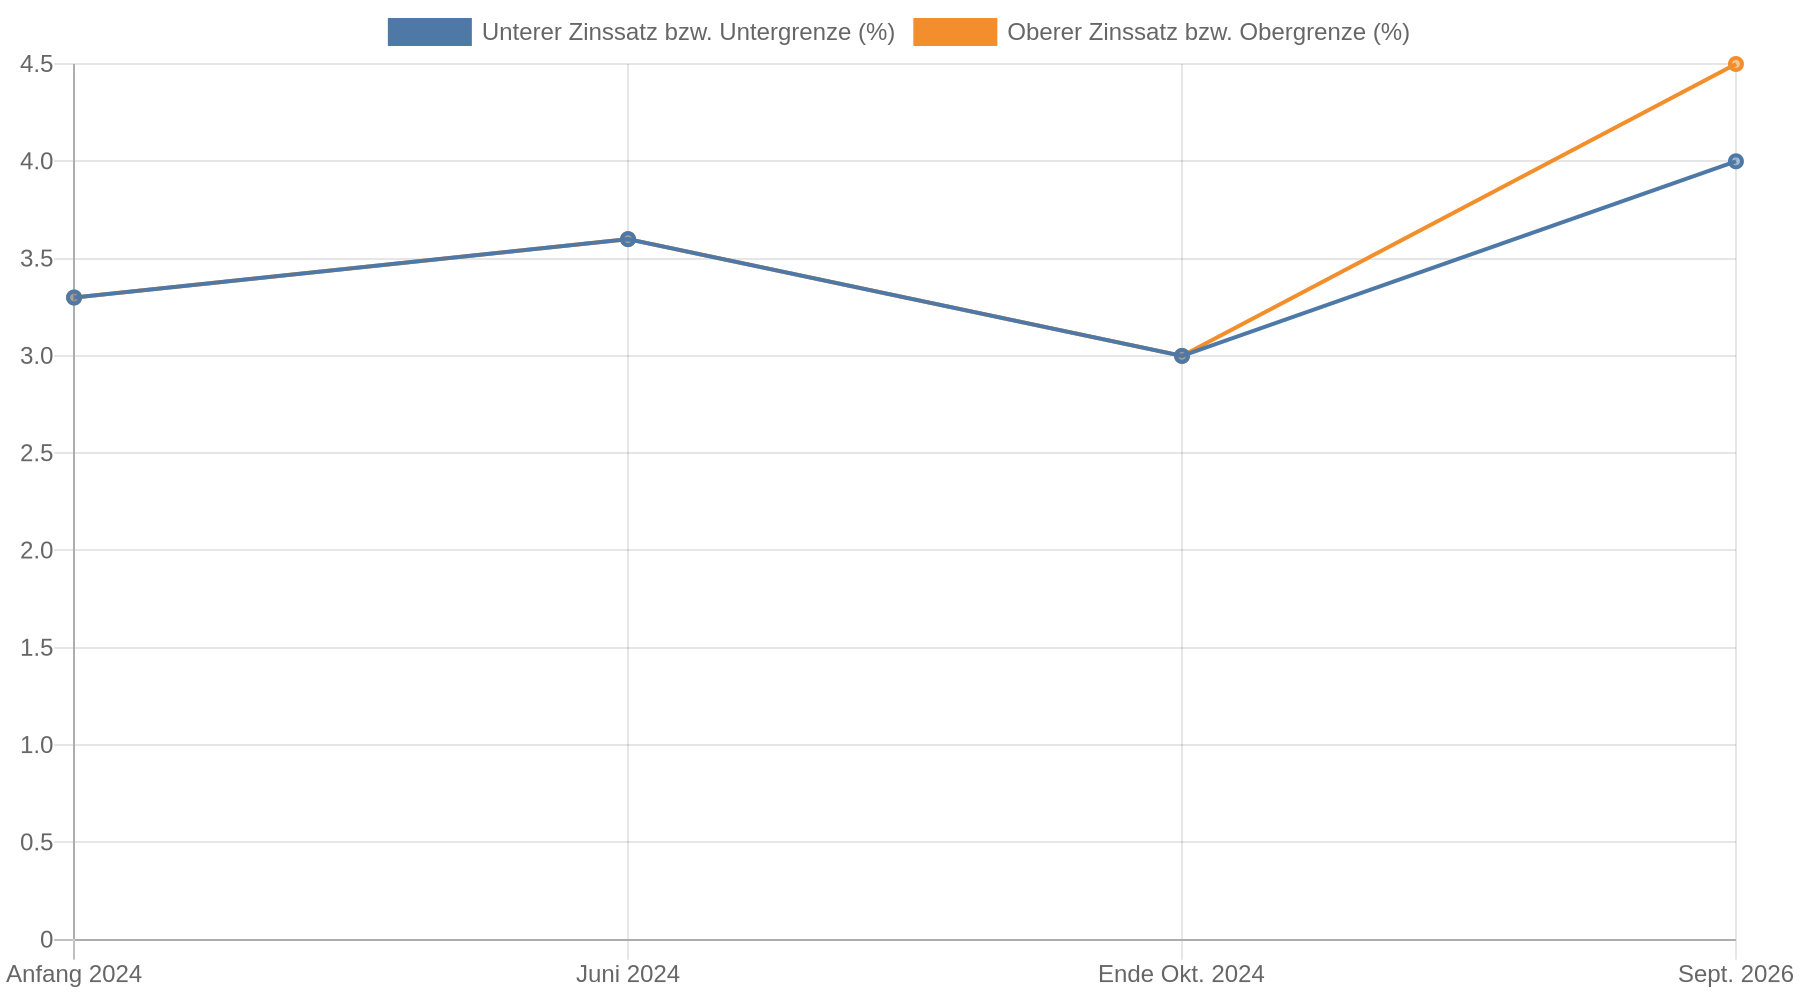
Ungefähres Zinsniveau

Anfang 2024       3,3 %  █████████████
Juni 2024         3,6 %  ██████████████
Ende Okt. 2024    3,0 %  ████████████
Sept. 2026   4,0–4,5 %   ████████████████–██████████████████
Die Darstellung dient der Einordnung der genannten Marktwerte. Sie ist kein persönliches Finanzierungsangebot. Prognosen bleiben unsicher. Ein Interhyp-Panel verteilte die Erwartungen bis zum Jahresende ungefähr zu gleichen Teilen auf steigende, stabile und fallende Zinsen. Eine Finanzierung sollte daher auch ohne perfekte Zinsprognose tragfähig sein. Die Einordnung der Bauzinsentwicklung erklärt, warum langfristige Markterwartungen für die Konditionen entscheidend sind.
Zinsbindung, Tilgung und Sondertilgung auswählen
Eine längere Zinsbindung schützt länger vor steigenden Zinsen. Dafür kann der anfängliche Zinssatz höher liegen. Eine kürzere Bindung kann günstiger starten, verlagert das Zinsrisiko aber früher in die Zukunft.
Die richtige Länge hängt von drei Fragen ab:
- Wie hoch ist die Restschuld am Ende der Bindung?
- Wie sicher ist das Einkommen?
- Wie viel höhere Rate wäre bei steigenden Anschlusszinsen tragbar?
Eine niedrige anfängliche Tilgung senkt die Monatsrate, erhöht aber die Restschuld. Eine höhere Tilgung verkürzt die Laufzeit und reduziert die Zinskosten, benötigt jedoch mehr monatlichen Spielraum. Die Vereinbarung kostenloser Sondertilgungen kann sinnvoll sein, wenn unregelmäßige Einnahmen wie Boni, Erbschaften oder fällige Sparverträge zu erwarten sind. Prüfen Sie außerdem, ob Sie den Tilgungssatz während der Zinsbindung ändern dürfen.
Achten Sie bei Förderdarlehen auf besondere Regeln. Bei einer vorzeitigen Rückzahlung eines KfW-Darlehens kann eine Vorfälligkeitsentschädigung anfallen, wie die Hinweise zur KfW-Familienförderung erläutern. Ein Darlehen mit günstigerem Anfangszins ist deshalb nicht automatisch flexibel.
So vergleichen Sie Angebote fair
Vergleichen Sie mehrere Finanzierungsangebote mit denselben Vorgaben. Sonst erscheint ein Angebot günstiger, weil es eine kürzere Zinsbindung, eine niedrigere Tilgung oder weniger Sonderrechte enthält.
Fordern Sie für jedes Angebot mindestens diese Angaben an:
- Sollzins und effektiver Jahreszins
- Darlehensbetrag und monatliche Rate
- anfänglicher Tilgungssatz
- Dauer der Zinsbindung
- Restschuld am Ende der Zinsbindung
- Kosten und Grenzen von Sondertilgungen
- Möglichkeit, den Tilgungssatz zu wechseln
- Bereitstellungszinsen und bereitstellungszinsfreie Zeit
- Kosten für Teilabrufe bei einem Bauvorhaben
- Bedingungen für Förderdarlehen
- Regelungen bei vorzeitiger Rückzahlung
Der Sollzins beschreibt den vertraglichen Zins. Der effektive Jahreszins berücksichtigt weitere preisbestimmende Kosten und eignet sich deshalb besser für den Vergleich. Entscheidend bleibt trotzdem die Gesamtkonstruktion. Ein Angebot mit einem etwas höheren Effektivzins kann durch eine deutlich niedrigere Restschuld oder bessere Sondertilgungsrechte besser zu Ihrer Situation passen.
Holen Sie eine Finanzierungsbestätigung ein, bevor Sie sich vertraglich stark binden. Eine unverbindliche Konditionsanfrage ist dabei von einer verbindlichen Kreditzusage zu unterscheiden. Kaufen Sie keine Immobilie unter dem Druck einer vermeintlich sofort notwendigen Entscheidung, wenn die Finanzierung noch nicht geprüft ist.
Typische Fehler bei der Immobilienfinanzierung
Der häufigste Fehler ist eine Rate, die nur unter idealen Bedingungen tragbar ist. Rechnen Sie mit realistischen Lebenshaltungskosten und einer Rücklage für die Immobilie. Bei einer Eigentumswohnung sollten Sie auch die Instandhaltungsrücklage der Gemeinschaft und mögliche Sonderumlagen berücksichtigen.
Ein zweiter Fehler besteht darin, das Eigenkapital vollständig einzusetzen. Wer nach dem Kauf keine Liquiditätsreserve mehr hat, muss eine Reparatur möglicherweise über einen teuren Ratenkredit finanzieren. Das verschlechtert die Haushaltsrechnung und kann die langfristige Finanzierung belasten.
Viele Käufer beschränken den Vergleich auf den Zinssatz. Beziehen Sie Restschuld und Rate ebenso ein wie Zinsbindung und Flexibilität. Eine hohe Finanzierungssumme mit niedriger Tilgung verschiebt einen großen Teil des Risikos auf die Anschlussfinanzierung.
Bei Fördermitteln entsteht ein weiterer Fehler durch einen zu späten Antrag. Lassen Sie vor Vertragsabschluss und vor Baubeginn klären, ob das Programm für Ihr Vorhaben gilt und welcher Antragsschritt zuerst erfolgen muss. Nachträgliche Förderanträge sind häufig ausgeschlossen.
Ein praktikabler Ablauf in sechs Schritten
- Gesamtbedarf berechnen: Kaufpreis, Nebenkosten, Umbau und Reserve zusammenstellen.
- Haushaltsrate bestimmen: Einnahmen und Ausgaben über mehrere Monate prüfen und die Eigentümerkosten ergänzen.
- Eigenkapital festlegen: Einsetzbaren Betrag von der Notfallreserve trennen.
- Förderung prüfen: KfW-, Landes- und gegebenenfalls kommunale Programme vor Vertragsabschluss klären.
- Angebote standardisieren: Bei mehreren Banken dieselbe Darlehenssumme, Tilgung und Zinsbindung anfragen.
- Restschuld bewerten: Rechnen Sie neben der Anfangsrate auch die Anschlussfinanzierung und mögliche Zinsanstiege durch.
Die Schritte bauen aufeinander auf: Erst wenn der Gesamtbedarf und die tragbare Rate feststehen, lässt sich der Eigenkapitaleinsatz sinnvoll bestimmen. Fördermittel und standardisierte Angebote können anschließend in die Finanzierung eingerechnet werden. Die abschließende Betrachtung der Restschuld zeigt, ob die gewählte Struktur auch nach dem Ende der Zinsbindung ausreichend Spielraum lässt.
Kernaussagen
- Begrenzen Sie die Rate: Planen Sie die monatliche Finanzierung mit Lebenshaltung, Instandhaltung und Rücklagen. 25 Prozent des Haushaltsnettos dienen als Orientierung, 40 Prozent als obere Belastungsgrenze.
- Setzen Sie Eigenkapital gezielt ein: Es senkt den Kreditbetrag und häufig den Zinssatz, aber eine Notfallreserve muss erhalten bleiben.
- Vergleichen Sie die Restschuld: Zins, Tilgung, Zinsbindung und Sondertilgung bestimmen gemeinsam, wie groß das Anschlussrisiko wird.
- Prüfen Sie Fördermittel vor dem Start: KfW- und Landesprogramme haben feste Einkommens-, Objekt- und Verfahrensbedingungen.
- Verlassen Sie sich nicht auf Zinsprognosen: Die Finanzierung muss auch bei einer ungünstigeren Anschlussfinanzierung tragfähig bleiben.
FAQ
Wie viel Eigenkapital brauche ich für einen Baukredit?
Eine feste Mindesthöhe gilt nicht für jedes Vorhaben. Mehr Eigenkapital senkt jedoch den Kreditbetrag und verbessert häufig den Beleihungsauslauf. Planen Sie neben dem Eigenkapital eine Rücklage für unerwartete Ausgaben ein, damit nach dem Kauf nicht jede Reparatur die Finanzierung gefährdet.
Ist eine Immobilienfinanzierung ohne Eigenkapital möglich?
Eine Vollfinanzierung ist unter bestimmten Voraussetzungen möglich. Sie führt häufig zu einem höheren Zinssatz, einer höheren Monatsrate und einer größeren Restschuld. Das Risiko für die Anschlussfinanzierung steigt deshalb deutlich.
Welche Rate kann ich mir leisten?
Als grobe Orientierung gelten 25 Prozent des Haushaltsnettoeinkommens für die Finanzierungsrate. Rund 40 Prozent gelten als obere Grenze, die wenig Spielraum lässt. Rechnen Sie zusätzlich laufende Eigentümerkosten, Rücklagen und mögliche Einkommensausfälle ein.
Welche Zinsbindung ist sinnvoll?
Eine längere Zinsbindung bietet mehr Schutz vor steigenden Zinsen, kann aber mit einem höheren Anfangszins verbunden sein. Entscheidend sind Ihre Risikotoleranz, die Restschuld und die Frage, wie viel eine höhere Anschlussrate verkraftbar wäre.
Was ist besser: Bausparvertrag oder Annuitätendarlehen?
Ein Annuitätendarlehen finanziert den Kauf sofort und bietet eine planbare Rate während der Zinsbindung. Ein Bausparvertrag sichert den späteren Darlehenszins, verursacht aber Gebühren und benötigt eine Sparphase. Welche Lösung passt, hängt von Kaufzeitpunkt, Sparleistung, Gebühren und gewünschter Zinssicherheit ab.
Wie beantrage ich KfW-Förderung für meine Immobilie?
Klären Sie vor Kaufvertragsabschluss oder Baubeginn, ob das Vorhaben die Bedingungen des jeweiligen Programms erfüllt. Die KfW-Förderung wird in der Regel über einen Finanzierungspartner beantragt. Förderkredite müssen in die gesamte Finanzierung eingebunden werden.
Was passiert, wenn die Zinsen nach der Zinsbindung steigen?
Die Anschlussfinanzierung wird teurer, wenn der Marktzins höher liegt und die Restschuld groß ist. Eine höhere anfängliche Tilgung, Eigenkapital und Sondertilgungen reduzieren dieses Risiko. Prüfen Sie frühzeitig Forward- oder Anschlusslösungen, statt erst kurz vor Ende der Zinsbindung zu handeln.
Kann ich einen Baukredit vorzeitig zurückzahlen?
Das hängt vom Vertrag, dem Zeitpunkt und dem Darlehensgeber ab. Eine vorzeitige Rückzahlung kann eine Vorfälligkeitsentschädigung auslösen. Prüfen Sie deshalb Sondertilgungsrechte und Kündigungsmöglichkeiten vor der Unterschrift.