
Wer in Deutschland einen Kredit aufnehmen möchte, braucht vor allem drei Dinge: ein ausreichendes und regelmäßiges Einkommen, eine tragfähige Haushaltsrechnung und eine ausreichende Bonität. Die Bonität zeigt, wie wahrscheinlich eine Person ihre Schulden vollständig und pünktlich zurückzahlt. Banken prüfen dafür unter anderem Einkommen, Ausgaben, bestehende Verbindlichkeiten und häufig den SCHUFA-Score.
Die passende Kreditart hängt vom Verwendungszweck ab. Für frei verfügbare Ausgaben eignet sich meist ein Ratenkredit. Für ein Auto kommt ein zweckgebundener Autokredit infrage, für eine Immobilie eine langfristige Baufinanzierung. Dispokredit, Kreditkarte und Ratenkauf eignen sich eher für kurze Engpässe. Sie sind jedoch häufig teuer oder schwer zu überblicken.
Vergleichen Sie vor allem den effektiven Jahreszins. Er enthält neben dem Sollzins weitere verpflichtende Kreditkosten und macht Angebote besser vergleichbar. Eine niedrige Monatsrate sagt wenig aus, wenn dadurch Laufzeit und Gesamtkosten steigen.
Welche Voraussetzungen Banken prüfen
Volljährigkeit, Wohnsitz und Identität
Für einen normalen Verbraucherkredit verlangen Banken in der Regel:
- ein Mindestalter von 18 Jahren,
- einen festen Wohnsitz in Deutschland,
- einen gültigen Personalausweis oder Reisepass,
- ein Konto für die Auszahlung des Kredits und den Einzug der Rate,
- regelmäßige Einnahmen,
- eine ausreichende Bonität.
Je nach Bank kommen weitere Bedingungen hinzu. Dazu zählen etwa ein unbefristetes Arbeitsverhältnis, eine bestimmte Beschäftigungsdauer oder ein Konto bei einer deutschen Bank. Selbstständige müssen häufig zusätzliche Nachweise wie Steuerbescheide oder betriebswirtschaftliche Auswertungen einreichen. Die konkreten Anforderungen unterscheiden sich nach Kreditart, Kreditsumme und Anbieter. Einen Überblick zu den üblichen Voraussetzungen gibt Finanztip zum Kreditvergleich.
Einkommen und Haushaltsrechnung
Die Bank zieht feste und regelmäßige Ausgaben vom monatlichen Nettoeinkommen ab. Dazu gehören zum Beispiel Miete, Unterhalt, Versicherungen, Lebenshaltungskosten und bestehende Kreditraten. Der verbleibende Betrag muss für die neue Rate dauerhaft ausreichen.
Die Pfändungsfreigrenze lag seit dem 1. Juli 2024 bei 1.491,75 Euro netto im Monat. Bei Unterhaltspflichten steigt sie, beispielsweise auf 2.060 Euro bei einem minderjährigen Kind.
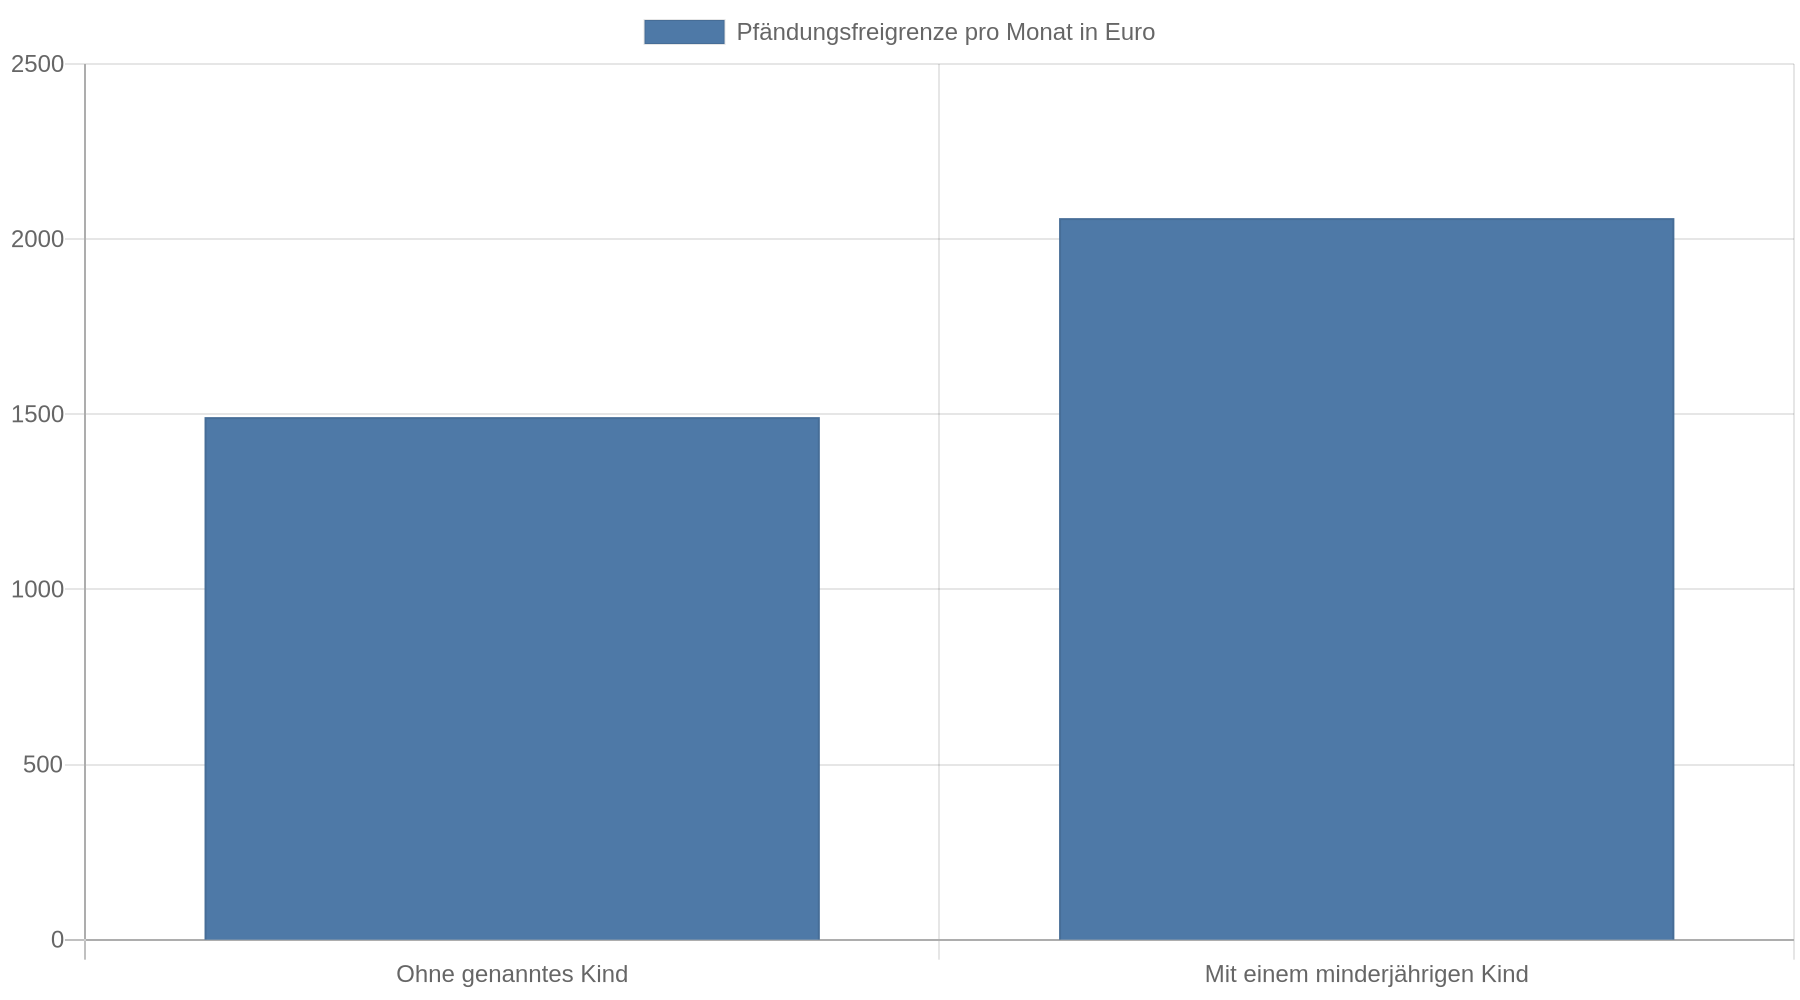 Diese Grenze legt kein allgemeines Mindesteinkommen für Kredite fest. Banken treffen ihre Entscheidung anhand eigener Pauschalen und der konkreten Haushaltsrechnung. Darauf weist auch die Übersicht zum Mindesteinkommen für Kredite hin.
Als grobe Orientierung sollte die Kreditrate höchstens 30 bis 40 Prozent des Nettoeinkommens betragen.
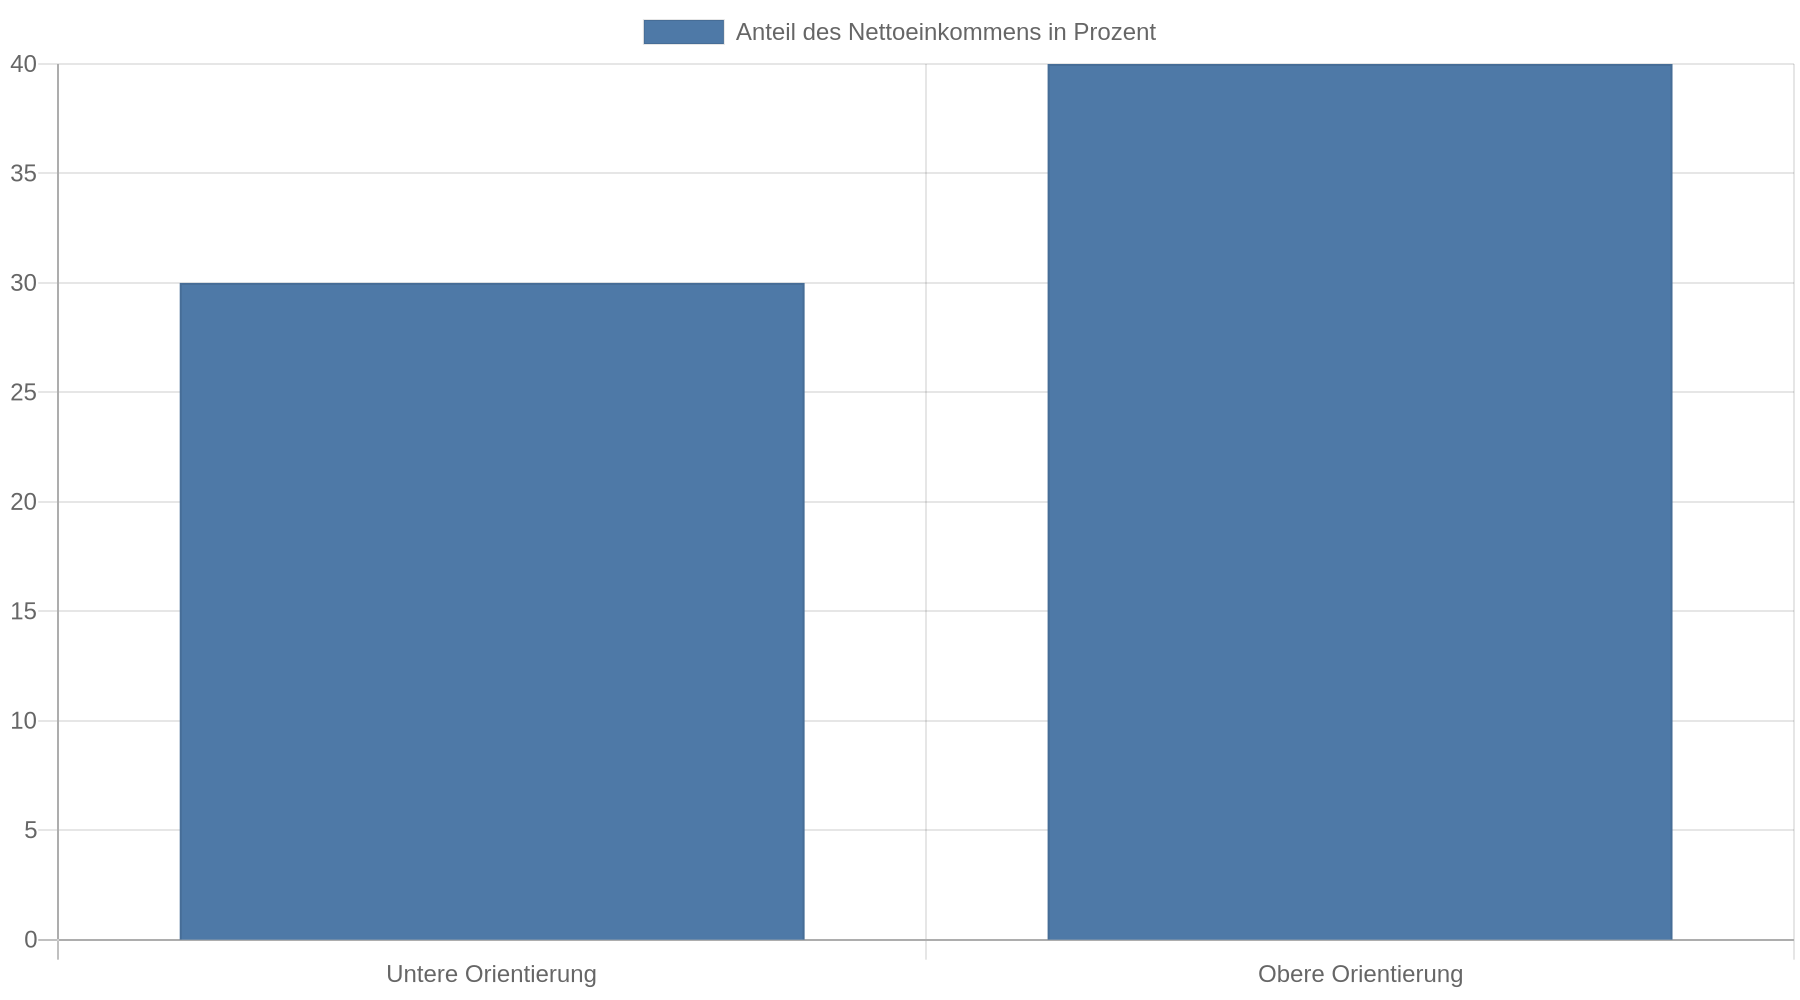 Diese Faustregel ersetzt keine Haushaltsrechnung. Zusätzlich sollte zwischen dem monatlichen Überschuss und der Rate ein Puffer bleiben. Die Verbraucherzentrale empfiehlt, nicht die gesamte rechnerische Differenz für die Rate einzuplanen, weil unerwartete Ausgaben sonst direkt zu Zahlungsproblemen führen.
Beschäftigung und Einkommenssicherheit
Ein unbefristetes Arbeitsverhältnis verbessert die Chancen, weil die Bank die Rückzahlung besser einschätzen kann. Berufsanfänger mit befristetem Vertrag, Personen in der Probezeit und Menschen mit stark schwankendem Einkommen erhalten deshalb häufig weniger Angebote oder schlechtere Konditionen. Beamte und Angestellte mit sicherem Einkommen bewertet die Bank bei der Kreditprüfung oft besser als Personen mit unsicherer Beschäftigung.
Auch Rentnerinnen und Rentner können einen Kredit erhalten. Das Alter, die Laufzeit und die Höhe der monatlichen Rente beeinflussen jedoch die Entscheidung. Einige Banken setzen eine obere Altersgrenze für die Rückzahlung.
SCHUFA und Bonität
Die SCHUFA ist eine Wirtschaftsauskunftei. Sie sammelt Daten zu bestehenden Kreditverträgen und zum Zahlungsverhalten und berechnet daraus einen Score. Banken nutzen diese Daten häufig zusammen mit eigenen Prüfungen. Ein negativer Eintrag kann dazu führen, dass die Bank den Kredit ablehnt oder einen höheren Zinssatz verlangt.
Wer Angebote vergleichen möchte, sollte auf eine Konditionsanfrage achten. Bei einer SCHUFA-neutralen Konditionsanfrage prüft der Anbieter die Kreditwürdigkeit, ohne dass der Vergleich selbst als negativer Kreditantrag gespeichert wird. Vor dem Absenden sollte deshalb klar sein, ob es sich um eine Konditionsanfrage oder einen verbindlichen Kreditantrag handelt.
So berechnen Sie, welche Rate tragfähig ist
Mit einer einfachen Haushaltsrechnung prüfen Sie vor dem Kreditantrag, welche Rate Sie tragen können:
- Addieren Sie alle regelmäßigen Nettoeinnahmen.
- Ziehen Sie Miete, Nebenkosten, Versicherungen, Unterhalt, Lebenshaltung, Mobilität und bestehende Raten ab.
- Lassen Sie eine Reserve für unregelmäßige Ausgaben stehen.
- Vergleichen Sie den verbleibenden Betrag mit der geplanten Kreditrate.
- Prüfen Sie, ob die Rate auch bei vorübergehend höheren Ausgaben tragbar bleibt.
Eine längere Laufzeit senkt die Monatsrate, erhöht aber die Gesamtkosten. Bei einer kürzeren Laufzeit steigt die Rate, dafür zahlen Sie weniger Zinsen. Die passende Laufzeit ist deshalb die kürzeste, deren Rate dauerhaft in Ihre Haushaltsrechnung passt.
Die wichtigsten Kreditarten im Vergleich
| Kreditart | Geeignet für | Typische Merkmale | Hauptvorteil | Wichtigstes Risiko |
|---|---|---|---|---|
| Ratenkredit | Freie Anschaffungen, Umschuldung, größere Ausgaben | Feste Monatsrate und frei verwendbarer Betrag | Planbare Rückzahlung | Längere Laufzeit erhöht die Gesamtkosten |
| Autokredit | Kauf eines neuen oder gebrauchten Fahrzeugs | Zweckbindung und häufig Fahrzeug als Sicherheit | Zins oft niedriger als beim freien Ratenkredit | Verkauf oder Wechsel des Fahrzeugs kann komplizierter sein |
| Baufinanzierung | Kauf oder Bau einer Immobilie | Hohe Summe, lange Laufzeit, Grundschuld als Sicherheit | Finanzierung eines langfristigen Vermögenswerts | Hohe Gesamtschuld und langfristige Zinsbindung |
| Dispokredit | Sehr kurzfristige Kontoüberziehung | Flexible Nutzung ohne festen Auszahlungsbetrag | Sofort verfügbar | Hohe Zinsen und fehlende Tilgungsstruktur |
| Kreditkartenkredit | Kurzfristige Ausgaben bei Teilzahlung | Rückzahlung in Raten oder vollständig | Bequeme Zahlungsabwicklung | Teilzahlung kann sehr teuer werden |
| Kauf auf Raten oder späterer Zahlung | Kleine und kurzfristige Käufe | Zahlung wird verschoben oder aufgeteilt | Schnelle Kaufabwicklung | Mehrere kleine Schulden werden leicht übersehen |
| Pfandkredit | Kurzfristiger Geldbedarf mit Wertgegenstand | Gegenstand dient als Sicherheit | Keine klassische Bonitätsprüfung wie beim Bankkredit | Bei Nichtzahlung kann der Pfandgegenstand verwertet werden |
| Privatdarlehen | Geld von Familie oder Freunden | Individuelle Vereinbarung | Flexible Bedingungen möglich | Streit über Rückzahlung oder fehlende schriftliche Vereinbarung |
Ratenkredit zur freien Verwendung
Der klassische Ratenkredit wird auf das eigene Konto ausgezahlt. Die Kreditnehmerin oder der Kreditnehmer kann das Geld für einen erlaubten privaten Zweck verwenden. Die Rückzahlung erfolgt meist in gleichbleibenden Monatsraten.
Diese Kreditart passt beispielsweise für eine größere Reparatur, eine neue Einrichtung oder die Zusammenfassung mehrerer teurer Verbindlichkeiten. Bei einer Umschuldung muss die neue Gesamtrate tatsächlich niedriger sein oder sich die Rückzahlung besser planen lassen. Ein niedriger Sollzins allein reicht für den Vergleich nicht. Entscheidend sind der effektive Jahreszins und die Gesamtrückzahlung.
Autokredit
Ein Autokredit ist zweckgebunden. Das Geld darf nur für das Fahrzeug verwendet werden. Häufig dient das Auto als Sicherheit, indem die Zulassungsbescheinigung Teil II beim Kreditgeber hinterlegt wird oder die Bank das Fahrzeug sicherungsübereignet erhält. Dadurch liegt der Zinssatz häufig unter dem eines frei verwendbaren Ratenkredits.
Beim Autokredit wird der Betrag häufig direkt an das Autohaus überwiesen, während das Geld bei einem freien Ratenkredit auf dem eigenen Konto landet. Ein Autokredit passt, wenn der Kauf feststeht und der niedrigere Zins die Einschränkung durch die Zweckbindung ausgleicht. Wer das Fahrzeug später verkaufen möchte, sollte vorher klären, wie die Bank die Sicherheit freigibt.
In den von Smava genannten internen Daten für August 2026 lag der mediane effektive Jahreszins bei Autokrediten für bestimmte Kredite und Laufzeiten unter dem Wert für freie Ratenkredite. Die Werte stammen aus einem Anbieterbestand und lassen sich nicht als allgemeines Marktangebot oder zeitloser Preis verstehen. Entscheidend bleibt der persönliche effektive Jahreszins im konkreten Angebot. Die Unterschiede zwischen Autokredit und Ratenkredit erklären die jeweiligen Bedingungen.
Baufinanzierung
Eine Baufinanzierung finanziert den Kauf, Bau oder die Modernisierung einer Immobilie. Die Bank sichert sich in der Regel über eine Grundschuld im Grundbuch ab. Wegen der hohen Kreditsumme beeinflussen Eigenkapital, Einkommen, Lage und Wert der Immobilie die Konditionen stark.
Eigenkapital senkt die Kreditsumme und führt häufig zu einem besseren Zinssatz. Ohne Eigenkapital gibt es zwei wichtige Varianten:
- Bei einer 100-Prozent-Finanzierung wird der Kaufpreis vollständig finanziert.
- Bei einer 110-Prozent-Finanzierung kommen auch Kaufnebenkosten wie Grunderwerbsteuer, Notar, Grundbuch und gegebenenfalls Makler hinzu.

Die 110-Prozent-Finanzierung ist schwieriger, weil den Nebenkosten kein eigener Sachwert gegenübersteht. Eine Finanzierung ohne Eigenkapital verlangt deshalb meist eine sehr gute Bonität, ein hohes und gesichertes Einkommen sowie eine passende Immobilie. In einer Beispielrechnung von Dr. Klein kostete die Finanzierung ohne Eigenkapital mindestens 18 Prozent mehr als eine Finanzierung mit Eigenkapital. Dieses Ergebnis ist eine Beispielrechnung und kein allgemeiner Aufschlag für jeden Vertrag. Mehr zu den Bedingungen erklärt Dr. Klein zur Baufinanzierung ohne Eigenkapital.
Dispokredit und Kreditkarte
Der Dispositionskredit erlaubt, das Girokonto bis zu einer vereinbarten Grenze zu überziehen. Er eignet sich nur für kurze Engpässe, die sich sicher mit dem nächsten Einkommen ausgleichen lassen. Bleibt das Konto dauerhaft im Minus, entstehen hohe Zinskosten und die finanzielle Reserve schrumpft.
Bei Kreditkarten hängt die Belastung von der Rückzahlungsart ab. Wird der Betrag vollständig zum Abrechnungstermin ausgeglichen, entsteht in der Regel kein länger laufender Kreditkartensaldo. Bei Teilzahlung wird daraus ein Ratenkredit mit laufenden Zinsen. Die BaFin weist darauf hin, dass effektive Jahreszinsen bei Kreditkartenkrediten bis zu 25 Prozent betragen können. Außerdem wusste in einer BaFin-Umfrage ein großer Teil der Befragten nicht, welcher Zinssatz für die Ratenzahlung gilt. Prüfen Sie deshalb vor der Teilzahlung den effektiven Jahreszins und die Gesamtkosten.
Kauf auf Raten und spätere Zahlung
Beim Kauf auf Raten oder bei einer späteren Zahlung wird der Kaufpreis erst nach dem Kauf oder in mehreren Teilbeträgen bezahlt. Kleine Beträge wirken unproblematisch, können sich aber über mehrere Einkäufe summieren. Die BaFin beschreibt, dass bei Kleinstkrediten unter 200 Euro bislang nicht alle Schutzregeln für Verbraucherdarlehen greifen und Zahlungsdienstleister dafür keine Kreditwürdigkeitsprüfung durchführen müssen.
Vor dem Abschluss sollte eine einfache Liste alle offenen Beträge, Fälligkeiten und Gebühren enthalten. Wenn mehrere Zahlungen gleichzeitig anstehen, ist ein normaler Ratenkredit mit einer festen Gesamtrate manchmal übersichtlicher. Er ist aber nur sinnvoll, wenn die neue Rate sicher in den Haushalt passt.
Privatdarlehen und Pfandkredit
Bei einem Privatdarlehen leiht eine nahestehende Person Geld. Auch bei familiären Vereinbarungen sollten Betrag, Auszahlung, Rate, Fälligkeit, Zinsen und Folgen bei Zahlungsverzug schriftlich festgehalten werden. Das schützt beide Seiten und verhindert Missverständnisse.
Ein Pfandkredit wird durch einen Wertgegenstand abgesichert. Weil der Pfandgegenstand als Sicherheit dient, spielt die Bonität eine geringere Rolle. Bei nicht fristgerechter Rückzahlung droht die Verwertung des Gegenstands. Deshalb müssen Kosten und Fristen vor der Auszahlung verständlich im Vertrag stehen.
Effektiven Jahreszins und Gesamtkosten richtig vergleichen
Bei Verbraucherkrediten ist der effektive Jahreszins die wichtigste Vergleichsgröße: Der Sollzins beschreibt den reinen Preis des geliehenen Geldes, während der effektive Jahreszins zusätzlich bestimmte verpflichtende Kosten einbezieht. Vergleichen Sie deshalb Angebote immer bei identischer Kreditsumme und gleicher Laufzeit anhand von:
- effektivem Jahreszins,
- monatlicher Rate,
- Gesamtbetrag der Rückzahlung,
- Laufzeit,
- Sondertilgungen,
- möglichen Gebühren,
- Bedingungen für eine vorzeitige Rückzahlung.
Ein Kredit mit niedriger Monatsrate ist nicht automatisch günstig. Eine längere Laufzeit kann die Rate senken, während die Summe aller gezahlten Zinsen steigt. Vergleiche von Finanztip und Hinweise zum effektiven Jahreszins zeigen, warum ein einzelner Werbezins für die Entscheidung nicht ausreicht.
Freiwillige Restschuldversicherungen erhöhen häufig die Kosten. Prüfen Sie, welche Risiken sie tatsächlich absichern und wie hoch die zusätzliche Gesamtbelastung ausfällt. Allein das Angebot der Bank macht sie nicht nötig.
Kreditangebote sicher vergleichen
Für mehrere Angebote sollten Sie möglichst dieselben Angaben verwenden: Kreditsumme, Verwendungszweck und Laufzeit. Eine Konditionsanfrage ermöglicht den Vergleich, ohne dass die Anfrage selbst die SCHUFA-Bewertung verschlechtert.
Ein praktisches Vorgehen sieht so aus:
- Berechnen Sie Haushaltsüberschuss und gewünschte Rate.
- Fragen Sie nur die Kreditsumme an, die zum Zweck und zur Rückzahlung passt.
- Vergleichen Sie mehrere Angebote mit gleicher Laufzeit.
- Effektiven Jahreszins und Gesamtbetrag prüfen.
- Lesen Sie die Vertragsunterlagen vollständig.
- Kontrollieren Sie Auszahlung, Rate, Fälligkeit und Sondertilgungen.
- Unterschreiben Sie nur, wenn auch eine vorübergehende finanzielle Belastung tragbar bleibt.
Stellen Sie nach einer Ablehnung nicht wahllos weitere Kreditanträge. Prüfen Sie zuerst die SCHUFA-Daten auf Fehler. Reduzieren Sie bestehende Verbindlichkeiten oder passen Sie Kreditsumme und Laufzeit an. Einen negativen SCHUFA-Eintrag können Sie nicht seriös gegen eine Vorauszahlung „löschen“ lassen. Falsche oder unberechtigt gespeicherte Daten müssen Sie direkt bei der Auskunftei und gegebenenfalls beim meldenden Unternehmen klären.
Kredit ohne SCHUFA: Was dahintersteckt
Kredite ohne SCHUFA-Abfrage werden häufig als Lösung bei schlechter Bonität beworben. In der Praxis wird meist nur eine bestimmte Auskunftei nicht abgefragt. Eine seriöse Bank prüft weiterhin Einkommen, Ausgaben und Rückzahlungsfähigkeit. Einen Kredit ohne jede Bonitätsprüfung gibt es bei seriösen Verbraucherdarlehen nicht.
Sogenannte Schweizer Kredite sind selten, häufig auf kleinere Beträge begrenzt und meist teurer. Eine fehlende SCHUFA-Abfrage beseitigt das Ausfallrisiko des Kreditgebers nicht, sondern wird häufig durch höhere Kosten, strengere Einkommensanforderungen oder andere Sicherheiten ausgeglichen. Creditplus erläutert die Risiken von Krediten ohne SCHUFA.
Vorsicht ist geboten, wenn ein Anbieter:
- vor der Auszahlung Gebühren verlangt,
- eine Zusage unabhängig von Einkommen und Bonität verspricht,
- unklare Vertragsunterlagen vorlegt,
- keine erreichbare Anschrift oder Telefonnummer nennt,
- Versicherungen, Prepaid-Karten oder Nachnahmegebühren zur Bedingung macht,
- bei einer Tätigkeit in Deutschland keine erkennbare Erlaubnis oder Registrierung besitzt.
Eine Zusage für jeden Antragsteller lässt sich seriös nicht versprechen. Besonders riskant sind Werbeaussagen, die eine Auszahlung ohne Prüfung oder unabhängig von der finanziellen Lage in Aussicht stellen.
Wann ein Kredit keine gute Lösung ist
Ein Kredit löst nicht jedes finanzielle Problem. Er verschiebt eine Zahlung in die Zukunft und bindet einen Teil des künftigen Einkommens. Bei einem dauerhaften Haushaltsdefizit beseitigt ein weiterer Kredit nicht die Ursache.
Problematisch wird die Aufnahme besonders dann, wenn:
- bereits mehrere Raten und Kleinstkredite gleichzeitig laufen,
- die neue Rate nur durch den Dispo finanzierbar wäre,
- kein Notgroschen für unvorhergesehene Ausgaben bleibt,
- die Einnahmen unsicher sind,
- der Kredit nur laufende Lebenshaltungskosten decken soll,
- die monatliche Belastung durch eine lange Laufzeit künstlich niedrig wirkt.
2025 stieg die Zahl überschuldeter Verbraucherinnen und Verbraucher laut der von der BaFin zitierten Creditreform-Auswertung auf rund 5,67 Millionen. Konsumentenkredite sind nicht automatisch die Ursache, können eine bereits angespannte Haushaltslage aber verschärfen. Bei absehbaren Zahlungsschwierigkeiten sollten Sie frühzeitig den Kreditgeber kontaktieren und eine unabhängige Schuldnerberatung aufsuchen.
Kernaussagen
- Prüfen Sie zuerst den Haushaltsüberschuss: Die Rate muss nach Miete, Lebenshaltung, bestehenden Schulden und einer Reserve dauerhaft bezahlbar bleiben.
- Vergleichen Sie den effektiven Jahreszins: Nur bei gleicher Kreditsumme und Laufzeit zeigen effektiver Jahreszins und Gesamtbetrag, welches Angebot tatsächlich günstiger ist.
- Wählen Sie den Kredit nach dem Zweck: Ein Autokredit kann wegen der Sicherheit günstiger sein, während ein Ratenkredit mehr Verwendungsfreiheit bietet.
- Meiden Sie Vorauszahlungen und unrealistische Versprechen: Gebühren vor der Auszahlung sowie eine Zusage unabhängig von Einkommen und Bonität sind deutliche Warnzeichen.
- Behandeln Sie Dispo, Kreditkarte und Kleinstkredite als kurzfristige Lösungen: Dauerhafte Überziehungen und mehrere aufgeschobene Zahlungen erhöhen schnell die Gesamtkosten und verringern die Übersicht.
FAQ
Wie viel Kredit bekomme ich bei meinem Einkommen?
Die Bank zieht regelmäßige Ausgaben und bestehende Raten vom Nettoeinkommen ab. Der verbleibende Betrag bestimmt zusammen mit Laufzeit, Zinssatz, Bonität und Bankvorgaben die mögliche Kreditsumme. Eine feste allgemeine Mindestsumme beim Einkommen gibt es nicht.
Welche Kreditrate ist bei meinem Einkommen vertretbar?
Als grobe Orientierung gelten 30 bis 40 Prozent des Nettoeinkommens. Maßgeblich bleibt jedoch die individuelle Haushaltsrechnung. Nach der Rate sollte eine Reserve für unregelmäßige Ausgaben und Einkommensausfälle bestehen.
Verschlechtert ein Kreditvergleich meinen SCHUFA-Score?
Eine SCHUFA-neutrale Konditionsanfrage verschlechtert den Score nicht. Prüfen Sie vor dem Absenden, ob der Anbieter tatsächlich eine Konditionsanfrage und keinen verbindlichen Kreditantrag stellt.
Ist ein Autokredit immer günstiger als ein Ratenkredit?
Nein. Ein Autokredit ist häufig günstiger, weil das Fahrzeug als Sicherheit dient. Der Ratenkredit bietet dafür freie Verwendung und kann sinnvoller sein, wenn Sie zusätzlich Zulassung, Reparaturen oder andere Kosten finanzieren möchten. Vergleichen Sie den effektiven Jahreszins und die Vertragsbedingungen.
Was passiert, wenn ich die Kreditrate nicht mehr zahlen kann?
Kontaktieren Sie die Bank sofort und warten Sie nicht mehrere Fälligkeiten ab. Mehrere nicht bezahlte Raten können zu Mahnungen, zusätzlichen Kosten und einer Kündigung des Kredits führen. Eine Schuldnerberatung hilft bei der Prüfung, bevor sich die Situation verschärft.
Gibt es einen Kredit ohne Bonitätsprüfung?
Ein seriöser Verbraucherkredit wird nicht vollständig ohne Prüfung der Rückzahlungsfähigkeit vergeben. Anbieter ohne SCHUFA-Abfrage prüfen meist andere Daten, das Einkommen oder Sicherheiten und verlangen wegen des höheren Risikos häufig höhere Kosten.
Ist eine Baufinanzierung ohne Eigenkapital möglich?
Sie ist möglich, setzt aber in der Regel eine sehr gute Bonität, ein gesichertes und ausreichend hohes Einkommen sowie eine passende Immobilie voraus. Die Finanzierung der Kaufnebenkosten ist schwieriger als die reine Finanzierung des Kaufpreises und meist teurer.