
Wer wegen eines negativen Schufa-Eintrags einen Kredit sucht, stößt auf zwei ähnliche Werbeversprechen: „Kredit trotz Schufa“ und „Kredit ohne Schufa“. Bei einem Kredit trotz Schufa führt ein negativer Eintrag nicht automatisch zur Ablehnung. Bei einem Kredit ohne Schufa verzichtet der Anbieter nach eigener Aussage auf eine Schufa-Abfrage. Beide Werbeversprechen sagen nichts darüber aus, ob der Kredit bewilligt wird oder wie viel er kostet.
Die drei Fälle zeigen unterschiedliche Risiken: Bei der Kreditsuche können kostenpflichtige Zusatzverträge auftauchen, und aufgeschobene Zahlungen können sich zu hohen Schulden summieren. Ein negativer Eintrag kann außerdem bei einer Autofinanzierung zu strengeren Bedingungen führen. Keiner der Fälle zeigt, dass ein Kredit ohne Schufa sicherer oder günstiger wäre.
Drei Fälle, drei unterschiedliche Folgen
| Fall | Ausgangslage | Dokumentierte Folge | Worauf es für Verbraucher ankommt |
|---|---|---|---|
| Kreditportal Finakun | Suche nach einem Kredit ohne Schufa | Laut Verbraucherbericht tauchten neben dem Kreditangebot kostenpflichtige Zusatzverträge auf; später wurden Inkassoforderungen geltend gemacht. | Vor dem Absenden prüfen, ob neben dem Kreditantrag weitere Verträge entstehen. |
| Junger Verbraucher aus Tübingen | Viele aufgeschobene Onlinezahlungen in kurzer Zeit | 39 Zahlungen führten zu 2.003,42 Euro Schulden, mit Gebühren und Verzugskosten zu 3.107,74 Euro. | Alle offenen Rechnungen und Raten zusammenrechnen, bevor eine neue Zahlung aufgeschoben wird. |
| Autofinanzierung vor dem LG München II | Negativer Schufa-Eintrag und Streit um die Bedeutung eines Scores | Für die Finanzierung wurde eine höhere Anzahlung verlangt. Das Gericht sah nicht als nachgewiesen an, dass ein Score den Ausgang bestimmt hatte. | Vor einer Kreditanfrage die eigene Auskunft prüfen und nachfragen, welcher konkrete Eintrag die Konditionen beeinflusst. |
Fall 1: Aus der Kreditsuche wurden Zusatzverträge
Der Verbraucherverein Verbraucherdienst berichtet über Portale, die einen Kredit „bis zu 7.500 Euro ohne Schufa“ beworben hätten. Nachdem Nutzer ihre persönlichen Daten eingegeben hatten, seien neben dem Kredit weitere Angebote erschienen. Dazu gehörten eine Vorteilswelt für 99,80 Euro und ein Bonitätsprüfer für 178,84 Euro. Laut dem Bericht folgten Inkassoforderungen von mindestens 164,92 Euro.
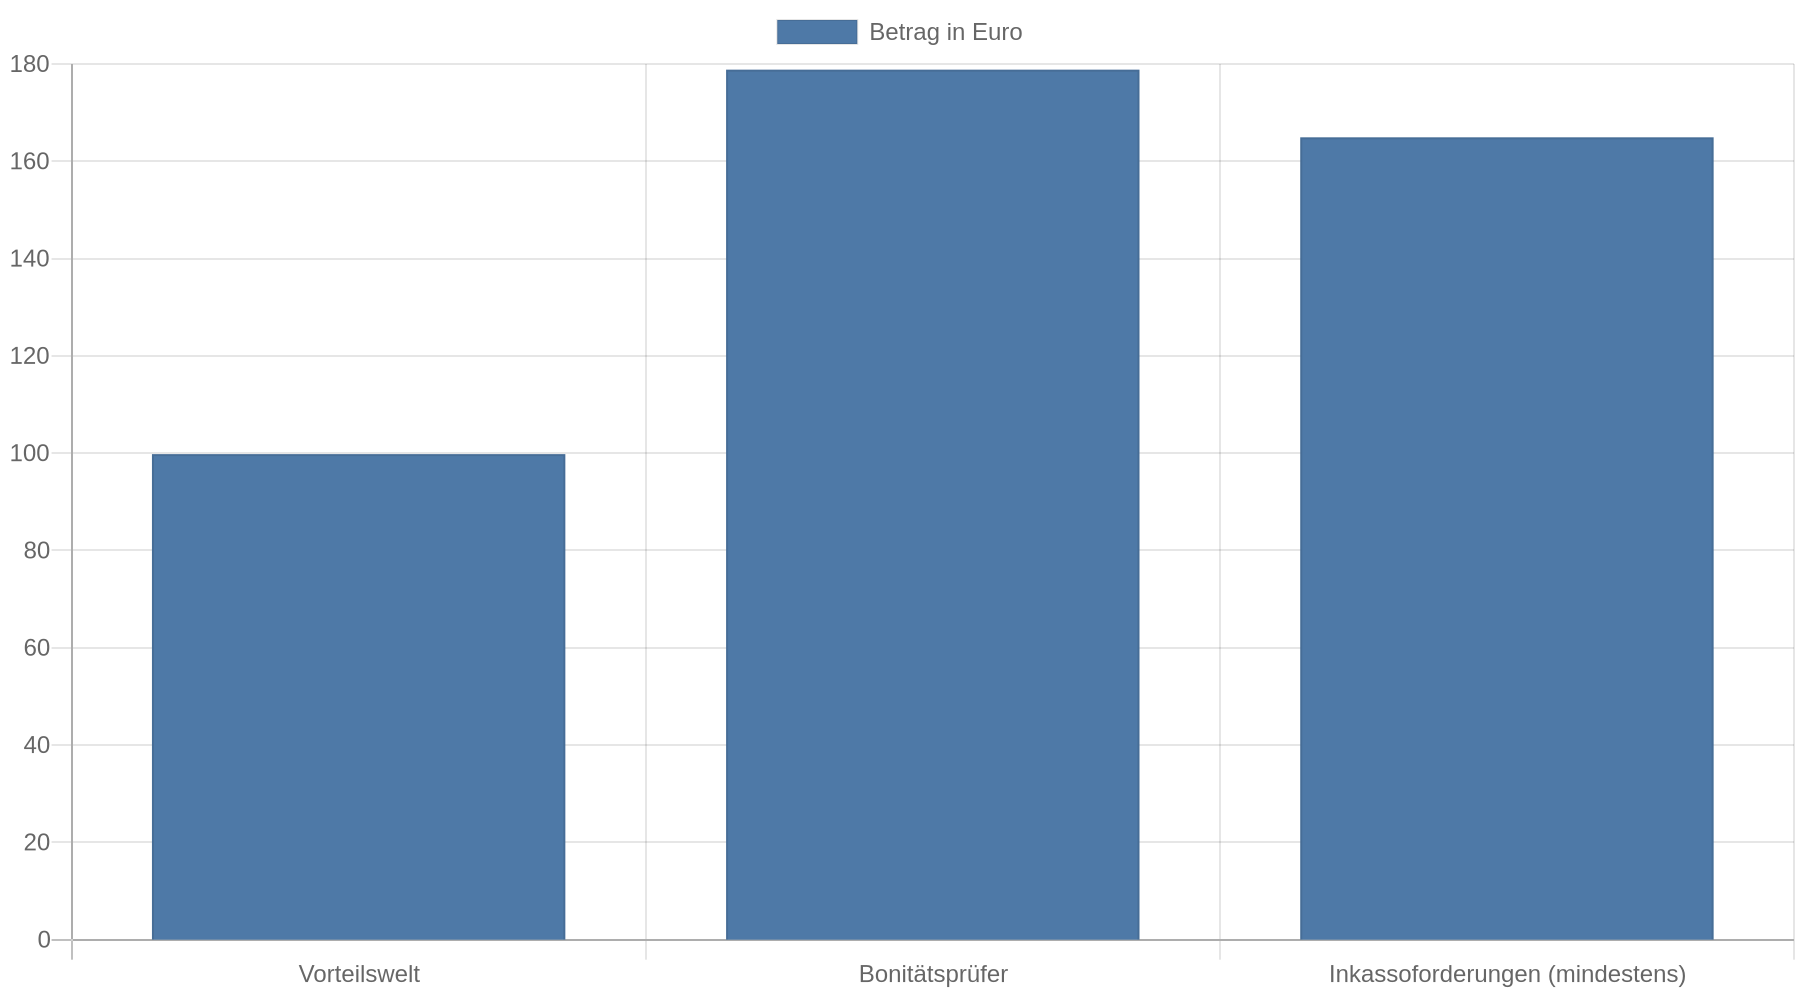
Der Bericht zeigt nicht, dass jedes Angebot ohne Schufa so funktioniert. Er macht aber deutlich: Ein Klick auf „Antrag“ kann mehr auslösen als eine Kreditanfrage. Prüfen Sie vor dem Absenden, wer Ihr Vertragspartner ist, welche Leistung Sie bestellen und ob Gebühren oder Abonnements anfallen. Der Bericht zu Finakun und Kreditreff schildert diesen konkreten Fall; er ist kein Beleg dafür, dass jede Forderung rechtmäßig ist. Wenn Sie eine Rechnung oder Inkassoforderung erhalten, prüfen Sie zuerst, ob ein Vertrag zustande kam und welche Leistung vereinbart wurde. Zahlen Sie nicht vorschnell unter Zeitdruck.
Hier geht es zum passenden Kredit
Fall 2: Aufgeschobene Zahlungen summierten sich zu einer hohen Schuldensumme
Die Verbraucherzentrale berichtet über einen anonymisierten 18-Jährigen aus Tübingen. Er bekam monatlich 150 Euro aus der Jugendhilfe und zahlte innerhalb von drei Monaten 39-mal später. Dadurch entstanden Schulden von 2.003,42 Euro. Mit Gebühren und Verzugskosten stieg die Summe laut Bericht auf 3.107,74 Euro.
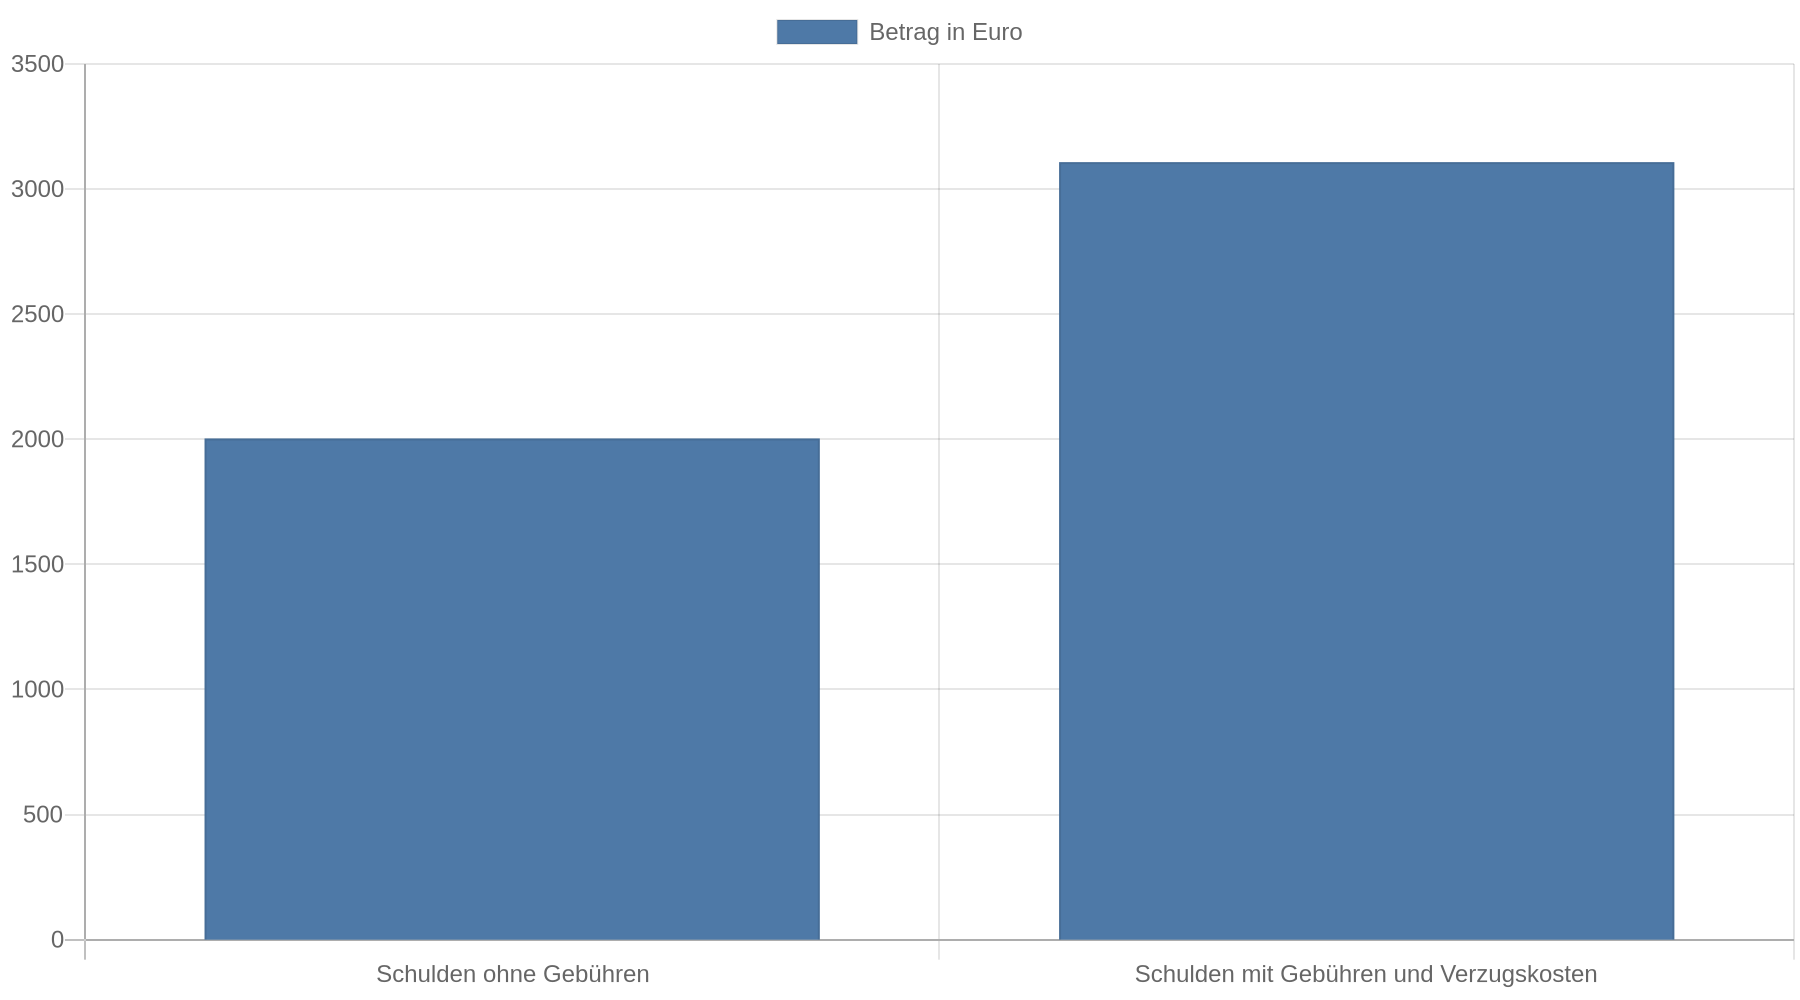
In diesem Fall ging es nicht um einen klassischen Ratenkredit. Er zeigt, wie viele kleine Zahlungsaufschübe zusammen eine große Belastung ergeben. Wenn Sie den Überblick über Rechnungen und Raten verlieren, nehmen Sie keine weitere Kreditrate auf, bevor Sie alle offenen Beträge, Fälligkeitstermine und monatlich verfügbaren Mittel aufgeschrieben haben. Die Verbraucherzentrale beschreibt den Fall und die Risiken von „Jetzt kaufen, später zahlen“.
Fall 3: Ein negativer Eintrag führte zu einer höheren Anzahlung
Vor dem Landgericht München II ging es um eine Autofinanzierung. Laut Fallbeschreibung verlangte der Anbieter eine höhere Anzahlung, weil ein negativer Schufa-Eintrag vorlag. Die klagende Person stritt auch darüber, welche Rolle ein Score bei der Entscheidung spielte. Das Gericht sah es nicht als erwiesen an, dass der Score über die Finanzierung entschieden hatte. Außerdem entschied es: Ein Score führt nicht automatisch zu einer ausschließlich automatisierten Entscheidung nach den Datenschutzregeln, wenn er die Entscheidung des Kreditgebers nicht maßgeblich bestimmt.
Das Urteil des Landgerichts München II behandelt einen einzelnen Streitfall. Es zeigt nicht, wie andere Banken eine Kreditanfrage beurteilen. Fordern Sie vor einer Finanzierung eine kostenlose Datenkopie an und prüfen Sie, ob die gespeicherten Angaben stimmen. Informationen zur kostenlosen Schufa-Datenkopie bietet die Auskunftei selbst an.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Was „ohne Schufa“ bei der Prüfung bedeutet
Auch wenn ein Anbieter keine Schufa-Auskunft einholt, prüft er möglicherweise andere Angaben. Kreditgeber müssen grundsätzlich beurteilen, ob Sie den Kredit zurückzahlen können. Dafür können sie zum Beispiel Ihr Einkommen und Ihre laufenden Verpflichtungen berücksichtigen. Ein Verzicht auf die Schufa-Abfrage ist keine Zusage. Auch ein laufendes Insolvenzverfahren oder offene Schulden bleiben relevant.
„Kredit trotz Schufa“ bedeutet, dass ein negativer Eintrag nicht allein zur Ablehnung führen muss. Entscheidend sind neben den konkreten Einträgen auch Ihr Einkommen und bestehende Raten. Ebenso zählen die Bedingungen des Kreditgebers. Die Bezeichnung verrät weder, ob Sie den Kredit bekommen, noch wie viel er insgesamt kostet. Vergleichen Sie deshalb den effektiven Jahreszins, alle Gebühren, die Laufzeit und den Gesamtbetrag, den Sie zurückzahlen müssen. Die Verbraucherinformationen zu Krediten trotz Schufa erläutern diese Unterschiede.
So prüfen Sie ein Angebot vor dem Antrag
Prüfen Sie zuerst Ihre Daten: Fordern Sie eine kostenlose Datenkopie an und sehen Sie nach, ob Einträge, Adressen und erledigte Forderungen richtig gespeichert sind. Wenn Sie einen Fehler finden, wenden Sie sich an die Auskunftei und gegebenenfalls an das Unternehmen, das den Eintrag gemeldet hat.
Lesen Sie die Vertragsunterlagen, bevor Sie persönliche Daten bestätigen oder digital unterschreiben. Achten Sie darauf, ob der Anbieter zusätzlich kostenpflichtige Dienste, Mitgliedschaften oder Vermittlungsverträge nennt. Prüfen Sie auch, wer den Kredit tatsächlich vergibt und ob das Unternehmen in der BaFin-Unternehmensdatenbank steht. Die BaFin hat beispielsweise vor der Plattform „GUTEKREDIT“ wegen des Verdachts auf unerlaubte Kreditgeschäfte gewarnt. Eine Warnung bezieht sich auf die dort genannten Anbieter; sie beweist nicht, dass jedes ähnlich beworbene Angebot unseriös ist. Die BaFin-Warnung zu GUTEKREDIT nennt den konkreten Fall.
Kredit kostenlos und Schufa-neutral anfragen
Wenn Ihre monatlichen Ausgaben höher sind als Ihre Einnahmen oder mehrere Forderungen offenstehen, löst ein weiterer Kredit das Problem häufig nicht. Wenden Sie sich zuerst an eine anerkannte Schuldnerberatung und sprechen Sie mit Ihren Gläubigern über Zahlungspläne. Nehmen Sie einen Kredit nur auf, wenn Sie die Rate dauerhaft bezahlen können, nachdem Miete, Lebenshaltungskosten und bestehende Verpflichtungen abgezogen sind.
Kernaussagen
- Prüfen Sie Zusatzverträge: Ein als Kreditangebot beworbenes Portal kann laut dokumentiertem Fall weitere kostenpflichtige Leistungen enthalten.
- Rechnen Sie alle offenen Zahlungen zusammen: Im Tübinger Fall kamen zu den aufgeschobenen Zahlungen Gebühren und Verzugskosten hinzu.
- Unterscheiden Sie die Werbeversprechen: „Ohne Schufa“ beschreibt einen möglichen Verzicht auf die Schufa-Abfrage, keine Kreditbewilligung und keine fehlende Prüfung der Zahlungsfähigkeit.
- Kontrollieren Sie Ihre Daten: Eine kostenlose Datenkopie hilft, falsche oder veraltete Angaben vor einer neuen Kreditanfrage zu entdecken.
FAQ
Bekomme ich mit einem negativen Schufa-Eintrag überhaupt einen Kredit?
Ein negativer Eintrag bedeutet nicht, dass jeder Anbieter den Kreditantrag ablehnt. Auch Ihr Einkommen, laufende Verpflichtungen, Art und Aktualität des Eintrags sowie die Kreditbedingungen spielen bei der Entscheidung eine Rolle. Die Bezeichnung „Kredit trotz Schufa“ ist keine Zusage.
Bedeutet „Kredit ohne Schufa“, dass niemand meine Zahlungsfähigkeit prüft?
Nein. Auch ohne Schufa-Abfrage kann der Kreditgeber Ihre Zahlungsfähigkeit prüfen. Dabei kann er Einkommen, Ausgaben und bestehende Schulden berücksichtigen.
Was kann ich tun, wenn die Schufa-Auskunft einen Fehler enthält?
Fordern Sie zuerst eine kostenlose Datenkopie an und prüfen Sie den Eintrag. Wenn Sie einen Fehler finden, wenden Sie sich an die Schufa und an das Unternehmen, das ihn gemeldet hat. Bitten Sie darum, den Eintrag zu prüfen oder zu korrigieren.
Was mache ich, wenn nach einer Kreditanfrage eine unerwartete Rechnung kommt?
Prüfen Sie, ob Sie neben dem Kreditantrag einen weiteren Vertrag abgeschlossen haben und welche Leistung darin vereinbart ist. Zahlen Sie nicht allein deshalb, weil eine Zahlungsaufforderung oder ein Inkassoschreiben Druck macht. Bei Unklarheiten können Sie den Vertrag und die Forderung mit einer Verbraucher- oder Schuldnerberatung prüfen.