
Wenn Sie einen Ratenkredit, Autokredit oder eine Baufinanzierung planen, prüfen Sie Ihre Schufa-Daten vor dem Antrag. Die Schufa speichert Informationen zu Ihren bisherigen Krediten und Zahlungen. Daraus berechnet sie einen Score. Dieser statistische Wert zeigt, wie sie Ihre Zahlungszuverlässigkeit einschätzt.
Eine kostenlose Datenkopie nach Artikel 15 der Datenschutz-Grundverordnung zeigt, welche Daten über Sie gespeichert sind. So finden Sie falsche Adressen und unbekannte Verträge. Auch bereits bezahlte Forderungen oder Kreditanfragen, die Sie nicht zuordnen können, fallen dabei auf. Diese Fehler können Sie klären, bevor eine Bank Ihre Kreditwürdigkeit prüft.
Beantragen Sie die Datenkopie direkt bei der Schufa oder nutzen Sie die Anleitung der Verbraucherzentrale. Sie können die kostenlose Auskunft jederzeit anfordern. Eine Begründung brauchen Sie nicht.
Warum die Prüfung vor dem Kreditantrag sinnvoll ist
Ein fehlerhafter oder veralteter Eintrag kann dazu führen, dass eine Bank Ihren Kreditantrag ablehnt oder Ihnen schlechtere Konditionen anbietet. Das betrifft zum Beispiel eine bereits bezahlte Forderung, die weiterhin als offen gespeichert ist, oder einen Vertrag, den eine andere Person unter Ihren Daten abgeschlossen hat.
Die Prüfung zeigt Ihnen außerdem Ihre laufenden und früheren Kredite. So können Sie die Angaben im Kreditantrag vollständig und richtig machen. Der Schufa-Score ist nur ein Teil der Kreditprüfung. Die Bank bezieht außerdem Ihr Einkommen und den monatlichen Haushaltsüberschuss ein. Auch bestehende Schulden, Ihr Beschäftigungsverhältnis und die Kreditart spielen eine Rolle. Kontoauszüge und Einkommensnachweise fordert die Bank in der Regel separat an.
Die Schufa speichert nach den verfügbaren Informationen unter anderem keine Angaben zu Ihrem Einkommen, Arbeitgeber, Familienstand, Ihrer Nationalität, Ihren Guthaben oder Wertpapierdepots. Eine Schufa-Selbstauskunft ersetzt deshalb keine eigene Haushaltsrechnung. Bevor Sie einen Kredit beantragen, sollten Sie prüfen, welche Monatsrate nach Miete, Lebenshaltungskosten, Versicherungen und bestehenden Raten realistisch bleibt.
Die kostenlose Datenkopie richtig anfordern
Rufen Sie die Datenkopie direkt über die Schufa-Internetseite auf oder folgen Sie dem Hinweis der Verbraucherzentrale zur Auskunft. Prüfen Sie das Impressum und die Bestellbedingungen. Im Internet bieten auch kostenpflichtige Vermittlungs- und Eintragungsdienste diese Auskunft an, obwohl die Datenkopie selbst kostenlos ist.
Füllen Sie bei einem Online-Formular nur die Pflichtfelder aus. Eine Ausweiskopie ist nicht grundsätzlich erforderlich. Wenn die Schufa Ihre Identität anders nicht zweifelsfrei feststellen kann und Sie den Ausweis einreichen, schwärzen Sie alle nicht benötigten Angaben. Dazu gehören beispielsweise die Zugangsnummer oder die Seriennummer, soweit diese für die Identitätsprüfung nicht gebraucht werden.
Die Datenkopie enthält sensible persönliche Informationen. Bewahren Sie sie sicher auf und schicken Sie sie nicht vollständig an eine Bank, einen Vermieter oder andere Dritte. Für Dritte gibt es eigene Bonitätsprodukte. Die vollständige Datenkopie ist für Ihre eigene Prüfung bestimmt.
Planen Sie den zeitlichen Puffer ein, den Sie für die Kontrolle und eine mögliche Korrektur brauchen. Nach Angaben des Bayerischen Rundfunks trifft die Datenkopie in der Regel innerhalb von fünf bis sieben Tagen auf dem Postweg ein. Diese Zeitangabe ist keine feste gesetzliche Zusage.
Diese Angaben sollten Sie vor dem Kreditantrag kontrollieren
Lesen Sie die Datenkopie vollständig und vergleichen Sie die Einträge mit Ihren Unterlagen. Prüfen Sie besonders:
- Ihre Namen, früheren Namen und Anschriften
- laufende und beendete Kreditverträge
- Kreditkarten und Girokonten
- Anfragen von Banken oder Finanzdienstleistern
- gemeldete Zahlungsstörungen sowie offene Forderungen
- Erledigungsdaten bereits bezahlter Forderungen
- Angaben, die Sie keiner Geschäftsbeziehung zuordnen können
Achten Sie auf die genaue Bezeichnung der Kreditanfrage. Eine „Anfrage Kredit“ ist für andere Kreditgeber sichtbar und kann den Score beeinflussen, wenn mehrere solcher Anfragen in kurzer Zeit auftreten. Nach den genannten Informationen werden Kreditanfragen nach zwölf Monaten gelöscht.
Eine „Anfrage Kondition“ dient dem unverbindlichen Kreditvergleich. Sie ist für andere Banken nicht sichtbar und beeinflusst den Schufa-Score nicht. Fragen Sie deshalb vor dem Vergleich, welche Anfrageart der Anbieter übermittelt. Entscheidend ist die tatsächliche Meldung an die Schufa, nicht die Werbung mit einem „unverbindlichen Vergleich“.
| Eintrag oder Anfrage | Bedeutung für Ihre Prüfung |
|---|---|
| Anfrage Kredit | Kann bei mehreren Anfragen in kurzer Zeit den Score belasten; nach zwölf Monaten gelöscht |
| Anfrage Kondition | Für andere Banken nicht sichtbar und nicht scorewirksam |
| Laufender Kredit | Gehört zu den gespeicherten Kreditdaten und sollte mit Ihren Unterlagen übereinstimmen |
| Erledigte Forderung | Wird nicht automatisch sofort gelöscht; Löschung hängt von Eintragsart und Zahlungszeitpunkt ab |
| Unbekannte Forderung oder Konto | Sofort klären, weil ein Identitätsmissbrauch möglich ist |
| Falsche Adresse oder Schreibweise | Bei der Schufa mit Nachweis korrigieren lassen |
Ein einzelner negativer Eintrag bedeutet nicht automatisch, dass Sie keinen Kredit erhalten. Banken unterscheiden zwischen verschiedenen Arten und Schweregraden von Zahlungsstörungen. Die Kreditentscheidung hängt außerdem von Ihrer gesamten finanziellen Situation und den Regeln des jeweiligen Kreditgebers ab.
Falsche Einträge vor dem Antrag korrigieren
Stimmt ein personenbezogenes Datum wie Ihre Adresse oder die Schreibweise Ihres Namens nicht, wenden Sie sich direkt an die Schufa. Bei einer Forderung, einer Zahlungsstörung oder einer Negativmeldung beginnen Sie die Klärung bei dem Unternehmen, das den Eintrag gemeldet hat. Dieses Unternehmen muss bestätigen, dass der Datensatz falsch, erledigt oder unberechtigt ist.
Legen Sie konkrete Nachweise bei. Geeignet sind zum Beispiel:
- Vertragsunterlagen
- Zahlungsbelege
- eine Bestätigung über die vollständige Erledigung
- Schreiben des meldenden Unternehmens
- Unterlagen, die einen Identitätsdiebstahl belegen
Beschreiben Sie in Ihrem Schreiben genau, welcher Eintrag betroffen ist, warum er falsch ist und was geändert werden soll. Ein allgemeiner Satz wie „Bitte löschen Sie alle falschen Daten“ erschwert die Bearbeitung. Nennen Sie stattdessen den Gläubiger, das Datum und die Vorgangsnummer, sofern diese Angaben in der Datenkopie stehen.
Nach den dargestellten Informationen muss die Schufa nachgewiesen falsche Daten berichtigen oder löschen. Während der Klärung kann der betreffende Eintrag gesperrt werden und darf dann nicht an andere Banken oder Gläubiger herausgegeben werden. Bewahren Sie Ihr Schreiben, die Nachweise und den Versandbeleg auf.
Eine erledigte Forderung verschwindet nicht immer sofort. Für bestimmte Zahlungsstörungen gelten unterschiedliche Speicherfristen. Genannt werden unter anderem 18 Monate für Zahlungsstörungen, die innerhalb von 100 Tagen beglichen wurden, und drei Jahre für andere Zahlungsstörungen. Insolvenzverfahren werden nach den verfügbaren Angaben sechs Monate nach ihrer Beendigung gelöscht. Ob eine frühere Löschung möglich ist, hängt vom Eintrag und den konkreten Umständen ab. Die Zahlung allein führt deshalb nicht automatisch zur sofortigen Löschung.
Wenn die Klärung trotz Nachweisen scheitert, wenden Sie sich zunächst an das Privatkunden-Service-Center der Schufa. Danach kommt bei Schwierigkeiten mit einer Löschung die Schufa-Ombudsfrau als weitere Anlaufstelle infrage.
Kreditanfragen gezielt steuern
Beantragen Sie nicht gleichzeitig bei mehreren Banken einen Kredit, ohne die Anfrageart zu prüfen. Jede Bank darf Ihre Kreditwürdigkeit im Rahmen der gesetzlichen Vorgaben bewerten. Für den ersten Vergleich reicht eine Konditionsanfrage, wenn der Anbieter sie tatsächlich verwendet.
Fragen Sie schriftlich oder im Gespräch nach drei Punkten:
- Wird eine Konditionsanfrage oder eine Kreditanfrage an die Schufa übermittelt?
- Wann wird die Anfrage gelöscht?
- Welche Unterlagen benötigt die Bank für ihre verbindliche Prüfung?
Wenn Sie bereits eine Kreditablehnung erhalten haben, fragen Sie den Anbieter, ob ein Scoring verwendet wurde und welcher Score maßgeblich war. Nach einem Hinweis der Verbraucherzentrale können Sie anschließend bei der Schufa erfragen, welcher Wert zum Einsatz kam.
Der neue Schufa-Score wird seit dem 17. März 2026 schrittweise eingeführt und ist noch nicht flächendeckend verfügbar.
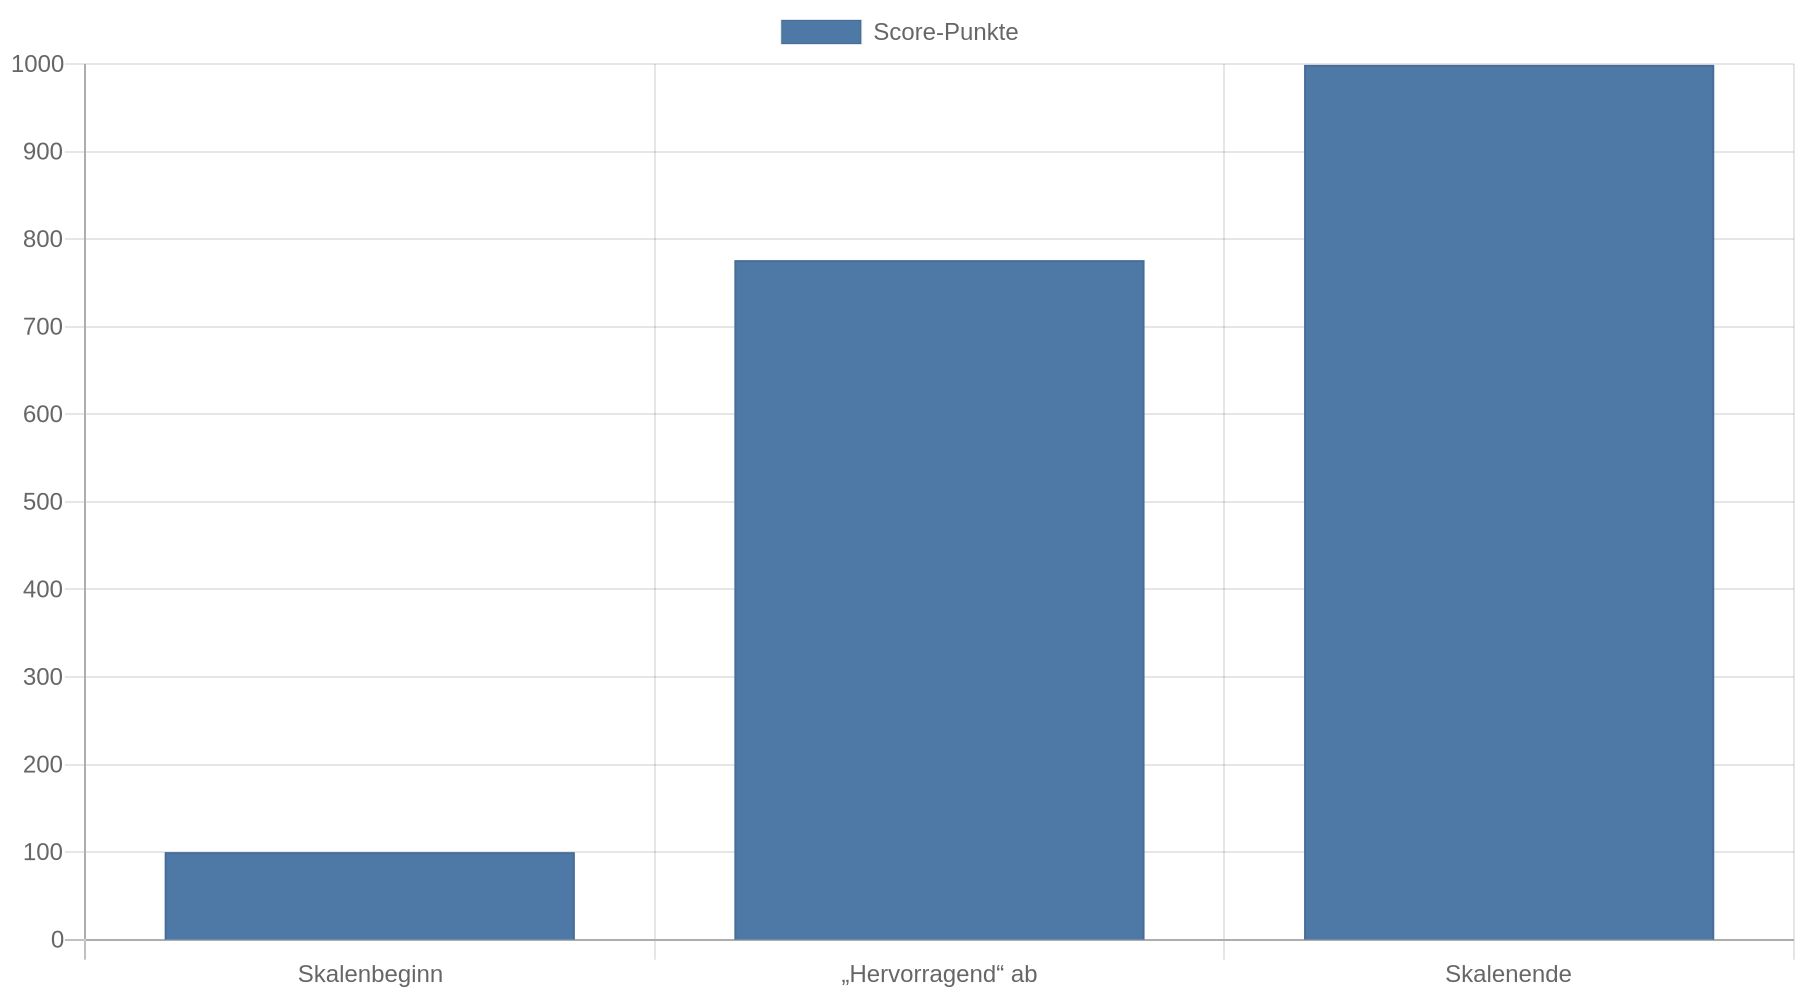 Deshalb kann bei einer Kreditentscheidung weiterhin ein anderer Score oder ein anderes Berechnungsverfahren verwendet worden sein. Außerdem haben andere Auskunfteien eigene Werte und Berechnungsansätze. Ein Score bei einer Auskunftei lässt sich daher nicht automatisch auf eine andere übertragen.
Was Sie aus der Selbstauskunft nicht ableiten sollten
Die Datenkopie zeigt, was die Schufa über Sie gespeichert hat. Daraus lässt sich die Kreditentscheidung einer bestimmten Bank nicht zuverlässig ablesen. Banken gewichten die Daten unterschiedlich. Für die Kreditentscheidung prüfen sie zusätzlich Ihre Einnahmen, Ausgaben, Beschäftigung und bestehenden Verpflichtungen.
Ein negativer Eintrag lässt sich außerdem nicht durch einen kostenpflichtigen Dienst beliebig entfernen. Nur falsche, unzulässige oder nach den geltenden Regeln zu löschende Daten können korrigiert oder gelöscht werden. Versprechen wie eine „garantierte Zusage“ oder eine „garantierte Auszahlung“ sind bei einem Kredit kein Ersatz für eine Bonitätsprüfung. Ein vollständig SCHUFA-freier Kredit ist in Deutschland wegen der vorgeschriebenen Prüfung der Kreditwürdigkeit kein realistisches Versprechen.
Melden Sie unbekannte Konten, Verträge oder Forderungen sofort als möglichen Identitätsdiebstahl. Warten Sie damit nicht bis zum Kreditantrag. Wenn Sie die Geschäftsbeziehung mit dem meldenden Unternehmen und der Schufa früh klären, können Sie schneller Nachweise sammeln und eine unberechtigte Meldung stoppen.
Kernaussagen
- Prüfen Sie die Datenkopie vor jedem größeren Kreditantrag: Falsche Adressen, unbekannte Verträge und veraltete Forderungen können Sie frühzeitig erkennen.
- Unterscheiden Sie die Anfragearten: Für einen unverbindlichen Vergleich sollte der Anbieter eine „Anfrage Kondition“ statt einer „Anfrage Kredit“ übermitteln.
- Belegen Sie jede Korrektur: Vertragsunterlagen, Zahlungsbelege und Erledigungsbestätigungen erhöhen die Chance auf eine nachvollziehbare Berichtigung.
- Rechnen Sie die Kreditrate selbst durch: Der Schufa-Score ersetzt weder Ihre Haushaltsrechnung noch die Prüfung von Einkommen und bestehenden Verpflichtungen.
- Schützen Sie die Datenkopie: Sie enthält persönliche Informationen und gehört nicht vollständig an Banken, Vermieter oder andere Dritte weitergegeben.
FAQ
Ist die Schufa-Selbstauskunft wirklich kostenlos?
Die Datenkopie nach Artikel 15 der Datenschutz-Grundverordnung ist kostenlos. Sie können sie grundsätzlich jederzeit beantragen. Achten Sie darauf, direkt die Schufa oder die von der Verbraucherzentrale beschriebene Auskunftsmöglichkeit zu nutzen, weil Drittanbieter kostenpflichtige Leistungen dazwischenschalten können.
Wie lange vor dem Kreditantrag sollte ich die Schufa prüfen?
Beantragen Sie die Datenkopie so früh, dass Sie die Einträge lesen und Fehler mit Nachweisen klären können. Einen festen zeitlichen Abstand gibt es nicht. Wenn Sie bereits einen Kreditvergleich starten, prüfen Sie vorher die Anfrageart und vermeiden Sie mehrere verbindliche Kreditanfragen in kurzer Zeit.
Senkt jede Kreditanfrage meinen Schufa-Score?
Nein. Eine „Anfrage Kredit“ kann bei mehreren Anfragen in kurzer Zeit den Score beeinflussen. Eine „Anfrage Kondition“ ist für andere Banken nicht sichtbar und wirkt sich nach den genannten Informationen nicht auf den Score aus. Fragen Sie den Anbieter deshalb vor der Anfrage nach der genauen Meldung.
Was mache ich, wenn eine bezahlte Forderung noch eingetragen ist?
Prüfen Sie zunächst, ob die Forderung tatsächlich vollständig bezahlt wurde und welche Speicherfrist für diesen Eintrag gilt. Bitten Sie das meldende Unternehmen um eine schriftliche Erledigungsbestätigung und reichen Sie diese mit einer konkreten Änderungsaufforderung bei der Schufa ein. Eine sofortige Löschung folgt aus der Zahlung allein nicht automatisch.
Was passiert, wenn ich einen Eintrag überhaupt nicht kenne?
Behandeln Sie den unbekannten Eintrag als möglichen Fehler oder Identitätsmissbrauch. Wenden Sie sich an das meldende Unternehmen und an die Schufa, verlangen Sie die Prüfung und fügen Sie Nachweise zu Ihrer Identität und der fehlenden Geschäftsbeziehung bei. Bis zur Klärung sollte der Eintrag nach den dargestellten Informationen gesperrt werden.
Darf ich die vollständige Datenkopie an die Bank schicken?
Sie sollten die vollständige Datenkopie nicht an Dritte weitergeben, weil sie sensible persönliche Angaben enthält. Fragen Sie die Bank, welchen Bonitätsnachweis sie benötigt. Für Dritte gibt es gesonderte Bonitätszertifikate.
Bekomme ich trotz eines negativen Schufa-Eintrags einen Kredit?
Das hängt von der Art des Eintrags, seiner Aktualität, Ihrer übrigen finanziellen Situation und der Kreditart ab. Ein negativer Eintrag führt nicht zwingend zu einer Ablehnung, verschlechtert aber die Ausgangslage. Prüfen Sie zuerst die Richtigkeit des Eintrags und lassen Sie sich die Entscheidung bei Bedarf erklären.
Was ist mein konkreter nächster Schritt?
Beantragen Sie jetzt die kostenlose Datenkopie über die offizielle Schufa-Auskunft. Markieren Sie jeden Eintrag, den Sie nicht zuordnen können oder der nicht mehr stimmt, und sammeln Sie die passenden Belege, bevor Sie einen verbindlichen Kreditantrag stellen.