
Wenn Sie einen Ratenkredit oder eine Immobilienfinanzierung online berechnen, brauchen Sie mehr als die Monatsrate. Wichtig sind der effektive Jahreszins, die gesamte Rückzahlung, die Laufzeit und eine Rate, die dauerhaft zu Ihrem Budget passt.
Ein Kreditrechner braucht dafür meist Kreditsumme, Laufzeit und Zinssatz. Bei einem Ratenkredit zeigt er die voraussichtliche Monatsrate und die Gesamtkosten. Ein Tilgungsrechner für eine Baufinanzierung zeigt zusätzlich die Restschuld, die Tilgung und mögliche Sonderzahlungen.
Für den Vergleich zählt vor allem der effektive Jahreszins. Er enthält neben dem reinen Kreditzins auch bestimmte Kosten und berücksichtigt die Zahlungsweise. Der Sollzins beschreibt dagegen nur den eigentlichen Zins auf den geliehenen Betrag. Bei üblichen Krediten liegt der effektive Jahreszins deshalb über dem Sollzins.
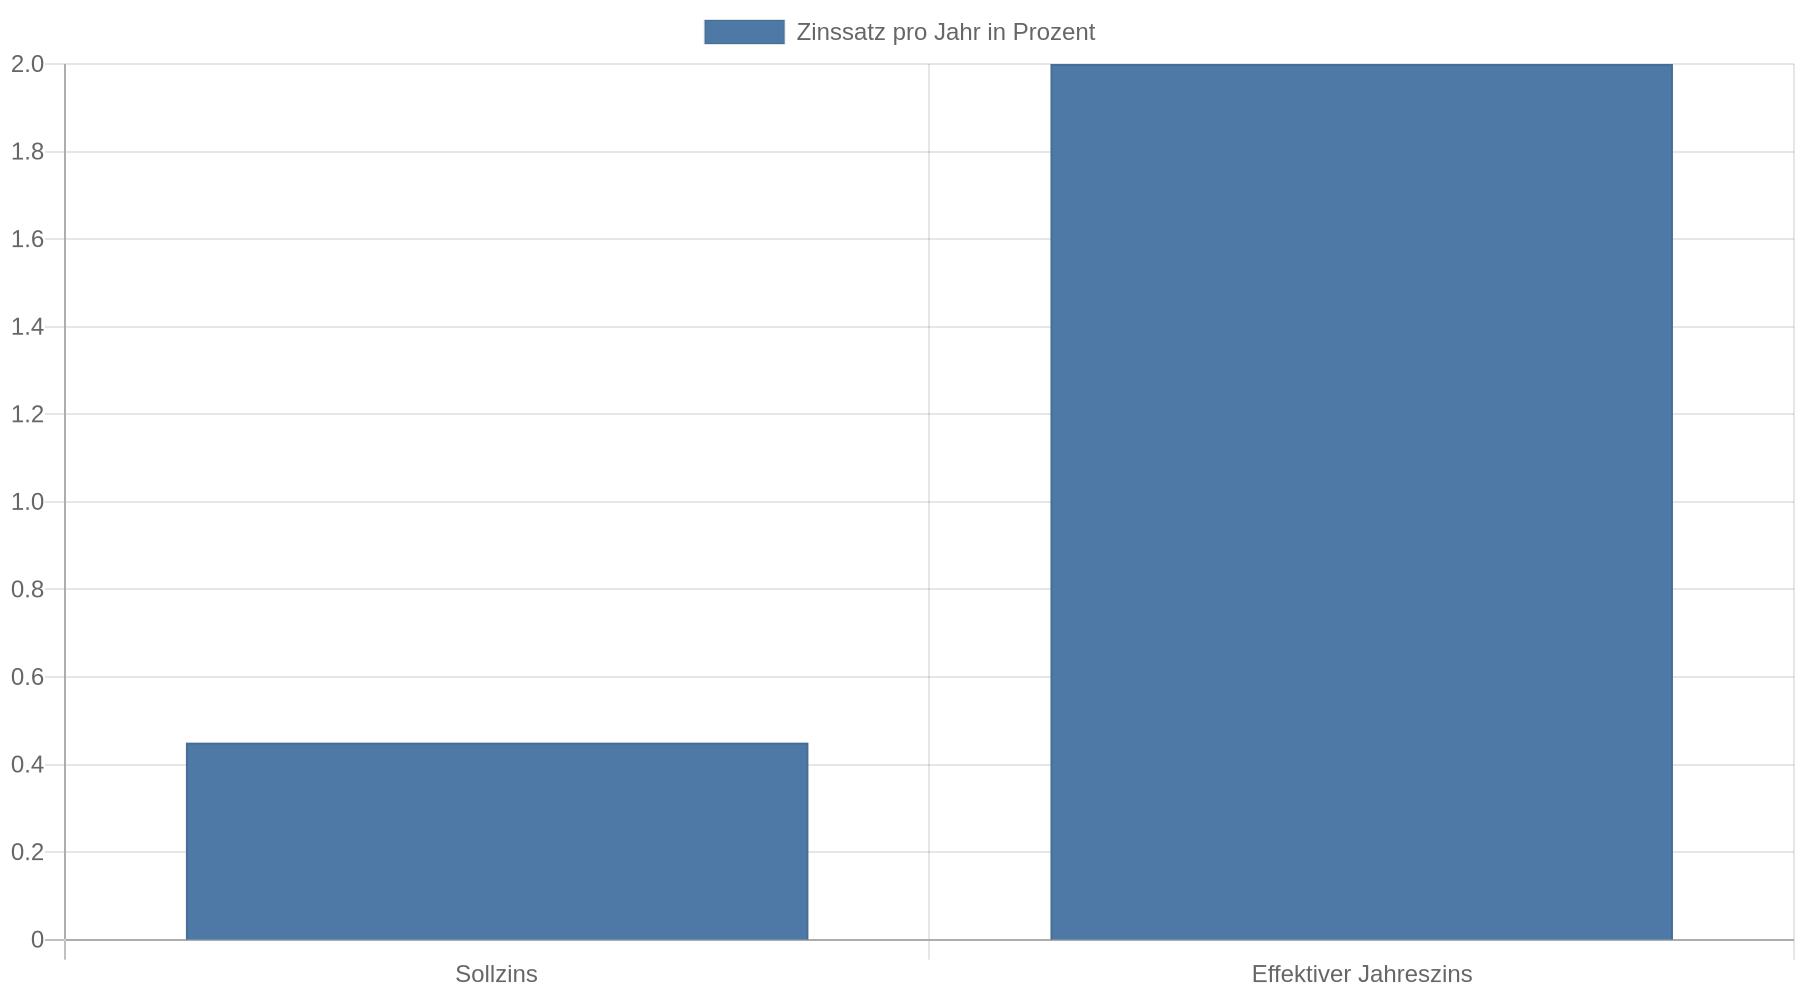 Bei Verbraucherdarlehen richtet sich die Berechnung nach der Preisangabenverordnung, kurz PAngV. Den Unterschied erklärt Finanztip beim effektiven Jahreszins.
Diese Angaben braucht ein Kreditrechner
Geben Sie zuerst die Kreditsumme ein, die Sie tatsächlich brauchen. Eine höhere Summe erhöht bei gleicher Laufzeit und gleichem Zinssatz die Monatsrate und die gesamten Zinskosten.
Danach wählen Sie die Laufzeit. Eine längere Laufzeit senkt die Monatsrate, Sie zahlen aber länger Zinsen. Eine kürzere Laufzeit führt zu höheren Monatsraten und senkt in der Regel die Gesamtkosten.
Auch der Zinssatz beeinflusst das Ergebnis. Viele Vergleichsrechner zeigen zunächst einen Beispielzins. Bei vielen Banken hängt der endgültige Zinssatz von Einkommen, Beschäftigung, bestehenden Verpflichtungen und der persönlichen Kreditwürdigkeit ab. Das Ergebnis im Rechner hilft bei der Planung, ist aber noch kein verbindliches Kreditangebot.
Bei Immobilienkrediten kommen weitere Angaben hinzu. Dazu gehören unter anderem:
- Kaufpreis oder benötigte Darlehenssumme
- Eigenkapital
- Kaufnebenkosten
- anfängliche Tilgung
- Dauer der Zinsbindung
- Möglichkeit von Sondertilgungen
- erwartete Anschlussfinanzierung
Berücksichtigen Sie auch die Kaufnebenkosten. Laut der Checkliste zur Immobilienfinanzierung von INFINA machen die Kaufnebenkosten bis zu 10 bis 12 Prozent des Kaufpreises aus. Dazu zählen je nach Kauf unter anderem Grunderwerbsteuer, Grundbuch- und Notarkosten sowie eine Maklerprovision.
Monatsrate und Gesamtkosten richtig lesen
Die Monatsrate zeigt, wie viel Geld Sie regelmäßig an die Bank zahlen. Für die Kreditentscheidung brauchen Sie außerdem die Gesamtrückzahlung.
Jede Rate eines Ratenkredits besteht aus einem Zins- und einem Tilgungsanteil. Zu Beginn ist der Zinsanteil höher, weil die Bank die Zinsen auf die noch offene Schuld berechnet. Mit jeder Tilgung sinkt die Restschuld und damit der Zinsanteil.
Ein Rechner sollte deshalb mindestens diese Werte anzeigen:
| Wert im Kreditrechner | Bedeutung für Ihre Entscheidung |
|---|---|
| Kreditsumme | Betrag, den Sie sich auszahlen lassen |
| Sollzins | Reiner Zinssatz ohne die vollständige Kostenbetrachtung |
| Effektiver Jahreszins | Vergleichswert für den Kredit einschließlich bestimmter Kosten |
| Monatsrate | Regelmäßige Belastung aus Zins und Tilgung |
| Gesamtrückzahlung | Summe aller Raten und ausgewiesenen Kosten |
| Laufzeit | Zeitraum bis zur vollständigen Rückzahlung |
| Restschuld | Bei Baufinanzierungen verbleibender Betrag nach einer bestimmten Zeit |
Vergleichen Sie Angebote nur bei gleicher Kreditsumme, Laufzeit, Zinsbindung und Tilgung. Ein Kredit mit niedrigerem Effektivzins ist nicht automatisch günstiger, wenn die Laufzeit länger ist oder die Rückzahlung anders aufgebaut ist. Schwäbisch Hall erklärt die Voraussetzungen für einen sinnvollen Zinsvergleich.
Ein einfaches Planungsbeispiel
Angenommen, Sie brauchen eine bestimmte Kreditsumme und wählen zwischen einer kurzen und einer langen Laufzeit. Bei der kurzen Laufzeit zeigt der Rechner eine höhere Monatsrate, aber eine geringere Gesamtrückzahlung. Bei der langen Laufzeit sinkt die Monatsrate, Sie zahlen aber über mehr Monate Zinsen.
Für die Entscheidung sind zwei Grenzen wichtig:
- Die Rate muss in Ihr monatliches Budget passen.
- Die Gesamtkosten müssen zum Nutzen und zur geplanten Nutzungsdauer der Anschaffung passen.
Für ein Auto, das Sie voraussichtlich nur wenige Jahre fahren, ist eine Laufzeit problematisch, die deutlich über die geplante Nutzung hinausgeht. Bei einer Immobilie gehört dagegen die Restschuld am Ende der Zinsbindung in die Rechnung.
So bestimmen Sie Ihre tragbare Kreditrate
Eine häufig verwendete grobe Orientierung lautet, dass die Kreditrate höchstens etwa 40 Prozent des Nettoeinkommens betragen sollte. Dieser Wert ersetzt keine Haushaltsrechnung. Eine Familie mit hohen Wohn- und Betreuungskosten hat trotz gleichen Einkommens weniger Spielraum als ein Haushalt mit niedrigen Fixkosten.
Berechnen Sie deshalb Ihr tatsächliches Monatsbudget:
Nettoeinkommen – feste Ausgaben – variable Lebenshaltungskosten – Rücklagen = freier Betrag
Berücksichtigen Sie auch Kosten, die jeden Monat unterschiedlich hoch sind. Dazu zählen Versicherungen, Reparaturen, Beiträge, Urlaub, Gesundheitskosten und Ausgaben für Kinder. Teilen Sie jährliche Beträge durch zwölf und rechnen Sie sie in Ihr Monatsbudget ein.
Die Verbraucherzentrale empfiehlt für die Finanzierungsplanung, die tatsächliche jährliche Sparleistung und bei einer Immobilienfinanzierung die bisherige Kaltmiete zu berücksichtigen. Zwischen dem freien Überschuss und der geplanten Kreditrate sollte außerdem ein Puffer bleiben. Die Verbraucherzentrale nennt dafür als pragmatische Orientierung etwa 10 Prozent.
Ratenkredit und Baufinanzierung getrennt berechnen
Ein Ratenkredit eignet sich zum Beispiel für Möbel, ein Fahrzeug oder eine größere Reparatur. Wichtig sind dabei vor allem Kreditsumme, effektiver Jahreszins, Monatsrate, Laufzeit und Gesamtrückzahlung.
Bei einer Baufinanzierung reicht die Monatsrate allein nicht. Typische Finanzierungen laufen über 25 bis 35 Jahre, während die erste Zinsbindung deutlich kürzer sein kann. Am Ende dieser Bindung bleibt häufig eine Restschuld. Für diese Restschuld brauchen Sie eine Anschlussfinanzierung, deren Zinssatz heute nicht sicher feststeht.
Ein Tilgungsrechner von Dr. Klein kann die Entwicklung von Rate, Restschuld und Laufzeit darstellen. Je nach Rechner lassen sich auch Sondertilgungen oder Änderungen der Tilgung eintragen. Nutzen Sie diese Funktion, wenn Sie beispielsweise mit jährlichen Bonuszahlungen oder einer späteren Gehaltserhöhung rechnen.
Bei Immobilienkrediten sollten Sie außerdem prüfen, ob der angezeigte effektive Jahreszins alle für Sie relevanten Kosten erfasst. Notarkosten, Vorfälligkeitsentschädigungen und Bereitstellungszinsen gehören laut Schwäbisch Hall nicht in jedem Fall zum Effektivzins. Fragen Sie die Bank deshalb nach einer vollständigen Kostenübersicht.
Zusatzkosten und Versicherungen prüfen
Der Effektivzins erleichtert den Vergleich, deckt aber nicht alle möglichen Ausgaben ab. Prüfen Sie vor dem Abschluss besonders:
- Bearbeitungs- oder Vermittlungskosten
- Kosten für ein optionales Girokonto
- Gebühren für eine vorzeitige Rückzahlung
- Bereitstellungszinsen bei einer Baufinanzierung
- Kosten für eine Restschuldversicherung
- Bedingungen für Sondertilgungen
- Kosten bei Zahlungsverzug
Eine Restschuldversicherung übernimmt je nach Vertrag bei Tod, Arbeitslosigkeit oder längerer Arbeitsunfähigkeit die Raten. Sie macht den Kredit teurer und enthält häufig Ausschlüsse oder Wartezeiten. Finanztip rät bei Ratenkrediten grundsätzlich zu einer kritischen Prüfung dieser Versicherung, weil die Kosten den Kredit erheblich verteuern können.
Setzen Sie die Versicherung im Kreditrechner nur ein, wenn Sie den Schutz tatsächlich benötigen und die Vertragsbedingungen verstanden haben. Vergleichen Sie die Kosten der Versicherung getrennt von den Kreditkosten.
Kreditangebote sicher vergleichen
Geben Sie bei mehreren Anbietern dieselben Eckdaten ein: Kreditsumme, Laufzeit und gewünschte Rate. Vergleichen Sie danach den effektiven Jahreszins und die Gesamtrückzahlung. Achten Sie außerdem auf kostenlose Sondertilgungen und die Möglichkeit, den Kredit vorzeitig abzulösen.
Mit einer Konditionsanfrage prüfen Sie mögliche Angebote. Sie unterscheidet sich von einem verbindlichen Kreditantrag. Einige Vergleichsportale weisen darauf hin, dass ihre Konditionsanfragen SCHUFA-neutral erfolgen. Bei Tarifcheck werden die Bedingungen für solche Anfragen erläutert. Lesen Sie trotzdem vor dem Absenden, welche Art von Anfrage tatsächlich ausgelöst wird.
Prüfen Sie den Anbieter selbst. Banken benötigen in Deutschland grundsätzlich eine Erlaubnis nach dem Kreditwesengesetz. Kreditvermittler sind keine Banken und benötigen eine gewerberechtliche Erlaubnis nach § 34c Gewerbeordnung. Hinweise zu seriösen Kreditanbietern und den Merkmalen regulierter Anbieter helfen bei der Einordnung.
Vorsicht ist angebracht, wenn ein Anbieter eine Auszahlung ohne Kreditprüfung verspricht oder vorab Geld verlangt. Ein seriöser Anbieter legt die Kosten offen, prüft die Kreditwürdigkeit und nennt die Vertragsbedingungen vor dem Abschluss. Bei Verbraucherdarlehen besteht grundsätzlich ein 14-tägiges Widerrufsrecht. Maßgeblich sind die konkreten Vertragsunterlagen.
Ein Kreditrechner ersetzt keine Haushaltsrechnung
Ein Rechner verwendet nur die eingegebenen Daten. Er berücksichtigt weder künftige Reparaturen noch eine mögliche Elternzeit, einen Arbeitsplatzwechsel oder steigende Wohnkosten. Berechnen Sie deshalb mindestens ein zweites Szenario:
- Wie verändert sich die Rate bei einem höheren Zinssatz?
- Wie viel Geld bleibt bei einer vorübergehenden Einkommensminderung?
- Welche Kosten entstehen, wenn die Anschaffung teurer wird?
- Wie hoch ist die Restschuld am Ende der Zinsbindung?
- Wie hoch bleibt die Rate nach einer Sondertilgung?
Bei variablen Einkommen sollten Sie mit einem vorsichtigen Durchschnitt rechnen und nicht mit dem besten Monat. Bei einer Immobilienfinanzierung gehört außerdem eine Rücklage für Instandhaltung in das Budget. Eine Finanzierung, die nur bei vollständiger Ausschöpfung des monatlichen Überschusses funktioniert, lässt wenig Raum für unvorhergesehene Ausgaben.
Kernaussagen
- Vergleichen Sie den Effektivzins: Er bildet die Kreditkosten besser ab als der reine Sollzins. Bei Immobilienfinanzierungen erfasst er jedoch nicht alle möglichen Zusatzkosten.
- Berechnen Sie zuerst Ihr Budget: Die tragbare Rate ergibt sich aus Einkommen, realistischen Ausgaben, Rücklagen und einem finanziellen Puffer.
- Halten Sie die Vergleichsdaten gleich: Ein aussagekräftiger Vergleich setzt eine identische Kreditsumme, Laufzeit, Zinsbindung und Tilgung voraus.
- Prüfen Sie die Restschuld: Bei langen Finanzierungen entscheidet nicht nur die heutige Rate, sondern auch der offene Betrag am Ende der Zinsbindung.
- Vermeiden Sie Vorabkosten und unklare Zusatzprodukte: Prüfen Sie Anbieter, Vermittlungsgebühren und eine mögliche Restschuldversicherung getrennt vom eigentlichen Kredit.
FAQ
Was ist der Unterschied zwischen Sollzins und effektivem Jahreszins?
Der Sollzins beschreibt den reinen Zins für das geliehene Geld. Der effektive Jahreszins berücksichtigt zusätzlich bestimmte Kosten und die Zahlungsweise und eignet sich deshalb besser zum Vergleich von Kreditangeboten.
Wie hoch darf meine Kreditrate sein?
Eine häufig genannte Orientierung liegt bei höchstens etwa 40 Prozent des Nettoeinkommens. Entscheidend ist aber Ihr tatsächlicher Überschuss nach allen festen und unregelmäßigen Ausgaben. Lassen Sie einen Puffer zwischen diesem Überschuss und der Kreditrate.
Wie berechne ich die Gesamtkosten eines Kredits?
Nehmen Sie die im Kreditrechner ausgewiesene Gesamtrückzahlung und prüfen Sie, ob zusätzliche Kosten außerhalb des Effektivzinses entstehen. Bei Immobilienkrediten müssen Sie unter anderem mögliche Bereitstellungszinsen, Notarkosten und spätere Kosten der Anschlussfinanzierung berücksichtigen.
Ist eine längere Laufzeit günstiger?
Eine längere Laufzeit senkt die Monatsrate, erhöht aber in der Regel die Summe der gezahlten Zinsen. Vergleichen Sie deshalb immer Monatsrate und Gesamtrückzahlung gemeinsam.
Wie rechne ich eine Baufinanzierung online?
Geben Sie Kaufpreis, Eigenkapital, Nebenkosten, Darlehenssumme, Sollzins, Tilgung und Zinsbindung ein. Prüfen Sie anschließend die Restschuld am Ende der Zinsbindung und rechnen Sie mit mehreren Zinsszenarien für die Anschlussfinanzierung.
Wirkt sich ein Kreditvergleich auf meine SCHUFA aus?
Eine Konditionsanfrage kann SCHUFA-neutral erfolgen. Das hängt vom Anbieter und der Art der Anfrage ab. Prüfen Sie vor dem Absenden, ob ausdrücklich eine Konditionsanfrage und keine Kreditanfrage ausgelöst wird.
Brauche ich eine Restschuldversicherung?
Das hängt von Ihrer persönlichen Absicherung und dem konkreten Vertrag ab. Die Versicherung verursacht zusätzliche Kosten und kann Ausschlüsse enthalten. Prüfen Sie zuerst, welche Risiken bereits durch Lebensversicherung, Berufsunfähigkeitsversicherung oder vorhandene Rücklagen abgedeckt sind.
Was passiert, wenn die berechnete Rate später zu hoch ist?
Kontaktieren Sie die Bank frühzeitig, bevor eine Rate ausfällt. Je nach Vertrag kommen Stundung, Laufzeitänderung oder eine andere Rückzahlungsvereinbarung infrage. Warten Sie nicht bis zum Zahlungsverzug, weil dann zusätzliche Kosten und weitere Folgen entstehen können.