
Wer in Deutschland einen Ratenkredit, Dispokredit oder eine „Buy now, pay later“-Zahlung nutzt, soll künftig besser vor Überschuldung geschützt werden. Bei „Buy now, pay later“ erfolgt der Kauf sofort, die Zahlung aber später oder in mehreren Teilbeträgen. Dass dabei ein Kredit entsteht, ist nicht immer sofort erkennbar.
Der Verbraucherzentrale Bundesverband, kurz vzbv, begrüßt Teile der Reform, hält aber mehrere Regeln für zu unklar. Er fordert vor allem eine gründliche Prüfung, ob Verbraucherinnen und Verbraucher den Kredit zurückzahlen können. Außerdem verlangt er einen nachvollziehbaren Grund für eine Kreditablehnung und eine verbindliche Unterschrift beim Vertragsschluss.
Die Reform setzt eine EU-Richtlinie zu Verbraucherkrediten in deutsches Recht um. Der Bundestag hat die neuen Regeln beschlossen. Die Vorschriften für Verbraucherkreditverträge sollen ab November 2026 gelten. Bis dahin bleiben die bisherigen Regeln maßgeblich.
Warum der vzbv die Kreditprüfung verschärfen will
Der vzbv fordert vor allem eine realistische Prüfung der Rückzahlungsfähigkeit. Vor der Kreditvergabe soll der Kreditgeber genauer prüfen, ob Einkommen, regelmäßige Ausgaben und bestehende Verpflichtungen die Rückzahlung erlauben.
Besonders kritisch sieht der vzbv Kleinkredite beim Onlinekauf und Dispokredite. Einzelne Beträge wirken zunächst überschaubar. Mehrere offene Zahlungen summieren sich jedoch schnell, wenn gleichzeitig Miete, Strom, Versicherungen und andere Kredite bezahlt werden müssen.
Ein Fall aus der Schuldnerberatung verdeutlicht das Risiko: Ein 18-Jähriger ohne eigenes Einkommen erhielt monatlich 150 Euro Taschengeld von der Jugendhilfe. Innerhalb von drei Monaten zahlte er mehr als 39 Mal über „Buy now, pay later“. Aus ursprünglich 2.003,42 Euro Schulden wurden durch Gebühren und Verzugskosten 3.107,74 Euro.
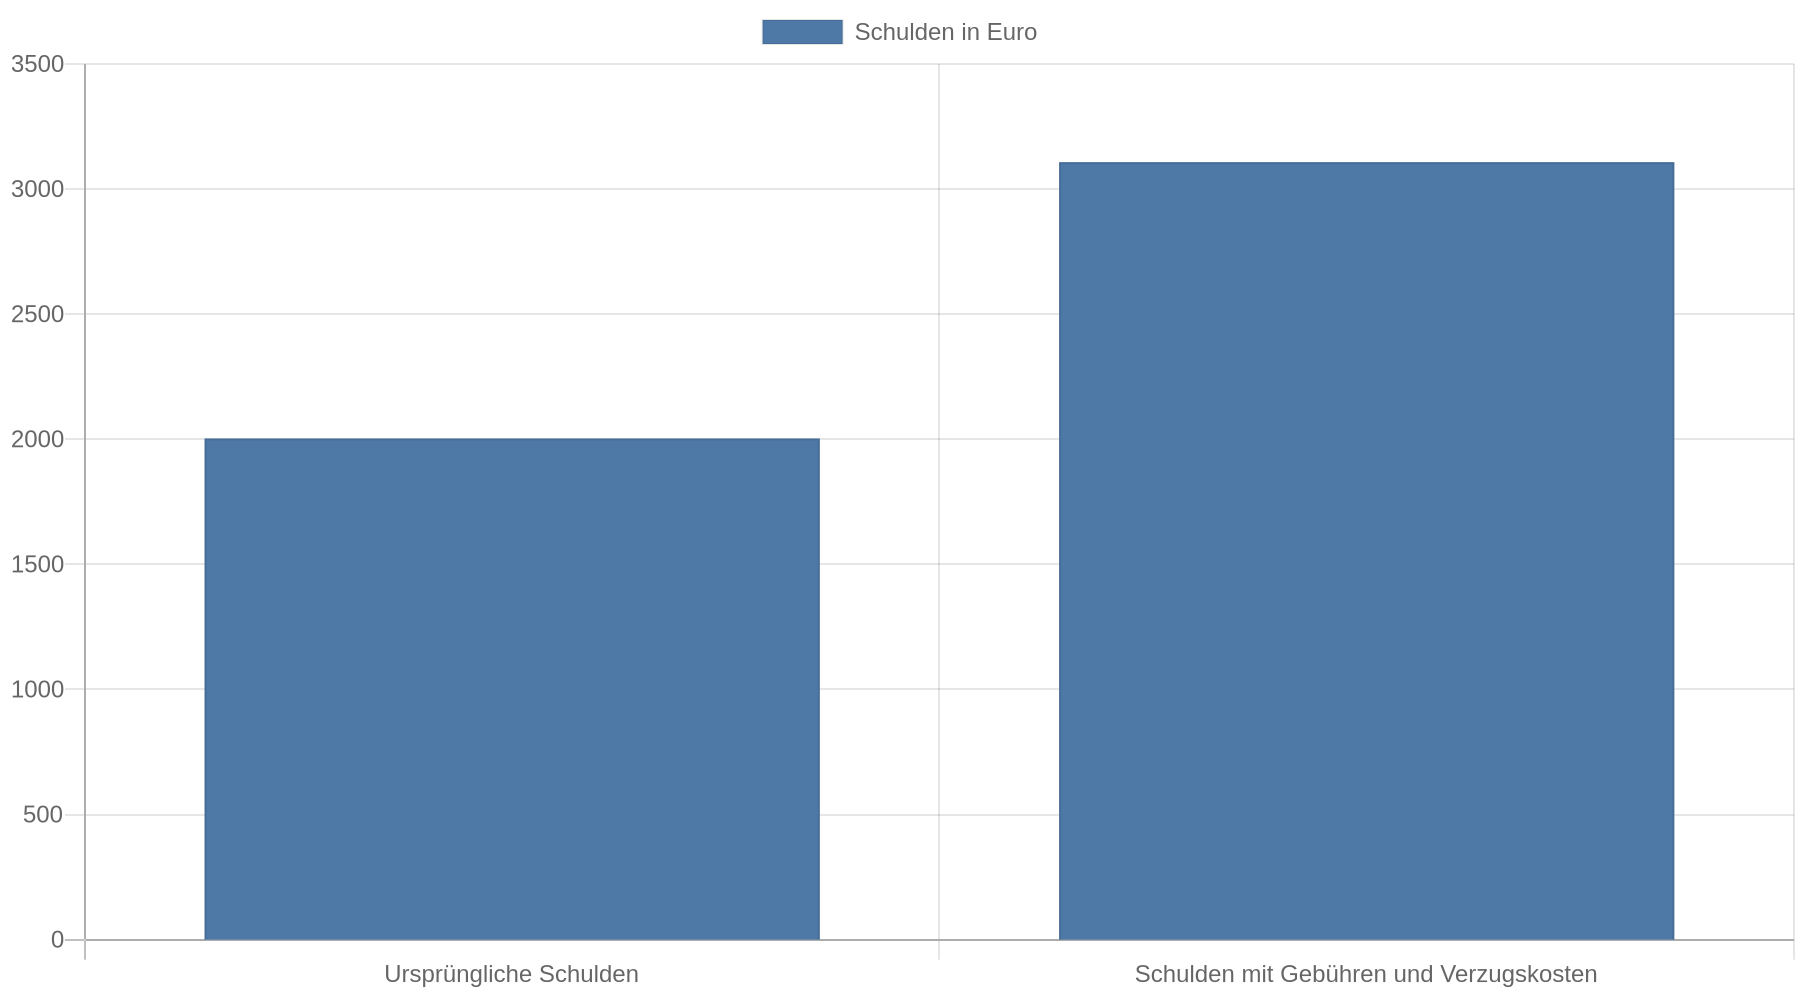 Der Fall stammt aus einer konkreten Beratung und zeigt nicht, dass alle Nutzerinnen und Nutzer solcher Angebote gleichermaßen betroffen sind. Er zeigt aber, warum der vzbv eine Prüfung auch bei kleinen und aufgeteilten Zahlungen verlangt. Die Verbraucherzentrale nennt den Fall ausführlich.
Vor einer weiteren Teilzahlung sollten Verbraucher alle offenen Beträge addieren. Entscheidend ist die Summe aller Raten und Fälligkeiten im jeweiligen Monat, nicht die einzelne Monatsrate.
Was sich bei „Buy now, pay later“ ändern soll
Die Reform bezieht bestimmte „Buy now, pay later“-Modelle und bisher teilweise weniger streng behandelte unentgeltliche Kredite in die Verbraucherkreditregeln ein. Die Bundesregierung verbindet damit eine umfassendere Kreditwürdigkeitsprüfung und zusätzliche Informationspflichten. Grundlage ist der Gesetzentwurf zur Umsetzung der EU-Verbraucherkreditrichtlinie.
Der vzbv hält die Richtung für richtig, warnt aber vor Lücken und unklaren Formulierungen. Betrachtet ein Zahlungsdienst mehrere Käufe getrennt, zeigt die Prüfung nicht die gesamte finanzielle Belastung. Sie muss deshalb die konkrete Finanzierung und bereits erkennbare Verpflichtungen berücksichtigen.
Für die eigene Entscheidung gilt: Eine spätere Zahlung belastet die finanzielle Reserve und ist deshalb wirtschaftlich wie ein Kredit zu behandeln. Wer eine Rechnung nur durch eine weitere Verschiebung oder den Dispokredit begleichen kann, sollte keinen weiteren Kauf aufschieben.
Warum eine Unterschrift beim Kreditvertrag umstritten ist
Der Gesetzentwurf sieht für Allgemein-Verbraucherdarlehen grundsätzlich die Textform vor. Eine Erklärung in Textform kann etwa per E-Mail oder in einem dauerhaft speicherbaren Dokument erfolgen. Eine eigenhändige oder digitale Unterschrift wäre danach nicht in jedem Fall erforderlich. Ein angeklicktes Kästchen könnte unter den vorgesehenen Bedingungen für den Vertragsschluss genügen.
Der vzbv fordert dagegen eine ausdrückliche Unterschrift, zumindest in digitaler Form. Sie soll zeigen, dass eine rechtlich verbindliche Zahlungsverpflichtung entsteht. Außerdem dokumentiert sie klarer, welchem Vertrag die Kundin oder der Kunde zugestimmt hat. Die Kritik an der geplanten Textform statt Unterschrift gehört zu den zentralen Punkten der Stellungnahme.
Für Verbraucher bleibt die praktische Konsequenz unabhängig vom endgültigen Gesetzestext gleich: Vor dem Bestätigen sollten sie den effektiven Jahreszins, die Gesamtkosten, die Laufzeit, die Rate und mögliche Gebühren für Zahlungsverzug speichern. Ein Häkchen im Bestellvorgang ersetzt keine Prüfung dieser Angaben.
Ablehnungen sollen verständlicher werden
Der vzbv verlangt, dass Kreditentscheidungen nachvollziehbar dargestellt werden. Wer einen Kredit nicht erhält, soll grundsätzlich verstehen können, welche wesentlichen Gründe zur Ablehnung geführt haben.
Ein Hinweis wie „interne Kriterien“ hilft Betroffenen kaum weiter. Eine verständliche Erklärung sollte zeigen, ob ein zu niedriges Einkommen, bestehende Verpflichtungen oder fehlerhafte Daten zur Ablehnung geführt haben. Verbraucher können dann falsche oder veraltete Angaben prüfen.
Kreditgeber müssen dabei nicht jede interne Berechnungsformel offenlegen. Sie sollen aber einen verständlichen Grund nennen, anhand dessen sich Fehler erkennen und korrigieren lassen. Die Reform soll zudem verhindern, dass besonders sensible Daten wie Gesundheitsdaten oder Informationen aus sozialen Netzwerken für die Kreditwürdigkeitsprüfung verwendet werden. Die endgültigen gesetzlichen Vorgaben legen fest, wie die Prüfung genau abläuft.
Wer eine Ablehnung erhält, sollte deshalb den Kreditgeber nach dem konkreten Grund fragen und die eigenen Angaben kontrollieren. Eine Kreditablehnung lässt sich nicht durch eine vermeintlich sichere Zusage eines anderen Anbieters sinnvoll lösen, wenn die Rückzahlung bereits nicht tragfähig ist.
Hilfe bei finanziellen Schwierigkeiten statt sofortiger Eskalation
Der vzbv unterstützt Regeln, die Verbraucher in finanziellen Notlagen stärker berücksichtigen. Dazu gehören eine Vertragsanpassung, eine Stundung oder eine längere Laufzeit, um eine Lösung vor der Zwangsvollstreckung zu ermöglichen. Die Bundesregierung beschreibt für die neuen Regeln ebenfalls Pflichten des Kreditgebers, bei Zahlungsschwierigkeiten angemessen zu reagieren. Einzelheiten hängen vom endgültigen Gesetz und vom konkreten Vertrag ab.
Der vzv fordert außerdem, dass Verbraucher in finanziellen Notlagen an Schuldnerberatungsstellen verwiesen werden. Eine Schuldnerberatung prüft nicht nur eine einzelne Rate, sondern die gesamte finanzielle Lage und die Reihenfolge der notwendigen Schritte.
Wer eine Rate nicht zahlen kann, sollte den Kreditgeber frühzeitig schriftlich informieren und nicht mehrere Mahnungen abwarten. Betroffene sollten auch keinen neuen Kredit aufnehmen, um alte Raten zu bezahlen. Eine anerkannte Schuldnerberatungsstelle kann die Forderungen ordnen und die nächsten Schritte erklären.
Zeitplan und aktueller Stand
Die EU-Verbraucherkreditrichtlinie trat am 30. Oktober 2023 in Kraft. Die Frist für die Umsetzung in nationales Recht endete am 20. November 2025. Die neuen Verbraucherkreditregeln sollen ab dem 20. November 2026 angewendet werden. Diese Daten bezeichnen unterschiedliche Zeitpunkte: Die Umsetzung in deutsches Recht und der Beginn der praktischen Anwendung liegen auseinander.
| Bereich | Vorgesehene Richtung der Reform | Forderung des vzvb | Bedeutung für Verbraucher |
|---|---|---|---|
| „Buy now, pay later“ | Einbeziehung in die Verbraucherkreditregeln | Genauere Prüfung der Rückzahlung | Mehrere aufgeschobene Zahlungen zusammen betrachten |
| Dispokredit | Strengere Prüfung der Rückzahlungsfähigkeit | Klare Grenzen gegen dauerhafte Überziehung | Dispo nicht als dauerhafte Finanzierung einplanen |
| Vertragsschluss | Textform soll grundsätzlich genügen | Unterschrift, zumindest digital | Vertragskosten und Bedingungen vor dem Bestätigen sichern |
| Kreditablehnung | Entscheidung soll nachvollziehbarer werden | Verständliche Begründung | Angaben prüfen und Fehler korrigieren lassen |
| Zahlungsschwierigkeiten | Unterstützung und Vertragsanpassungen vorgesehen | Verweis an Schuldnerberatung | Frühzeitig Kontakt aufnehmen, statt neue Schulden aufzunehmen |
| Überhöhte Zinsen | Schutz vor Wucherzinsen vorgesehen | Klare, wirksame Grenzen | Effektiven Jahreszins und Gesamtkosten vergleichen |
Die Bundesregierung informiert über den beschlossenen Rechtsrahmen. Der vzbv hat seine Forderungen ursprünglich zum Gesetzentwurf formuliert. Deshalb lässt sich aus der Stellungnahme allein nicht ableiten, dass jede Forderung in das endgültige Gesetz übernommen wurde. Das gilt besonders für die Unterschriftspflicht und die genaue Ausgestaltung der Kreditprüfung.
Was Verbraucher schon jetzt prüfen sollten
Bei jedem Kreditangebot sollten Verbraucher zuerst die Gesamtrückzahlung betrachten. Eine niedrige Rate verlängert die Laufzeit und kann die Gesamtkosten erhöhen. Bei „Buy now, pay later“ sollten sie zusätzlich alle offenen Rechnungen des Zahlungsdienstes und anderer Anbieter in einer Liste erfassen.
Vor dem Vertragsschluss helfen diese Fragen:
- Wie hoch ist der Gesamtbetrag, den ich zurückzahlen muss?
- Welche monatliche Rate fällt an?
- Welche weiteren Raten, Mieten und festen Kosten stehen bereits fest?
- Was passiert bei einer verspäteten Zahlung?
- Handelt es sich um einen echten Kredit oder nur um eine verschobene Rechnung?
- Kann ich die Rate auch bei einer unerwarteten Ausgabe bezahlen?
Niemand sollte eine Kreditablehnung durch zahlreiche neue Anfragen oder immer kleinere Teilzahlungen umgehen. Deckt das verfügbare Einkommen die laufenden Verpflichtungen nicht, braucht es zuerst eine Haushaltsübersicht und gegebenenfalls Schuldnerberatung.
Kernaussagen
- Prüfe die Gesamtschuld: Mehrere kleine „Buy now, pay later“-Zahlungen können zusammen eine hohe monatliche Belastung ergeben.
- Fordere nachvollziehbare Gründe: Bei einer Kreditablehnung sollten Verbraucher erfahren, welche wesentlichen Angaben oder Belastungen entscheidend waren.
- Lies den Vertrag vor dem Klick: Achte auf Gesamtkosten, effektiven Jahreszins, Laufzeit, Gebühren und Folgen verspäteter Zahlungen.
- Reagiere frühzeitig: Wer eine Rate nicht zahlen kann, sollte den Kreditgeber und eine Schuldnerberatung kontaktieren, bevor weitere Kosten entstehen.
- Behalte den Zeitplan im Blick: Die neuen Verbraucherkreditregeln sollen ab November 2026 gelten; bis dahin gelten die bisherigen Vorgaben.
FAQ
Was genau fordert der vzv bei Verbraucherkrediten?
Der vzv fordert eine genauere Prüfung der Rückzahlungsfähigkeit, besonders bei „Buy now, pay later“-Angeboten und Dispokrediten. Außerdem verlangt er verständliche Gründe für Kreditablehnungen, eine Unterschrift beim Vertragsschluss und eine Weiterleitung an Schuldnerberatungsstellen in finanziellen Notlagen.
Sind „Buy now, pay later“-Zahlungen immer ein Kredit?
Das hängt vom konkreten Modell ab. Eine spätere Zahlung oder Ratenzahlung kann rechtlich als Verbraucherkredit einzuordnen sein, wenn der Zahlungsdienst die Zahlung finanziert. Die Reform soll bestimmte bisher weniger umfassend regulierte Modelle in die Verbraucherkreditregeln einbeziehen.
Ist die Reform schon vollständig in Kraft?
Die neuen Regeln wurden beschlossen, die Vorschriften für Verbraucherkreditverträge sollen aber erst ab dem 20. November 2026 gelten. Bis dahin gelten die bisherigen Regelungen. Einzelne Bestandteile des Gesetzes können einen anderen Anwendungsbeginn haben.
Muss ich künftig jeden Kredit unterschreiben?
Der vzbv fordert eine Unterschrift, zumindest in digitaler Form. Der Gesetzentwurf sah dagegen grundsätzlich die Textform vor. Ob die Unterschriftspflicht für alle betroffenen Kreditverträge endgültig übernommen wurde, lässt sich aus den vorliegenden Angaben nicht eindeutig ableiten.
Was mache ich, wenn ich eine Kreditrate nicht zahlen kann?
Informiere den Kreditgeber frühzeitig und bitte um eine schriftliche Lösung, etwa eine Stundung oder eine Anpassung der Raten. Nimm keinen neuen Kredit auf, um die alte Rate zu begleichen. Eine Schuldnerberatungsstelle kann die gesamte finanzielle Situation prüfen und weitere Schritte festlegen.
Erklärt ein Kreditgeber künftig jede Ablehnung vollständig?
Die Reform zielt auf nachvollziehbarere Entscheidungen. Daraus folgt nicht, dass Kreditgeber jede interne Berechnung offenlegen müssen. Verbraucher sollen aber verständliche Informationen zu den wesentlichen Gründen erhalten und fehlerhafte Daten prüfen lassen können.