
Wenn Sie selbstständig sind und einen negativen Schufa-Eintrag haben, prüfen Banken zwei Fragen zugleich: Reicht Ihr Einkommen dauerhaft für die Rate, und wie schwer wiegt der Eintrag? Zwei Steuerbescheide helfen, weil sie Gewinne aus zwei abgeschlossenen Jahren belegen. Sie garantieren aber weder eine Zusage noch eine bestimmte Kreditsumme.
Mit „Kredit trotz Schufa“ ist hier ein Darlehen gemeint, bei dem ein Schufa-Eintrag vorliegt, der Kreditgeber ihn aber zusammen mit Einkommen, laufenden Verpflichtungen und dem Einzelfall bewertet. Die Bank entscheidet selbst, ob sie das Risiko trägt. Eine feste Einkommensgrenze oder eine allgemein verbindliche Mindestdauer der Selbstständigkeit gibt es laut dem Ratgeber für Selbstständige mit schwankendem Einkommen nicht.
Was zwei Steuerbescheide der Bank zeigen
Zwei Steuerbescheide zeigen, welche Einkünfte das Finanzamt für zwei abgeschlossene Jahre angesetzt hat. Die Bank achtet vor allem darauf, wie hoch die Gewinne waren und wie sie sich entwickelt haben. Der Umsatz allein reicht nicht: Er sagt wenig darüber aus, welcher Betrag nach Betriebsausgaben, Steuern und privaten Kosten für eine Kreditrate bleibt.
Zwei Jahre können eine Entwicklung sichtbar machen, bilden Schwankungen aber nur begrenzt ab. Steigt der Gewinn, wird die Bank prüfen, ob der Zuwachs aus dem laufenden Geschäft stammt und sich fortsetzt. Fällt er, kann sie vorsichtiger kalkulieren oder zusätzliche Nachweise zum aktuellen Geschäft verlangen. Eine aktuelle betriebswirtschaftliche Auswertung (BWA), also eine laufende Übersicht über Erträge und Kosten, hilft dabei, die Zeit seit dem letzten Steuerbescheid einzuordnen.
Hier geht es zum passenden Kredit für Selbstständige
Es gibt keine allgemeine Regel, nach der zwei Steuerbescheide für jeden Kredit ausreichen. Ein Vermittlerratgeber zur Immobilienfinanzierung berichtet, dass viele Häuser dort drei abgeschlossene Geschäftsjahre erwarten und manche zwei Jahre akzeptieren. Das lässt sich nicht pauschal auf einen privaten Ratenkredit übertragen. Welche Nachweise ein Kreditgeber verlangt, hängt unter anderem vom Kreditprodukt und der persönlichen Lage ab. Weitere Hintergründe finden Sie zu Krediten in den ersten zwei Jahren der Selbstständigkeit.
Wie die Bank Einkommen und Schufa gemeinsam bewertet
Die Bank berechnet, welcher Betrag regelmäßig für die Rate übrig bleibt. Dafür berücksichtigt sie die Einkünfte, die sie für die Kreditprüfung anerkennt, und zieht laufende Verpflichtungen sowie notwendige Lebenshaltungskosten ab. Bei Selbstständigen prüft sie außerdem, ob der Gewinn stabil genug ist und ob die aktuelle Geschäftslage zu den Steuerbescheiden passt. Die tragbare Rate sollte auch dann noch passen, wenn Aufträge ausbleiben oder eine Steuernachzahlung fällig wird.
Daneben bewertet der Kreditgeber den Schufa-Eintrag. Entscheidend sind unter anderem Art und Aktualität des Eintrags sowie die übrige finanzielle Lage. Ein einzelner erledigter Vorgang wird anders beurteilt als ein aktueller, schwerwiegender Zahlungsausfall. Einen allgemein gültigen Schufa-Grenzwert, ab dem jede Bank ablehnt, gibt es nach den verfügbaren Verbraucherinformationen nicht.
Die Bank kann einen starken Eintrag trotz guter Einkünfte kritisch bewerten. Umgekehrt reicht eine unauffällige Schufa nicht aus, wenn die Rate nach Abzug der Ausgaben nicht tragbar ist. Für die Einschätzung zählt daher die gesamte finanzielle Lage: wie viel Geld verfügbar ist, welche Kredite und Kontobelastungen bestehen und wie verlässlich die Gewinne sind.
Zinsen vieler Banken vergleichen und günstigen Kredit für Selbstständige finden
| Finanzielle Lage | Was sie für die Kreditanfrage bedeutet |
|---|---|
| Gewinne stabil, laufende Kosten überschaubar, Eintrag erledigt oder weniger schwerwiegend | Eine kleinere oder mittlere Rate lässt sich eher nachvollziehbar begründen. Die Bank prüft weiterhin den Eintrag und die übrigen Verpflichtungen. |
| Gewinne schwanken, aktuelle BWA weicht deutlich von den Steuerbescheiden ab | Die Bank kann vorsichtiger rechnen, weitere Erläuterungen verlangen oder eine niedrigere Kreditsumme prüfen. |
| Laufende Rückstände, hohe Kreditraten oder dauerhaft ausgeschöpfter Kontokorrentkredit | Die freie Liquidität sinkt. Das erschwert die Kreditvergabe auch bei zwei vorliegenden Steuerbescheiden. |
Die Tabelle beschreibt Bewertungstendenzen, keine verbindlichen Zusagebedingungen. Sie lässt sich auch nicht in feste Eurobeträge übersetzen: Dafür fehlen einheitliche Bankregeln und eine allgemeingültige Kreditsumme für Selbstständige mit Schufa-Eintrag.
Welche Kreditsumme realistischer ist
Eine konkrete Summe lässt sich aus zwei Steuerbescheiden und einem Schufa-Eintrag allein nicht seriös ableiten. Realistischer wird ein Antrag, wenn die gewünschte Rate klar aus dem regelmäßig verfügbaren Einkommen bezahlt werden kann. Je geringer der frei verfügbare Betrag und je stärker der Schufa-Eintrag wiegt, desto schwieriger lässt sich eine hohe Kreditsumme begründen.
Setzen Sie deshalb zuerst eine Rate fest, die auch in schwächeren Monaten tragbar bleibt. Berücksichtigen Sie dabei private Fixkosten, bestehende Kreditraten, Steuerzahlungen und mögliche Schwankungen bei den Aufträgen. Aus der leistbaren Rate und der geplanten Laufzeit ergibt sich der mögliche Kreditbetrag; der Zinssatz beeinflusst ihn ebenfalls. Eine längere Laufzeit senkt zwar die Monatsrate, erhöht aber die Gesamtkosten.
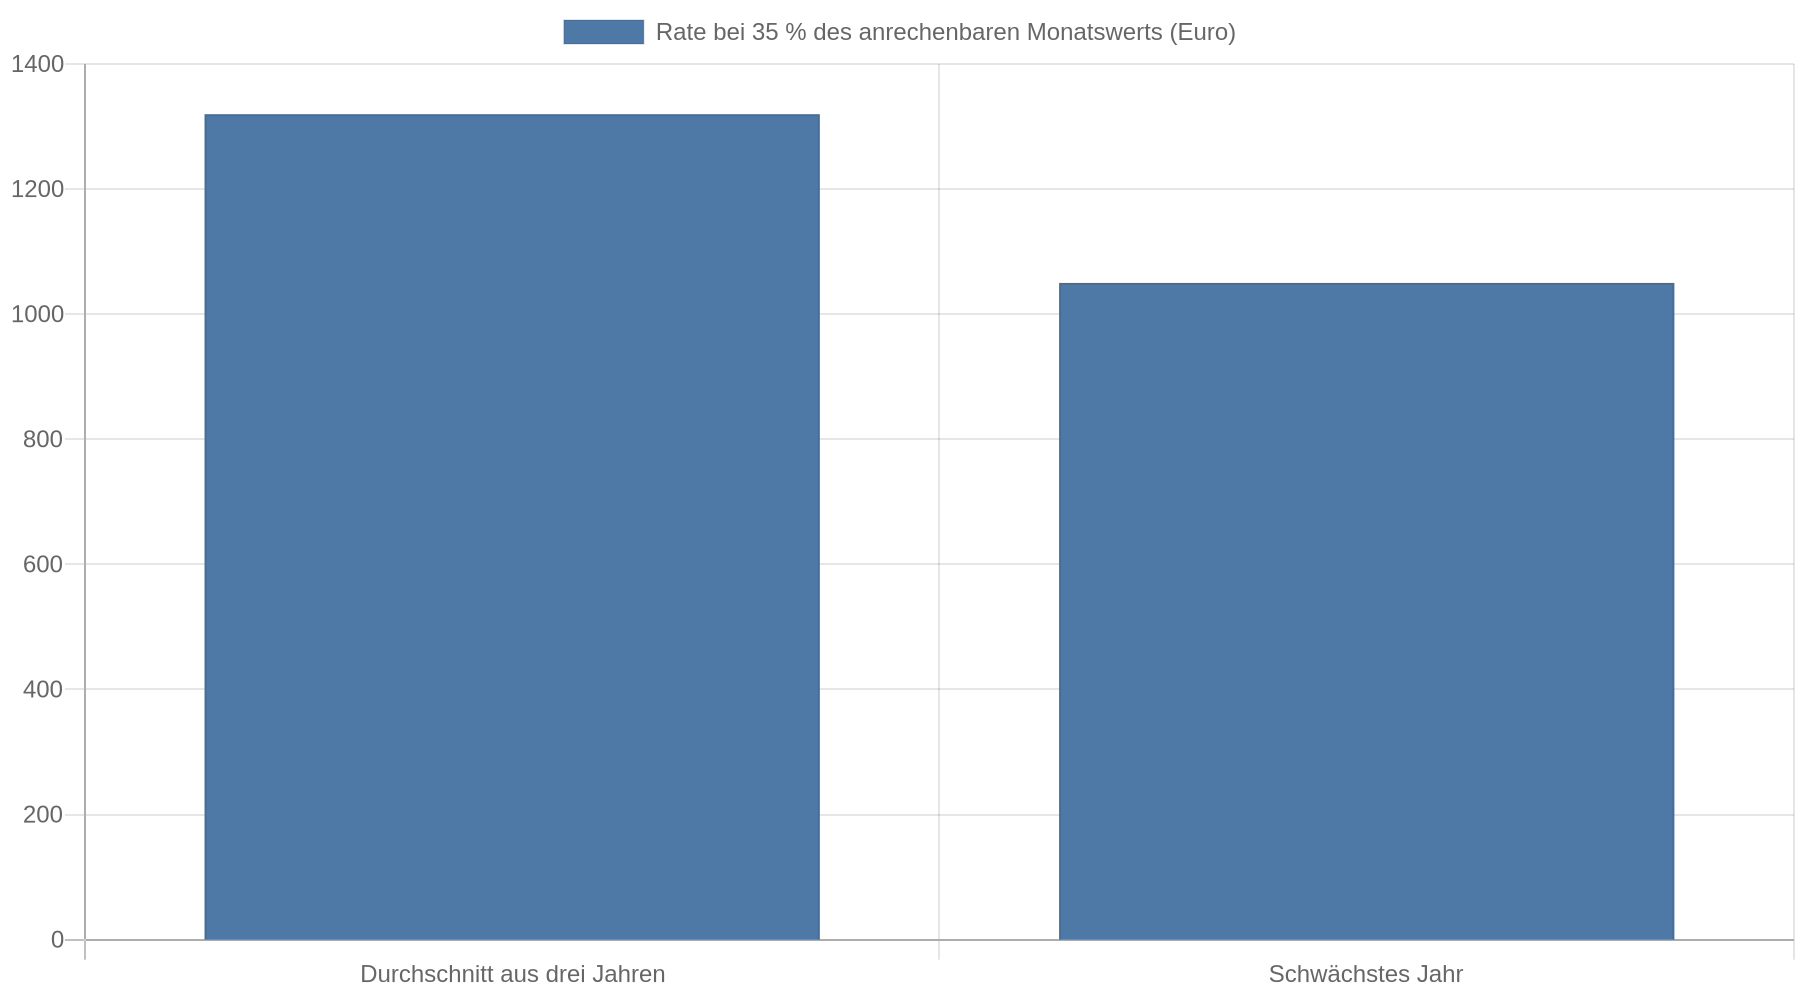
Rechenregeln aus Ratgebern zur Immobilienfinanzierung lassen sich nicht einfach auf einen privaten Ratenkredit übertragen. Um einzuschätzen, welcher Betrag infrage kommt, brauchen Sie ein individuelles Angebot mit Zinssatz, Laufzeit und Monatsrate. Wenn ein Kredit nur durch eine Rate möglich wäre, die selbst in guten Monaten kaum Spielraum lässt, ist eine niedrigere Kreditsumme die vorsichtigere Anfrage.
Kredit für Selbstständige kostenlos und Schufa-neutral anfragen
Welche Nachweise die Entscheidung am besten erklären
Die zwei Steuerbescheide sind ein wichtiger Ausgangspunkt. Ergänzend helfen Unterlagen, die die aktuelle Lage zeigen: etwa eine neuere BWA, eine Einnahmen-Überschuss-Rechnung oder Jahresabschlüsse sowie Nachweise zu laufenden Krediten und regelmäßigen privaten Ausgaben. Welche Unterlagen verlangt werden, hängt auch von der Rechtsform und dem Kreditgeber ab; Hinweise dazu bietet der Überblick über Unterlagen für einen Kredit als Selbstständiger.
Erklären Sie Abweichungen zwischen den Jahren konkret. Ein einmaliger Auftrag, außergewöhnliche Ausgaben oder eine vorübergehende Betriebspause können ein Jahresergebnis verzerren. Belegen Sie solche Punkte, statt steigende Gewinne einfach als dauerhaft anzusetzen. Bei einer GmbH oder UG sollte außerdem klar sein, welche Einkünfte Ihnen privat zufließen und welche Mittel im Unternehmen bleiben.
Prüfen Sie vor dem Antrag Ihre Schufa-Daten. Die Verbraucherzentrale empfiehlt eine kostenlose Datenkopie nach Artikel 15 der Datenschutz-Grundverordnung, mit der Sie gespeicherte Einträge kontrollieren und fehlerhafte Angaben beanstanden können. Fragen Sie den Kreditgeber außerdem, ob er eine Konditionsanfrage oder Kreditanfrage an die Schufa meldet. Mit einer Konditionsanfrage prüfen Sie mögliche Konditionen. Klären Sie vorab, wie der Anbieter die Anfrage behandelt.
Vorsicht bei „Kredit ohne Schufa“
Vermittler vergeben selbst keine Darlehen. Die Entscheidung liegt beim jeweiligen Kreditinstitut. Die Verbraucherzentrale warnt vor Angeboten, die eine Auszahlung sicher zusagen, vorab Gebühren verlangen oder zusätzliche Verträge verkaufen. Seriöse Kreditgeber prüfen, ob Sie die Rate tragen können.
Ein Kredit ohne Schufa-Prüfung löst außerdem nicht automatisch das Problem einer zu knappen Haushaltsrechnung. Vergleichen Sie den effektiven Jahreszins und die Gesamtkosten und unterschreiben Sie nichts, bevor Sie alle Bedingungen verstanden haben. Weitere Hinweise zum Kredit trotz oder ohne Schufa-Eintrag helfen, Angebote einzuordnen.
Kernaussagen
- Rechnen Sie mit einer Einzelfallprüfung: Zwei Steuerbescheide belegen zwei abgeschlossene Jahre, begründen aber keinen Anspruch auf einen Kredit.
- Zeigen Sie den aktuellen Geschäftsverlauf: Eine aktuelle BWA und eine nachvollziehbare Erklärung zu Gewinnschwankungen ergänzen die älteren Steuerdaten.
- Planen Sie von der tragbaren Rate aus: Berücksichtigen Sie schwächere Monate, Steuern, Lebenshaltungskosten und bestehende Kreditverpflichtungen.
- Prüfen Sie den Schufa-Eintrag vorab: Fordern Sie eine kostenlose Datenkopie an und lassen Sie fehlerhafte Angaben berichtigen.
- Seien Sie bei Versprechen vorsichtig: Eine Zusage hängt von der Entscheidung des Kreditgebers ab; Vermittler können sie nicht garantieren.
FAQ
Reichen zwei Steuerbescheide für einen Ratenkredit?
Es gibt keine einheitliche Mindestzahl, die für jeden Anbieter gilt. Zwei Bescheide können die Einkünfte aus zwei abgeschlossenen Jahren belegen; die Bank kann zusätzlich eine aktuelle BWA und weitere Nachweise verlangen.
Bekomme ich mit einem negativen Schufa-Eintrag trotzdem einen Kredit?
Das hängt von Art und Aktualität des Eintrags sowie Ihrer übrigen finanziellen Lage ab. Auch ein ausreichendes Einkommen führt nicht automatisch zur Zusage, wenn die Bank den Eintrag als zu schwerwiegend bewertet.
Welche Kreditsumme kann ich beantragen?
Ohne Angaben zu Einkommen, Ausgaben, Verpflichtungen, Zinssatz und Laufzeit lässt sich keine verlässliche Kreditsumme nennen. Orientieren Sie sich zuerst an einer Monatsrate, die auch in einem schwächeren Geschäftsjahr tragbar bleibt.
Was mache ich, wenn ein Schufa-Eintrag falsch ist?
Fordern Sie eine kostenlose Datenkopie bei der Schufa an und prüfen Sie die Einträge. Bei fehlerhaften Angaben können Sie eine Berichtigung verlangen; die Verbraucherzentrale erklärt die Prüfung eines Schufa-Eintrags.