
Nach einer Privatinsolvenz können Sie grundsätzlich wieder einen Kredit aufnehmen. Es gibt aber keinen festen Zeitpunkt, ab dem eine Bank einen Kredit genehmigen muss. Für die Entscheidung zählen vor allem Ihre aktuelle Schufa-Auskunft, Ihr Einkommen und die Frage, ob Sie die Monatsrate nach Ihren laufenden Ausgaben bezahlen können.
Mit der Restschuldbefreiung erlässt das Gericht am Ende des Verfahrens grundsätzlich die noch offenen Schulden, die von ihr erfasst werden. Die Restschuldbefreiung verbessert Ihre Chancen. Sie stellt die Kreditwürdigkeit aber nicht automatisch wieder her. Banken müssen vor einem Verbraucherkredit prüfen, ob die Rückzahlung voraussichtlich tragbar ist. Ein negativer Schufa-Eintrag kann die Entscheidung stark beeinflussen, führt aber nicht automatisch zu einer gesetzlichen Kreditsperre.
Wann ein Kredit wieder realistisch wird
Während eines laufenden Insolvenzverfahrens ist ein gewöhnlicher Bankkredit in der Praxis kaum erreichbar. Neue Schulden fallen grundsätzlich nicht unter die spätere Restschuldbefreiung, und eine unangemessene neue Verschuldung während des Verfahrens kann die Restschuldbefreiung gefährden. Nehmen Sie deshalb keinen Kredit auf und finanzieren Sie keinen Kauf auf Raten, ohne vorher mit Ihrer Schuldnerberatung oder einer qualifizierten Rechtsberatung zu sprechen. Die Risiken neuer Verbindlichkeiten während des Verfahrens erläutert die Fachberatung für Verbraucherinsolvenz.
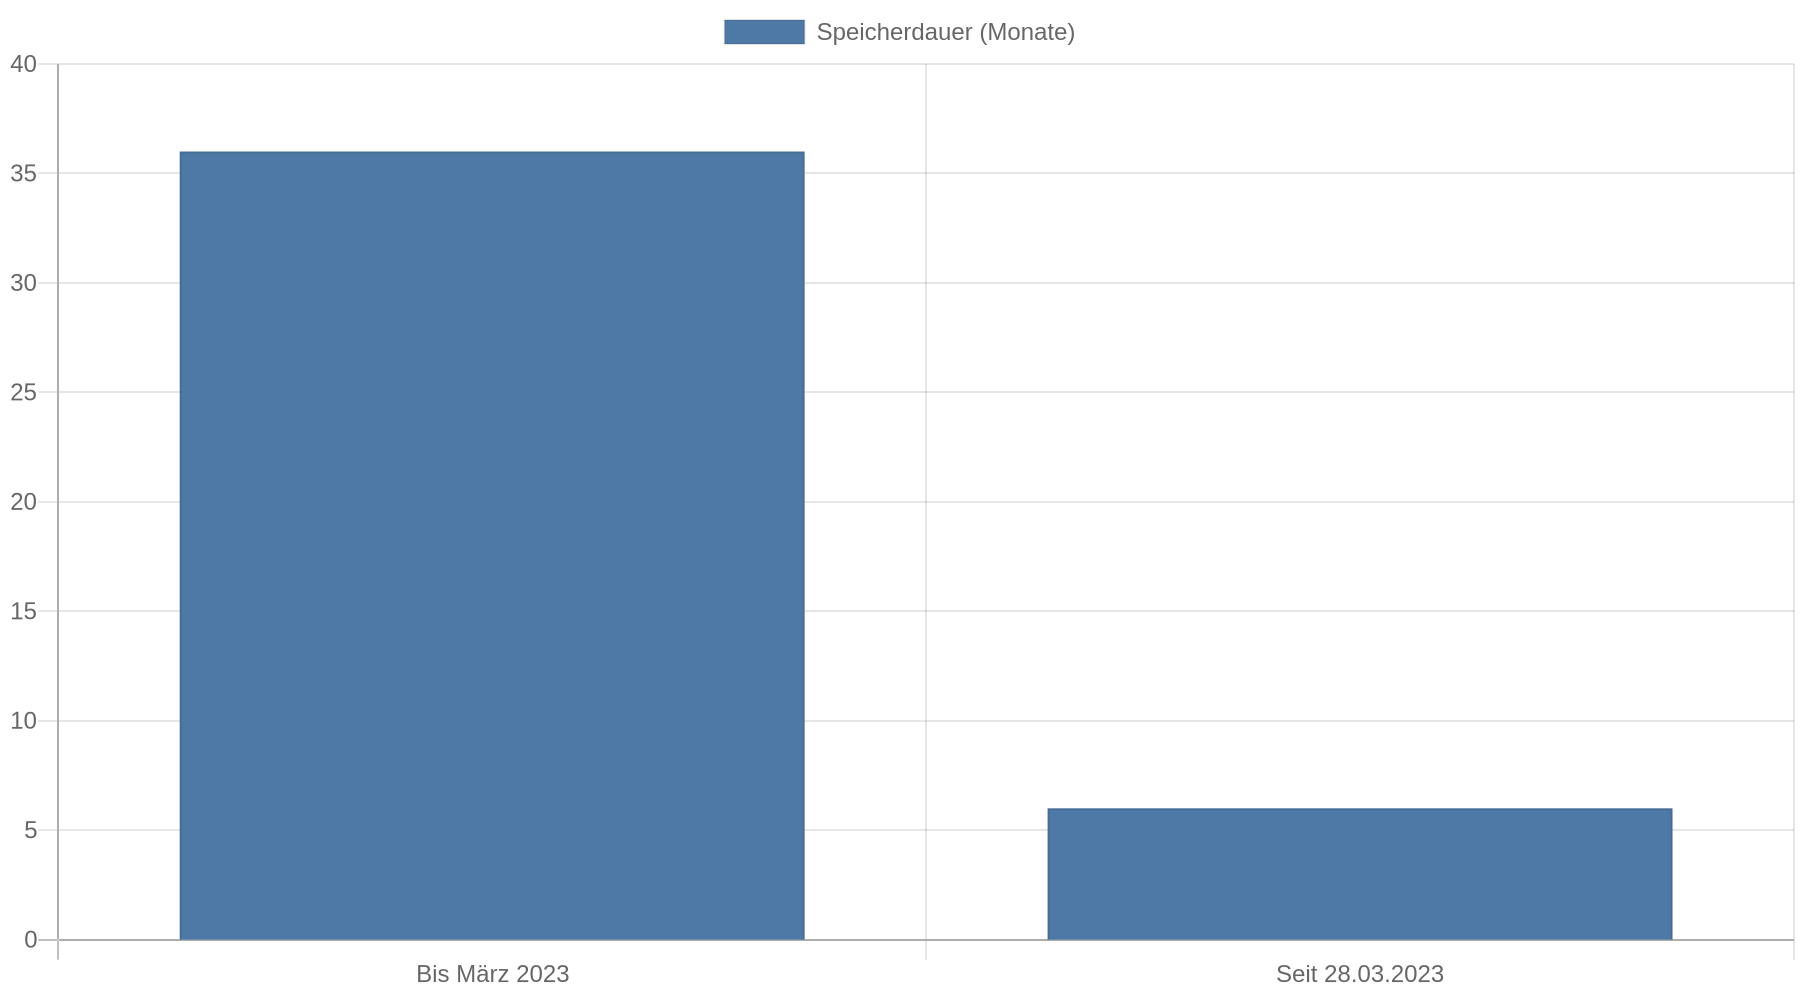
Nach der Restschuldbefreiung kommt es darauf an, welche Daten noch gespeichert sind. Die Schufa gibt an, den Eintrag zur Restschuldbefreiung sechs Monate nach deren Erteilung zu löschen. Auch Einträge aus öffentlichen Insolvenzbekanntmachungen dürfen nach einem Urteil des Europäischen Gerichtshofs nicht länger gespeichert werden als im öffentlichen Register. Diese Regel gilt aber nicht automatisch für alle negativen Schufa-Einträge: Für Einträge, die Gläubiger wegen Zahlungsrückständen gemeldet haben, können andere Regeln gelten. Der Bundesgerichtshof hat laut einer juristischen Einordnung 2025 klargestellt: Die Regeln für öffentliche Register gelten nicht automatisch auch für solche Meldungen der Gläubiger.
Hier geht es zum passenden Kredit
Prüfen Sie Ihre Auskunft. Schließen Sie nicht allein vom Datum der Restschuldbefreiung darauf, ob Sie einen Kredit bekommen. Die Schufa bietet eine kostenlose Auskunft nach Artikel 15 der Datenschutz-Grundverordnung an. Angaben zu erledigten Forderungen können noch falsch oder veraltet sein, etwa wenn ein Gläubiger die Erledigung nicht gemeldet hat. Hinweise zu Speicherfristen und möglichen fehlerhaften Einträgen finden Sie bei Kuder Law zur Restschuldbefreiung und Schufa.
| Ihre Situation | Was das für einen Kredit bedeutet |
|---|---|
| Insolvenzverfahren läuft noch | Ein regulärer Bankkredit ist praktisch kaum erreichbar; neue Schulden bleiben grundsätzlich bestehen und können Folgen für die Restschuldbefreiung haben. |
| Restschuldbefreiung erteilt, Insolvenzmerkmal noch gespeichert | Eine Kreditanfrage kann an diesem Eintrag scheitern. Prüfen Sie, ob die Speicherfrist abgelaufen ist und die Auskunft noch stimmt. |
| Insolvenzmerkmal gelöscht, aber andere negative Einträge vorhanden | Die Bank bewertet auch diese Einträge und Ihre aktuelle finanzielle Lage. Ein gelöschter Insolvenzvermerk allein reicht nicht. |
| Keine belastenden Einträge, regelmäßiges Einkommen und tragbare Rate | Ein Kredit wird wieder denkbar. Eine Zusage hängt weiterhin von der Prüfung des jeweiligen Kreditgebers ab. |
Die Tabelle zeigt typische Fälle. Sie sagt nicht voraus, wie oft Banken einen Kredit zusagen. Es gibt keine verlässliche allgemeine Wartezeit nach der Restschuldbefreiung.
Einkommen und Haushaltsrechnung entscheiden mit
Bei der Kreditprüfung schaut die Bank auf Ihre Schufa und darauf, ob nach den festen Ausgaben genug Geld für die Kreditrate übrig bleibt. Dazu zählen Miete und Energie ebenso wie Versicherungen, Unterhalt und andere feste Ausgaben. Ein regelmäßiges Einkommen verbessert Ihre Chancen, garantiert aber keine Zusage. Befristete Beschäftigung, schwankende Einnahmen oder ein knappes Haushaltsbudget können die Prüfung erschweren. Wenn Ihr Einkommen gerade erst wieder stabiler wird, finden Sie Hinweise zu Krediten bei kurzem Job und wenig Einkommen.
Rechnen Sie vor einer Anfrage selbst nach: Ziehen Sie alle regelmäßigen Ausgaben und einen realistischen Puffer für unerwartete Kosten vom monatlichen Nettoeinkommen ab. Nur der verbleibende Betrag kommt für eine Rate infrage. Eine niedrigere Rate bedeutet häufig eine längere Laufzeit und damit höhere Gesamtkosten; prüfen Sie deshalb neben der Monatsrate auch den Gesamtbetrag. Eine Orientierung zur Berechnung der Kreditrate kann die eigene Haushaltsrechnung ergänzen.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Wenn eine weitere Person den Kredit mit beantragt und unterschreibt, haftet in der Regel für den gesamten Kredit und nicht nur für einen Anteil. Der Kredit erscheint außerdem in der eigenen Kreditauskunft dieser Person. Klären Sie diese Folgen, bevor Angehörige oder Partner mit unterschreiben.
Was bei „Kredit trotz Schufa“ realistisch ist
Bei einem Kredit „trotz Schufa“ prüft der Anbieter weiterhin, ob Sie den Kredit voraussichtlich zurückzahlen können. Auch Kreditgeber, die keine Schufa-Auskunft einholen, prüfen zum Beispiel Ihr Einkommen und Ihre Beschäftigung. Angebote mit hohen Zinsen oder zusätzlichen Gebühren können die finanzielle Lage verschärfen. Seien Sie besonders vorsichtig, wenn Geld verlangt wird, bevor ein Kredit ausgezahlt wurde, oder wenn der Anbieter eine sichere Zusage verspricht. Die Verbraucherberatung warnt vor Angeboten, bei denen hohe Kosten und unklare Bedingungen den Schuldenabbau erschweren.
Leihen Sie sich nicht mehr, als Ihr Haushaltsbudget sicher trägt. Wenn kein seriöses Angebot zustande kommt, ist das ein Anlass, die Kreditsumme zu senken oder die Ausgabe aufzuschieben, statt auf immer teurere Angebote auszuweichen. Prüfen Sie zunächst, ob die Anschaffung warten kann oder ob es eine günstigere Lösung gibt.
So gehen Sie nach der Restschuldbefreiung vor
Fordern Sie zuerst Ihre kostenlose Schufa-Datenkopie an und prüfen Sie, ob die Restschuldbefreiung sowie erledigte Forderungen korrekt erfasst sind. Falls ein Eintrag veraltet oder sachlich falsch ist, wenden Sie sich an die Schufa und gegebenenfalls an den Gläubiger, der den Eintrag gemeldet hat, damit die Angaben berichtigt werden. Bezahlen Sie nicht für einen Dienst, der eine angebliche Verbesserung des Scores verspricht; für eine Auskunft nach Datenschutzrecht müssen Sie nichts bezahlen.
Kredit kostenlos und Schufa-neutral anfragen
Danach erstellen Sie eine Haushaltsrechnung und legen fest, welche Rate Sie auch bei einer unerwarteten Ausgabe noch bedienen könnten. Stellen Sie erst dann eine gezielte Kreditanfrage bei einem Anbieter, dessen Anforderungen zu Ihrer Situation passen. Wenn die Restschuldbefreiung noch nicht erteilt wurde, besprechen Sie jede geplante Finanzierung vorher mit Ihrer Schuldnerberatung.
FAQ
Wie lange muss ich nach der Restschuldbefreiung auf einen Kredit warten?
Eine feste Wartezeit gibt es nicht. Die Schufa löscht den Eintrag zur Restschuldbefreiung nach eigener Angabe sechs Monate nach deren Erteilung. Auch andere negative Einträge und Ihr Einkommen beeinflussen die Entscheidung.
Bekomme ich während der Privatinsolvenz einen Kredit?
Ein gewöhnlicher Bankkredit ist während des laufenden Verfahrens praktisch kaum zu bekommen. Neue Schulden werden von der späteren Restschuldbefreiung grundsätzlich nicht erfasst und können zusätzliche rechtliche Folgen haben. Klären Sie eine notwendige Finanzierung vorab mit Ihrer Schuldnerberatung.
Was mache ich, wenn die Restschuldbefreiung noch in meiner Schufa-Auskunft steht?
Prüfen Sie, wann die Restschuldbefreiung erteilt wurde und ob die Speicherfrist abgelaufen ist. Fordern Sie eine kostenlose Datenkopie an und bitten Sie die Auskunftei um Prüfung, wenn der Eintrag aus Ihrer Sicht zu lange gespeichert wird. Beachten Sie, dass andere Gläubigereinträge gesondert zu beurteilen sind.
Ist ein Kredit ohne Schufa nach der Insolvenz eine sichere Alternative?
Nein. Auch Anbieter von Krediten „ohne Schufa“ prüfen weiterhin Einkommen und Rückzahlungsfähigkeit. Achten Sie auf hohe Zinsen, Zusatzkosten und Forderungen nach Vorauszahlungen.
Kernaussagen
- Prüfen Sie Ihre Auskunft zuerst: Die Restschuldbefreiung verbessert die Ausgangslage, beseitigt aber nicht automatisch alle negativen oder veralteten Einträge.
- Rechnen Sie die Rate konkret durch: Nur ein Einkommen, das nach festen Ausgaben und einem Puffer noch Spielraum lässt, trägt einen neuen Kredit.
- Vermeiden Sie neue Schulden im laufenden Verfahren: Sie werden grundsätzlich nicht von der späteren Restschuldbefreiung erfasst und können diese gefährden.
- Bewerten Sie „Kredit trotz Schufa“-Angebote kritisch: Hohe Zinsen, Zusatzkosten und Vorauszahlungen sind Warnsignale.