
Wenn Sie einen Kredit aufnehmen möchten, zählt nicht nur, ob die Monatsrate heute in Ihr Budget passt. Entscheidend ist, ob Sie sie auch zahlen können, wenn unerwartete Ausgaben anfallen oder Ihr Einkommen sinkt. Unterschreiben Sie deshalb nicht, solange Kosten, Rückzahlung oder Ihre eigene finanzielle Lage unklar sind.
Ein Kredit ist ein Vertrag, mit dem Sie sich verpflichten, geliehenes Geld nach den vereinbarten Bedingungen zurückzuzahlen. Warnzeichen sind zum Beispiel, dass Ihr Geld schon knapp ist oder der Anbieter Sie unter Druck setzt und fragwürdige Zusatzkosten verlangt. Prüfen Sie die Zahlen unabhängig, bevor Sie unterschreiben.
Wenn Ihr Budget schon vor dem Kredit unter Druck steht
Ein neuer Kredit ist besonders riskant, wenn Sie damit laufende Rechnungen oder ältere Schulden bezahlen wollen. Damit verschieben Sie den finanziellen Engpass und müssen zusätzlich eine weitere Rate zahlen. Können Sie Miete, Strom oder Heizung nicht vollständig zahlen, sollten Sie keinen zusätzlichen Kredit aufnehmen, um die Lücke zu schließen, sondern zeitnah Schuldnerberatung suchen.
Achten Sie auch auf weniger akute Anzeichen: Sie nutzen regelmäßig den Dispokredit, warten mit Rechnungen bis zur letzten Mahnung oder zahlen Kreditkartenkäufe in Teilbeträgen zurück. Häufen sich außerdem Käufe mit späterer Zahlung, ohne dass das Geld dafür sicher auf dem Konto liegt, verlieren Sie womöglich den Überblick über Ihre Verpflichtungen. Die Verbraucherzentrale ordnet solche Muster als Warnsignale für eine Schuldenfalle ein.
| Warnzeichen | Was Sie vor einem neuen Kredit tun sollten |
|---|---|
| Sie brauchen den Kredit, um alte Raten oder Rechnungen zu bezahlen. | Pausieren Sie die Kreditanfrage und lassen Sie Ihre gesamte Schuldensituation prüfen. |
| Miete oder Energiekosten bleiben ganz oder teilweise offen. | Sichern Sie zuerst die notwendigen Lebenshaltungskosten und wenden Sie sich an eine Schuldnerberatung. |
| Dispo, Kreditkarten-Teilzahlung oder Käufe mit späterer Zahlung häufen sich. | Listen Sie alle offenen Beträge und Fälligkeiten auf, bevor Sie eine weitere Rate vereinbaren. |
| Sie kennen Ihre Fixkosten oder laufenden Schulden nicht genau. | Sammeln Sie Kontoauszüge, Rechnungen und Kreditunterlagen und erstellen Sie eine Monatsübersicht. |
Ein einzelner verspäteter Zahlungseingang bedeutet nicht automatisch, dass Sie überschuldet sind. Entscheidend ist, ob Sie Ihre Verpflichtungen auf Dauer nicht mehr aus Ihrem Einkommen begleichen können.
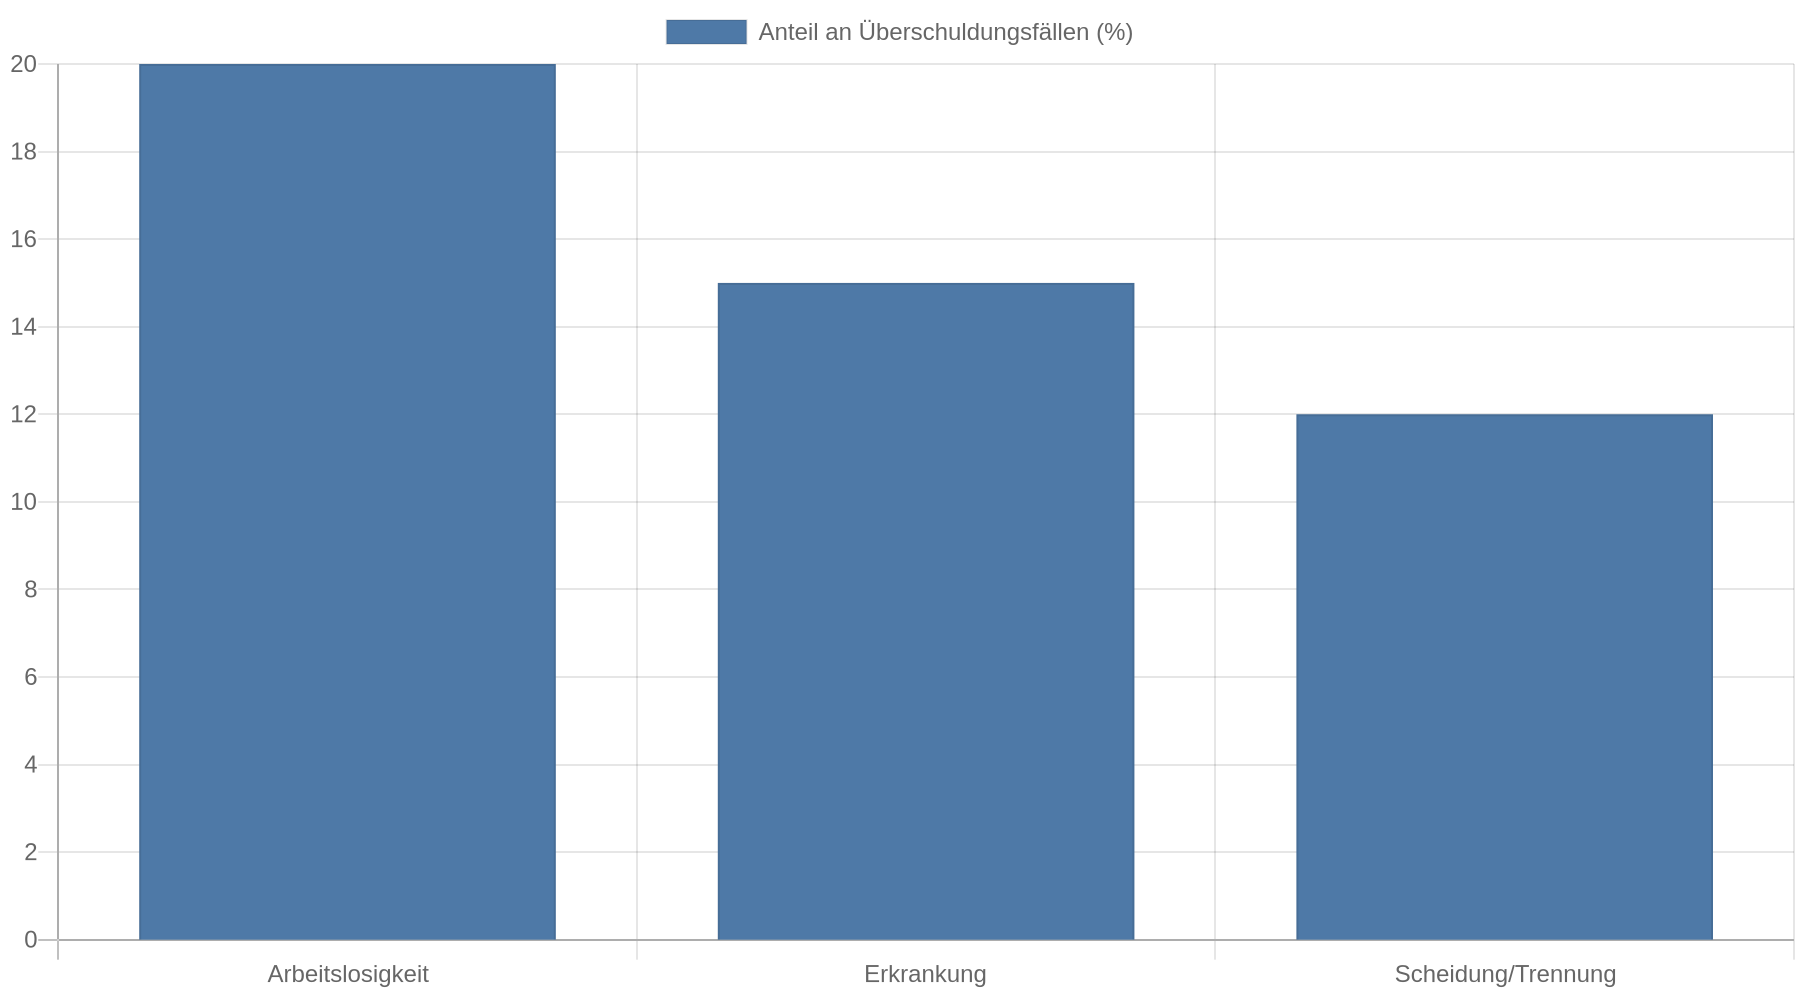 Wenn Sie Mahnungen oder Inkassoschreiben erhalten oder Geldsorgen Ihre Gesundheit belasten, holen Sie sich früh Unterstützung.
Wenn das Kreditangebot Druck macht oder Geld im Voraus verlangt
Unterschreiben Sie nicht unter Zeitdruck und zahlen Sie keine Vorschüsse, damit ein Kredit angeblich bewilligt oder ausgezahlt wird. Die Verbraucherzentrale warnt vor Kreditvermittlern, die vorab Geld verlangen oder Unterlagen per Nachnahme schicken. Nach ihren Angaben darf ein Vermittler nur dann eine Vergütung verlangen, wenn der Kredit durch seine Vermittlung genehmigt und ausgezahlt wurde. Die Vergütung muss schriftlich vereinbart und im Kreditvertrag aufgeführt sein. Ob ein Kredit zustande kommt, entscheidet der Kreditgeber, nicht der Vermittler. Diese Hinweise finden Sie bei der Verbraucherzentrale zu unseriösen Kreditangeboten.
Prüfen Sie auch Angebote genau, die mit einem „SCHUFA-freien“ Kredit werben oder eine Kreditkarte als Teil des Angebots anpreisen. Laut Verbraucherzentrale erhalten Betroffene dabei häufig statt eines Kredits eine Rechnung für eine Prepaid-Karte oder ein kostenpflichtiges Abo. Prüfen Sie außerdem, ob die Internetseite ein Impressum und eine Telefonnummer nennt. Bei einem Anbieter mit Sitz im Ausland lässt sich deutsches Recht häufig schwerer durchsetzen.
Eine zusätzliche Versicherung oder Geldanlage, die Sie bei einem Hausbesuch oder im Gespräch mit einem Vermittler abschließen sollen, verbessert laut Verbraucherzentrale die Kreditchance nicht. Sie belastet Ihr Budget aber mit weiteren Kosten. Nehmen Sie die Vertragsunterlagen mit nach Hause und prüfen Sie sie in Ruhe, statt direkt vor Ort zu unterschreiben.
Wenn Rate und Gesamtkosten nicht klar sind
Prüfen Sie neben der Monatsrate den effektiven Jahreszins. Er soll die jährlichen Kreditkosten einschließlich bestimmter verpflichtender Kosten abbilden und erleichtert den Vergleich verschiedener Angebote. Freiwillige Zusatzversicherungen sind darin nicht enthalten. Achten Sie deshalb auch auf den Gesamtbetrag, den Sie zurückzahlen, und darauf, welche Zusatzprodukte tatsächlich verpflichtend sind.
Ein niedriger Zinssatz in der Werbung ist nicht automatisch der Zinssatz, den Sie persönlich erhalten. Ein Beispiel mit „ab“-Zins zeigt den günstigsten möglichen Fall. Lassen Sie sich deshalb die konkreten Zahlen für Ihr Angebot schriftlich geben. Wenn Kosten in Unterlagen versteckt sind, der Gesamtbetrag fehlt oder die Rate nur durch einen weiteren Kredit bezahlbar erscheint, unterschreiben Sie nicht, bevor Sie die Angaben geklärt haben.
Prüfen Sie auch, wie sich die Rate über die gesamte Laufzeit in Ihr Budget einfügt. Eine lange Laufzeit senkt zwar die Monatsrate, verlängert aber die Rückzahlung. Vergleichen Sie deshalb nicht nur Raten, sondern auch Laufzeit und Gesamtbetrag.
So prüfen Sie Ihre Zahlungsfähigkeit selbst
Nehmen Sie sich vor einer Unterschrift Zeit für eine vollständige Monatsübersicht. Notieren Sie Ihr regelmäßiges Nettoeinkommen, notwendige Ausgaben wie Wohnen und Energie sowie alle bestehenden Raten und offenen Rechnungen. Ziehen Sie die Ausgaben vom Einkommen ab und prüfen Sie, ob nach der neuen Rate noch genug für Lebensmittel, Medikamente und unregelmäßige Kosten bleibt.
Prüfen Sie Ihre finanzielle Belastbarkeit mit dieser Frage: Könnten Sie die zusätzlichen Fixkosten sechs Monate lang zahlen, wenn Ihr derzeitiges Einkommen wegfällt? Diese Frage empfiehlt die Verbraucherzentrale Finanzen als Belastungsprobe für neue Fixkosten. Sie ersetzt keine genaue Haushaltsrechnung, macht aber sichtbar, ob die Rate nur unter günstigen Bedingungen tragbar wäre.
Wenn Sie diese Frage nicht sicher beantworten können, unterschreiben Sie zunächst nicht. Sammeln Sie die Kreditunterlagen und lassen Sie die Zahlen von einer unabhängigen Beratungsstelle prüfen.
Welche Alternativen Sie vor der Unterschrift prüfen können
Wenn Sie einen Kauf nicht sofort bezahlen können, verschieben Sie ihn nach Möglichkeit, bis Sie das Geld angespart haben. Bei einer dringenden Rechnung können Sie die ausstellende Stelle kontaktieren und nach einer Zahlungsvereinbarung fragen. Verlassen Sie sich dabei nicht auf eine Zusage, bevor die Bedingungen schriftlich festgehalten sind.
Bei bestehenden Schulden ist eine neue Finanzierung keine automatische Lösung. Lassen Sie zuerst prüfen, ob eine Umschuldung die Gesamtkosten tatsächlich senkt und ob die neue Rate tragbar bleibt. Wenn Sie bereits Mahnungen erhalten oder neue Schulden zur Bezahlung alter aufnehmen müssten, wenden Sie sich an eine gemeinnützige oder kommunale Schuldnerberatung. Die Verbraucherzentrale beschreibt, woran Sie seriöse Beratungsangebote erkennen. Fragen Sie vor dem ersten Termin ausdrücklich nach möglichen Kosten. Seriöse Angebote drängen Sie nicht zu einem Kreditvertrag und geben Ihnen Zeit zum Nachdenken.
Kernaussagen
- Pausieren Sie bei Zahlungsproblemen: Wenn Sie alte Schulden mit einem neuen Kredit bedienen oder Miete und Energie nicht zahlen können, nehmen Sie keine weitere Rate auf.
- Zahlen Sie nichts im Voraus: Vorschüsse, Nachnahmeunterlagen und angebliche Zusatzprodukte sind Warnsignale; lassen Sie das Angebot unabhängig prüfen.
- Vergleichen Sie die Gesamtkosten: Prüfen Sie effektiven Jahreszins, Laufzeit und Gesamtbetrag. Berücksichtigen Sie auch verpflichtende Zusatzkosten, statt nur auf die Monatsrate zu schauen.
- Rechnen Sie Ihr Budget durch: Erfassen Sie alle Einnahmen, Fixkosten und bestehenden Schulden und testen Sie, ob die Rate auch bei sinkendem Einkommen tragbar wäre.
- Holen Sie früh Hilfe: Schuldnerberatungsstellen können mit Ihnen die finanzielle Lage ordnen, bevor sich Rückstände weiter häufen.
FAQ
Was mache ich, wenn ich den Kredit bereits unterschrieben habe?
Prüfen Sie sofort die Vertragsunterlagen, insbesondere Widerrufsbelehrung, Laufzeit, Kosten und Rückzahlungsbedingungen. Für entgeltliche Verbraucherkredite gelten besondere gesetzliche Regeln; klären Sie Ihre konkrete Frist und Vorgehensweise rasch mit einer Verbraucherzentrale oder einer qualifizierten Rechtsberatung. Warten Sie nicht darauf, dass sich die Lage von selbst klärt.
Ist eine einzelne verspätete Rechnung schon ein Grund, keinen Kredit aufzunehmen?
Eine einzelne verspätete Zahlung bedeutet nicht automatisch, dass Sie überschuldet sind. Entscheidend ist, ob Sie die laufenden Verpflichtungen dauerhaft aus Ihrem Einkommen erfüllen können. Prüfen Sie vor einem Kredit, ob die Verspätung ein einmaliger Ausnahmefall war oder Teil eines wiederkehrenden Engpasses ist.
Sind Angebote mit „SCHUFA-freiem“ Kredit seriös?
Die Verbraucherzentrale warnt vor solchen Werbeversprechen, weil Verbraucher dabei häufig keinen Kredit, sondern zum Beispiel eine Rechnung für eine Prepaid-Karte oder ein kostenpflichtiges Abo erhalten. Zahlen Sie keine Vorabgebühr und unterschreiben Sie keine Zusatzverträge, bevor Sie genau wissen, wofür Sie bezahlen.
Wo finde ich Hilfe, wenn ich mehrere Rechnungen nicht mehr begleichen kann?
Wenden Sie sich an eine kommunale Schuldnerberatung, eine Verbraucherzentrale oder eine Beratungsstelle eines Wohlfahrtsverbands. Fragen Sie direkt nach den Kosten und lassen Sie sich nicht zu einem Kredit oder einem kostenpflichtigen Zusatzvertrag drängen.