
Wenn Sie einen Ratenkredit brauchen, möchten Sie Angebote mehrerer Banken vergleichen. Wichtig ist die Art der Anfrage: Eine Konditionsanfrage dient zunächst nur dazu, Zinssatz und mögliche Kreditbedingungen zu ermitteln. Eine Kreditanfrage bedeutet dagegen, dass Sie einen konkreten Kreditantrag stellen. Die SCHUFA speichert sie.
Stellen Sie mehrere verbindliche Kreditanträge kurz hintereinander, sehen Banken diese Einträge. Eine Häufung kann auf einen hohen oder dringenden Finanzierungsbedarf hindeuten und den SCHUFA-Score belasten. Gehen Sie deshalb in zwei Schritten vor: Vergleichen Sie zuerst unverbindlich die Konditionen. Stellen Sie den eigentlichen Antrag danach nur bei der ausgewählten Bank.
Konditionsanfrage und Kreditanfrage unterscheiden
Bitten Sie jede Bank oder jeden Kreditvermittler ausdrücklich um eine Konditionsanfrage. Sie ist SCHUFA-neutral, wird nicht als negativer Eintrag gespeichert und bleibt für andere Banken unsichtbar.
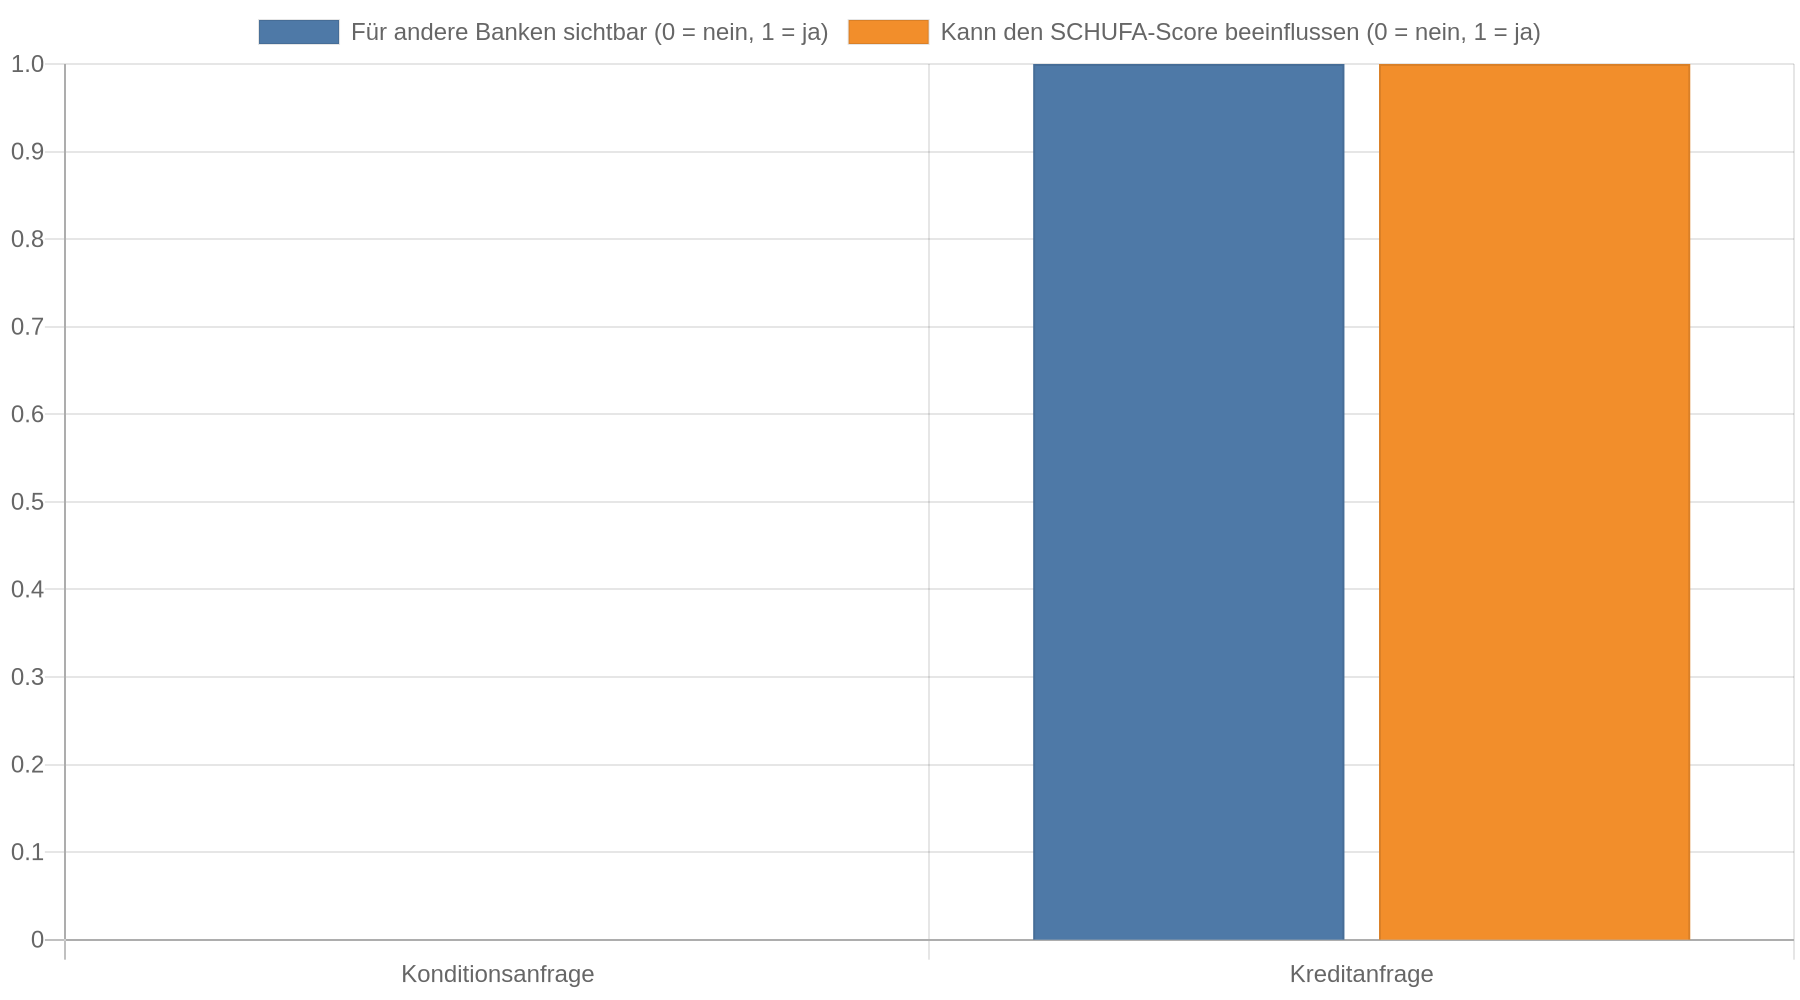 So können Sie mehrere Angebote einholen, ohne dadurch mehrere verbindliche Kreditanträge auszulösen. Die Unterscheidung zwischen Konditions- und Kreditanfrage wird auch von Kreditvergleichsportalen beschrieben.
Eine Kreditanfrage entsteht, wenn Sie einen konkreten Kreditantrag einreichen und die Bank Ihre Bonität für die Kreditentscheidung prüft. Die SCHUFA speichert solche Anfragen, und Banken können sie sehen. Mehrere Einträge in kurzer Zeit können die Kreditentscheidung und die angebotenen Konditionen erschweren.
Lesen Sie deshalb vor dem Absenden eines Formulars die genaue Bezeichnung. Wörter wie „Kreditantrag“, „verbindlich beantragen“ oder „Kreditprüfung“ weisen auf einen konkreten Antrag hin. Fragen Sie schriftlich nach, wenn die Bezeichnung unklar bleibt:
„Wird diese Anfrage ausschließlich als Konditionsanfrage bei der SCHUFA gemeldet oder als konkrete Kreditanfrage?“
Bewahren Sie die Antwort auf. Ein Vergleichsportal kann mehrere Banken anfragen. Entscheidend bleibt trotzdem, welche Anfrageart tatsächlich übermittelt wird.
So staffeln Sie den Vergleich
Diese Reihenfolge hilft Ihnen, nicht aus Versehen mehrere verbindliche Anträge zu stellen:
- Finanziellen Bedarf festlegen: Notieren Sie Kreditbetrag, Laufzeit und eine Monatsrate, die auch bei unerwarteten Ausgaben tragbar bleibt.
- Unterlagen vorbereiten: Halten Sie Einkommensnachweise, Kontoauszüge und eine Übersicht Ihrer laufenden Verpflichtungen bereit. Unvollständige Angaben führen zu Rückfragen und erschweren den Vergleich.
- Konditionen unverbindlich abfragen: Holen Sie bei mehreren Banken Konditionsangebote ein. Lassen Sie sich die Anfrageart bestätigen.
- Angebote vergleichen: Prüfen Sie Effektivzinssatz, Gesamtbetrag, Monatsrate, Laufzeit und zusätzliche Kosten.
- Finalisten auswählen: Beschränken Sie die verbindliche Prüfung auf die Bank, deren Angebot und Voraussetzungen am besten zu Ihrer Situation passen.
- Einen konkreten Antrag stellen: Reichen Sie den vollständigen Kreditantrag erst nach dieser Auswahl ein.
Aus den verfügbaren Informationen ergibt sich keine feste Zahl von Tagen oder Wochen, die zwischen verbindlichen Anfragen liegen sollte. Halten Sie deshalb eine klare Reihenfolge ein: zuerst mehrere unverbindliche Konditionsanfragen, danach möglichst nur ein verbindlicher Antrag. Als vorsichtige Orientierung werden höchstens zwei bis drei verbindliche Kreditanfragen pro Jahr empfohlen; diese Zahl ersetzt keine individuelle Beratung und ist keine gesetzliche Grenze.
Wenn eine Bank Ihren Antrag ablehnt, wechseln Sie nicht sofort mit demselben Antrag zu mehreren weiteren Banken. Prüfen Sie zuerst den Grund, Ihre SCHUFA-Daten und Ihre monatliche Belastung. Eine abgelehnte Kreditanfrage bleibt gespeichert und kann die weitere Suche erschweren.
Angebote nach Gesamtkosten vergleichen
Die niedrigste Monatsrate reicht für den Vergleich nicht aus. Eine lange Laufzeit senkt die Rate, erhöht aber häufig die gesamten Zinskosten. Vergleichen Sie deshalb mindestens diese Angaben:
| Vergleichspunkt | Worauf Sie achten sollten |
|---|---|
| Effektiver Jahreszins | Er zeigt die jährlichen Kreditkosten einschließlich bestimmter Vertragskosten und eignet sich besser zum Vergleich als der Sollzins allein. |
| Gesamtbetrag | Dieser Betrag zeigt, wie viel Sie insgesamt zurückzahlen. |
| Monatsrate | Sie muss dauerhaft in Ihr Budget passen und darf keinen finanziellen Spielraum vollständig aufbrauchen. |
| Laufzeit | Eine längere Laufzeit reduziert die Rate, verlängert aber die Rückzahlung. |
| Einmalige Kosten | Prüfen Sie mögliche Gebühren und Kostenbestandteile im Vertrag. |
| Sondertilgungen | Achten Sie darauf, ob zusätzliche Rückzahlungen möglich sind und ob dafür Kosten entstehen. |
| Restschuldversicherung | Prüfen Sie kritisch, ob Sie diese Versicherung tatsächlich benötigen. Sie verteuert den Kredit häufig erheblich. |
Fordern Sie vor Vertragsabschluss die Europäischen Standardinformationen für Verbraucherkredite und einen Tilgungsplan an. Diese Unterlagen zeigen die wesentlichen Kosten und den Verlauf der Rückzahlung. Die Hinweise zum Kreditgespräch empfehlen, diese Unterlagen vor der Entscheidung sorgfältig zu prüfen.
Zwei Angebote können dieselbe Kreditsumme und dieselbe Monatsrate nennen. Hat eines eine längere Laufzeit oder zusätzliche Kosten, fällt der Gesamtbetrag höher aus. Vergleichen Sie daher zuerst den Gesamtbetrag und den effektiven Jahreszins und prüfen Sie danach, ob die Rate in Ihr Haushaltsbudget passt.
Die eigene Bonität vor der Anfrage prüfen
Fordern Sie vor mehreren Kreditanfragen eine kostenlose Selbstauskunft bei der SCHUFA an. Nach § 34 Bundesdatenschutzgesetz haben Sie Anspruch auf eine kostenlose Auskunft über die zu Ihrer Person gespeicherten Daten. Die SCHUFA erklärt den Weg zur Selbstauskunft.
Kontrollieren Sie insbesondere:
- Ihre persönlichen Daten,
- laufende und bereits erledigte Kredite,
- gemeldete Zahlungsstörungen,
- bestehende Girokonten oder Kreditkarten,
- gespeicherte Kreditanfragen.
Falsche oder veraltete Angaben können Sie beanstanden und ihre Berichtigung verlangen. Eine korrekt gespeicherte Kreditanfrage lässt sich in der Regel nicht vorzeitig entfernen. Nach den verfügbaren Informationen verliert sie nach zwölf Monaten ihre Wirkung auf den SCHUFA-Score. Bitten Sie die Bank nur dann um eine Korrektur, wenn sie eine Anfrage falsch gekennzeichnet oder fehlerhaft übermittelt hat.
Beziehen Sie auch bereits bestehende Verpflichtungen ein. Ein abbezahlter Kredit, der ordnungsgemäß zurückgeführt wurde, kann sich positiv auf die Bonitätsbewertung auswirken. Entscheidend bleibt Ihre gesamte finanzielle Lage. Die SCHUFA nennt für ihre Bonitätsbewertung mehrere Kriterien und weist auf Missverständnisse beim SCHUFA-Score hin.
Monatsrate und Rücklagen realistisch planen
Berechnen Sie die Rate anhand des Geldes, das nach Ihrem monatlichen Nettoeinkommen und allen Ausgaben übrig bleibt. Berücksichtigen Sie feste Ausgaben, Lebenshaltungskosten, Versicherungen, Unterhaltszahlungen und bestehende Raten. Lassen Sie außerdem Geld für Reparaturen, Nachzahlungen oder Einkommensausfälle zurück.
Testen Sie die geplante Rate vor der Kreditaufnahme: Zahlen Sie sie einige Monate lang auf ein Tagesgeldkonto ein. Wenn Sie den Betrag ohne Dispo, Rückstände oder den Verbrauch Ihrer Rücklagen zurücklegen können, zeigt der Test, ob die Rate zu Ihrem Budget passt. Die Empfehlung findet sich auch bei Finanztip zum Kreditvergleich.
Nehmen Sie keinen Kredit auf, wenn die Rate nur bei dauerhaft optimistischen Annahmen funktioniert. Eine zusätzliche eiserne Reserve, etwa für mehrere Monatsgehälter, schützt vor neuen Schulden. Dafür eignet sich ein getrenntes Tagesgeldkonto, auf das Sie im Notfall zugreifen können.
Jede Anfrage und jedes Angebot dokumentieren
Führen Sie während des Vergleichs eine einfache Tabelle. So behalten Sie den Überblick darüber, welche Bank welche Anfrage gemeldet hat.
| Datum | Bank oder Vermittler | Anfrageart | Kreditbetrag und Laufzeit | Effektiver Jahreszins | Gesamtbetrag | Ergebnis |
|---|---|---|---|---|---|---|
| Datum eintragen | Name eintragen | Kondition oder verbindlich | Angaben aus dem Angebot | Wert aus dem Angebot | Wert aus dem Angebot | offen, abgelehnt oder angenommen |
Speichern Sie zusätzlich:
- das vollständige Angebot als PDF,
- die Bestätigung der Anfrageart,
- E-Mails und Gesprächsnotizen,
- die angeforderten Standardinformationen,
- den Tilgungsplan,
- den Zeitpunkt, zu dem Sie den konkreten Antrag gestellt haben.
Notieren Sie nach einem Telefonat den Namen der Kontaktperson, das Datum und die Aussage zur SCHUFA-Meldung. So können Sie eine fehlerhafte Anfrage leichter klären. Eine Dokumentation hilft außerdem beim Vergleich, weil Werbeaussagen und tatsächliche Vertragskosten häufig auseinanderfallen.
Wenn mehrere Anfragen bereits gestellt wurden
Bereits ausgelöste Anfragen lassen sich in der Regel nicht einfach entfernen. Prüfen Sie zunächst Ihre SCHUFA-Selbstauskunft. Unterscheiden Sie dabei zwischen korrekten und fehlerhaften Einträgen. Bei einer falschen Meldung wenden Sie sich an die meldende Bank und verlangen Sie die Korrektur. Bei einem korrekten Eintrag sollten Sie weitere verbindliche Anträge vermeiden und die Finanzierung zunächst neu ordnen.
Prüfen Sie dann drei Punkte:
- Ist der Kreditbetrag wirklich erforderlich, oder lässt er sich reduzieren?
- Passt die Rate auch bei unerwarteten Ausgaben?
- Gibt es bestehende Kredite, die eine Umschuldung sinnvoller machen als einen zusätzlichen Vertrag?
Ein Kreditvermittler darf Kosten nicht beliebig festlegen. Lassen Sie sich jede Vergütung schriftlich erklären und zahlen Sie keine Vorabgebühr für eine angebliche Zusage. Für Vermittlungsprovisionen gelten gesetzliche Grenzen; die Verbraucherinformationen der Arbeiterkammer nennen höchstens fünf Prozent der vereinbarten Kreditsumme ohne Zinsen. Bei einem deutschen Vertrag sollten Sie die konkrete Rechtsgrundlage und die Vertragsbedingungen prüfen.
Ein vollständig SCHUFA-freier Kredit ist in Deutschland nur sehr selten realistisch. Kreditgeber müssen die Kreditwürdigkeit prüfen. Prüfen Sie Angebote besonders kritisch, wenn sie eine Auszahlung unabhängig von Einkommen, Rückzahlungsfähigkeit oder Bonität versprechen.
Rücktritt und Vertragsprüfung
Bei einem Verbraucherdarlehen gilt grundsätzlich ein 14-tägiges Widerrufsrecht. Prüfen Sie die Widerrufsinformation im Vertrag. Für besondere Kreditarten, insbesondere Hypothekarkredite, gelten eigene Regeln. Nutzen Sie die Frist nicht als Ersatz für einen sorgfältigen Vergleich: Nach einer Auszahlung können Zinsen für die genutzte Zeit und weitere Vertragsfolgen entstehen.
Lesen Sie vor der Unterschrift insbesondere:
- Kreditbetrag und Auszahlungsvoraussetzungen,
- Sollzins und effektiven Jahreszins,
- Gesamtbetrag,
- Rate und Fälligkeit,
- Laufzeit,
- Kosten bei Zahlungsverzug,
- Regeln für Sondertilgung und vorzeitige Rückzahlung,
- Versicherungen und Zusatzprodukte.
Unterschreiben Sie erst, wenn alle Kosten und Bedingungen verständlich sind. Eine mündliche Aussage zur Rate ersetzt keine schriftliche Vertragsangabe.
Kernaussagen
- Konditionen zuerst anfragen: Lassen Sie mehrere Banken ausdrücklich eine SCHUFA-neutrale Konditionsanfrage stellen und bestätigen Sie die Anfrageart schriftlich.
- Verbindliche Anträge begrenzen: Wählen Sie nach dem Vergleich eine passende Bank aus und stellen Sie den konkreten Kreditantrag erst danach.
- Gesamtkosten vergleichen: Entscheiden Sie anhand des effektiven Jahreszinses und des Gesamtbetrags, nicht allein anhand der Monatsrate.
- SCHUFA-Daten prüfen: Fordern Sie vor der Kreditsuche eine Selbstauskunft an und verlangen Sie die Korrektur falscher Einträge.
- Rate vorher testen: Legen Sie die geplante Monatsrate einige Monate zurück und behalten Sie einen finanziellen Puffer für unerwartete Ausgaben.
FAQ
Wie viele Kreditanfragen darf ich gleichzeitig stellen?
Eine gesetzliche Höchstzahl gibt es nicht. Mehrere verbindliche Anfragen kurz hintereinander können jedoch als Risikosignal erscheinen und den SCHUFA-Score belasten. Holen Sie deshalb zunächst mehrere Konditionsangebote ein und beschränken Sie die verbindlichen Anträge möglichst auf einen ausgewählten Anbieter.
Ist jede Anfrage bei einer Bank schlecht für die SCHUFA?
Nein. Eine Konditionsanfrage ist SCHUFA-neutral und für andere Banken nicht sichtbar. Eine konkrete Kreditanfrage wird dagegen gespeichert und kann bei mehreren Einträgen die Bewertung beeinflussen.
Wie erkenne ich, ob eine Anfrage verbindlich ist?
Achten Sie auf Formulierungen wie „Kreditantrag“, „verbindlich beantragen“ oder „Kreditprüfung“. Wenn das Formular unklar ist, fragen Sie vor dem Absenden schriftlich, ob die Bank eine Konditionsanfrage oder eine Kreditanfrage meldet.
Kann ich eine Kreditanfrage vorzeitig entfernen lassen?
Eine korrekt übermittelte Kreditanfrage lässt sich in der Regel nicht vorzeitig entfernen. Prüfen Sie aber, ob die Bank die Anfrage falsch gekennzeichnet hat. Dann können Sie eine Korrektur verlangen.
Was mache ich nach einer Kreditablehnung?
Stellen Sie nicht sofort mehrere weitere Anträge. Prüfen Sie Ihre SCHUFA-Daten, reduzieren Sie gegebenenfalls den Kreditbetrag und rechnen Sie Ihr Budget neu durch. Fragen Sie anschließend zunächst unverbindlich nach Konditionen.
Wie vergleiche ich zwei Kreditangebote richtig?
Vergleichen Sie zunächst den effektiven Jahreszins und den Gesamtbetrag. Prüfen Sie danach Laufzeit, Monatsrate, Sondertilgungen, Gebühren und Zusatzversicherungen. Fordern Sie außerdem die Europäischen Standardinformationen für Verbraucherkredite und einen Tilgungsplan an.
Kann ich einen Kredit trotz negativer SCHUFA bekommen?
Eine Kreditentscheidung hängt von Ihrer gesamten Bonität, Ihrem Einkommen, Ihren Verpflichtungen und dem jeweiligen Anbieter ab. Eine Zusage unabhängig von diesen Faktoren ist nicht seriös. Prüfen Sie zuerst, ob die SCHUFA-Daten korrekt sind, und vermeiden Sie Angebote mit Vorkosten oder unrealistischen Versprechen.