
Wer 2025 in Deutschland einen Ratenkredit, eine Kreditkarte oder eine Zahlung in mehreren Teilbeträgen nutzt, erlebt zwei Entwicklungen zugleich: Die Nachfrage nach kleinen Krediten wächst deutlich. Gleichzeitig bleiben Zinsen und Anforderungen an die Kreditwürdigkeit hoch. Ein Kredit ist verfügbar, aber die Kosten hängen stark vom Produkt, Anbieter und der persönlichen Bonität ab.
Verbraucherkredite finanzieren private Ausgaben, etwa Möbel, ein Auto, eine Reparatur oder kurzfristige Rechnungen. Bei einem Ratenkredit zahlen Kreditnehmer jeden Monat einen festen Betrag zurück. Bei einem Kreditkartenkredit oder bei „Kaufe jetzt, zahle später“-Angeboten wird die Zahlung dagegen häufig verschoben oder auf mehrere Raten verteilt.
2025 nahm die Zahl kleiner und kurzfristiger Kredite stark zu, während zugleich die laufenden Kreditverpflichtungen und die Überschuldung stiegen. Beim Vergleich sollten Verbraucher den effektiven Jahreszins, die Gesamtkosten und die monatliche Belastung prüfen. Der effektive Jahreszins enthält den nominalen Kreditzins und bestimmte weitere Kreditkosten.
Mehr Ratenkredite, vor allem bei kleinen Beträgen
Die Zahl neu abgeschlossener Ratenkredite erreichte 2024 erstmals mehr als zehn Millionen. Seit 2020 entspricht das einem Anstieg von 50 Prozent. Besonders stark wuchsen Verträge mit kleinen Kreditbeträgen. Sie machten laut den von der BaFin zusammengefassten SCHUFA-Daten inzwischen ungefähr die Hälfte der neuen Ratenkreditverträge aus.
Auch die Zahl der laufenden Ratenkredite nahm zu:
| Kennzahl | 2020 | 2024 | Entwicklung |
|---|---|---|---|
| Laufende Ratenkreditverträge insgesamt | 17,6 Mio. | 19,6 Mio. | gestiegen |
Der Markt besteht nicht nur aus großen Finanzierungen. Viele Verträge betreffen kleine Beträge, die einzeln überschaubar wirken. In der Summe können mehrere Kleinkredite gleichzeitig das Haushaltsbudget deutlich belasten.
Vor einem neuen Kredit sollten Verbraucher alle bestehenden Monatsraten, offenen Rechnungen und Teilzahlungen addieren. Die neue Rate darf nur aus dem Geld bezahlt werden, das nach Miete, Energie, Versicherungen, Lebensmitteln und Rücklagen regelmäßig übrig bleibt.
Kreditzinsen bleiben deutlich über dem Niveau von 2022
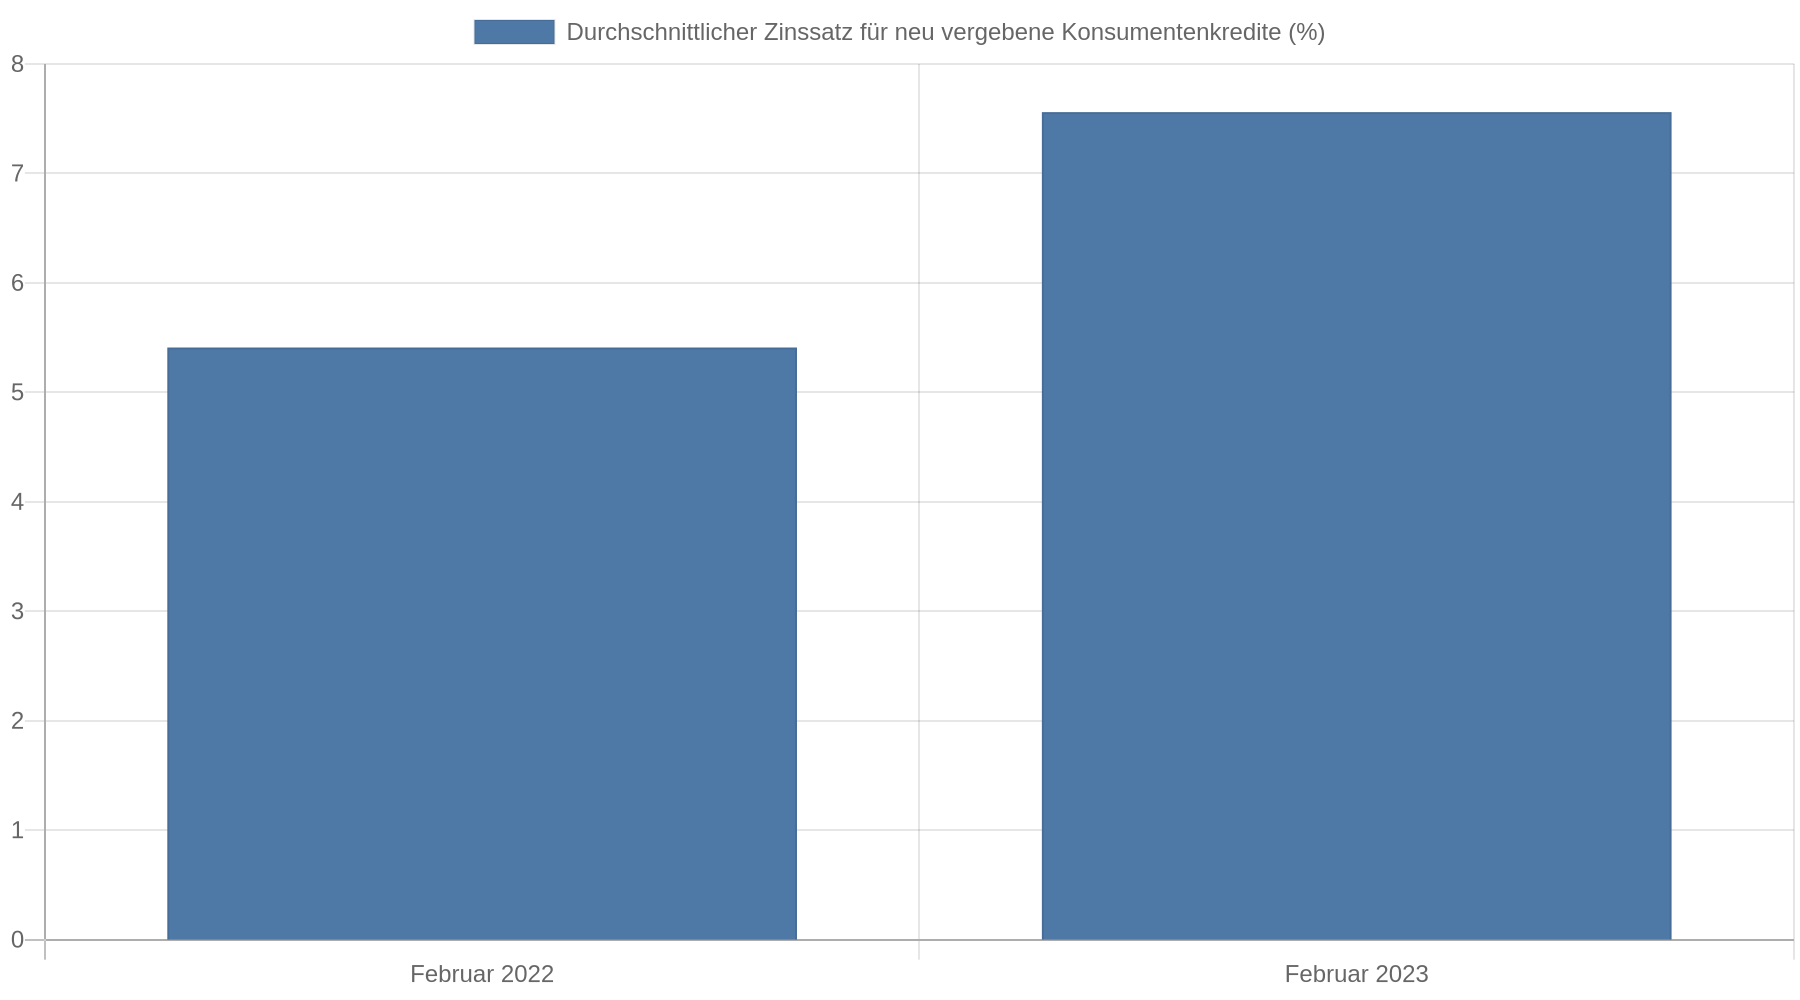
Die durchschnittlichen Zinssätze für neu vergebene Konsumentenkredite lagen im Sommer 2025 laut den ausgewerteten Bundesbank-Daten auf einem erhöhten Niveau. Im Februar 2022 waren es etwa 5,41 Prozent. Im Februar 2023 lag der Vergleichswert bereits bei rund 7,56 Prozent.
Im Ratenkreditvergleich des Handelsblatts wurden unterschiedliche Zweidrittel-Zinssätze ausgewiesen. Der konkrete Zinssatz hängt unter anderem von Einkommen, Beschäftigungsdauer, bestehenden Verpflichtungen und Auskunfteidaten ab. Ein niedriger beworbener Zins gilt daher nicht automatisch für jede Person.
Die Zinsen hängen auch vom allgemeinen Finanzierungsumfeld ab. Die Europäische Zentralbank senkte ihre Leitzinsen 2024 und 2025 deutlich. Banken geben ihre Refinanzierungskosten jedoch nicht vollständig an private Kreditnehmer weiter. Sie berücksichtigen außerdem das Ausfallrisiko und ihre eigene Kreditvergabepolitik.
Für 2026 erwarteten in einer smava-Befragung unter Banken und Kreditpartnern 61,5 Prozent konstante und 30,8 Prozent leicht sinkende Kreditzinsen im ersten Quartal. Das ist eine Markteinschätzung, keine Zusage für einen bestimmten Kredit. Verbraucher sollten deshalb nicht allein auf eine mögliche spätere Zinssenkung warten, sondern die Gesamtkosten des konkreten Angebots vergleichen.
Kreditkarten und Teilzahlungen bergen hohe Kosten
Kreditkarten unterscheiden sich bei der Rückzahlung erheblich. Wird der komplette Rechnungsbetrag monatlich vom Girokonto eingezogen, entsteht in der Regel kein länger laufender Kredit aus den Kartenumsätzen. Bei einer Teilzahlung wird die offene Summe dagegen über mehrere Monate verteilt und verzinst.
Eine BaFin-Umfrage zur Kreditkartennutzung ergab, dass zehn Prozent der befragten Kreditkartennutzer einen echten Kreditkartenkredit verwendeten. Drei Viertel dieser Gruppe gaben an, dass die Rückzahlung in Raten voreingestellt war. Sieben von zehn Befragten mit Ratenzahlung wussten nicht, welcher Zinssatz anfiel.
Kreditkartenkredite können deutlich mehr kosten als klassische Ratenkredite. Die BaFin nennt dafür effektive Jahreszinsen von bis zu 25 Prozent. Der durchschnittliche Zinssatz für Ratenkredite privater Haushalte lag 2025 dagegen ungefähr zwischen 8,1 und 8,6 Prozent.
Vor der Nutzung einer Kreditkarte mit Teilzahlung sollten Verbraucher drei Angaben prüfen:
- Wird der offene Betrag vollständig oder in Raten zurückgezahlt?
- Wie hoch ist der effektive Jahreszins für die Ratenzahlung?
- Wie lange dauert die Rückzahlung bei der vorgesehenen Monatsrate?
Eine besonders niedrige Monatsrate sagt wenig über die Gesamtkosten aus. Entscheidend ist der Betrag, der bis zur vollständigen Rückzahlung insgesamt an das Kreditinstitut fließt.
„Kaufe jetzt, zahle später“ erweitert den Kleinkreditmarkt
Beim sogenannten „Buy now, pay later“ wird der Kaufpreis sofort oder kurz nach dem Kauf von einem Zahlungsdienstleister bezahlt. Die Kundin oder der Kunde begleicht die Summe später oder in mehreren Teilbeträgen. Das Angebot erscheint häufig direkt im Bezahlvorgang eines Online-Shops.
Diese Angebote werden vor allem für Kleinst- und Kurzzeitkredite genutzt, häufig für Beträge unter 200 Euro. Nach der von der BaFin beschriebenen Rechtslage gelten für bestimmte Kleinstkredite und kurz laufende Kredite bislang nicht alle Schutzvorschriften für Allgemein-Verbraucherdarlehen. Zahlungsdienstleister müssen in diesen Fällen vor der Kreditvergabe die Kreditwürdigkeit nicht prüfen.
Dadurch steigt das Risiko, mehrere kleine Verpflichtungen gleichzeitig einzugehen. Die einzelne Rate wirkt gering, aber die Gesamtsumme aus Online-Bestellungen, Kreditkarte und Ratenkredit wächst unbemerkt. Die geplante beziehungsweise umgesetzte Novelle der EU-Verbraucherkreditrichtlinie soll den Verbraucherschutz bei solchen Angeboten weitgehend ausweiten. Bis alle neuen Regeln gelten, bleibt die Prüfung des eigenen Budgets entscheidend.
Eine sinnvolle Regel lautet: Eine Teilzahlung erst dann auswählen, wenn der Gesamtbetrag, der Rückzahlungstermin und mögliche Zinsen oder Gebühren klar angezeigt werden. Fehlt eine dieser Angaben, sollte die Zahlung nicht aufgeschoben werden.
Überschuldung steigt wieder
Die Kreditnachfrage wächst in einem wirtschaftlich angespannten Umfeld. Deutschland verzeichnete 2023 und 2024 einen Rückgang der Wirtschaftsleistung. 2025 lag das Wachstum nur bei 0,2 Prozent. Im August 2025 betrug die Arbeitslosenquote 6,4 Prozent und lag damit 0,3 Prozentpunkte über dem Vorjahreswert. Eine längere Verschlechterung am Arbeitsmarkt erhöht das Risiko, dass Haushalte ihre Kreditraten nicht mehr pünktlich bedienen können.
Nach Angaben des Schuldneratlas 2025, die die BaFin zusammenfasst, waren rund 5,67 Millionen Erwachsene überschuldet. Das entsprach 8,16 Prozent der Bevölkerung über 18 Jahre und bedeutete einen Anstieg von zwei Prozent gegenüber dem Vorjahr. Damit stieg die Zahl erstmals seit 2018 wieder.
Ein Kredit führt nicht automatisch zu Überschuldung. Problematisch wird er, wenn die Rückzahlung dauerhaft nur mit neuen Krediten, einem Dispositionskredit oder weiteren Teilzahlungen gelingt. Warnsignale sind wiederholte Rücklastschriften, ein überzogenes Girokonto für laufende Kosten und ein neuer Kredit zur Ablösung kurzfristiger Schulden, ohne dass sich die finanzielle Lage dauerhaft verbessert.
Wer eine Rate nicht mehr zahlen kann, sollte frühzeitig das Kreditinstitut kontaktieren und eine anerkannte Schuldnerberatung nutzen. Neue Kreditanträge lösen das Grundproblem in dieser Situation meistens nicht.
Was Verbraucher beim Kreditvergleich prüfen sollten
Die niedrigste Monatsrate macht einen Kredit nicht automatisch günstig. Eine lange Laufzeit senkt die Rate, erhöht aber häufig die gesamten Zinskosten. Eine kurze Laufzeit verringert die Gesamtkosten, erfordert jedoch ein höheres Monatsbudget.
Für einen belastbaren Vergleich reichen wenige Angaben:
- Effektiver Jahreszins: Er zeigt die jährliche Belastung des Kreditangebots einschließlich bestimmter Nebenkosten.
- Gesamtbetrag: Diese Summe muss über die gesamte Laufzeit zurückgezahlt werden.
- Laufzeit und Monatsrate: Beide Werte müssen zum sicheren monatlichen Überschuss passen.
- Sondertilgung und vorzeitige Rückzahlung: Die Vertragsbedingungen sollten klären, ob zusätzliche Zahlungen möglich sind und welche Kosten entstehen.
- Restschuldversicherung: Sie kann zusätzliche Beiträge verursachen und passt nicht zu jedem Haushalt.
- Kreditvermittlung: Vor einer Anfrage sollte klar sein, wer Vertragspartner wird und welche Daten an welche Anbieter übermittelt werden.
Nach der smava-Auswertung für das erste Quartal 2026 lagen zwischen dem günstigsten und dem teuersten Angebot für denselben Kredit im Durchschnitt rund drei Prozentpunkte. Ein Vergleich kann die Kosten daher deutlich senken.
Eine Kreditanfrage ist keine verbindliche Zusage. Kreditgeber prüfen Einkommen, laufende Verpflichtungen und die Kreditwürdigkeit. Bei Werbung mit einer „garantierten Zusage“ oder einer „garantierten Auszahlung“ ohne nachvollziehbare Prüfung ist besondere Vorsicht geboten. Auch die SCHUFA lässt sich nicht einfach auf Wunsch löschen. Korrekte negative Einträge bleiben grundsätzlich nach den geltenden Speicherfristen bestehen; fehlerhafte Daten können Betroffene prüfen und berichtigen lassen.
Datenvisualisierung: Wie sich der Markt verschoben hat
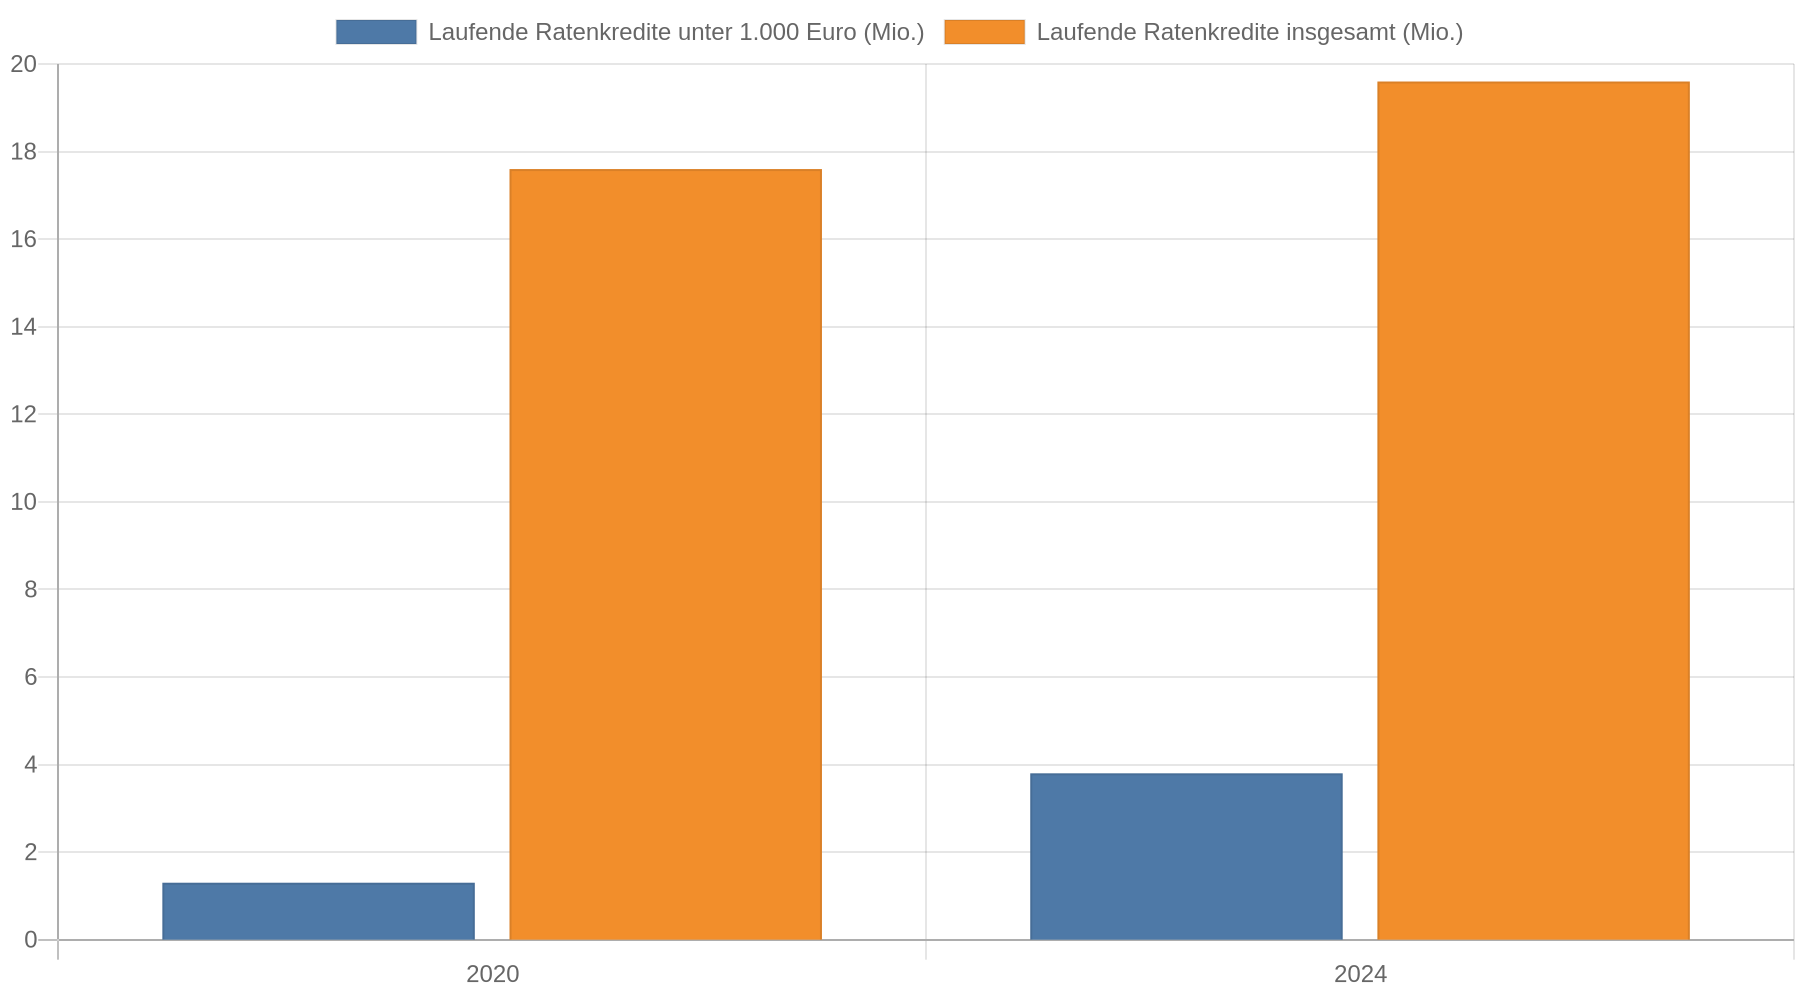
Die stärkste Veränderung zeigt sich bei den kleinen laufenden Ratenkrediten. Die folgende Darstellung basiert auf den von der BaFin wiedergegebenen SCHUFA-Werten:
Laufende Ratenkredite unter 1.000 Euro

2020 | ██████                     1,3 Mio.
2024 | ██████████████████         3,8 Mio.

Laufende Ratenkredite insgesamt

2020 | █████████████████████████  17,6 Mio.
2024 | ███████████████████████████ 19,6 Mio.
Die Zahl der Kleinkredite stieg damit deutlich schneller als die Zahl aller laufenden Ratenkredite. Für Verbraucher wird dadurch der Überblick schwieriger. Viele kleine Monatsbeträge können sich zu einer festen Belastung summieren, obwohl jeder einzelne Vertrag klein wirkt.
Kernaussagen
- Vergleiche den effektiven Jahreszins: Bei identischen Kreditbeträgen lagen 2025 typische Angebote je nach Bonität deutlich auseinander; ein Vergleich kann mehrere Prozentpunkte Unterschied sichtbar machen.
- Addiere alle Teilzahlungen: Ratenkredit, Kreditkarte und „Kaufe jetzt, zahle später“ gehören gemeinsam in die Haushaltsrechnung.
- Prüfe die Rückzahlungsart der Kreditkarte: Bei voreingestellter Ratenzahlung können effektive Jahreszinsen bis zu 25 Prozent anfallen.
- Beurteile Kleinkredite als Gesamtbelastung: Die Zahl laufender Kredite mit kleinen Beträgen nahm deutlich zu.
- Reagiere früh bei Zahlungsschwierigkeiten: Kontakt zum Kreditgeber und Schuldnerberatung sind sinnvoller als ein weiterer kurzfristiger Kredit.
FAQ
Wie hoch waren die Kreditzinsen für Verbraucherkredite 2025?
Die durchschnittlichen effektiven Jahreszinsen für neu vergebene Konsumentenkredite lagen im Sommer 2025 laut den ausgewerteten Bundesbank-Daten auf einem erhöhten Niveau. Der konkrete Zinssatz hängt von Kreditbetrag, Laufzeit und Bonität ab.
Warum sind Kleinkredite 2025 so stark gewachsen?
Kleine Ratenkredite lassen sich einfach online abschließen und passen zu kurzfristigen Ausgaben. Die einzelnen Beträge wirken überschaubar, doch mehrere laufende Verträge erhöhen die monatliche Belastung und erschweren den Überblick.
Ist ein Kreditkartenkredit teurer als ein Ratenkredit?
Das ist häufig der Fall. Die BaFin nennt für Kreditkartenkredite effektive Jahreszinsen von bis zu 25 Prozent, während der durchschnittliche Zinssatz für Ratenkredite privater Haushalte 2025 ungefähr zwischen 8,1 und 8,6 Prozent lag.
Worauf sollte ich bei „Kaufe jetzt, zahle später“ achten?
Prüfe vor dem Kauf den Gesamtbetrag, den Rückzahlungstermin und den effektiven Jahreszins. Die neue Zahlung sollte zusammen mit allen anderen Raten in die Haushaltsrechnung passen.
Kann ich einen Kredit trotz negativer SCHUFA aufnehmen?
Eine negative SCHUFA-Auskunft führt nicht automatisch in jedem Fall zur Ablehnung, verschlechtert aber häufig die Konditionen oder die Auswahl. Angebote ohne nachvollziehbare Kreditwürdigkeitsprüfung und Versprechen einer sicheren Auszahlung bergen ein hohes Kosten- und Betrugsrisiko.
Was mache ich, wenn ich meine Kreditraten nicht mehr zahlen kann?
Wende dich frühzeitig an das Kreditinstitut und lasse dich von einer anerkannten Schuldnerberatung unterstützen. Zusätzliche Kredite zur Deckung laufender Raten verschieben das Problem und können die Verschuldung verschärfen.