
Wenn Sie einen Ratenkredit, eine Autofinanzierung oder eine Baufinanzierung planen, berechnet ein Kreditrechner schnell die monatliche Rate, die Laufzeit und die voraussichtlichen Gesamtkosten. Das Ergebnis ist nur so zuverlässig wie Ihre Eingaben und die Kosten, die der Rechner berücksichtigt.
Für eine sinnvolle Berechnung müssen Sie deshalb drei Fragen getrennt beantworten: Wie viel Geld brauchen Sie? Welche Rate können Sie dauerhaft tragen? Und welche Gesamtkosten entstehen? Ein Rechner beantwortet vor allem die erste und dritte Frage. Ob Sie die Rate tragen können, müssen Sie anhand Ihres Haushalts selbst prüfen.
Der effektive Jahreszins ist die wichtigste Vergleichsgröße. Er gibt die jährlichen Kreditkosten als Prozentsatz des geliehenen Betrags an. Dabei berücksichtigt er neben dem Sollzins weitere Kosten und Vertragsmerkmale. Die angezeigte Rate ist keine Kreditzusage. Die Bank prüft Ihre Einnahmen, Ausgaben, Bonität und weitere Unterlagen erst im Antrag.
Welche Angaben Sie korrekt eintragen müssen
Tragen Sie den Betrag ein, den Sie tatsächlich finanzieren müssen. Rechnen Sie notwendige Eigenmittel, vorhandene Rücklagen und zusätzliche Kosten getrennt. Bezahlen Sie zum Beispiel die Nebenkosten eines Kaufs selbst, gehören sie nicht in die Kreditsumme.
Für einen gewöhnlichen Ratenkredit benötigen Sie meistens:
- den gewünschten Kreditbetrag,
- die Laufzeit,
- den Sollzins oder den effektiven Jahreszins,
- die gewünschte Rate, sofern der Rechner danach fragt,
- mögliche Zusatzkosten oder Versicherungen,
- Angaben zu Sondertilgungen, wenn der Rechner diese Funktion anbietet.
Achten Sie auf die Einheit und unterscheiden Sie Laufzeit und Zinssatz. Verwenden Sie den Zinssatz aus dem konkreten Angebot. Der beworbene niedrigste Zinssatz gilt nicht automatisch für jede Person.
Bei einer Baufinanzierung kommen weitere Eingaben hinzu. Dazu zählen etwa Kaufpreis, Eigenkapital, Erwerbsnebenkosten, anfängliche Tilgung und Zinsbindung. Ein Ratenkreditrechner und ein Baufinanzierungsrechner arbeiten deshalb mit unterschiedlichen Annahmen.
Die Eingaben und ihre Wirkung
| Eingabe | Wirkung auf das Ergebnis | Typischer Fehler |
|---|---|---|
| Kreditbetrag | Ein höherer Betrag erhöht in der Regel Rate und Gesamtkosten | Nebenkosten oder bereits vorhandene Rücklagen werden nicht abgezogen |
| Laufzeit | Eine längere Laufzeit senkt meist die Monatsrate, erhöht aber die Zinskosten | Nur auf die niedrige Rate geachtet |
| Effektiver Jahreszins | Höhere Kreditkosten führen zu einer höheren Gesamtbelastung | Nur den Sollzins verglichen |
| Tilgung | Eine höhere Tilgung verringert die Restschuld schneller | Die Rate wird zu knapp kalkuliert |
| Sondertilgung | Zusätzliche Zahlungen können die Laufzeit oder Zinskosten verringern, wenn der Vertrag sie zulässt | Sondertilgungen werden fest eingeplant, obwohl sie nicht sicher möglich sind |
Der Zusammenhang zwischen Laufzeit und Kosten lässt sich an einem Anbieterbeispiel nachvollziehen: Der Kreditrechner von easyCredit weist darauf hin, dass eine längere Laufzeit die monatliche Rate senkt, zugleich aber die gesamten Zinskosten erhöht. Prüfen Sie deshalb immer beide Werte, nicht nur die Monatsrate.
Prüfen Sie zuerst Ihre tragbare Rate
Die wichtigste Zahl steht in Ihrem Haushaltsbudget. Addieren Sie Ihre regelmäßigen Nettoeinnahmen und ziehen Sie alle Ausgaben ab. Berücksichtigen Sie auch jährliche oder unregelmäßige Kosten wie Versicherungen, Kfz-Steuer, Urlaub, Reparaturen, Geschenke und Nachzahlungen.
Berücksichtigen Sie auch absehbare Veränderungen. Ein Umzug, ein Kind, ein Arbeitsplatzwechsel, eine steigende Miete oder ein zweites Fahrzeug verringert den Betrag, der dauerhaft für die Kreditrate bleibt.
Für Immobilienfinanzierungen nennen viele Banken laut Verbraucherzentrale als grobe Orientierung, dass die Kreditrate höchstens etwa 40 Prozent des Nettoeinkommens betragen sollte.
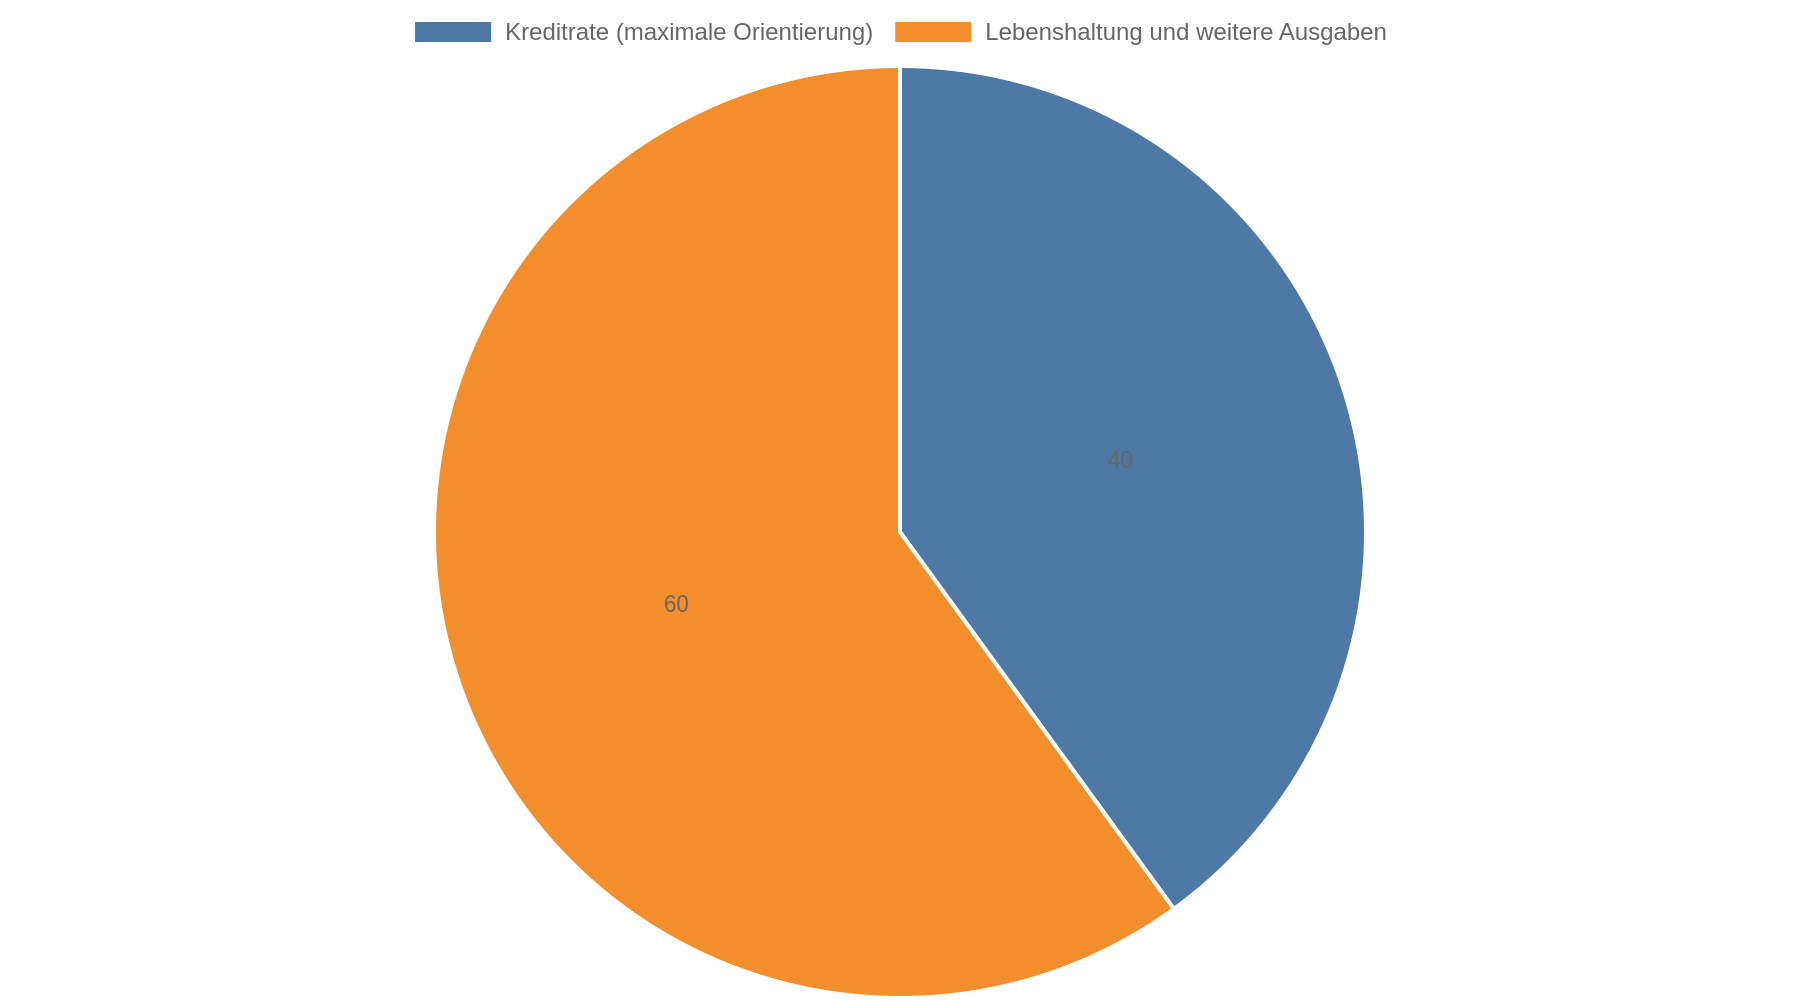 Diese Zahl ist ein Durchschnittswert. Hohe Fahrtkosten, Kinderbetreuung oder andere feste Ausgaben verschieben die persönliche Grenze deutlich.
Orientieren Sie sich an Ihrer tatsächlichen Sparleistung: Prüfen Sie, welcher Betrag nach allen Ausgaben in den vergangenen zwölf Monaten übrig geblieben ist, statt nur eine pauschale Prozentzahl anzusetzen. Bei einer Immobilienfinanzierung empfiehlt die Verbraucherzentrale, die bisherige Kaltmiete einzubeziehen. Ziehen Sie davon die zusätzlichen laufenden Kosten des Eigentums ab, etwa Rücklagen, Versicherungen und Betriebskosten.
Lassen Sie zwischen dem monatlich verfügbaren Überschuss und der geplanten Rate einen Sicherheitsabstand. Die Verbraucherzentrale nennt etwa zehn Prozent Luft als Orientierung. Wer über ein ausreichendes Tagesgeldpolster verfügt, hat mehr Spielraum. Eine Rate, die nur in guten Monaten funktioniert, ist zu hoch.
Interpretieren Sie Rate, Zinsen und Gesamtkosten gemeinsam
Eine niedrige Monatsrate sagt wenig über die Gesamtkosten aus. Bei einer längeren Laufzeit verteilen Sie die Rückzahlung auf mehr Monate. Dadurch sinkt die einzelne Rate, aber Sie zahlen länger Zinsen.
Vergleichen Sie daher mindestens diese vier Werte:
- monatliche Rate,
- Laufzeit,
- Gesamtbetrag der Rückzahlung,
- effektiver Jahreszins.
Der Sollzins, auch Nominalzins genannt, bezeichnet nur den Zins auf das geliehene Kapital. Der effektive Jahreszins berücksichtigt zusätzliche Kosten und die Zahlungsweise. Deshalb eignet er sich besser zum Vergleich von Kreditangeboten.
Ein Rechenbeispiel der Verbraucherzentrale zeigt den Zusammenhang bei einer Immobilienfinanzierung: Monatsrate und Annuität beeinflussen den möglichen Kreditbetrag. Die Annuität ist die Summe aus Zins und Tilgung. Das Beispiel ist eine Orientierung für die Finanzierungsplanung, ersetzt aber kein individuelles Angebot.
Was im Effektivzins fehlen kann
Auch der effektive Jahreszins bildet nicht zwingend jede Ausgabe ab. Bei einer Baufinanzierung zählen laut Schwäbisch Hall beispielsweise Notarkosten, Bereitstellungszinsen oder eine mögliche Vorfälligkeitsentschädigung in der Regel nicht dazu.
Lesen Sie deshalb vor dem Vergleich, welche Kosten der jeweilige Rechner berücksichtigt. Prüfen Sie besonders:
- Vermittlungsgebühren,
- freiwillige oder verpflichtende Versicherungen,
- Kosten für ein zusätzliches Konto,
- Gebühren für Änderungen oder vorzeitige Rückzahlung,
- Kosten bei Zahlungsverzug,
- Bereitstellungszinsen bei Baufinanzierungen.
Eine Restschuldversicherung erhöht die Kosten und ist nicht automatisch sinnvoll. Lassen Sie sich genau erklären, welche Risiken sie abdeckt, wie hoch die Prämie ist und ob sie in der Kreditrate enthalten ist.
Kontrollieren Sie das Ergebnis mit einem Tilgungsplan
Ein Tilgungsplan zeigt für jede Rate den Zinsanteil und den Teil, der die Restschuld verringert. Wenn Sie den Kredit wie vereinbart bedienen, sinkt die Restschuld mit jeder Zahlung. Die Erklärung zum Tilgungsplan von Dr. Klein beschreibt ihn als Tabelle mit Rate, Zinsanteil, Tilgungsanteil und verbleibender Schuld.
Prüfen Sie im Tilgungsplan vor allem drei Zeitpunkte:
- die Restschuld nach einem Jahr,
- die Restschuld zum Ende der Zinsbindung bei einer Baufinanzierung,
- die verbleibende Schuld kurz vor dem Laufzeitende.
Wenn der Rechner nur eine Monatsrate ausgibt, fehlen Ihnen wichtige Informationen. Fordern Sie für das konkrete Angebot einen vollständigen Tilgungsplan an. Bei einer langen Laufzeit zeigt er, ob die Schuld tatsächlich wie erwartet sinkt oder am Ende eine hohe Restzahlung bleibt.
Planen Sie Sondertilgungen nur ein, wenn der Vertrag sie ausdrücklich erlaubt und Sie das Geld voraussichtlich wirklich zur Verfügung haben. Eine erwartete Bonuszahlung oder eine unsichere Erbschaft gehört nicht zur sicheren Finanzierungsrechnung. Lassen Sie sich außerdem schriftlich erklären, ob eine Sondertilgung die Laufzeit verkürzt, die Rate senkt oder beides nicht automatisch bewirkt.
Erkennen Sie die Grenzen eines Kreditrechners
Ein Kreditrechner verarbeitet nur die eingegebenen Werte. Ihre vollständige finanzielle Situation und die Entscheidung der Bank kennt er nicht. Er berücksichtigt nur die Kosten und Vertragsbedingungen, die der Anbieter in die Berechnung aufgenommen hat.
Das spätere Angebot kann vom Ergebnis abweichen, wenn sich der Zinssatz ändert, eine andere Laufzeit angeboten wird, Unterlagen fehlen oder die Bank Ihre Bonität anders bewertet. Der Rechner zeigt eine Modellrechnung unter bestimmten Annahmen.
Bei einer Baufinanzierung müssen Sie zusätzlich Kaufnebenkosten und die langfristige Instandhaltung einplanen. Bei einem Ratenkredit gehören unregelmäßige Ausgaben und bereits bestehende Darlehen in Ihr Haushaltsbudget. Ein Rechner erkennt diese Belastungen nicht automatisch.
Vergleichsportale liefern ebenfalls keinen vollständigen Marktüberblick. Die Verbraucherzentrale warnt, dass Portale häufig nur ausgewählte Anbieter zeigen und Provisionen erhalten können. Prüfen Sie deshalb die Bedingungen des konkreten Kreditgebers und vergleichen Sie mehrere Angebote anhand des effektiven Jahreszinses, des Gesamtbetrags und der Vertragsfreiheit.
Seien Sie vorsichtig, wenn Ihnen eine zusätzliche Versicherung als Voraussetzung für eine Auszahlung dargestellt wird. Die Verbraucherzentrale warnte am 7. Oktober 2025 vor Fällen beim Kreditportal Maxda, in denen Verbraucher eine Versicherung abschlossen, ohne dass der Kredit zustande kam. Unterschreiben Sie keine Zusatzverträge unter Zeitdruck und verlangen Sie eine klare schriftliche Kostenaufstellung.
So gehen Sie bei der Berechnung vor
Erstellen Sie zunächst anhand von Kontoauszügen und Jahresabrechnungen eine vollständige Haushaltsrechnung. Erfassen Sie auch unregelmäßige Ausgaben. Teilen Sie sie nicht nur durch zwölf und vergessen Sie sie danach. Ziehen Sie vom verbleibenden Betrag einen Sicherheitsabstand ab.
Geben Sie danach in zwei oder drei Szenarien denselben Kreditbetrag mit unterschiedlichen Laufzeiten ein. Notieren Sie jeweils Rate, Gesamtbetrag, effektiven Jahreszins und Restschuld. So erkennen Sie, wie viel eine niedrigere Rate tatsächlich kostet.
Vergleichen Sie anschließend nur Angebote mit gleichen Voraussetzungen. Ein Kredit über denselben Betrag und dieselbe Laufzeit lässt sich sinnvoll anhand des effektiven Jahreszinses und des Gesamtbetrags bewerten. Prüfen Sie zusätzlich, ob kostenlose Sondertilgungen, Ratenpausen oder Gebühren bei vorzeitiger Rückzahlung vorgesehen sind.
Speichern oder drucken Sie die Berechnung mit Datum und Zinssatz. Wenn Sie später ein Angebot erhalten, können Sie Abweichungen gezielt nachvollziehen, statt sich nur an eine frühere Monatsrate zu erinnern.
Kernaussagen
- Berechnen Sie zuerst Ihre Haushaltsreserve: Die tragbare Rate ergibt sich aus Ihrem dauerhaft verfügbaren Überschuss, nicht aus dem Höchstbetrag des Rechners.
- Vergleichen Sie den effektiven Jahreszins und den Gesamtbetrag: Eine niedrigere Monatsrate bedeutet bei längerer Laufzeit häufig höhere Zinskosten.
- Prüfen Sie jede Eingabe: Kreditbetrag, Laufzeit, Zinssatz, Tilgung und Zusatzkosten müssen zum konkreten Angebot passen.
- Fordern Sie einen Tilgungsplan an: Nur damit sehen Sie, wie sich Zinsanteil und Restschuld im Zeitverlauf entwickeln.
- Behandeln Sie das Ergebnis als Modellrechnung: Ein Kreditrechner ersetzt weder die Kreditprüfung noch die Prüfung aller Vertragskosten.
FAQ
Ist die im Kreditrechner angezeigte Rate verbindlich?
Nein. Die Rate gilt zunächst nur für die eingegebenen Annahmen und die Bedingungen des jeweiligen Rechners. Das verbindliche Angebot entsteht erst, wenn der Kreditgeber den Antrag geprüft und den Vertrag mit den konkreten Konditionen erstellt hat.
Welche Rate darf ich mir leisten?
Leisten können Sie sich höchstens den Betrag, der nach allen regelmäßigen und unregelmäßigen Ausgaben dauerhaft übrig bleibt. Lassen Sie zusätzlich einen Sicherheitsabstand und berücksichtigen Sie absehbare Veränderungen bei Einkommen und Ausgaben.
Warum ist der effektive Jahreszins wichtiger als der Sollzins?
Der Sollzins beschreibt nur den reinen Zins auf den Kreditbetrag. Der effektive Jahreszins berücksichtigt weitere Kosten und Zahlungsbedingungen und eignet sich deshalb besser, um vergleichbare Kreditangebote zu beurteilen.
Was mache ich, wenn der Rechner eine zu hohe Rate ausgibt?
Reduzieren Sie zunächst den Kreditbetrag oder erhöhen Sie das Eigenkapital. Eine längere Laufzeit senkt zwar die Monatsrate, erhöht aber häufig die Gesamtkosten. Wenn die Rate nur ohne Rücklage tragbar wäre, sollten Sie den Kreditbetrag weiter senken oder die Finanzierung verschieben.
Wie erkenne ich, ob eine Zusatzversicherung sinnvoll ist?
Verlangen Sie die genaue Prämie, den Leistungsumfang, Ausschlüsse und die Kündigungsbedingungen in Textform. Eine Versicherung, die Ihnen unter Zeitdruck als Voraussetzung für den Kredit dargestellt wird, sollten Sie nicht ungeprüft abschließen.
Was prüfe ich vor dem Unterschreiben?
Vergleichen Sie Kreditbetrag, Laufzeit, effektiven Jahreszins, Gesamtbetrag, Monatsrate und Tilgungsplan mit Ihrer eigenen Berechnung. Lesen Sie außerdem Regelungen zu Sondertilgung, vorzeitiger Rückzahlung, Zahlungsverzug und Zusatzprodukten.