
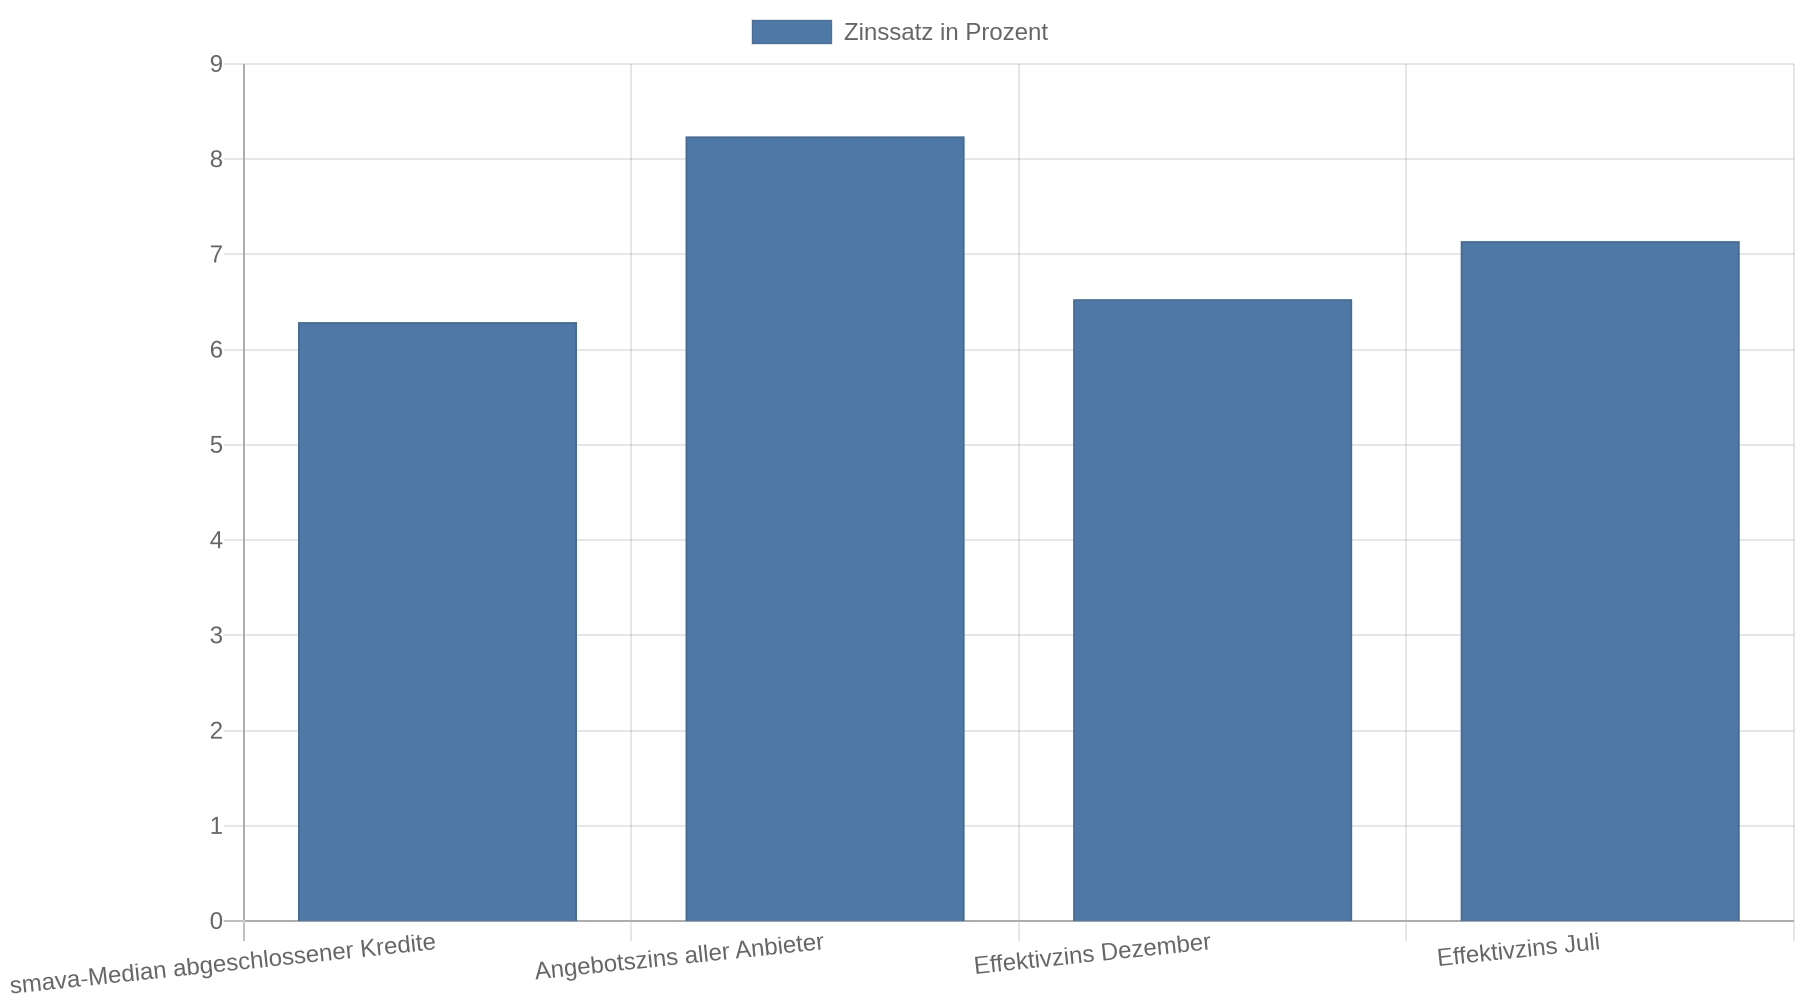
Wenn Sie 2026 einen Ratenkredit für ein Auto, eine Renovierung oder einen finanziellen Engpass suchen, sollten Sie mehrere Angebote vergleichen. Die Zinsen unterscheiden sich deutlich: Im August 2026 lag der Medianzins für über smava abgeschlossene Kredite bei 6,29 Prozent. Der durchschnittliche Angebotszins aller Anbieter betrug 8,24 Prozent.
Bei einem Ratenkredit zahlen Sie jeden Monat denselben Betrag zurück. Die Rate enthält einen Anteil für die Tilgung und einen Anteil für die Zinsen. Für den Vergleich brauchen Sie vor allem den effektiven Jahreszins. Er berücksichtigt neben dem Sollzins auch weitere verpflichtende Kreditkosten und zeigt dadurch die Gesamtkosten besser.
2026 kommen neue Regeln zum Verbraucherschutz hinzu. Die erweiterte EU-Verbraucherkreditrichtlinie gilt ab dem 20. November 2026 auch für bestimmte Kleinkredite, kurzfristige Finanzierungen, Überziehungen und Kaufmodelle mit späterer Zahlung. Angebote müssen dann mehr Informationen enthalten. Außerdem gelten neue Fristen und Anforderungen für die Kreditwürdigkeitsprüfung.
Warum sich Kreditzinsen 2026 stark unterscheiden
Der allgemeine Zinstrend beeinflusst den Markt. Ihren persönlichen Kreditpreis bestimmt er jedoch nicht allein. Die Europäische Zentralbank erhöhte am 11. Juni 2026 alle drei Leitzinsen um 0,25 Prozentpunkte. Seit dem 17. Juni liegt der Hauptrefinanzierungssatz bei 2,40 Prozent. Gleichzeitig lag die Inflation in Deutschland im August 2026 vorläufig bei 2,9 Prozent und damit über dem Zielwert der Europäischen Zentralbank von 2 Prozent. Ein weiterer Zinsverlauf lässt sich daraus nicht sicher ableiten.
Für Ihren Zinssatz zählen außerdem Ihr Einkommen und die Dauer Ihrer Beschäftigung. Ebenso beeinflussen bestehende Verpflichtungen, die Kredithöhe, die Laufzeit und Ihre Bonitätsdaten den Zinssatz.
Der Zeitpunkt allein bestimmt den Preis ebenfalls nicht. Eine Auswertung von Bundesbank-Daten weist den Dezember mit durchschnittlich 6,53 Prozent Effektivzins als günstigsten und den Juli mit 7,14 Prozent als teuersten Monat aus. Der Abstand beträgt rund 0,61 Prozentpunkte. Warten Sie deshalb nicht auf einen vermeintlich perfekten Monat, wenn Sie den Kredit brauchen. Vergleichen Sie konkrete Angebote. Prüfen Sie außerdem, ob Sie eine kürzere Laufzeit oder eine geringere Kreditsumme wählen können.
So prüfen Sie ein Kreditangebot
Achten Sie zuerst auf den effektiven Jahreszins. Ein niedriger Sollzins oder eine kleine Monatsrate sagt allein wenig über die Gesamtkosten aus. Eine kleine Rate ergibt sich oft aus einer langen Laufzeit. Dadurch steigen die gesamten Zinskosten.
Prüfen Sie im Kreditangebot mindestens diese Angaben:
- effektiver Jahreszins und Sollzins
- Nettokreditbetrag und Gesamtrückzahlungsbetrag
- monatliche Rate sowie Anzahl der Raten
- Laufzeit und Beginn der Rückzahlung
- Kosten für Sondertilgungen oder vorzeitige Rückzahlung
- Folgen bei Zahlungsverzug
- enthaltene Versicherungen oder Zusatzprodukte
Stellen Sie bei mehreren Anbietern zunächst nur eine Anfrage zu Kreditkonditionen. Diese dient dem Vergleich und wird anders behandelt als eine verbindliche Kreditanfrage. Laut Stiftung Warentest kann eine als „Kreditanfrage“ gemeldete Abfrage den SCHUFA-Score belasten. Fragen Sie deshalb ausdrücklich, welche Abfrage der Anbieter bei der SCHUFA stellt.
Was der neue SCHUFA-Score für Sie bedeutet
Die SCHUFA ist eine Wirtschaftsauskunftei. Sie speichert Informationen über Ihr Zahlungsverhalten und bestehende Geschäftsbeziehungen. Daraus berechnet sie einen Wert, den Kreditgeber bei der Bonitätsprüfung berücksichtigen.
Seit März 2026 verwendet die SCHUFA ein Punktesystem von 100 bis 999 Punkten mit zwölf definierten Kriterien. Nach der Darstellung des ADAC zum neuen SCHUFA-Score gelten 776 bis 999 Punkte als „hervorragend“, 709 bis 775 als „gut“, 642 bis 708 als „akzeptabel“ und 100 bis 641 als erhöhtes Risiko. Bei offenen Zahlungsstörungen wird kein Score berechnet.
Sie können eine kostenlose Datenauskunft anfordern. Prüfen Sie dort insbesondere:
- ob erledigte Forderungen noch gespeichert sind
- ob Name, Anschrift und Geburtsdatum stimmen
- ob ein Kredit oder Vertrag mehr als einmal auftaucht
- ob eine Zahlungsstörung tatsächlich Ihnen zugeordnet ist
Melden Sie Fehler direkt der SCHUFA und dem Unternehmen, das den Eintrag gemeldet hat. Korrekte Einträge lassen sich nicht pauschal löschen. Die neue 100-Tage-Regel verkürzt bei einer erstmaligen Zahlungsstörung die Speicherdauer auf 18 Monate, wenn Sie die Forderung innerhalb von 100 Tagen ausgleichen. Das gilt nicht automatisch für jede offene oder wiederholte Zahlungsstörung.
Welche Regeln ab November 2026 hinzukommen
Die neue Verbraucherkreditrichtlinie schützt künftig auch Finanzierungen, die bisher teilweise nicht unter die klassischen Regeln für Verbraucherkredite fielen. Zu den künftig erfassten Finanzierungen gehören unter anderem Kredite ab 200 Euro. Ebenfalls erfasst werden bestimmte zins- und gebührenfreie Darlehen sowie kurzfristige Kredite bis zu drei Monaten. Die Richtlinie bezieht außerdem „Kaufen und später bezahlen“-Modelle, Überziehungskredite und Debitkarten mit Zahlungsaufschub ein. Die Bundesregierung hat dazu einen Gesetzentwurf zur Umsetzung in deutsches Recht beschlossen. Details der praktischen Anwendung hängen von der nationalen Umsetzung ab. Informationen dazu finden Sie beim Bundesministerium der Justiz.
Für Kreditnehmer sind vier Änderungen besonders relevant:
Kreditgeber müssen die Rückzahlung prüfen
Kreditgeber dürfen einen Verbraucherkredit nur nach einer positiven Kreditwürdigkeitsprüfung vergeben. Automatisierte Entscheidungen müssen erklärt werden. Die Nutzung von Social-Media-Daten für die Kreditwürdigkeitsprüfung wird untersagt. Lehnt der Kreditgeber den Antrag ab, ist ein Hinweis auf Schuldnerberatung vorgesehen.
Erstellen Sie trotzdem eine eigene Haushaltsrechnung und notieren Sie vor dem Antrag alle monatlichen Einnahmen und Ausgaben. Berücksichtigen Sie auch unregelmäßige Kosten wie Versicherungen, Reparaturen und Nachzahlungen. Die Rate muss tragbar bleiben, wenn einzelne Ausgaben steigen.
Das Widerrufsrecht erhält eine Höchstgrenze
Bei einer fehlerhaften Widerrufsbelehrung konnten Sie bisher unter Umständen sehr lange widerrufen. Die neue Regel begrenzt diese Frist auf höchstens zwölf Monate und 14 Tage. Prüfen Sie deshalb den Vertrag unmittelbar nach dem Abschluss. Bewahren Sie Kreditvertrag, Widerrufsinformation und Tilgungsplan vollständig auf.
Digitale Verträge werden einfacher abgeschlossen
Allgemeine Verbraucherkreditverträge sollen künftig auch online in Textform möglich sein. Eine voreingestellte Checkbox gilt dabei nicht als wirksame Zustimmung. Setzen Sie das Häkchen nur selbst, nachdem Sie den Inhalt gelesen haben. Speichern Sie die Vertragsunterlagen vor dem Absenden.
Kopplungen werden eingeschränkt
Kreditgeber dürfen einen Kredit grundsätzlich nur unter bestimmten Bedingungen mit einem zusätzlichen Produkt verbinden. Prüfen Sie daher, ob der Kredit nur zusammen mit einem Girokonto, einer Versicherung oder einer anderen Leistung angeboten wird und ob diese Leistung tatsächlich notwendig ist.
Restschuldversicherung: Kosten und Nutzen getrennt prüfen
Eine Restschuldversicherung übernimmt bei Tod, Arbeitslosigkeit oder längerer Arbeitsunfähigkeit die Kreditrate, wenn der jeweilige Fall versichert ist. Die Verbraucherzentrale bewertet solche Versicherungen als häufig teuer und leistungsschwach. Ausschlüsse, Wartezeiten und Begrenzungen führen dazu, dass die Versicherung im Ernstfall nicht jede Rate übernimmt.
Seit dem 2. Januar 2025 darf die Restschuldversicherung erst eine Woche nach Abschluss des Kreditvertrags abgeschlossen werden. Bei einem früheren Abschluss ist der Versicherungsvertrag unwirksam. Nehmen Sie die Versicherung nicht automatisch, nur weil sie im Kreditantrag voreingestellt ist. Verlangen Sie eine separate Kostenaufstellung und lesen Sie, welche Ereignisse tatsächlich versichert sind. Wenn die Rate auch ohne Versicherung tragbar bleibt, ist ein Kredit ohne diesen Zusatz häufig übersichtlicher.
Wo unseriöse Kreditangebote erkennbar sind
Ein seriöser Kreditgeber prüft Ihre Zahlungsfähigkeit. Für die reine Vermittlung verlangt er keine Vorkasse. Seien Sie besonders vorsichtig bei Werbung mit „Soforthilfe“, „ohne Schufa“ oder einer angeblich sicheren Auszahlung. Die Verbraucherzentrale warnt vor unseriösen Kreditvermittlern, die Kreditanfragen lediglich an Banken weiterleiten oder vorab Geld für Unterlagen, Nachnahme-Sendungen und Gebühren verlangen.
Überweisen Sie kein Geld, bevor ein Kreditvertrag wirksam geschlossen ist und die Zahlung klar begründet wurde. Unterschreiben Sie auch keine zusätzlichen Mobilfunk-, Beratungs- oder Versicherungsverträge, wenn der Kredit davon abhängig gemacht wird. Ein Kredit „ohne SCHUFA“ ist kein Freibrief: Seriöse Kreditgeber müssen die Rückzahlung prüfen. Eine Kreditvergabe ohne jede Bonitätsprüfung ist deshalb ein Warnsignal.
Umschuldung und vorzeitige Rückzahlung
Eine Umschuldung lohnt sich nur, wenn der neue Kredit einschließlich möglicher Gebühren deutlich weniger kostet als der alte Kredit. Vergleichen Sie dafür nicht die bisherigen Monatsraten, sondern:
- die noch offene Restschuld,
- die Summe aller verbleibenden Raten,
- mögliche Ablösungskosten,
- die Gesamtrückzahlung des neuen Kredits.
Eine niedrigere Monatsrate reicht als Argument nicht aus. Verlängert sich die Laufzeit, können die Gesamtkosten trotz niedriger Rate steigen. Prüfen Sie außerdem, ob Ihr Vertrag Sondertilgungen erlaubt und welche Vorfälligkeitsentschädigung bei einer Ablösung anfällt. Nach den bei Stiftung Warentest beschriebenen Regeln für Ratenkredite bestehen für Verbraucher Möglichkeiten zur Kündigung und vorzeitigen Rückzahlung, deren genaue Voraussetzungen vom Vertrag und vom gesetzlichen Regelwerk abhängen.
Wenn Sie bereits Schwierigkeiten mit der Rate haben, sprechen Sie frühzeitig mit dem Kreditgeber über Stundung, Ratenanpassung oder Umschuldung und warten Sie nicht bis zur ersten Mahnung. Die neue Richtlinie sieht vor einer Vollstreckung Maßnahmen wie Stundung, Umschuldung oder eine Zinssenkung vor. Eine anerkannte Schuldnerberatung hilft Ihnen, die Gesamtschulden zu ordnen und realistische Zahlungen zu vereinbaren.
Zinsen und Kreditkosten im Überblick
Die folgenden Werte stammen aus den veröffentlichten Marktdaten für August und September 2026. Sie dienen zur Orientierung und sind kein persönliches Angebot.
| Kennzahl | Wert | Bedeutung für Sie |
|---|---|---|
| Medianzins abgeschlossener Kredite über smava | 6,29 % | Die Hälfte der beobachteten Abschlüsse lag darunter, die andere Hälfte darüber |
| Durchschnittlicher Angebotszins aller Anbieter | 8,24 % | Ein unverglichenes Angebot kann deutlich teurer sein |
| Durchschnittlicher Effektivzins im Dezember | 6,53 % | Historischer Monatswert aus einer Bundesbank-Auswertung |
| Durchschnittlicher Effektivzins im Juli | 7,14 % | Historischer Vergleichswert mit rund 0,61 Prozentpunkten Abstand |
Die aktuellen Zinsdaten von smava zeigen vor allem die Spannweite zwischen einzelnen Angeboten. Ihr persönlicher Zinssatz hängt von Ihren Daten und dem konkreten Kredit ab. Nutzen Sie die Zahlen daher zum Einordnen, nicht als Zusage.
Ihr sinnvollster nächster Schritt
Beginnen Sie mit einer Haushaltsrechnung, anhand derer Sie die höchste tragbare Rate festlegen. Ermitteln Sie danach nur die benötigte Kreditsumme und holen Sie mehrere Angebote mit derselben Summe und Laufzeit ein. Wählen Sie dabei die „Anfrage Kreditkonditionen“ und vergleichen Sie den effektiven Jahreszins, den Gesamtbetrag und alle Zusatzkosten.
Speichern Sie die Angebote. Prüfen Sie vor der Unterschrift besonders die Restschuldversicherung, Sondertilgungen, Ablösungskosten, die Widerrufsbelehrung und die Folgen eines Zahlungsverzugs. Wenn die Rate bereits heute nur mit knappem Budget funktioniert, verschieben Sie die Finanzierung oder holen Sie kostenlos Beratung bei einer Schuldnerberatung ein.
Kernaussagen
- Vergleichen Sie den effektiven Jahreszins: Zwischen einem Medianzins von 6,29 Prozent und einem durchschnittlichen Angebotszins von 8,24 Prozent liegen bei langen Laufzeiten mehrere hundert Euro.
- Prüfen Sie Ihre SCHUFA-Daten: Fordern Sie eine kostenlose Datenauskunft an, korrigieren Sie Fehler und verlangen Sie beim Vergleich eine „Anfrage Kreditkonditionen“.
- Rechnen Sie die Gesamtkosten aus: Eine niedrige Monatsrate kann durch eine lange Laufzeit, eine Restschuldversicherung oder zusätzliche Gebühren teuer werden.
- Behalten Sie die neuen Regeln im Blick: Ab dem 20. November 2026 gelten erweiterte Schutzvorschriften für Kleinkredite, kurzfristige Finanzierungen und Zahlungsaufschübe.
- Zahlen Sie niemals für ein Kreditversprechen vorab: Werbung mit „Soforthilfe“ oder „ohne Schufa“ verlangt besondere Vorsicht und ersetzt keine seriöse Bonitätsprüfung.
FAQ
Wie finde ich 2026 einen günstigen Ratenkredit?
Vergleichen Sie mehrere Angebote mit identischer Kreditsumme und Laufzeit. Entscheidend sind der effektive Jahreszins, der Gesamtbetrag und die Zusatzkosten, nicht der beworbene Sollzins oder die niedrigste Monatsrate.
Wird jede Kreditanfrage bei der SCHUFA gespeichert?
Nein. Bitten Sie beim Vergleich um eine „Anfrage Kreditkonditionen“. Eine verbindliche „Kreditanfrage“ kann den Score beeinflussen, während eine reine Konditionsanfrage dem Vergleich dient.
Ist ein Kredit ohne SCHUFA seriös?
Ein seriöser Kreditgeber prüft Ihre Zahlungsfähigkeit. Versprechen wie „ohne SCHUFA“, „Soforthilfe“ oder eine sichere Auszahlung ohne Prüfung sind Warnzeichen. Zahlen Sie keine Vermittlungs- oder Bearbeitungsgebühr im Voraus.
Brauche ich eine Restschuldversicherung?
Eine Restschuldversicherung ist nicht automatisch erforderlich. Prüfen Sie Preis, Ausschlüsse und tatsächliche Leistung getrennt vom Kredit. Die Verbraucherzentrale hält diese Versicherungen häufig für teuer und wenig leistungsfähig.
Was passiert, wenn ich die Rate nicht mehr zahlen kann?
Warten Sie nicht auf Mahnungen. Kontaktieren Sie den Kreditgeber frühzeitig und lassen Sie sich zusätzlich von einer Schuldnerberatung unterstützen. Möglich sind je nach Vertrag und Situation etwa eine Stundung, eine Ratenanpassung oder eine Umschuldung.
Was ändert sich beim Widerruf ab November 2026?
Die neue Regel begrenzt das Widerrufsrecht bei fehlerhafter Belehrung auf höchstens zwölf Monate und 14 Tage. Prüfen und speichern Sie die Vertragsunterlagen deshalb direkt nach dem Abschluss.
Sind kleine Kredite 2026 besonders teuer?
Vergleichen Sie bei kleinen und großen Krediten den effektiven Jahreszins und die Gesamtrückzahlung. Entscheidend bleibt die Gesamtrückzahlung, weil ein niedrigerer Zinssatz bei einer größeren Summe nicht automatisch geringere Gesamtkosten bedeutet.