
Wenn Sie einen Ratenkredit vor dem vereinbarten Ende teilweise oder vollständig zurückzahlen, spricht man von einer Sondertilgung. Sie zahlen zusätzlich zur monatlichen Rate Geld auf die offene Kreditschuld ein. Dadurch sinkt die Restschuld, und Sie zahlen künftig weniger Zinsen.
Eine Sondertilgung lohnt sich vor allem, wenn der Kreditzins höher ist als die sichere Verzinsung Ihres verfügbaren Geldes und Ihnen danach noch genug Rücklage bleibt. Prüfen Sie auch den Kreditvertrag. Eine kostenlose Sondertilgung ist besonders vorteilhaft. Verlangt der Kreditgeber eine Vorfälligkeitsentschädigung oder begrenzt der Vertrag die Zahlung stark, fällt die Rechnung möglicherweise anders aus.
Wie eine Sondertilgung den Ratenkredit verändert
Die Zinsen eines Ratenkredits richten sich nach der offenen Restschuld. Eine Sondertilgung senkt diese Restschuld sofort. Dadurch zahlen Sie für die restliche Laufzeit weniger Zinsen.
Nach einer Teilzahlung sieht der Vertrag eine von zwei Möglichkeiten vor:
- Die monatliche Rate sinkt, während die ursprüngliche Laufzeit bestehen bleibt.
- Die Rate bleibt gleich, und der Kredit ist früher vollständig zurückgezahlt.
Die zweite Variante spart meist mehr Zinsen, weil die Restschuld schneller sinkt. Eine niedrigere Rate ist sinnvoll, wenn Sie Ihr monatliches Budget entlasten müssen. Lassen Sie sich vor der Zahlung schriftlich mitteilen, wie der Kreditgeber die Sondertilgung verrechnet und welche Variante gilt.
Auch die vollständige vorzeitige Ablösung gehört zu den Sondertilgungen. Dafür brauchen Sie den aktuellen Ablösebetrag. Er umfasst die verbleibende Hauptforderung, die bis zum Ablösetag angefallenen Zinsen und gegebenenfalls eine zulässige Vorfälligkeitsentschädigung.
Wann sich die Zahlung finanziell lohnt
Vergleichen Sie den Kreditzins mit dem Ertrag, den Ihr Geld nach Steuern und Kosten sicher bringt. Liegt der Sollzins des Kredits über diesem Ertrag, sparen Sie mit der Sondertilgung sicher die entsprechenden Kreditzinsen.
Kostet Ihr Ratenkredit mehr Zinsen, als Ihr frei verfügbares Guthaben sicher bringt, spricht der Unterschied für die Rückzahlung. Wie viel Sie genau sparen, hängt von der Restlaufzeit, der Restschuld, dem Tilgungsplan sowie möglichen Gebühren ab.
Bei einem Kredit mit niedrigem Zinssatz kann es sinnvoller sein, das Geld auf einem gut verzinsten und jederzeit verfügbaren Konto zu lassen. Eine riskantere Geldanlage lässt sich nicht direkt mit einer sicheren Zinsersparnis vergleichen. Berücksichtigen Sie dabei Marktverluste, Gebühren und Steuern.
Eine Sondertilgung liegt besonders nahe, wenn Sie eine größere Zahlung erhalten. Das kann eine Erbschaft, eine Schenkung, eine Bonuszahlung oder die Auszahlung einer Sparanlage sein. Nach der Zahlung müssen Sie Ihre laufenden Ausgaben und unerwarteten Kosten weiterhin decken können.
Die Vertragsklauseln entscheiden über die Kosten
Lesen Sie vor der Überweisung die Abschnitte zu „Sondertilgung“, „vorzeitiger Rückzahlung“, „Ablösung“ und „Vorfälligkeitsentschädigung“. Prüfen Sie insbesondere:
| Vertragsdetail | Worauf Sie achten sollten |
|---|---|
| Erlaubte Sondertilgung | Ist eine Teilzahlung ausdrücklich vorgesehen? |
| Kostenfreie Höhe | Gilt ein Betrag, ein Prozentsatz oder eine jährliche Grenze? |
| Zeitraum | Bezieht sich die Grenze auf das Kalenderjahr, zwölf Monate oder die gesamte Laufzeit? |
| Mindestbetrag | Muss die Sondertilgung eine bestimmte Höhe erreichen? |
| Wirkung | Sinkt die Rate oder verkürzt sich die Laufzeit? |
| Vorankündigung | Müssen Sie die Zahlung vorher anmelden? |
| Vorfälligkeitsentschädigung | Welche Kosten verlangt der Kreditgeber bei einer vorzeitigen Rückzahlung? |
| Zahlungsweg | Gibt es ein besonderes Konto oder einen bestimmten Verwendungszweck? |
Bei einem Ratenkredit besteht kein gesetzlicher Anspruch auf kostenlose Sondertilgungen in beliebiger Höhe. Ob eine Sondertilgung kostenlos ist und welche Grenze gilt, steht häufig im Vertrag. Regeln wie „5 Prozent pro Jahr“ stammen vor allem aus der Baufinanzierung. Sie gelten nicht automatisch für jeden Ratenkredit.
Sie dürfen einen Verbraucherdarlehensvertrag grundsätzlich jederzeit ganz oder teilweise zurückzahlen. Die Verbraucherzentrale erläutert die Rechte von Kreditnehmern, weist aber zugleich auf mögliche Kosten bei der vorzeitigen Rückzahlung hin.
Wie hoch die Vorfälligkeitsentschädigung sein darf
Bei einem allgemeinen Verbraucherdarlehen mit festem Sollzins darf der Kreditgeber eine Vorfälligkeitsentschädigung verlangen, wenn Sie vorzeitig zurückzahlen. Sie darf höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags betragen.
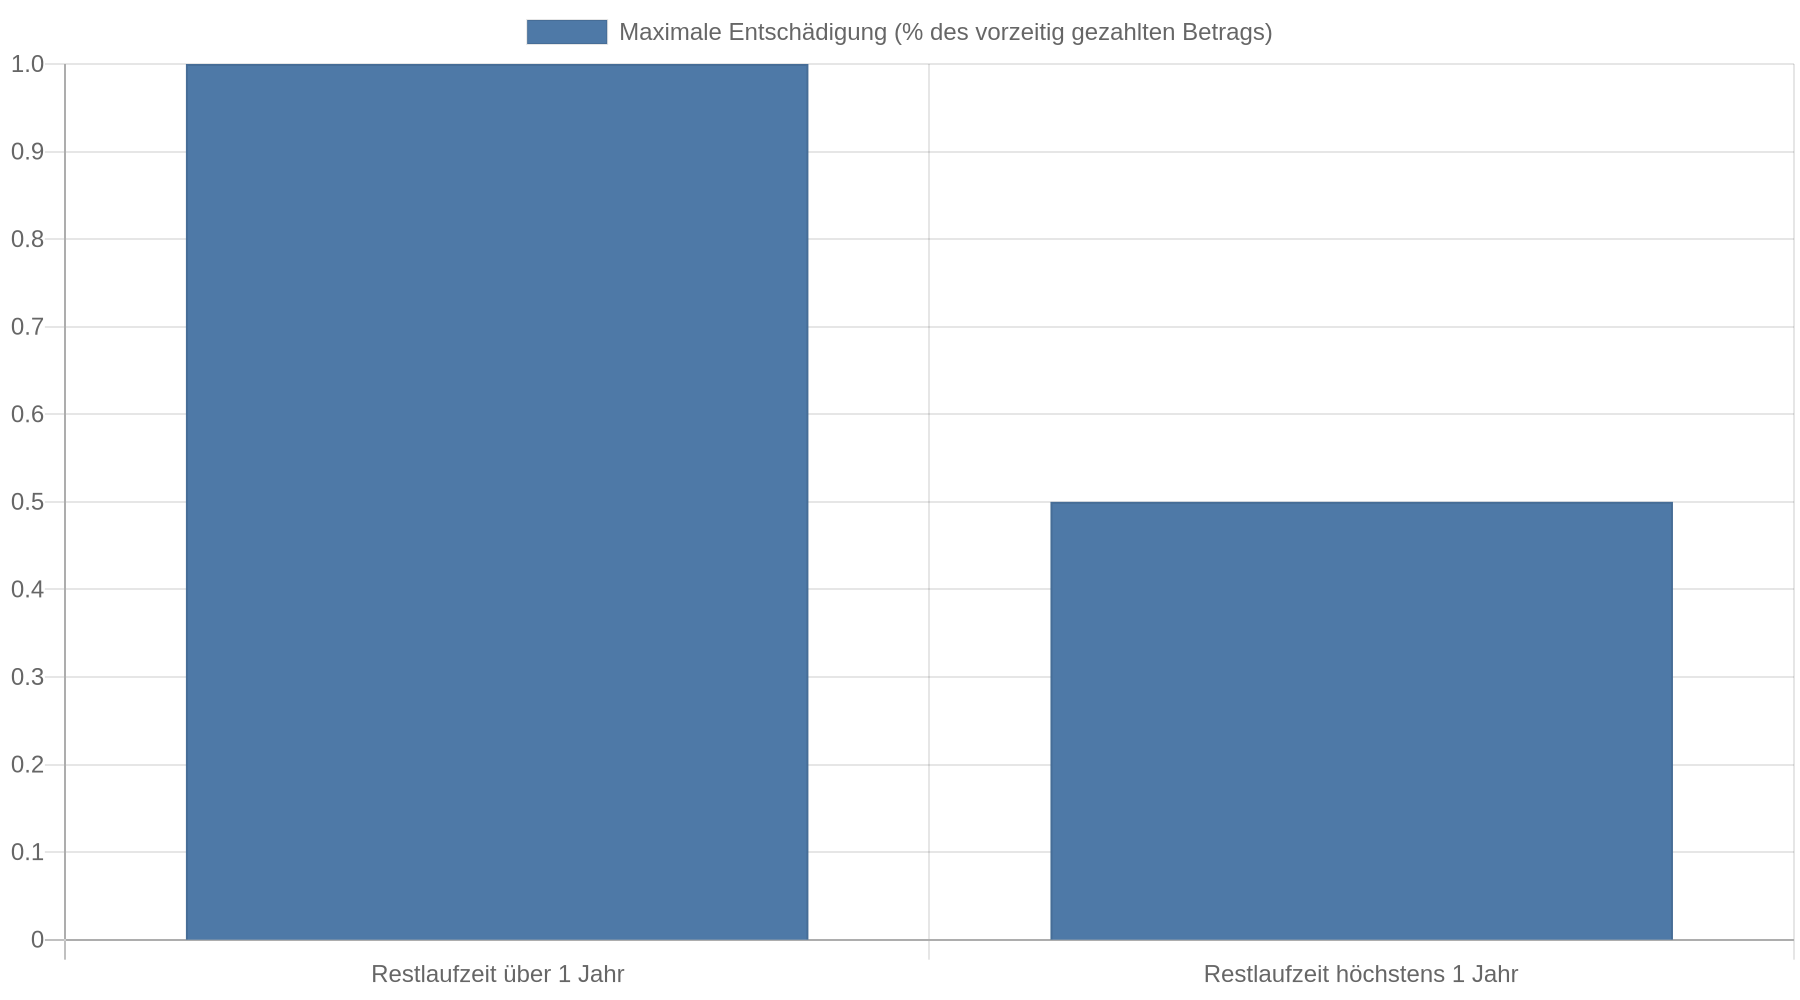 Liegt zwischen der Rückzahlung und dem vereinbarten Ende des Kreditvertrags höchstens ein Jahr, sind höchstens 0,5 Prozent zulässig.
Die Entschädigung bezieht sich auf den tatsächlich vorzeitig gezahlten Betrag. Eine Sondertilgung darf deshalb nicht mit einer Entschädigung auf die ursprüngliche Kreditsumme belastet werden.
Eine Vorfälligkeitsentschädigung entfällt unter bestimmten Voraussetzungen. Dazu gehören ein variabler Sollzins und die Tilgung über eine Kreditversicherung. Sie entfällt außerdem, wenn der Vertrag wichtige Pflichtangaben nicht oder unzureichend enthält, etwa zur Laufzeit, zum Kündigungsrecht oder zur Berechnung der Entschädigung. Bei Unklarheiten sollten Sie den Vertrag prüfen lassen, bevor Sie zahlen.
Für die Entscheidung reicht die Frage „Wie viel Geld habe ich?“ nicht aus. Berechnen Sie:
Zinsersparnis durch die Sondertilgung minus Vorfälligkeitsentschädigung und sonstige Kosten
Ist das Ergebnis gering oder negativ, lohnt sich die Zahlung finanziell nicht. Den genauen Ablösebetrag und die Kosten sollten Sie beim Kreditgeber schriftlich anfordern.
Ihre Rücklage darf nicht verschwinden
Eine hohe Sondertilgung senkt die Schuld, bindet Ihr Geld aber im Kredit. Nach der Zahlung fehlt es Ihnen für eine Reparatur, einen Umzug, eine neue Waschmaschine oder andere unerwartete Ausgaben.
Behalten Sie deshalb eine Notfallreserve zurück. Ihre monatlichen Ausgaben, die Sicherheit Ihres Arbeitsplatzes, Ihr Haushalt und geplante Anschaffungen bestimmen, wie hoch sie sein muss. Planen Sie eine größere Ausgabe oder rechnen Sie mit einer teuren Reparatur, sollte das Geld dafür nicht vollständig in den Kredit fließen.
Andere Schulden können ebenfalls Vorrang haben. Beziehen Sie Dispositionskredite, Kreditkartenrückstände und andere Darlehen mit deutlich höherem Zins in Ihre Entscheidung ein. Zahlen Sie den Ratenkredit nicht außerplanmäßig zurück, wenn Sie danach teurere Schulden aufnehmen müssen.
Wann eine Sondertilgung eher nicht passt
Eine Sondertilgung ist häufig keine gute Entscheidung, wenn der Kreditgeber dafür eine hohe Entschädigung verlangt, der Kreditzins sehr niedrig ist oder Sie das Geld bald benötigen. Das gilt auch, wenn Ihre Einnahmen unsicher sind und die Rückzahlung Ihre Reserve stark verkleinert.
Vorsicht ist bei Sondertilgungen mit einem Zinsaufschlag geboten. Manche Kreditmodelle gewähren zusätzliche Rückzahlungen nur gegen einen höheren Sollzins. Das kann sich rechnen, wenn Sie regelmäßig große Beträge einzahlen. Für eine einmalige Zahlung übersteigen die zusätzlichen Zinskosten jedoch die Ersparnis. Vergleichen Sie deshalb den gesamten Kreditpreis mit und ohne Sondertilgungsoption.
Bei einem finanzierten Kauf bleibt außerdem der Kaufvertrag vom Kreditvertrag getrennt. Hat ein finanziertes Fahrzeug oder Produkt einen Mangel, müssen Sie die Kreditraten nicht automatisch einstellen. Eine Sondertilgung löst das Problem mit dem Kaufgegenstand nicht. Lassen Sie sich in einem solchen Fall rechtlich beraten und klären Sie die Ansprüche gegenüber dem Verkäufer und dem Kreditgeber getrennt.
So berechnen Sie die passende Entscheidung
Gehen Sie in dieser Reihenfolge vor:
- Restschuld ermitteln: Fordern Sie den aktuellen Tilgungsplan oder Ablösebetrag an.
- Vertrag prüfen: Suchen Sie nach kostenloser Sondertilgung, Mindestbetrag, Frist und Vorfälligkeitsentschädigung.
- Zinsersparnis vergleichen: Vergleichen Sie die ersparten Kreditzinsen mit dem sicheren Ertrag Ihres Guthabens.
- Reserve abziehen: Lassen Sie Geld für laufende Ausgaben und unerwartete Kosten auf dem Konto.
- Verrechnung festlegen: Entscheiden Sie, ob die Rate sinken oder die Laufzeit kürzer werden soll.
- Zahlung dokumentieren: Bewahren Sie Angebot, Überweisungsbeleg und die Bestätigung über die neue Restschuld auf.
Wenn Sie den Kredit vollständig ablösen möchten, prüfen Sie zunächst eine eventuell kostenfreie Teiltilgung. Bei manchen Verträgen senkt sie den verbleibenden Ablösebetrag und damit auch eine mögliche Entschädigung. Lassen Sie sich die Rechnung vorab vom Kreditgeber erstellen.
Kernaussagen
- Prüfen Sie zuerst den Vertrag: Eine kostenlose Sondertilgung ist besonders attraktiv. Der Kreditvertrag legt die erlaubte Höhe und den Zahlungszeitraum fest.
- Vergleichen Sie die Zinsen: Liegt der Kreditzins über dem sicheren Ertrag Ihres Guthabens, spricht das für die Rückzahlung.
- Behalten Sie eine Reserve: Zahlen Sie nur den Betrag ein, den Sie nicht für laufende Kosten, Reparaturen oder geplante Anschaffungen brauchen.
- Wählen Sie die Wirkung bewusst: Eine gleichbleibende Rate verkürzt meist die Laufzeit und spart dadurch mehr Zinsen.
- Fordern Sie den Ablösebetrag schriftlich an: Prüfen Sie vor der Überweisung Restschuld, Entschädigung und Verrechnung der Zahlung.
FAQ
Muss ich eine Sondertilgung bei meinem Ratenkredit vorher anmelden?
Das steht im Vertrag. Manche Kreditgeber verlangen eine Ankündigung oder eine gesonderte Ablöseanfrage. Andere akzeptieren die Zahlung direkt auf das Kreditkonto. Fragen Sie vor der Überweisung nach dem richtigen Zahlungsweg und Verwendungszweck.
Gibt es bei jedem Ratenkredit kostenlose Sondertilgungen?
Nein. Sie dürfen einen Verbraucherdarlehensvertrag grundsätzlich ganz oder teilweise vorzeitig zurückzahlen, eine kostenlose Sondertilgung in jeder Höhe ist aber nicht automatisch vereinbart. Entscheidend sind die Vertragsbedingungen und die gesetzlichen Grenzen für eine mögliche Vorfälligkeitsentschädigung.
Ist eine Laufzeitverkürzung besser als eine niedrigere Rate?
Wenn Sie die bisherige Rate weiter tragen können, spart eine Laufzeitverkürzung meist mehr Zinsen. Eine niedrigere Rate kann sinnvoll sein, wenn Sie monatlich mehr finanziellen Spielraum benötigen. Lassen Sie sich beide Varianten mit der neuen Restschuld berechnen.
Wie viel Geld sollte ich als Reserve behalten?
Eine pauschale Summe passt nicht für jeden Haushalt. Berücksichtigen Sie Ihre monatlichen Fixkosten, sichere Einnahmen, geplante Anschaffungen und mögliche Reparaturen. Zahlen Sie keine Summe als Sondertilgung ein, die Sie bei einer unerwarteten Rechnung wieder teuer aufnehmen müssten.
Wirkt sich die Sondertilgung auf meine SCHUFA-Bonität aus?
Eine vorzeitige Rückzahlung beendet den Kredit schneller. Daraus lässt sich aber keine allgemeine Aussage über eine bestimmte Veränderung Ihres SCHUFA-Scores ableiten. Bewahren Sie die Bestätigung über die vollständige Ablösung auf und prüfen Sie später, ob der erledigte Kredit korrekt gemeldet ist.
Was passiert, wenn ich mehr als die kostenlose Grenze überweise?
Der Kreditgeber kann die Zahlung nach den Vertragsbedingungen behandeln und gegebenenfalls eine Vorfälligkeitsentschädigung berechnen. Überweisen Sie deshalb nicht einfach einen höheren Betrag, sondern lassen Sie sich vorher schriftlich bestätigen, welche Summe kostenfrei möglich ist und welche Kosten darüber hinaus entstehen.