
Für Familien zählt beim Kredit nicht nur der niedrigste Werbezins. Entscheidend ist, ob die Rate auch ins Budget passt, wenn Kinderbetreuung, Nachzahlungen, Reparaturen oder ein vorübergehend geringeres Einkommen dazukommen. Tragbar ist eine Rate, wenn nach allen laufenden Ausgaben und einem festen Sicherheitspuffer jeden Monat genug Geld übrig bleibt.
Beim Kreditvergleich sind drei Angaben entscheidend: Kreditsumme, Laufzeit und effektiver Jahreszins. Der effektive Jahreszins zeigt die jährlichen Gesamtkosten des Kredits einschließlich bestimmter Nebenkosten. Deshalb eignet er sich besser für den Vergleich als der reine Sollzins. Eine längere Laufzeit senkt die Monatsrate, erhöht aber die gesamten Zinskosten. Das erklärt auch der Kreditrechner von easyCredit.
Bestimmen Sie daher zuerst, welche Rate Sie dauerhaft zahlen können, ohne die Rücklage für unerwartete Ausgaben aufzubrauchen. Erst danach sollten Sie Angebote nach Zins und Laufzeit vergleichen.
Familienbudget vor dem Kreditangebot berechnen
Erstellen Sie zuerst eine Haushaltsrechnung, bevor Sie Kreditangebote einholen. Erfassen Sie dafür die regelmäßigen Nettoeinnahmen beider Erwachsenen und ziehen Sie alle monatlichen Ausgaben ab. Rechnen Sie auch jährliche oder unregelmäßige Kosten auf einen Monatsbetrag um. Dazu gehören Versicherungen, Kfz-Steuer, Schulmaterial, Urlaub, Geschenke, Wartungen und Nachzahlungen.
Eine einfache Rechnung lautet:
Sicher tragbare Rate = regelmäßige Einnahmen – feste Ausgaben – durchschnittliche Lebenshaltungskosten – bestehende Raten – Sicherheitsreserve
Bei den Einnahmen sollten Sie nur Beträge ansetzen, mit denen Sie verlässlich rechnen. Unregelmäßige Überstunden, Boni oder gelegentliche Zahlungen gehören nicht zur Grundlage für die Kreditrate. Kindergeld und andere regelmäßige Leistungen können Sie in der Haushaltsrechnung berücksichtigen, sollten aber nicht den gesamten finanziellen Spielraum bestimmen.
Zu den Lebenshaltungskosten zählen unter anderem Lebensmittel, Kleidung, Mobilität, Betreuung, Freizeit und Gesundheitsausgaben. Gerade bei Kindern schwanken diese Posten stärker als bei einem Einpersonenhaushalt. Planen Sie deshalb nicht mit dem günstigsten Monat, sondern mit einem realistischen Durchschnitt.
Wie viel Reserve bleibt nach der Rate?
Die Sicherheitsreserve fängt unerwartete Ausgaben ab. Dazu gehören zum Beispiel eine kaputte Waschmaschine, eine höhere Nebenkostenabrechnung, Zahnarztkosten oder eine kurzfristige Betreuungslösung.
Die Verbraucherzentrale empfiehlt bei Immobilienfinanzierungen, etwa zehn Prozent Luft zwischen dem monatlichen Überschuss und der Kreditrate zu lassen. Diese Orientierung stammt aus dem Bereich der Baufinanzierung und ist keine allgemeingültige Grenze für jeden Ratenkredit. Für Familien liefert sie dennoch eine sinnvolle Prüffrage: Würde die Rate auch dann noch funktionieren, wenn Ihr monatlicher Überschuss spürbar kleiner ausfällt?
Die häufig genannte Grenze von 40 Prozent des Nettoeinkommens betrifft ebenfalls vor allem Immobilienfinanzierungen. Für einen Familienkredit sollten Sie sie nicht als Freibrief verwenden. Eine Rate kann unterhalb dieser Grenze liegen und trotzdem zu hoch sein, wenn bereits hohe Wohnkosten, Unterhaltszahlungen oder andere Kredite bestehen.
Rate, Laufzeit und Gesamtkosten gemeinsam vergleichen
Vergleichen Sie Angebote nur bei gleicher Kreditsumme, Laufzeit und Rückzahlungsart. Sonst wirkt eine niedrigere Rate schnell günstiger, obwohl der Kredit wegen der längeren Laufzeit insgesamt deutlich mehr kostet.
| Vergleichspunkt | Was Sie prüfen | Bedeutung für Familien |
|---|---|---|
| Monatsrate | Passt sie nach allen Ausgaben dauerhaft ins Budget? | Entscheidet über den monatlichen Spielraum |
| Laufzeit | Wie viele Monate zahlen Sie zurück? | Eine lange Laufzeit entlastet zunächst, verlängert aber die Verschuldung |
| Effektiver Jahreszins | Welche Gesamtkosten weist das Angebot aus? | Erleichtert den Vergleich bei gleichen Bedingungen |
| Gesamtbetrag | Wie viel zahlen Sie insgesamt zurück? | Macht den Preis des Kredits sichtbar |
| Zinsbindung | Bleibt der Zinssatz über die Laufzeit fest? | Schützt bei vereinbarten festen Zinsen vor steigenden Raten |
| Sondertilgung | Können Sie außerplanmäßig zurückzahlen? | Hilft, wenn später eine größere Zahlung verfügbar ist |
| Ratenänderung | Können Sie die Rate bei Engpässen anpassen? | Kann bei Elternzeit oder Einkommensänderungen relevant sein |
| Zusatzprodukte | Ist eine Versicherung oder Karte verbunden? | Erhöht den Preis und erschwert den Vergleich |
Der Gesamtbetrag ist besonders hilfreich, wenn zwei Angebote unterschiedliche Laufzeiten haben. Die Monatsrate beantwortet die Frage nach der laufenden Belastung. Der Gesamtbetrag zeigt, was der Kredit über die gesamte Laufzeit kostet.
Ein Angebot mit einer niedrigeren Rate ist daher nicht automatisch die bessere Wahl. Wenn die längere Laufzeit die Zinskosten deutlich erhöht, kaufen Sie sich die monatliche Entlastung mit einer höheren Gesamtsumme.
Kreditrate auf Familienrisiken testen
Die heutigen Zahlen allein reichen für die Haushaltsrechnung nicht aus. Prüfen Sie auch, wie sich die Rate in typischen Belastungssituationen auswirkt. Für Familien sind vor allem diese Szenarien relevant:
- Ein Einkommen fällt vorübergehend geringer aus, etwa während Elternzeit oder bei reduzierter Arbeitszeit.
- Betreuungskosten steigen oder ein Betreuungsplatz fällt kurzfristig aus.
- Eine größere Reparatur oder Nachzahlung belastet zusätzlich.
- Eine bestehende Finanzierung läuft noch weiter.
- Die Familie benötigt zusätzliche Ausgaben für Gesundheit, Schule oder Mobilität.
Sie müssen nicht jede mögliche Krise exakt berechnen. Entscheidend ist, ob die Rate auch bei einem plausiblen Rückgang des monatlichen Überschusses noch bezahlbar bleibt. Wenn die Rate nur mit Überstunden, Boni oder dem vollständigen Aufbrauchen der Rücklage funktioniert, ist sie zu hoch angesetzt.
Besonders vorsichtig sollten Sie bei variabel verzinsten Krediten sein. Bei solchen Darlehen kann ein steigender Zinssatz die monatliche Belastung erhöhen. Ein fester Zinssatz bietet für die vereinbarte Zeit eine bessere Planbarkeit, kann aber mit einem höheren Ausgangszins verbunden sein. Lassen Sie sich deshalb konkret ausrechnen, wie sich eine Zinsänderung auf Rate und Restschuld auswirkt.
Flexibilität kostet manchmal weniger als eine zu knappe Rate
Bei Vertragsabschluss ist oft unklar, wie sich Einkommen und Ausgaben entwickeln. Prüfen Sie deshalb, ob der Vertrag Änderungen zulässt. Wichtig sind vor allem kostenfreie Sondertilgungen, eine vorübergehende Ratenpause, eine Anpassung der Rate und eine vorzeitige Rückzahlung.
Solche Rechte gelten nur, wenn sie im Vertrag oder den Bedingungen ausdrücklich vorgesehen sind. Verlassen Sie sich nicht auf mündliche Aussagen. Lassen Sie sich erklären, welche Voraussetzungen gelten und ob Gebühren entstehen.
Eine flexible Rate ersetzt keine Reserve. Sie kann aber verhindern, dass eine kurzfristige Belastung sofort zu einem Dispokredit führt. Laut Anbieterangaben ermöglicht easyCredit beispielsweise Ratenänderungen und Sondertilgungen ohne Gebühr. Diese Aussage gilt für die dort beschriebenen Vertragsbedingungen, nicht automatisch für andere Anbieter. Vergleichen Sie deshalb die konkreten Vertragsunterlagen.
Auch die vorzeitige Ablösung sollten Sie prüfen. Nach Angaben von Finanztip darf die Bank bei vielen Verbraucherkrediten höchstens 1 Prozent der vorzeitig zurückgezahlten Summe verlangen, bei einer Restlaufzeit von höchstens zwölf Monaten 0,5 Prozent.
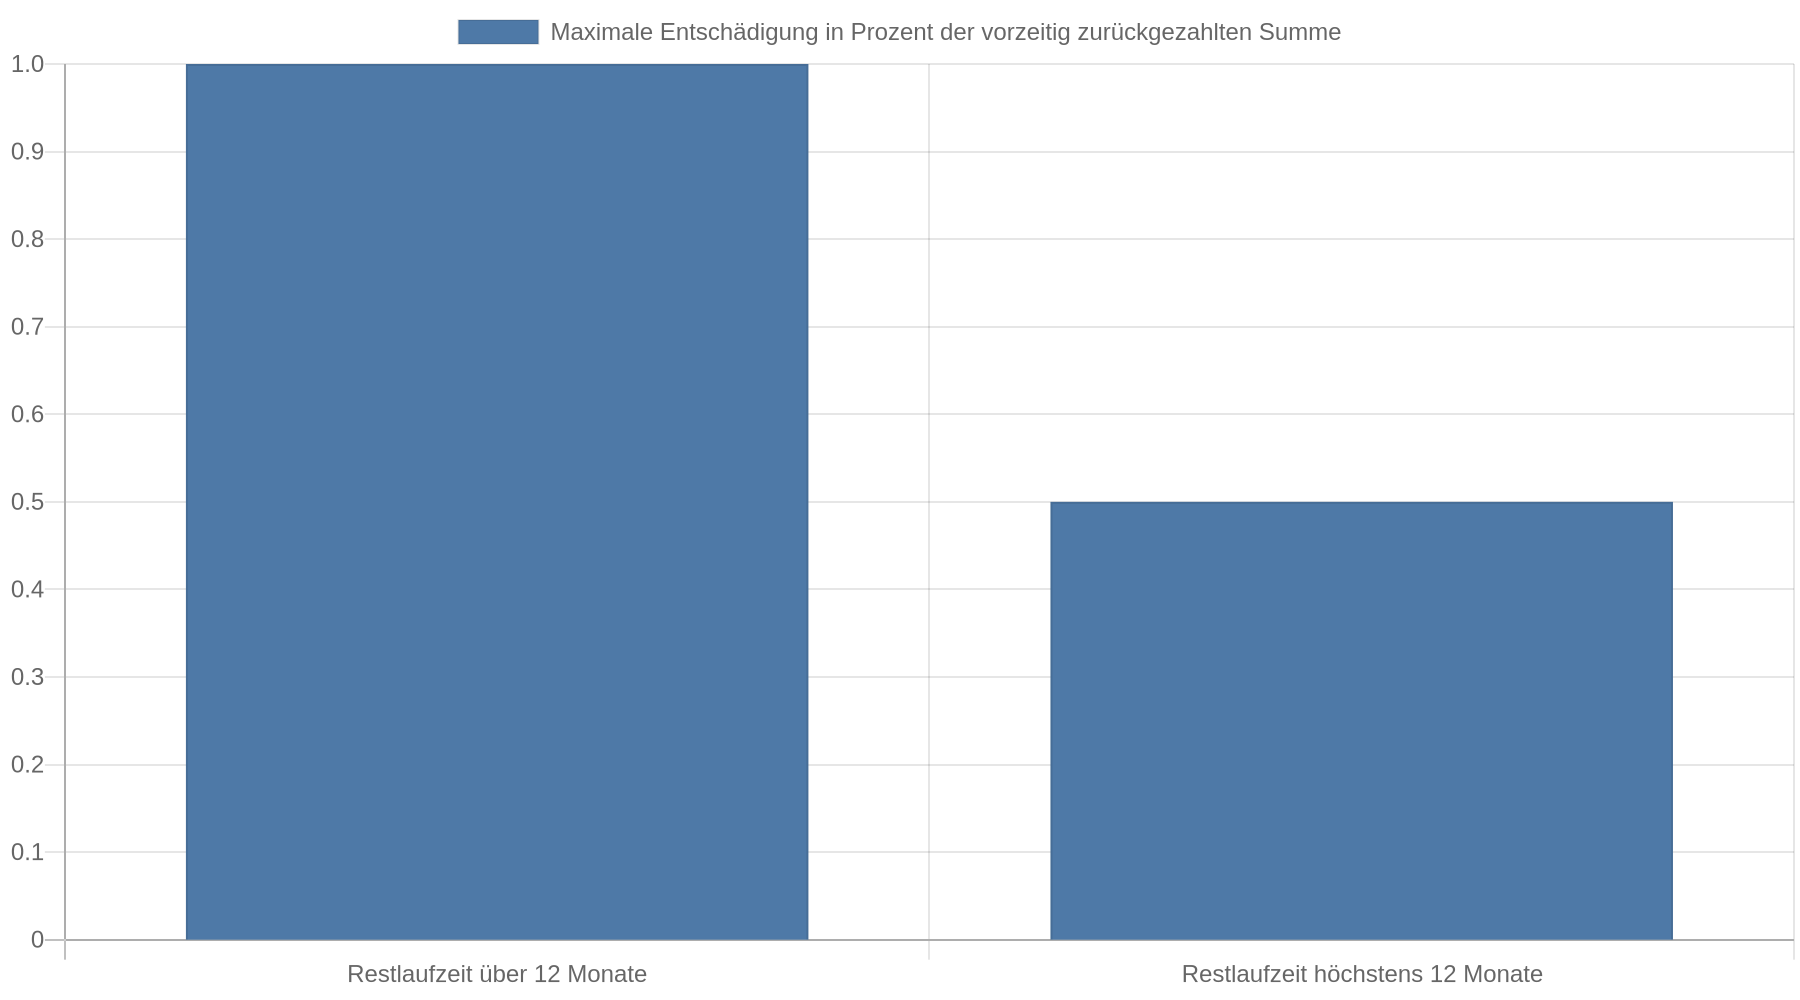 Entscheidend sind der konkrete Vertrag und die gesetzlichen Voraussetzungen. Fragen Sie vor einer Umschuldung nach dem Ablösebetrag und stellen Sie ihn den Zinskosten des alten Kredits gegenüber.
Restschuldversicherung und Zusatzkosten kritisch prüfen
Eine Restschuldversicherung übernimmt die Rückzahlung bei bestimmten Ereignissen, etwa bei Tod, Arbeitslosigkeit oder Arbeitsunfähigkeit. Die Prämie verteuert den Kredit. Außerdem gelten häufig Ausschlüsse, Wartezeiten und weitere Voraussetzungen.
Finanztip rät bei Ratenkrediten grundsätzlich davon ab, eine Restschuldversicherung abzuschließen, weil sie teuer sein kann und in vielen Fällen nicht greift. Prüfen Sie deshalb nicht nur die Monatsprämie, sondern auch:
- Welche Ereignisse deckt die Versicherung tatsächlich ab?
- Wie lange zahlt die Versicherung?
- Welche Ausschlüsse gelten?
- Wird die Versicherungsprämie mitfinanziert und verzinst?
- Können Sie den Kredit auch ohne Versicherung erhalten?
Auch Bearbeitungsgebühren, Kontokosten, Vermittlungsentgelte oder eine verpflichtende Karte gehören in die Kostenprüfung. Der effektive Jahreszins soll die maßgeblichen Kreditkosten abbilden. Trotzdem sollten Sie den Vertrag auf zusätzliche Leistungen und Bedingungen lesen, besonders wenn mehrere Produkte miteinander verbunden werden.
Kreditvergleich ohne teure Vermittlerfallen
Seien Sie vorsichtig bei Versprechen einer schnellen Auszahlung, besonders günstiger Kredite trotz schlechter Bonität oder einer Kreditvergabe ohne Prüfung. Ein Kreditvermittler leitet Anfragen an Banken weiter und zahlt den Kredit nicht selbst aus.
Die Verbraucherzentrale warnt vor Vorschusszahlungen, Unterlagen per Nachnahme, zusätzlich angebotenen Prepaid-Karten und kostenpflichtigen Abonnements. Zahlen Sie kein Geld, bevor ein klarer Kreditvertrag mit einem nachvollziehbaren Anbieter vorliegt. Prüfen Sie außerdem, ob Sie überhaupt einen Kreditvertrag erhalten oder lediglich kostenpflichtige Unterlagen und Vermittlungsleistungen kaufen.
Eine seriöse Prüfung verlangt vollständige Angaben zu Einkommen, Ausgaben und bestehenden Verpflichtungen. Das kann unangenehm sein, schützt Sie aber vor einer Rate, die Ihre tatsächliche finanzielle Lage übersteigt.
Ratenkredit und Baufinanzierung getrennt betrachten
Für einen Ratenkredit gelten andere Prüfmaßstäbe als für einen Immobilienkredit. Bei einer Baufinanzierung kommen Eigenkapital, Beleihungswert, Nebenkosten, Zinsbindung und Anschlussfinanzierung hinzu. Der Beleihungswert liegt häufig unter dem aktuellen Marktwert einer Immobilie. Ein niedrigerer Beleihungsauslauf bietet der Bank mehr Sicherheit und kann die Konditionen verbessern, wie die Volksbanken Raiffeisenbanken zum Beleihungswert erläutern.
Beim Hausbau sollten Sie zusätzlich einen Kostenpuffer einplanen. In einem dokumentierten Bauprojekt lagen Angebote für Rohbau und Erdarbeiten fast 25 Prozent über der ursprünglichen Schätzung. Das Beispiel ist keine allgemeine Kostenquote, zeigt aber das Risiko einer zu knapp kalkulierten Finanzierung. Eigene Zusatzwünsche, Bauverzögerungen und Nachträge können den Finanzierungsbedarf weiter erhöhen.
Bei einer Baufinanzierung müssen Sie deshalb nicht nur die Monatsrate, sondern auch Kaufnebenkosten, Modernisierungen, Rücklagen, Zinsbindung und die Finanzierung nach deren Ablauf prüfen. Für einen kleineren Ratenkredit bleibt die Haushaltsrechnung der zentrale Maßstab.
So vergleichen Sie konkrete Angebote
Sammeln Sie zunächst die Zahlen aus Ihren Kontoauszügen und Rechnungen der vergangenen Monate. Trennen Sie feste von schwankenden Ausgaben und rechnen Sie jährliche Zahlungen auf den Monat um. Ziehen Sie bestehende Kreditraten und eine Sicherheitsreserve ab. Der verbleibende Betrag ist Ihre persönliche Obergrenze. Ihre Kreditrate sollte darunter liegen.
Fordern Sie anschließend mehrere Angebote mit identischer Kreditsumme und Laufzeit an. Tragen Sie mindestens diese Angaben nebeneinander ein:
- effektiver Jahreszins,
- Monatsrate,
- Gesamtbetrag,
- Laufzeit,
- fester oder variabler Zinssatz,
- Kosten für Sondertilgung und vorzeitige Ablösung,
- enthaltene Versicherungen und Zusatzprodukte.
Wählen Sie danach nicht automatisch das Angebot mit der niedrigsten Rate. Bevorzugen Sie eine Rate, die auch bei einem realistischen Familienengpass tragbar bleibt und deren Gesamtkosten Sie nachvollziehen können.
Kernaussagen
- Berechnen Sie zuerst Ihre persönliche Obergrenze: Ziehen Sie von den regelmäßigen Einnahmen alle laufenden Kosten, bestehenden Raten und eine Sicherheitsreserve ab.
- Vergleichen Sie den Gesamtbetrag: Eine längere Laufzeit senkt die Monatsrate, erhöht aber die Zinskosten.
- Testen Sie die Rate mit Familienrisiken: Prüfen Sie Elternzeit, höhere Betreuungskosten, Reparaturen und schwankende Einnahmen.
- Lesen Sie Flexibilitätsregeln und Zusatzkosten: Sondertilgung, Ratenänderung, vorzeitige Ablösung und Versicherungen beeinflussen den tatsächlichen Preis.
- Zahlen Sie keine Vorschüsse an zweifelhafte Vermittler: Angebote mit Druck, Prepaid-Karten oder kostenpflichtigen Unterlagen sind Warnzeichen.
FAQ
Wie hoch darf die Kreditrate für eine Familie sein?
Eine feste Prozentzahl des Nettoeinkommens passt nicht für alle Familien und Kreditarten. Die Rate muss nach Abzug von Wohnkosten, Lebenshaltung, bestehenden Verpflichtungen und einer Sicherheitsreserve dauerhaft bezahlbar bleiben. Die 40-Prozent-Regel stammt vor allem aus der Immobilienfinanzierung. Übertragen Sie sie deshalb nicht ungeprüft auf Ratenkredite.
Wie viel Reserve sollte nach der Rate bleiben?
Die Verbraucherzentrale nennt für Immobilienfinanzierungen etwa zehn Prozent Luft zwischen monatlichem Überschuss und Kreditrate. Für Familien ist das eine Orientierung, keine feste gesetzliche Vorgabe. Entscheidend ist, dass unerwartete Ausgaben nicht sofort einen Dispokredit erforderlich machen.
Ist eine niedrige Monatsrate immer günstiger?
Nein. Eine niedrige Rate entsteht häufig durch eine längere Laufzeit. Dadurch zahlen Sie den Kredit länger und insgesamt mehr Zinsen. Vergleichen Sie deshalb Monatsrate, Laufzeit und Gesamtbetrag gemeinsam.
Wie vergleiche ich zwei Kreditangebote richtig?
Vergleichen Sie beide Angebote bei gleicher Kreditsumme und gleicher Laufzeit. Achten Sie auf den effektiven Jahreszins, den Gesamtbetrag, mögliche Versicherungen, Gebühren sowie die Regeln für Sondertilgungen und vorzeitige Rückzahlung.
Brauche ich eine Restschuldversicherung?
Prüfen Sie den Schutz sehr kritisch. Die Versicherung kann den Kredit verteuern und wegen Ausschlüssen oder Wartezeiten in wichtigen Situationen nicht leisten. Lassen Sie sich den Kredit immer mit und ohne Versicherung berechnen.
Was mache ich, wenn mein Einkommen während der Laufzeit sinkt?
Melden Sie sich frühzeitig bei der Bank und prüfen Sie die vertraglichen Möglichkeiten zur Ratenanpassung oder Stundung. Warten Sie nicht, bis mehrere Raten ausfallen. Eine zu hohe Rate sollte bereits vor Vertragsabschluss durch ein Belastungsszenario auffallen.
Was passiert bei einer vorzeitigen Ablösung?
Je nach Kreditart und Vertrag kann eine Vorfälligkeitsentschädigung anfallen. Bei vielen Verbraucherkrediten liegt sie laut Finanztip höchstens bei 1 Prozent der vorzeitig zurückgezahlten Summe, bei höchstens zwölf Monaten Restlaufzeit bei 0,5 Prozent. Lassen Sie sich den konkreten Ablösebetrag schriftlich nennen.
Woran erkenne ich einen unseriösen Kreditvermittler?
Vorschusszahlungen, Zeitdruck, kostenpflichtige Nachnahme-Unterlagen, Prepaid-Karten und Versprechen einer Kreditvergabe ohne angemessene Prüfung sind Warnzeichen. Prüfen Sie, ob tatsächlich ein Kreditvertrag angeboten wird und welche Kosten auch dann entstehen, wenn kein Kredit zustande kommt.