
Bei einer größeren Ausgabe oder einer kurzfristigen finanziellen Lücke kommt es für die günstigere Lösung vor allem auf die Rückzahlung an. Eine Kreditkarte kostet bei vollständiger Zahlung innerhalb der Abrechnungsfrist oft keine Zinsen. Zahlen Sie den Kartenumsatz in Teilbeträgen zurück, gelten dagegen häufig hohe Kreditzinsen. Für eine planbare Finanzierung über mehrere Monate ist ein Ratenkredit meistens günstiger.
Eine Kreditkarte nutzen Sie vor allem zum Bezahlen. Je nach Vertrag begleichen Sie den gesamten Monatsumsatz auf einmal oder zahlen den offenen Betrag in Teilbeträgen zurück. Beim Ratenkredit erhalten Sie einen festen Betrag und zahlen ihn über eine vereinbarte Laufzeit in gleichbleibenden Monatsraten zurück.
Für den Vergleich ist der effektive Jahreszins entscheidend. Er fasst die jährlichen Kreditkosten in einer Prozentzahl zusammen. Dabei berücksichtigt er neben dem reinen Zins auch bestimmte Gebühren und Kosten. Der Sollzins bezeichnet dagegen nur den reinen Zins und reicht für einen fairen Vergleich allein nicht aus, wie der ADAC zum effektiven Jahreszins erklärt.
Wann die Kreditkarte günstiger ist
Die Kreditkarte passt zu Ihnen, wenn Sie den vollständigen Rechnungsbetrag zuverlässig zum Fälligkeitstermin bezahlen. Dann entsteht bei einer klassischen Charge-Kreditkarte kein laufender Kreditzins. Auch bei einer Karte mit Teilzahlungsfunktion bleibt die Nutzung zinsfrei, wenn Sie den gesamten offenen Betrag innerhalb der Frist ausgleichen und der Vertrag das so vorsieht.
Das eignet sich für:
- alltägliche Einkäufe und Online-Zahlungen,
- Reisen und Hotelbuchungen,
- kurzfristige Ausgaben bis zum nächsten Gehalt,
- Zahlungen, die Sie aus Ihrem laufenden Einkommen bereits decken können.
Prüfen Sie trotzdem die Gebühren. Für eine Kreditkarte können eine Jahresgebühr, Kosten für Bargeldabhebungen oder ein Auslandsentgelt anfallen. Stiftung Warentest fand bei 41 Karten Jahrespreise von kostenlos bis knapp 160 Euro. Je nach Karte kamen Gebühren für Auslandseinsatz und Abhebungen hinzu. Die Kreditkartenübersicht der Stiftung Warentest zeigt, warum die Bezeichnung „kostenlos“ allein wenig aussagt.
Beispiel: Wann die Karte fast nichts kostet
Sie bezahlen eine Reisebuchung mit der Kreditkarte und begleichen den gesamten Kartenumsatz zum nächsten Abrechnungstermin. Bei vollständiger Zahlung zum Abrechnungstermin fallen für den Kreditbetrag keine Zinsen an. Kostet die Karte außerdem keine Jahresgebühr und berechnet der Anbieter für diese Zahlung kein Auslandsentgelt, bleibt die Finanzierung praktisch kostenfrei.
Diese Rechnung gilt nicht für Bargeldabhebungen und nicht automatisch für jede Karte. Lesen Sie vor der Nutzung die Preisübersicht und prüfen Sie, ob die vollständige Zahlung voreingestellt ist.
Wann der Ratenkredit günstiger ist
Ein Ratenkredit eignet sich für eine größere Anschaffung, die Sie über mehrere Monate oder Jahre zurückzahlen. Sie vereinbaren einen festen Betrag, eine Laufzeit und eine monatliche Rate. Mit jeder Rate sinkt die Restschuld. Deshalb berechnet der Kreditgeber die Zinsen auf einen immer kleineren Betrag.
Typische Anlässe sind ein Auto, eine Küche, eine notwendige Reparatur oder die Zusammenfassung mehrerer teurer Verbindlichkeiten. Mit der festen Rate lässt sich das Haushaltsbudget leichter planen. Sie wissen von Anfang an, wann der Kredit endet und welche Gesamtsumme Sie zurückzahlen.
Ein Ratenkredit passt besonders, wenn diese drei Punkte erfüllt sind:
- Sie benötigen den Betrag länger als einen Abrechnungsmonat.
- Sie können eine feste Monatsrate dauerhaft aus Ihrem Einkommen bezahlen.
- Der effektive Jahreszins liegt unter dem Zinssatz einer möglichen Kreditkarten-Teilzahlung.
Vergleichen Sie Angebote immer für denselben Kreditbetrag und dieselbe Laufzeit.
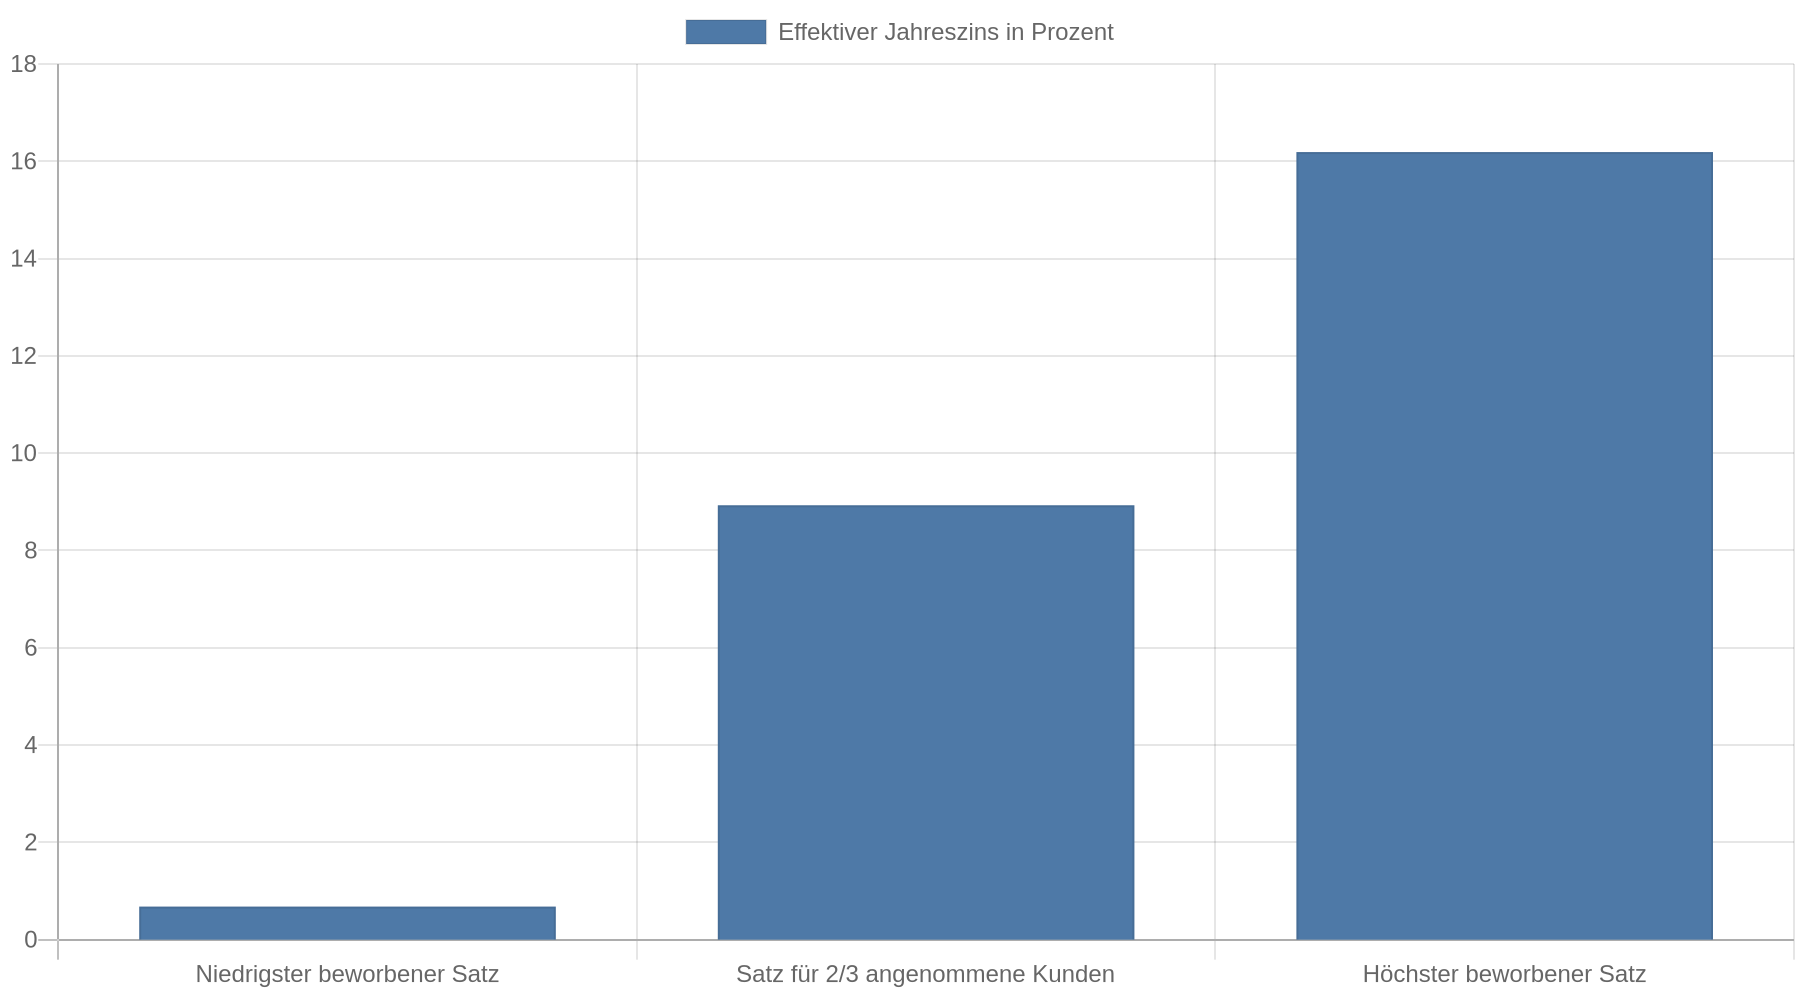 Ein niedriger Monatsbetrag bedeutet häufig eine längere Laufzeit und dadurch höhere Gesamtkosten.
Die Kosten im direkten Vergleich
| Merkmal | Kreditkarte mit vollständiger Zahlung | Kreditkarte mit Teilzahlung | Ratenkredit |
|---|---|---|---|
| Rückzahlung | Gesamter Kartenumsatz zum Abrechnungstermin | Kleine oder frei wählbare Teilbeträge | Feste monatliche Raten |
| Zinsen | Häufig keine Zinsen bei fristgerechter Vollzahlung | Häufig hoch | Vertraglich festgelegter effektiver Jahreszins |
| Laufzeit | Kurzfristig | Offen, wenn die Teilzahlung gering bleibt | Von Anfang an vereinbart |
| Planungssicherheit | Abhängig von den Monatsumsätzen | Geringer | Hoch |
| Typischer Einsatz | Einkäufe, Reisen, kurzfristige Überbrückung | Nur mit strenger Rückzahlungsplanung | Größere Anschaffungen und länger laufende Finanzierung |
| Wichtigste Kostenfalle | Jahres-, Abhebungs- und Auslandsgebühren | Hohe Zinsen und lange Rückzahlung | Lange Laufzeit und Zusatzversicherungen |
Der wichtigste Unterschied zeigt sich bei der Teilzahlung. Die BaFin warnt, dass Kreditkartenkredite Zinssätze von 15 bis mehr als 20 Prozent erreichen können. Bei vielen Karten ist die Teilzahlung im Antrag oder in der Voreinstellung bereits aktiviert. Stiftung Warentest beschreibt, wie sich durch kleine monatliche Rückzahlungen und hohe Zinsen über lange Zeit ein erheblicher Schuldenbetrag aufbauen kann. Kontrollieren Sie deshalb nach Vertragsabschluss, ob Sie die Zahlungsart auf vollständige Rückzahlung umstellen können.
Der effektive Jahreszins allein reicht nicht immer
Der effektive Jahreszins ist die wichtigste Kennzahl beim Vergleich von Kreditangeboten. Er ist die gesetzlich vorgeschriebene Vergleichsgröße für Verbraucherkredite und enthält bestimmte Kosten des Kreditvertrags.
Vergleichen Sie zusätzlich die Gesamtsumme aller Zahlungen. Dazu gehören:
- alle Monatsraten,
- mögliche Bearbeitungs- oder Kontoführungsentgelte,
- die Jahresgebühr der Kreditkarte,
- Gebühren für Bargeldabhebungen oder Auslandseinsatz,
- Kosten für optionale Zusatzleistungen.
Eine Restschuldversicherung kann den Kredit deutlich verteuern. Wenn sie keine Voraussetzung für die Kreditvergabe ist, muss ihr Preis nicht im effektiven Jahreszins enthalten sein. Der Kreditvergleich von Finanztip empfiehlt deshalb, die Versicherung nicht ungeprüft mit abzuschließen und die Gesamtkosten einschließlich aller Zusatzleistungen zu berechnen.
So vergleichen Sie zwei Angebote
Legen Sie für beide Varianten denselben Finanzierungsbedarf zugrunde. Notieren Sie anschließend:
- den effektiven Jahreszins,
- den monatlichen Rückzahlungsbetrag,
- die Laufzeit,
- die Summe aller Zahlungen,
- alle Gebühren außerhalb der Rate.
Bei der Kreditkarte müssen Sie außerdem klären, ob der Anbieter den gesamten Betrag automatisch einzieht oder nur eine Mindestzahlung verlangt. Eine Mindestzahlung hält den Vertrag zwar zunächst offen, senkt die Restschuld aber nur langsam.
Die wichtigsten Kostenfallen bei Kreditkarten
Voreingestellte Teilzahlung
Eine Teilzahlung wirkt wegen der niedrigen Monatsrate zunächst bequem. Sie verlängert die Rückzahlung und verursacht weiterhin Zinsen auf den offenen Betrag. Ändern Sie die Zahlungsart auf vollständige Rückzahlung, wenn Ihr Einkommen das zulässt.
Bargeldabhebungen
Für Bargeldabhebungen gelten häufig eigene Gebühren. Bei manchen Verträgen beginnt die Verzinsung sofort oder die Abhebung wird anders behandelt als ein normaler Einkauf. Prüfen Sie die Preisübersicht, bevor Sie mit der Kreditkarte Geld abheben.
Zahlungen im Ausland
Eine Karte ohne Jahresgebühr kann im Ausland trotzdem teuer sein. Ein Auslandseinsatzentgelt von etwa 2 Prozent oder mehr verteuert jede betroffene Zahlung. Zusätzlich kann der Geldautomatenbetreiber ein eigenes Entgelt verlangen. Wählen Sie am Automaten nach Möglichkeit die Abrechnung in der Landeswährung, wenn Ihnen die Umrechnung durch den Betreiber angeboten wird, und prüfen Sie die Kosten Ihrer Karte vor der Reise.
Mehrere Karten und offene Kreditrahmen
Mehrere Kreditkarten machen es schwerer, verfügbare Kreditbeträge und Rückzahlungen im Blick zu behalten. Prüfen Sie vor einem neuen Antrag, ob Sie bestehende Karten noch benötigen. Schließen Sie nicht genutzte Karten nach den Vertragsbedingungen und bewahren Sie Nachweise über die Beendigung auf. Aussagen über den Einfluss einzelner Karten auf den SCHUFA-Score hängen von den konkreten Meldungen und Ihrer gesamten Kreditsituation ab.
Ratenkredit, Dispokredit oder Kreditkarte?
Ein Dispositionskredit, kurz Dispo, erlaubt Ihnen, Ihr Girokonto zu überziehen. Er eignet sich für eine sehr kurze Überbrückung. Bleibt das Konto im Minus, berechnet die Bank die Zinsen weiter auf den offenen Betrag, bis Geld eingeht. Die Restschuld sinkt also nicht durch einen festen Tilgungsplan.
Für wenige Tage bis zum nächsten sicheren Zahlungseingang kann ein Dispo praktisch sein. Für eine längere Finanzierung sollten Sie die Kosten mit einem Ratenkredit vergleichen. Die feste Rate reduziert die Restschuld jeden Monat und begrenzt die Laufzeit.
Eine einfache Entscheidungsregel lautet:
- Sie zahlen den gesamten Kartenumsatz zum Termin: Kreditkarte kann die günstigste Lösung sein.
- Sie brauchen Geld für mehrere Monate: Prüfen Sie zuerst einen Ratenkredit.
- Sie überziehen das Girokonto dauerhaft: Beenden Sie die Finanzierung über den Dispo und vergleichen Sie einen Ratenkredit.
- Sie wissen nicht, wie Sie die Rückzahlung schaffen: Nehmen Sie keinen neuen Kredit auf, sondern suchen Sie frühzeitig eine Schuldnerberatung.
Rückzahlung und Widerruf beim Ratenkredit
Bei einem klassischen Allgemein-Verbraucherdarlehen besteht grundsätzlich ein 14-tägiges Widerrufsrecht. Sie dürfen den Kredit außerdem jederzeit ganz oder teilweise vorzeitig zurückzahlen. Eine mögliche Vorfälligkeitsentschädigung ist bei diesen Darlehen auf 1 Prozent des vorzeitig zurückgezahlten Betrags begrenzt, bei einer Restlaufzeit von weniger als einem Jahr auf 0,5 Prozent. Prüfen Sie die Vertragsunterlagen, bevor Sie eine Ablösung veranlassen.
Eine vorzeitige Rückzahlung lohnt sich besonders, wenn der Kredit noch lange läuft und die ersparten Zinsen höher sind als die mögliche Entschädigung. Fragen Sie den Kreditgeber nach einer schriftlichen Ablösesumme.
Ihre konkrete nächste Handlung
Notieren Sie zuerst den benötigten Betrag und den spätesten Rückzahlungstermin. Wenn Sie den vollständigen Betrag im nächsten Abrechnungszyklus sicher bezahlen, vergleichen Sie Kreditkarten ohne Jahres-, Abhebe- und Auslandseinsatzgebühr. Wenn die Rückzahlung länger dauert, holen Sie mindestens zwei Ratenkreditangebote für denselben Betrag und dieselbe Laufzeit ein.
Vergleichen Sie anschließend nicht die niedrigste Monatsrate, sondern die Gesamtsumme aller Zahlungen. Schließen Sie keine Restschuldversicherung oder andere Zusatzleistung ab, bevor Sie deren Preis und Nutzen getrennt geprüft haben.
Kernaussagen
- Begleichen Sie Kreditkartenumsätze vollständig: Dann bleibt die Nutzung bei passenden Vertragsbedingungen zinsfrei und eignet sich für kurzfristige Ausgaben.
- Finanzieren Sie längere Zeiträume mit einem Ratenkredit: Eine feste Laufzeit und sinkende Restschuld sind bei größeren Anschaffungen meistens günstiger und planbarer.
- Vergleichen Sie den effektiven Jahreszins und die Gesamtsumme: Der Sollzins und eine niedrige Monatsrate zeigen die tatsächlichen Kosten nicht vollständig.
- Deaktivieren Sie die Teilzahlung, wenn Sie sie nicht bewusst nutzen möchten: Kreditkartenzinsen von 15 bis mehr als 20 Prozent können die Rückzahlung stark verlängern.
- Prüfen Sie Zusatzkosten einzeln: Jahresgebühren, Auslandsentgelte, Bargeldgebühren und Restschuldversicherungen verändern den tatsächlichen Preis.
FAQ
Ist eine Kreditkarte grundsätzlich günstiger als ein Ratenkredit?
Eine Kreditkarte ist günstiger, wenn Sie den vollständigen Kartenumsatz fristgerecht zurückzahlen und keine relevanten Gebühren anfallen. Sobald Sie den Betrag in Raten zurückzahlen, liegt der Zinssatz häufig deutlich höher als bei einem passenden Ratenkredit.
Wie erkenne ich eine teure Kreditkarten-Teilzahlung?
Achten Sie im Antrag, in der App und in den Vertragsunterlagen auf Begriffe wie Teilzahlung, Mindestzahlung oder revolvierender Kredit. Prüfen Sie außerdem, ob der Anbieter nur einen kleinen Prozentsatz oder einen festen Mindestbetrag vom offenen Saldo einzieht.
Kann ich einen bestehenden Kreditkartenbetrag mit einem Ratenkredit ablösen?
Das ist grundsätzlich möglich, wenn der Ratenkredit günstiger ist und Sie die Kreditkarte danach nicht erneut bis zum Limit nutzen. Vergleichen Sie die Ablösesumme, den effektiven Jahreszins und die Gesamtkosten einschließlich möglicher Gebühren.
Ist ein Dispo günstiger als ein Ratenkredit?
Ein Dispo passt zu einer sehr kurzen Überbrückung, wenn kurzfristig ein sicherer Zahlungseingang folgt. Bleibt das Konto länger im Minus, sollten Sie die Kosten mit einem Ratenkredit vergleichen, weil die feste Tilgung die Restschuld regelmäßig senkt.
Was passiert, wenn ich die Kreditkartenrate nicht mehr bezahlen kann?
Warten Sie nicht auf die nächste Mahnung. Kontaktieren Sie den Kartenanbieter, stoppen Sie zusätzliche Ausgaben über die Karte und wenden Sie sich bei mehreren offenen Forderungen an eine anerkannte Schuldnerberatung.