
Wenn Ihre Kreditrate zu hoch ist, die Zinsen gesunken sind oder Sie mehrere Darlehen kaum noch überblicken, haben Sie drei Möglichkeiten: Sie verhandeln mit Ihrer bisherigen Bank, ersetzen den alten Kredit durch eine Umschuldung oder warten bei einer Baufinanzierung bis zum Ende der Zinsbindung beziehungsweise bis ein gesetzliches Kündigungsrecht greift.
Bei einer Umschuldung löst ein neuer Kredit die Restschuld eines oder mehrerer bestehender Kredite ablöst. Danach zahlen Sie die neue Rate an den neuen Kreditgeber. Beim Neuverhandeln bleibt der bestehende Vertrag grundsätzlich bestehen. Sie vereinbaren zum Beispiel eine niedrigere Rate, eine längere Laufzeit oder eine andere Rückzahlung.
Welche Lösung günstiger ist, hängt vor allem von vier Zahlen ab: der aktuellen Restschuld, dem bisherigen Zinssatz, den Wechselkosten und der Gesamtbelastung des neuen Kredits. Eine niedrigere Monatsrate bedeutet allein noch keine Ersparnis. Bei einer längeren Laufzeit zahlen Sie möglicherweise mehr Zinsen.
Welche Lösung zu Ihrem Kredit passt
Bei einem gewöhnlichen Ratenkredit ist eine Umschuldung meist einfach. Sie beantragen einen neuen Kredit, reichen die Unterlagen zum alten Darlehen ein und lassen die Restschuld ablösen. Der neue Kreditgeber verlangt meist einen Nachweis über Ihr Einkommen oder Ihre Rente, die bestehenden Kreditverträge und Angaben zur Restschuld. Anbieter setzen außerdem häufig einen Wohnsitz und ein Konto in Deutschland sowie Volljährigkeit voraus, wie die Informationen zur Umschuldung von Krediten zeigen.
Bei einer Immobilienfinanzierung gelten andere Regeln. Grundschuld, Zinsbindung, vollständige Auszahlung und eine mögliche Vorfälligkeitsentschädigung bestimmen, ob ein Wechsel rechtlich möglich ist und sich finanziell lohnt. Die Ablösung eines Baukredits sollte deshalb erst nach einer schriftlichen Ablöseberechnung der bisherigen Bank entschieden werden.
| Möglichkeit | Was sich ändert | Geeignet, wenn | Hauptgefahr |
|---|---|---|---|
| Neuverhandlung mit der bisherigen Bank | Rate, Laufzeit oder einzelne Vertragsbedingungen | Ihre finanzielle Situation vorübergehend schwieriger ist oder die Bank Ihnen entgegenkommt | Die Bank muss einer Änderung zustimmen; die Gesamtkosten können steigen |
| Umschuldung eines Ratenkredits | Ein neuer Kredit löst den alten ab | Der neue effektive Jahreszins und die Gesamtbelastung niedriger sind | Ablöse- und Bearbeitungskosten sowie eine neue Kreditprüfung |
| Anschlussfinanzierung | Neuer Vertrag für die Restschuld am Ende der Zinsbindung | Die Zinsbindung Ihres Baukredits ausläuft | Ein höherer Anschlusszins erhöht die Rate |
| Vorzeitige Ablösung einer Baufinanzierung | Der Immobilienkredit endet vorzeitig | Ein gesetzliches Kündigungsrecht greift oder die Immobilie verkauft wird | Hohe Vorfälligkeitsentschädigung oder fehlende Anschlussfinanzierung |
Den bestehenden Kredit zuerst neu verhandeln
Sprechen Sie zuerst mit der bisherigen Bank, wenn die Rate vorübergehend zu hoch ist oder Sie den Vertrag aus praktischen Gründen behalten möchten. Sie können eine längere Laufzeit, eine befristete Ratenpause, eine Anpassung des Tilgungsplans oder bei Immobilienkrediten eine Änderung für die nächste Zinsperiode anfragen. Ob die Bank zustimmt, hängt vom Vertrag, Ihrer Zahlungsfähigkeit und ihrer Kulanz ab. Einen allgemeinen Anspruch auf eine niedrigere Verzinsung im laufenden Vertrag gibt es nicht.
Eine längere Laufzeit senkt die monatliche Rate, verlängert aber die Zinszahlung. Eine Ratenpause verschafft kurzfristig Luft, beseitigt die Restschuld jedoch nicht. Prüfen Sie deshalb vor einer Zusage, ob die ausgesetzte Rate später nachgezahlt wird, ob sich die Laufzeit verlängert und welche zusätzlichen Zinsen entstehen.
Nehmen Sie diese Zahlen mit zum Gespräch:
- aktuelle Restschuld und verbleibende Laufzeit,
- bisheriger Sollzins und effektiver Jahreszins,
- monatliche Rate,
- gewünschte Rate,
- Einkommen, regelmäßige Ausgaben und mögliche Veränderungen,
- Vergleichsangebote, sofern Sie bereits welche haben.
Bitten Sie die Bank um ein schriftliches Angebot mit neuer Rate, Laufzeit, Gesamtbetrag und sämtlichen Kosten. Vergleichen Sie dieses Angebot mit der vollständigen Ablösung des alten Kredits. Eine bloße Zinssenkung ist nur dann hilfreich, wenn die neue Vereinbarung auch nach Gebühren und längerer Laufzeit günstiger bleibt.
Warten Sie bei bereits begonnenen Zahlungsproblemen nicht bis zur ersten Mahnung. Kontaktieren Sie die Bank frühzeitig und lassen Sie sich eine tragfähige Vereinbarung schriftlich bestätigen. Für eine unabhängige Einschätzung kommen außerdem anerkannte Schuldner- oder Verbraucherberatungsstellen infrage.
Wann sich eine Umschuldung eines Ratenkredits lohnt
Eine Umschuldung lohnt sich, wenn die Zinsersparnis und mögliche Vorteile bei der Rückzahlung die Kosten des Kreditwechsels übersteigen. Entscheidend ist die Gesamtbelastung. Dazu gehören alle noch offenen Zahlungen des alten Kredits, die Ablösekosten und alle Zahlungen für den neuen Kredit.
Addieren Sie nicht nur die Monatsraten. Ein neuer Kredit mit niedriger Rate kann insgesamt teurer sein, wenn Sie ihn deutlich länger zurückzahlen. Vergleichen Sie deshalb:
- die verbleibenden Zahlungen des alten Kredits,
- die Restschuld zum Ablösezeitpunkt,
- eine mögliche Vorfälligkeitsentschädigung,
- den Gesamtbetrag des neuen Kredits,
- die verbleibende Laufzeit und die neue Rate.
Bei Ratenkrediten ist die Vorfälligkeitsentschädigung gesetzlich begrenzt. Die konkrete Höhe hängt von den gesetzlichen Voraussetzungen und der verbleibenden Restlaufzeit ab. Prüfen Sie dennoch den konkreten Vertrag und die Ablöseforderung der Bank. Sondertilgungen können die Restschuld und damit auch die benötigte neue Kreditsumme verringern, sofern Ihr Vertrag solche Zahlungen zulässt.
Beispiel für die Entscheidung
Ein neuer Kredit kann eine geringere Rate versprechen, dafür aber länger laufen. Dann reicht der Blick auf die monatliche Entlastung nicht aus. Fragen Sie die Bank nach dem Ablösebetrag und stellen Sie ihm den Gesamtbetrag des neuen Kredits einschließlich aller Kosten gegenüber.
Liegt die neue Gesamtbelastung unter den verbleibenden Kosten des alten Kredits und bleibt die Rate für Ihr Budget tragbar, spricht das für eine Umschuldung. Sinkt nur die Rate, während die Gesamtkosten steigen, kaufen Sie sich die Entlastung mit einer längeren Verschuldung.
Mehrere kleine Kredite zusammenzufassen kann die Übersicht verbessern. Mehrere Kredite zusammenzulegen schließt jedoch keine dauerhafte Lücke im Haushaltsbudget. Wenn nach der Umschuldung erneut Dispositions- oder Ratenkredite aufgenommen werden, wächst die Gesamtverschuldung weiter.
Baufinanzierungen vorzeitig ablösen
Bei einer Baufinanzierung ist die Vorfälligkeitsentschädigung häufig das größte Hindernis. Sie soll den finanziellen Nachteil der Bank ausgleichen, wenn ein fest verzinstes Darlehen vor dem vereinbarten Ende abgelöst wird. Bei Immobilienkrediten kann sie einen erheblichen Teil der Restschuld erreichen. Eine Übersicht zur Vorfälligkeitsentschädigung nennt als mögliche Größenordnung fünf bis zehn Prozent der Restschuld.
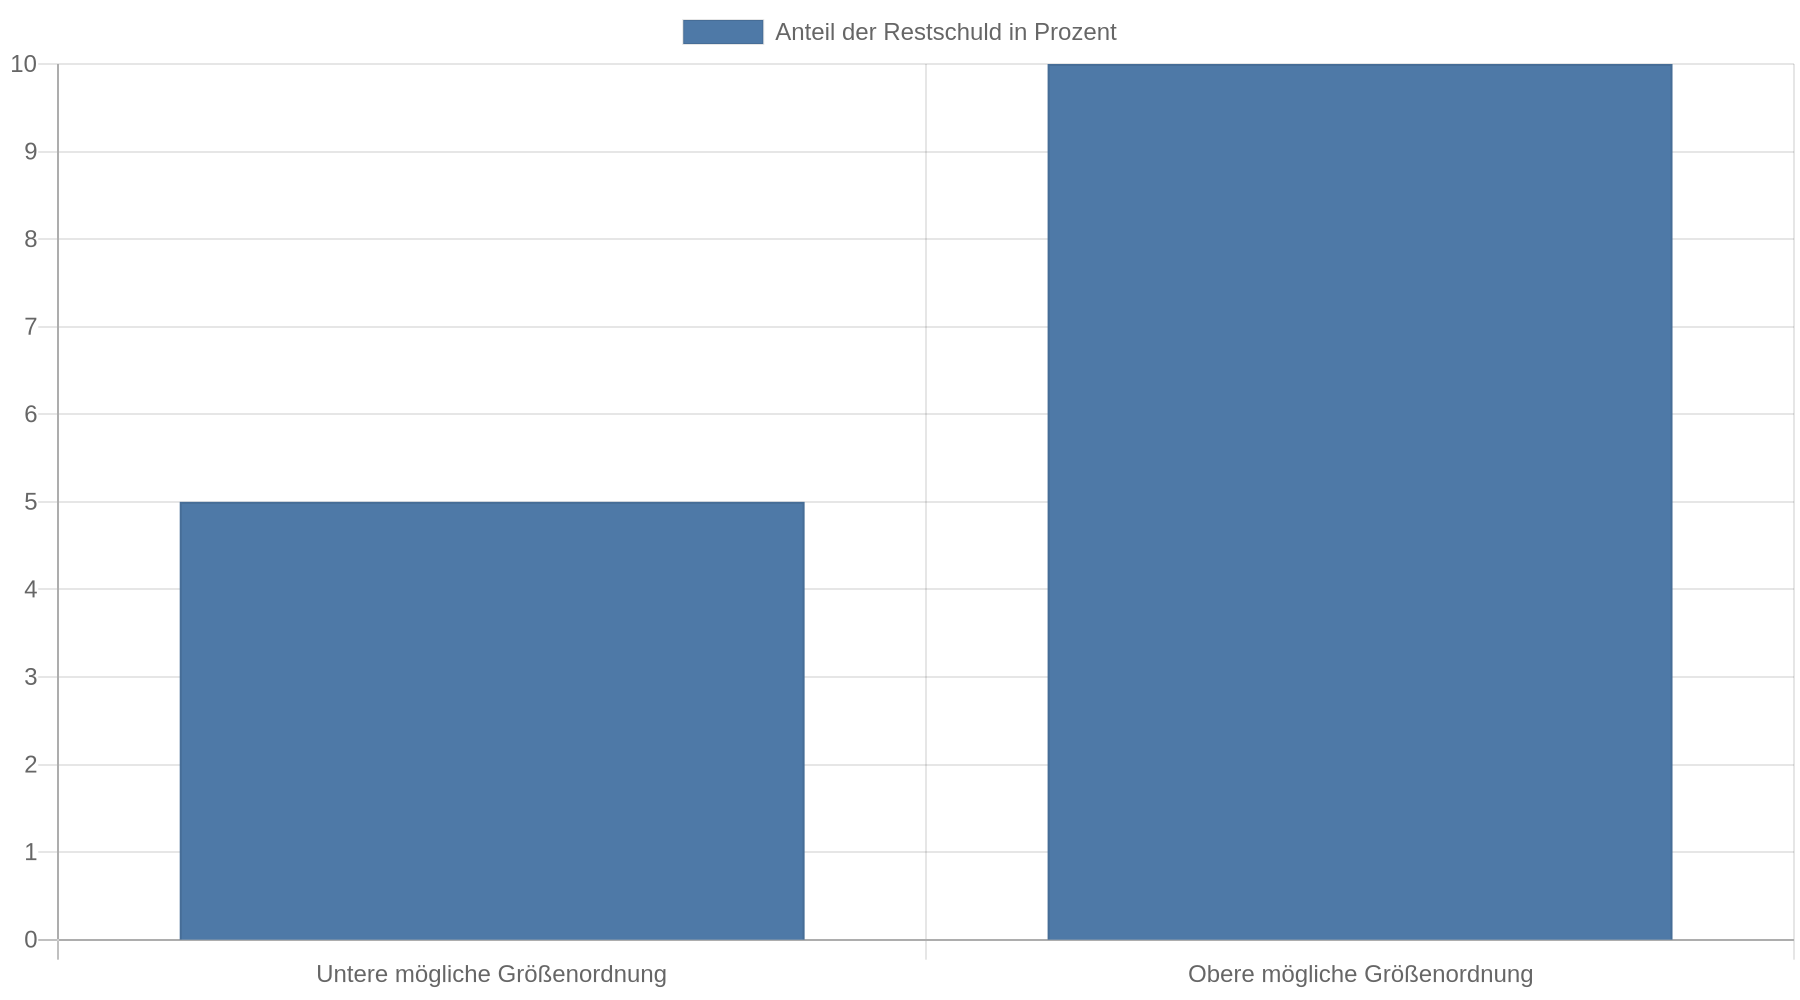 Das ist keine pauschale Gebühr, sondern hängt von Vertrag, Restlaufzeit, Zinssatz und Berechnung ab.
Verlangen Sie von der Bank eine schriftliche Berechnung. Für die Auskunft über die Höhe der Vorfälligkeitsentschädigung darf das Kreditinstitut kein Entgelt verlangen, wie die Verbraucherzentrale zur vorzeitigen Ablösung erläutert. Lassen Sie die Berechnung prüfen, wenn sie nicht nachvollziehbar ist oder der Betrag ungewöhnlich hoch wirkt.
Ein gesetzliches Sonderkündigungsrecht besteht bei Darlehen mit gebundenem Sollzins nach § 489 Absatz 1 Nummer 2 BGB. Nach zehn Jahren seit der vollständigen Auszahlung können Sie mit einer Frist von sechs Monaten kündigen. Maßgeblich ist der Tag, an dem das Darlehen vollständig ausgezahlt wurde, nicht das Datum der Vertragsunterzeichnung. Für Anschlussfinanzierungen und Forward-Darlehen gelten bei der Fristberechnung besondere Regeln, die Sie anhand des konkreten Vertrags prüfen sollten. Die Verbraucherzentrale erklärt die Voraussetzungen.
Bei einer solchen Kündigung müssen Sie die Kündigung schriftlich erklären und die Restschuld fristgerecht zurückzahlen. Nach den Informationen zum Sonderkündigungsrecht bei Baufinanzierungen muss die Zahlung innerhalb von zwei Wochen nach Ablauf der Kündigungsfrist erfolgen. Andernfalls wird die Kündigung unwirksam. Eine neue Kündigung setzt die Frist erneut in Gang.
Bei einem Verkauf der Immobilie besteht ein berechtigtes Interesse an der vorzeitigen Ablösung. Die Bank kann dann eine Entschädigung verlangen. Auch bei anderen persönlichen Gründen hängt die Ablösung vom Vertrag und der Zustimmung der Bank ab. Lassen Sie sich vor einer Kündigung deshalb zunächst ein verbindliches Ablöseangebot und eine Zusage für die Anschlussfinanzierung geben.
Anschlussfinanzierung rechtzeitig vorbereiten
Läuft die Zinsbindung Ihrer Baufinanzierung aus, endet der Kredit nicht automatisch mit der letzten gebundenen Zinsperiode. Für die verbleibende Restschuld brauchen Sie eine Anschlussfinanzierung, sofern Sie den Betrag nicht vollständig zurückzahlen.
Vergleichen Sie die Angebote der bisherigen Bank mit anderen Kreditgebern. Sie dürfen die Anschlussfinanzierung frei wählen. Wenn Sie früh prüfen, haben Sie genug Zeit, Rate, Zinsbindung, Tilgung und Sondertilgungsrechte zu vergleichen. Nach den Informationen zur Anschlussfinanzierung lohnt sich eine Prüfung bereits etwa drei Jahre vor dem Ende der Zinsbindung.
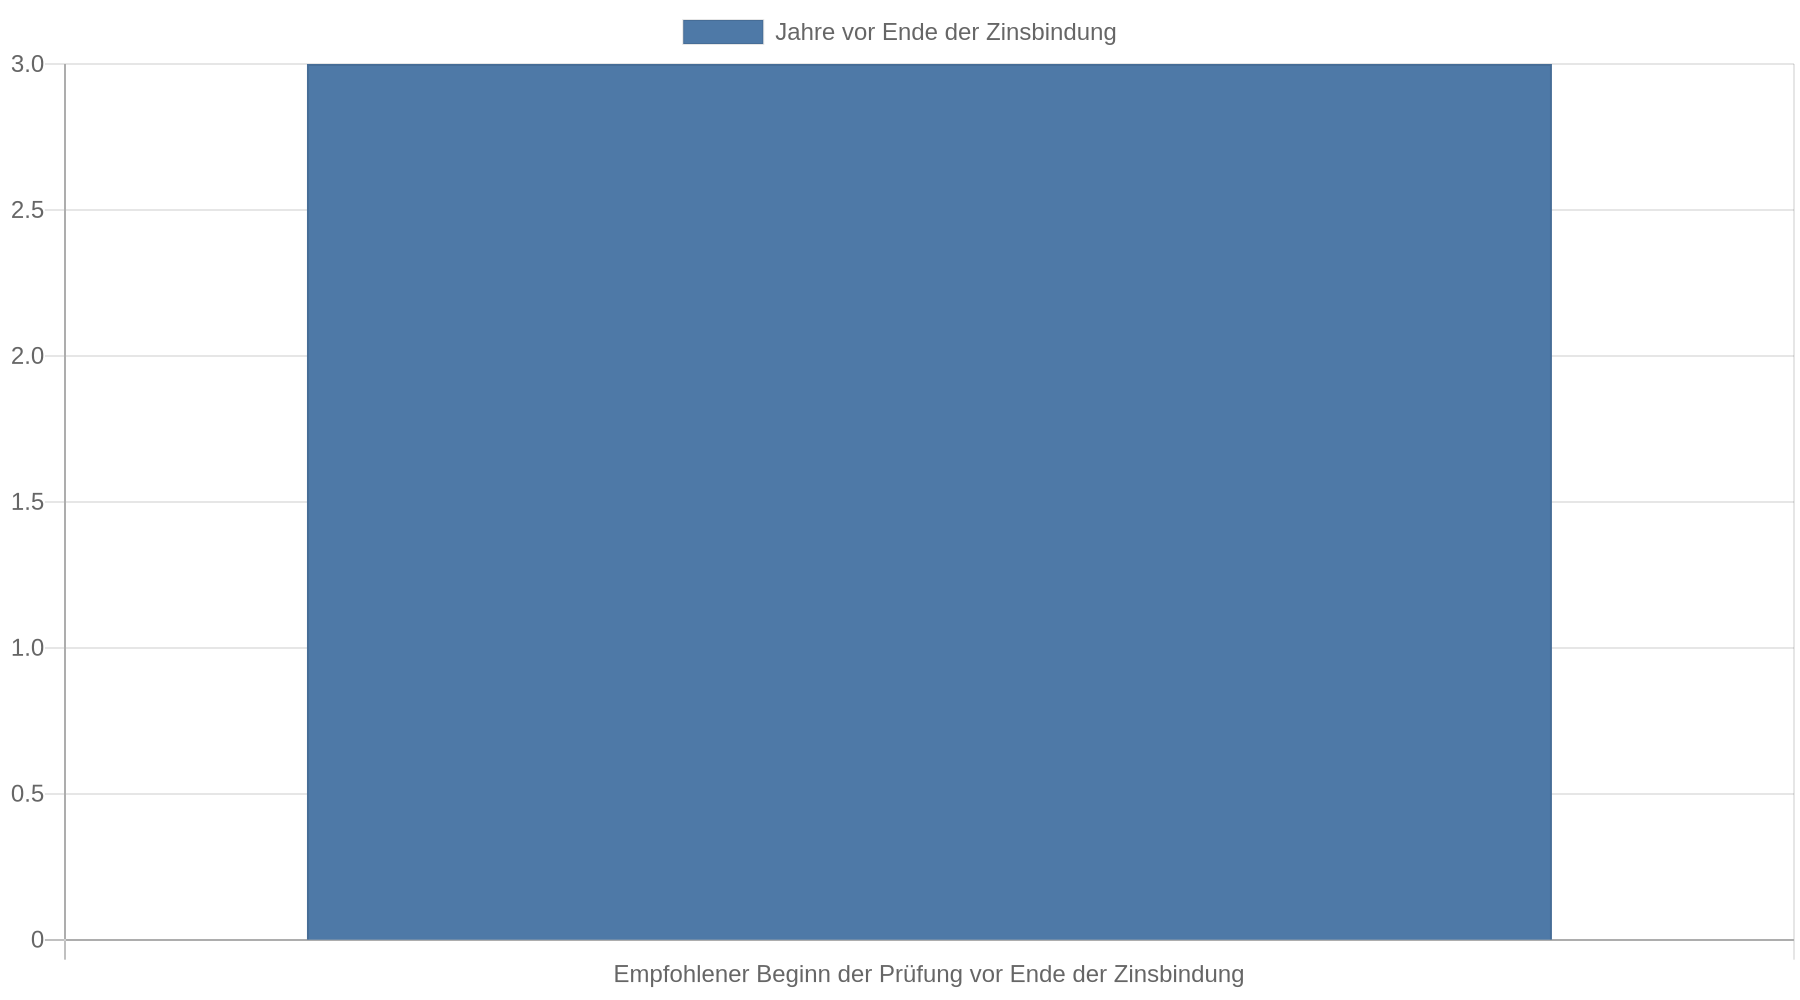 Ein Forward-Darlehen sichert die Konditionen für einen späteren Start, kostet aber häufig einen Zinsaufschlag. Ob sich dieser Aufschlag lohnt, hängt von der Marktentwicklung und Ihrer Risikobereitschaft ab.
Achten Sie bei jedem Angebot auf die Anschlussrate. Steigt der Zinssatz, bleibt die Restschuld gleich, erhöht sich die Rate bei gleicher Tilgung. Eine geringere Tilgung hält die Rate niedriger, verlängert aber die Rückzahlung. Legen Sie daher zuerst fest, welche Monatsrate dauerhaft in Ihren Haushalt passt, und vergleichen Sie dann die Angebote.
Was eine Umschuldung mit der SCHUFA macht
Eine Umschuldung beendet den alten Kredit und führt zu einem neuen Kreditantrag. Der neue Antrag kann eine SCHUFA-Abfrage auslösen. Wie sie Ihre Bewertung beeinflusst, hängt von den gemeldeten Daten und Ihrer gesamten Kredithistorie ab. Eine pauschale Verbesserung lässt sich daher nicht versprechen.
Beantragen Sie nicht unüberlegt bei vielen Banken einzelne Kredite. Fragen Sie vor einem Vergleich, ob die Bank eine Konditionsanfrage stellt. Eine Konditionsanfrage dient der Angebotsermittlung und wird anders behandelt als ein förmlicher Kreditantrag. Lassen Sie sich erklären, welche Anfrage gemeldet wird.
Wichtig bleibt: Begleichen Sie den alten Kredit erst, wenn die neue Finanzierung verbindlich zugesagt, der Auszahlungszeitpunkt geklärt und die Ablösung organisatorisch geregelt ist. Eine vorzeitige Kündigung ohne gesicherte Anschlussfinanzierung kann eine Finanzierungslücke verursachen.
So vergleichen Sie Angebote ohne Rechenfehler
Erstellen Sie für jedes Angebot eine Vergleichsrechnung. Legen Sie für alle Angebote dieselbe Restschuld, Laufzeit und Rückzahlung zugrunde.
| Vergleichspunkt | Alter Kredit | Angebot zur Umschuldung |
|---|---|---|
| Ablöse- beziehungsweise Kreditsumme | Restschuld laut Bank | neue Kreditsumme |
| Monatsrate | bisherige Rate | neue Rate |
| Verbleibende Laufzeit | Monate bis zum Ende | Laufzeit des neuen Kredits |
| Zinskosten | verbleibende Zinsen | Zinsen des neuen Kredits |
| Einmalige Kosten | Ablösung, mögliche Entschädigung | mögliche Gebühren und Nebenkosten |
| Gesamtbelastung | Summe der restlichen Zahlungen | Summe aller Zahlungen |
Vergleichen Sie den effektiven Jahreszins, aber verlassen Sie sich nicht ausschließlich auf diese Kennzahl. Der effektive Jahreszins erleichtert den Vergleich, wenn Laufzeit und Zahlungsweise vergleichbar sind. Für Ihre Entscheidung zählt zusätzlich der konkrete Gesamtbetrag bis zur vollständigen Rückzahlung.
Fordern Sie von der bisherigen Bank eine aktuelle Restschuld und den Ablösebetrag zu einem bestimmten Datum an. Vom neuen Kreditgeber benötigen Sie den Gesamtbetrag, die Laufzeit, die Rate, den Sollzins, den effektiven Jahreszins und alle Voraussetzungen für die Auszahlung. Erst mit diesen Angaben können Sie die Ersparnis zuverlässig berechnen.
Kernaussagen
- Prüfen Sie zuerst die Gesamtbelastung: Eine niedrigere Monatsrate spart nur dann Geld, wenn Zinsen, Laufzeit und Wechselkosten zusammen geringer ausfallen.
- Verhandeln Sie mit der bisherigen Bank: Fragen Sie nach Laufzeit, Tilgungsplan oder einer vorübergehenden Entlastung und verlangen Sie jedes Angebot schriftlich.
- Klären Sie die Ablösekosten: Bei Ratenkrediten ist die Vorfälligkeitsentschädigung begrenzt; bei Baufinanzierungen kann sie deutlich höher ausfallen.
- Nutzen Sie das Sonderkündigungsrecht richtig: Nach zehn Jahren seit vollständiger Auszahlung ist eine Baufinanzierung unter den gesetzlichen Voraussetzungen mit sechs Monaten Frist entschädigungslos kündbar.
- Sichern Sie die Anschlussfinanzierung: Kündigen oder lösen Sie den alten Kredit erst ab, wenn Auszahlung, Ablösebetrag und Zahlungstermin des neuen Kredits feststehen.
FAQ
Kann ich meine Bank zu einem niedrigeren Kreditzins zwingen?
Bei einem laufenden Festzinsvertrag besteht grundsätzlich kein allgemeiner Anspruch auf eine niedrigere Verzinsung. Die Bank kann einer Änderung freiwillig zustimmen oder Ihnen einen neuen Vertrag anbieten. Verlangen Sie vor der Entscheidung die vollständigen Kosten der neuen Vereinbarung.
Ist eine Umschuldung trotz niedrigerer Monatsrate sinnvoll?
Das hängt von der Gesamtbelastung ab. Eine längere Laufzeit senkt die Rate, erhöht aber häufig die Summe der gezahlten Zinsen. Vergleichen Sie deshalb die verbleibenden Kosten des alten Kredits mit dem Gesamtbetrag des neuen Kredits.
Wie hoch darf die Vorfälligkeitsentschädigung bei einem Ratenkredit sein?
Bei Verbraucherdarlehen ist sie grundsätzlich gesetzlich begrenzt. Die konkrete Berechnung hängt von den gesetzlichen Voraussetzungen und der verbleibenden Restlaufzeit ab und sollte im Kreditvertrag sowie in der Ablösemitteilung nachvollziehbar sein.
Was passiert, wenn ich einen Immobilienkredit vorzeitig ablösen möchte?
Prüfen Sie zunächst die Zinsbindung, den Auszahlungstag und ein mögliches Sonderkündigungsrecht. Ohne gesetzlichen Kündigungsgrund oder Zustimmung der Bank kann eine hohe Vorfälligkeitsentschädigung anfallen. Lassen Sie sich vor dem Wechsel die Ablösesumme schriftlich mitteilen.
Wie lange muss ein Baukredit für das Sonderkündigungsrecht laufen?
Nach § 489 Absatz 1 Nummer 2 BGB können Sie einen gebunden verzinsten Immobilienkredit nach zehn Jahren seit vollständiger Auszahlung mit einer Frist von sechs Monaten kündigen. Das Datum der Vertragsunterzeichnung ist für diese Frist grundsätzlich nicht maßgeblich. Prüfen Sie bei Anschlussfinanzierungen und Forward-Darlehen die besonderen Vertragsdaten.
Kann ich mehrere Kredite zusammenlegen?
Ja, mehrere Kredite lassen sich häufig durch einen neuen Kredit ablösen und zusammenfassen. Das verbessert die Übersicht und kann die Rate verändern. Prüfen Sie dabei jeden Ablösebetrag einzeln und nehmen Sie keine zusätzliche Summe auf, die Ihr Haushaltsbudget weiter belastet.
Was mache ich, wenn ich die Rate schon nicht mehr zahlen kann?
Kontaktieren Sie die Bank sofort und bitten Sie um eine schriftliche Lösung, etwa eine befristete Ratenänderung oder einen neuen Tilgungsplan. Nehmen Sie keinen weiteren Kredit auf, bevor Sie Einnahmen, Ausgaben und die gesamte Restschuld geprüft haben. Bei mehreren offenen Forderungen hilft eine Schuldnerberatung bei der nächsten Entscheidung.