
Wenn Sie online einen Ratenkredit suchen, zeigt das Portal nach wenigen Eingaben eine Liste mit Banken, Zinssätzen und Monatsraten. Diese Liste ist eine Vorauswahl. Sie umfasst nicht automatisch den gesamten Markt und zeigt auch nicht, welchen Kredit Sie zu den beworbenen Konditionen bekommen.
Ein Vergleichsportal vermittelt Kredite und finanziert sich häufig über Provisionen der Anbieter. Deshalb zeigt es meist nur Banken, mit denen es zusammenarbeitet. Die Reihenfolge kann von der Monatsrate, bezahlten Werbeplätzen oder den wirtschaftlichen Interessen des Portals abhängen. Nutzen Sie die Rangliste als Suchhilfe und prüfen Sie die wichtigen Zahlen selbst.
Für den Vergleich ist der effektive Jahreszins besonders wichtig: Er enthält die verpflichtenden Kreditkosten und ist deshalb aussagekräftiger als der reine Sollzins. Ihre tatsächliche Kondition hängt außerdem von Einkommen, Ausgaben, bestehenden Schulden und weiteren Bonitätsmerkmalen ab. Der erste Rechnerwert ist nur ein unverbindliches Angebot, das noch nicht vollständig auf Sie zugeschnitten ist.
Was ein Vergleichsportal tatsächlich vergleicht
Ein Portal zeigt nur Angebote von angeschlossenen Anbietern, deren Daten es kennt. Prüfen Sie deshalb vor der Eingabe persönlicher Daten, welche Banken und Kreditvermittler berücksichtigt werden. Die Verbraucherzentrale warnt vor einem unvollständigen Marktüberblick, wenn Nutzer die Vertragspartner nicht kontrollieren.
Mehrere Portale zeigen nicht unbedingt unterschiedliche Angebote. Sie können dieselben Anbieter, Daten und Berechnungsregeln nutzen. Ein zweites Portal erweitert den Vergleich nur, wenn dort weitere Banken auftauchen.
Achten Sie auf die Kennzeichnung der Ergebnisse:
| Anzeige im Portal | Was sie bedeutet | Ihre Prüfung |
|---|---|---|
| „Anzeige“ oder „Gesponsert“ | Bezahlter Werbeplatz | Nicht mit der neutralen Ergebnisliste gleichsetzen |
| Niedrigster Monatsbetrag | Rate unter den gewählten Bedingungen | Laufzeit und Gesamtbetrag daneben prüfen |
| „Ab“-Zins | Werbewert für bestimmte Voraussetzungen | Nach dem repräsentativen oder Zwei-Drittel-Zins suchen |
| Vorläufiges Angebot | Ergebnis vor vollständiger Kreditprüfung | Endgültige Unterlagen und Bonitätsprüfung abwarten |
| Rang 1 | Platzierung nach portalinterner Regel | Effektivzins, Gesamtkosten und Bedingungen selbst vergleichen |
Die Rangfolge zeigt nicht immer auf den ersten Blick, welchen wirtschaftlichen Interessen das Portal folgt. Prüfen Sie deshalb den Hinweis „Sortieren nach“ und ändern Sie die Sortierung, wenn das möglich ist. Eine niedrige Monatsrate bedeutet nicht automatisch, dass der Kredit am günstigsten ist.
Warum die Monatsrate eine Rangliste verzerren kann
Eine kleine Monatsrate entsteht häufig durch eine längere Laufzeit. Sie zahlen dann über mehr Monate zurück und länger Zinsen. Die Rate ist zwar niedriger, der Gesamtbetrag aber oft höher.
Vergleichen Sie immer Angebote mit denselben Eckdaten: Kreditbetrag, Laufzeit und Verwendungszweck. Prüfen Sie anschließend mindestens diese drei Werte:
- effektiver Jahreszins;
- monatliche Rate;
- zu zahlender Gesamtbetrag.
Den Gesamtbetrag berechnen Sie, indem Sie die Monatsrate mit der Anzahl der Raten multiplizieren.
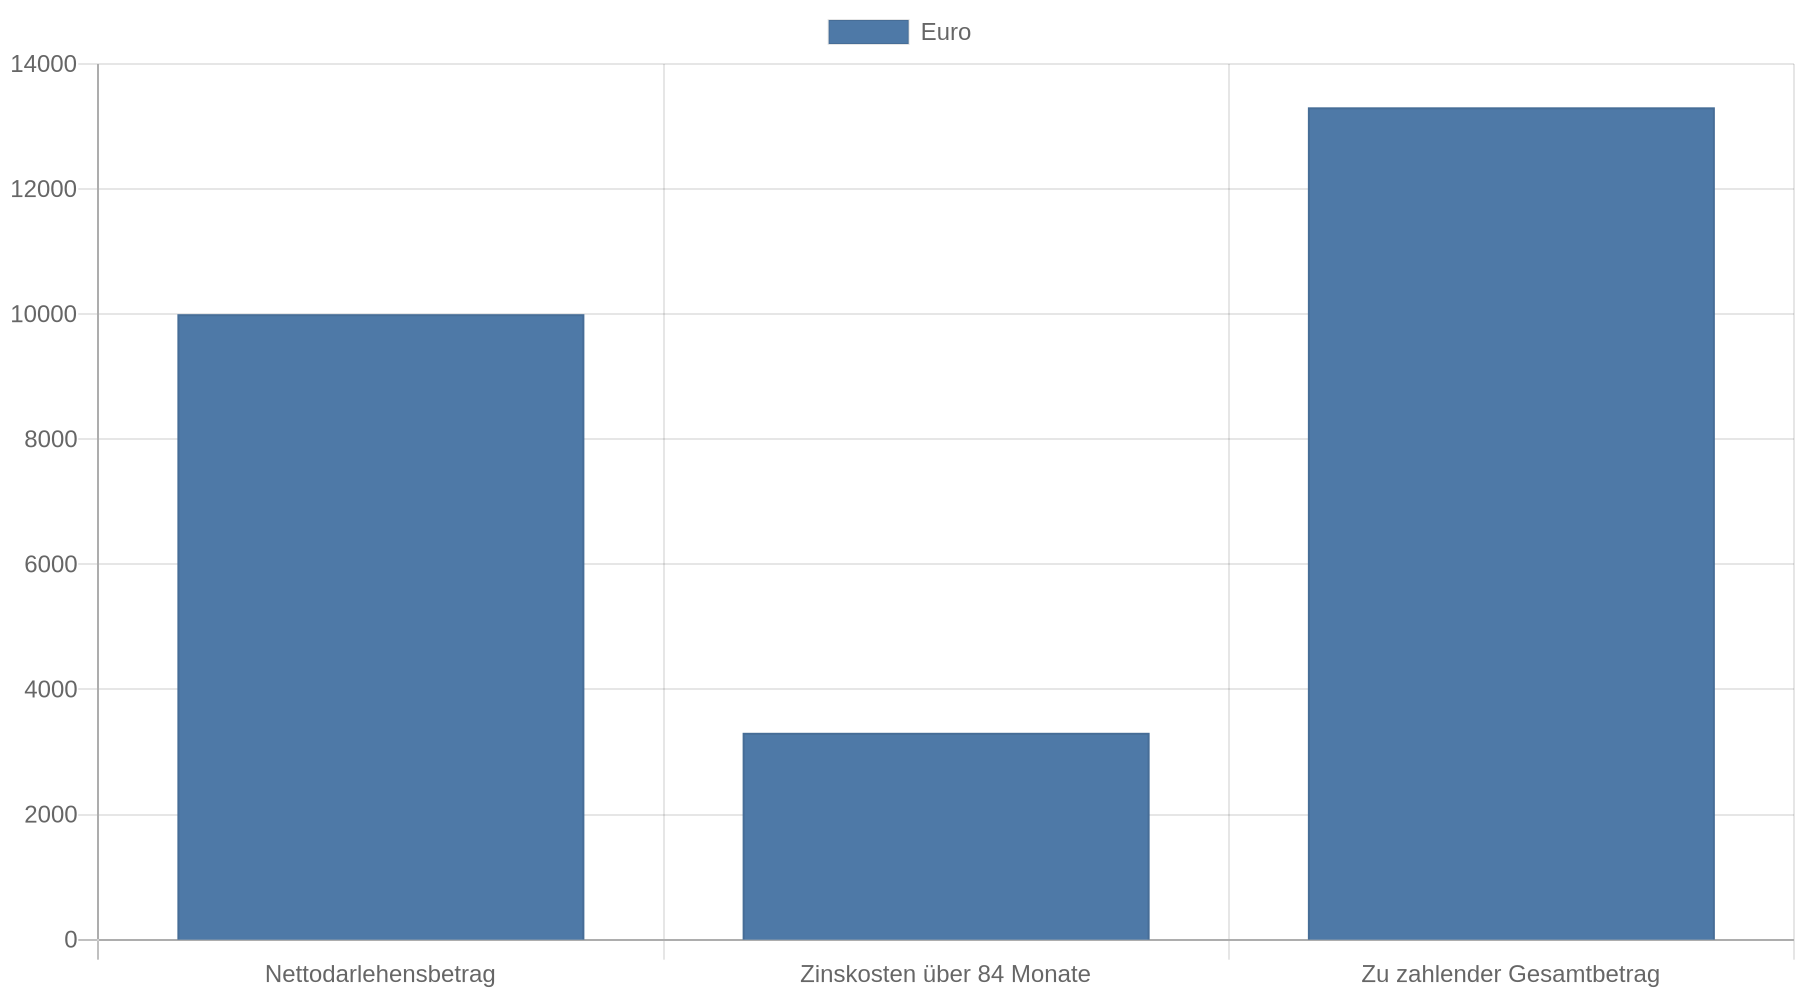 Prüfen Sie außerdem, ob eine Schlussrate anfällt. Achten Sie auch auf Gebühren und andere verpflichtende Kosten. Weichen die Monatsraten bei gleicher Kreditsumme und Laufzeit voneinander ab, suchen Sie nach Sonderbedingungen. Dazu gehören zum Beispiel eine optionale Zahlungspause oder eine Restschuldversicherung.
Eine längere Laufzeit kann sinnvoll sein, wenn Sie die höhere Rate nicht dauerhaft bezahlen können. Verlängern Sie die Laufzeit aber nicht nur wegen einer niedrigeren Monatsrate. Berechnen Sie zuerst, welcher Betrag nach Miete, Lebenshaltung, Versicherungen und bestehenden Verpflichtungen dauerhaft übrig bleibt. Planen Sie außerdem einen Puffer für unregelmäßige Ausgaben ein.
Effektivzins, Sollzins und Zwei-Drittel-Zins richtig lesen
Der Sollzins ist der vereinbarte Zins für den Kredit. Der effektive Jahreszins enthält zusätzlich die verpflichtenden Kreditkosten. Für den Preisvergleich ist er deshalb wichtiger. Die Erklärung zum effektiven Jahreszins nennt auch eine Grenze: Kontoführungsgebühren und optionale Versicherungen sind nicht in jedem Fall enthalten.
Vergleichen Sie bei einem festen Zinssatz den effektiven Jahreszins bei identischer Laufzeit und Kreditsumme. Bei einem variablen Zinssatz bildet der angezeigte Wert die Kosten nur unter den jeweils geltenden Bedingungen ab. Lesen Sie dann die Hinweise zur Zinsänderung und prüfen Sie, ob die Rate später steigen kann.
Ein beworbener Zinssatz wie „ab 0,68 Prozent“ gilt für die günstigste veröffentlichte Konstellation. Er zeigt nicht, welchen Zins Sie bekommen. Entscheidend sind Ihre persönlichen Daten und die Kreditprüfung. Die Deutsche Bank erklärt an ihrem Kreditrechner, dass Rechnerwerte von den individuellen Voraussetzungen abhängen.
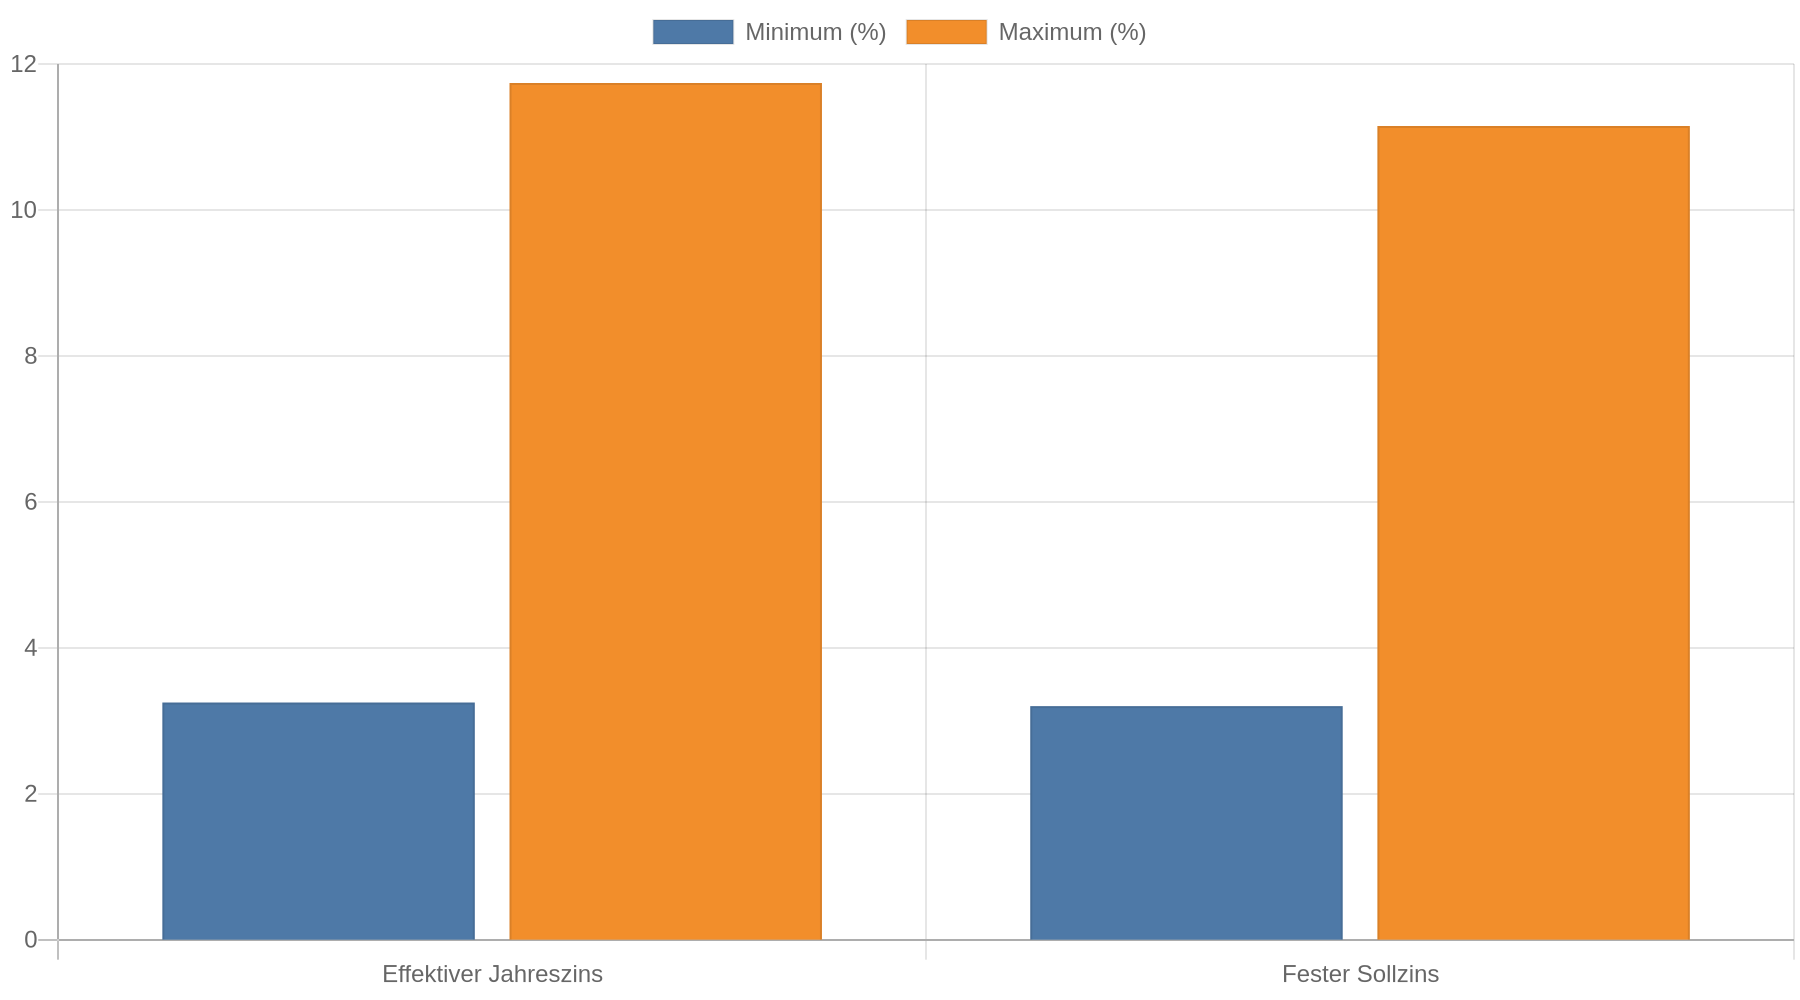
Der Zwei-Drittel-Zins bietet eine bessere Orientierung. Er beschreibt den Zinssatz, den mindestens zwei Drittel der Kunden eines Angebots erhalten. Er ist keine Zusage für Sie, liegt aber näher an einer realistischen Einschätzung als ein reiner „ab“-Zins. Prüfen Sie, ob das Portal diesen Wert ausdrücklich nennt.
Filter bestimmen, welche Angebote Sie sehen
Filter wählen Angebote vorab aus. Stellen Sie zum Beispiel eine kurze Laufzeit, einen bestimmten Verwendungszweck oder eine bestimmte Rate ein, verschwinden passende Angebote mit anderen Bedingungen. Die Liste wird dadurch übersichtlicher, zeigt aber möglicherweise weniger vom Markt.
Besonders relevant sind:
- Kreditbetrag und Laufzeit,
- Verwendungszweck,
- gewünschte Monatsrate,
- Einkommen und Beschäftigungsstatus,
- bestehende Kredite,
- alleiniger Antrag oder zweiter Kreditnehmer.
Der Verwendungszweck beeinflusst die Konditionen. Ein zweckgebundener Autokredit kann anders kalkuliert sein als ein frei verwendbarer Ratenkredit. Vergleichen Sie daher nur Angebote, die denselben Zweck erfüllen.
Ein zweiter Kreditnehmer mit eigenem Einkommen verbessert die Chancen auf eine Zusage und kann die Kondition beeinflussen. Beide Personen haften dann jedoch für die Rückzahlung. Sie sollten diese Option nur wählen, wenn beide die gemeinsame Verpflichtung verstehen und dauerhaft tragen können.
Ändern Sie die Filter nicht während des Vergleichs, ohne die Ergebnisse neu zu bewerten. Eine scheinbar bessere Position kann lediglich dadurch entstanden sein, dass sich Laufzeit, Verwendungszweck oder Kreditbetrag geändert haben.
Vorläufiges Angebot und endgültige Zusage auseinanderhalten
Der Rechner fragt zuerst nach Eckdaten und zeigt passende Angebote. Später prüft die Bank Einkommen, Ausgaben, Beschäftigung, Schulden und Bonitätsmerkmale. Erst danach stehen die endgültigen Konditionen fest.
Banken müssen in Deutschland die Kreditwürdigkeit prüfen. Die BaFin überwacht die Einhaltung der Vorgaben des Kreditwesengesetzes. Eine gute Position in der Portalliste ersetzt diese Prüfung nicht.
Achten Sie auf Formulierungen wie:
- „voraussichtlicher Zinssatz“,
- „Kreditangebot vorbehaltlich Prüfung“,
- „vorläufige Kreditentscheidung“,
- „repräsentatives Beispiel“.
Eine Werbung mit „Kredit für jeden“ oder eine garantierte Zusage ist kein seriöser Ersatz für die Bonitätsprüfung. Kein regulärer Anbieter darf die Kreditvergabe unabhängig von Einkommen und Rückzahlungsfähigkeit versprechen. Lassen Sie sich auch von einer angeblich garantierten Auszahlung nicht zu einer schnellen Entscheidung bewegen.
Schufa-Anfrage richtig einordnen
Bei einem Kreditvergleich sollten Sie darauf achten, welche Art von Auskunft die Bank oder das Portal bei der SCHUFA anfragt. Bitten Sie ausdrücklich um eine Anfrage zu Kreditkonditionen und prüfen Sie die genaue Formulierung im Antrag. Eine Anfrage, die als tatsächliche Kreditanfrage gespeichert wird, kann anders behandelt werden als eine reine Konditionsanfrage.
Die Auswirkungen einzelner Anfragearten auf den persönlichen SCHUFA-Score hängen von der konkreten Verarbeitung ab. Verlassen Sie sich deshalb nicht auf mündliche Zusicherungen im Chat, sondern lesen Sie die Hinweise vor dem Absenden. Bewahren Sie die Bestätigung des Vorgangs auf.
Geben Sie Ihre Daten nicht gleichzeitig an zahlreiche Portale weiter, ohne deren Betreiber und Zweck zu prüfen. Kontrollieren Sie, ob das Portal Ihre Angaben an mehrere Anbieter übermittelt und ob daraus weitere Kontaktaufnahmen entstehen. Ein Vergleich sollte nicht zu einer unübersichtlichen Folge von Kreditanfragen führen.
Zusatzprodukte erhöhen häufig die Kosten
Eine Restschuldversicherung soll die Rate bei bestimmten Ereignissen absichern. Dazu zählen Arbeitslosigkeit, Arbeitsunfähigkeit und Tod. Die Beiträge erhöhen jedoch die Gesamtkosten. Außerdem gelten häufig Wartezeiten, Ausschlüsse und enge Voraussetzungen. Finanztip rät bei Ratenkrediten grundsätzlich von solchen Versicherungen ab.
Behandeln Sie eine Restschuldversicherung deshalb nicht als kostenlosen Teil des Kredits. Lassen Sie sich den Kredit mit und ohne Versicherung berechnen und vergleichen Sie die Gesamtbeträge. Unterschreiben Sie die Versicherung nicht, nur weil sie im Antrag bereits ausgewählt ist.
Auch weitere Zusatzleistungen gehören in Ihre Rechnung: Kontopakete, Vermittlungsgebühren, kostenpflichtige Zahlungspausen und optionale Karten. Ein niedriger Effektivzins beantwortet nicht jede Kostenfrage, wenn einzelne Leistungen außerhalb der Kreditkosten stehen.
Angebote direkt bei der Bank nachprüfen
Öffnen Sie nach dem Portalvergleich die Angebotsseite der jeweiligen Bank. Prüfen Sie dort Kreditsumme, Laufzeit, effektiven Jahreszins, Rate, Gesamtbetrag und Voraussetzungen. Ein Direktabschluss kann günstiger sein als der Abschluss über einen Vermittler, wenn der Vertriebsweg unterschiedliche Kosten oder Konditionen verursacht.
Vergleichen Sie nicht nur den ersten Treffer. Speichern oder drucken Sie die Angebotsdetails mit Datum, damit Sie später erkennen, welche Bedingungen tatsächlich angezeigt wurden. Achten Sie auf Änderungen, sobald Sie persönliche Daten eingeben. Genau an diesem Punkt ersetzt die Bank den allgemeinen Rechnerwert durch eine individuelle Prüfung.
Zeitdruck ist kein Qualitätsmerkmal. Hinweise wie „nur noch wenige Plätze“, ein ablaufender Zähler oder Warnungen vor angeblich bald steigenden Kosten sollen die Entscheidung beschleunigen. Die Verbraucherzentrale bezeichnet solche künstlichen Verknappungen bei Vergleichsportalen als unzulässige Druckmittel. Schließen Sie einen Kredit erst ab, wenn Sie die Vertragsunterlagen in Ruhe gelesen haben.
Umschuldung und Kreditbedarf vor dem Vergleich prüfen
Ein neuer Kredit ist nicht automatisch die beste Lösung. Prüfen Sie zuerst, ob der Kauf notwendig ist und ob die Rate auch bei unerwarteten Ausgaben tragbar bleibt. Wenn Sie bereits einen Dispokredit oder mehrere Ratenkredite zurückzahlen, kann ein neuer Kredit die monatliche Belastung ordnen, die Gesamtkosten aber trotzdem erhöhen.
Bei einer Umschuldung vergleichen Sie den Gesamtbetrag des neuen Kredits mit:
- der verbleibenden Restschuld,
- den Zinsen des alten Kredits,
- einer möglichen Vorfälligkeitsentschädigung,
- Gebühren und Zusatzprodukten des neuen Vertrags.
Bei Verbraucherdarlehen darf die Vorfälligkeitsentschädigung höchstens ein Prozent des vorzeitig zurückgezahlten Betrags betragen. Beträgt die Restlaufzeit weniger als zwölf Monate, liegt die Obergrenze bei 0,5 Prozent. Prüfen Sie den bestehenden Vertrag, bevor Sie eine Umschuldung beantragen.
Ihre nächste Handlung: drei Angebote mit derselben Rechnung prüfen
Nehmen Sie jetzt einen Kreditbetrag und eine Laufzeit, die Sie tatsächlich benötigen. Rufen Sie zwei Vergleichsportale und mindestens eine Bank direkt auf. Prüfen Sie zunächst, welche Anbieter jeweils enthalten sind, und markieren Sie gesponserte Treffer.
Übertragen Sie anschließend für drei passende Angebote diese Angaben in eine eigene Tabelle:
| Angebot | Effektiver Jahreszins | Monatsrate | Gesamtbetrag | Zusatzkosten | Konditionsanfrage |
|---|---|---|---|---|---|
| Bank oder Vermittler 1 | eintragen | eintragen | eintragen | prüfen | bestätigen |
| Bank oder Vermittler 2 | eintragen | eintragen | eintragen | prüfen | bestätigen |
| Bank oder Vermittler 3 | eintragen | eintragen | eintragen | prüfen | bestätigen |
Entscheiden Sie erst danach, ob die Rate dauerhaft in Ihr Budget passt. Lesen Sie vor dem Absenden des Antrags die Hinweise zur SCHUFA-Anfrage und lehnen Sie eine vorausgewählte Restschuldversicherung ab, wenn Sie sie nicht bewusst benötigen.
Kernaussagen
- Vergleichen Sie den effektiven Jahreszins bei gleicher Kreditsumme und Laufzeit. Verlassen Sie sich nicht allein auf Rangfolge oder Sollzins.
- Prüfen Sie die Anbieterliste und Kennzeichnungen: Portale zeigen nur einen Ausschnitt des Marktes und können gesponserte Treffer hervorheben.
- Bewerten Sie Rate und Gesamtbetrag gemeinsam: Eine niedrige Monatsrate entsteht häufig durch eine längere Laufzeit und höhere Gesamtkosten.
- Behandeln Sie Rechnerwerte als vorläufig: Der endgültige Zins hängt von Ihrer Bonitätsprüfung ab, und ein „ab“-Zins ist keine persönliche Zusage.
- Senden Sie den Kreditantrag erst nach der Kostenprüfung ab: Klären Sie die Art der SCHUFA-Anfrage und verzichten Sie auf unnötige Zusatzversicherungen.
FAQ
Sind Vergleichsportale unabhängig?
Vergleichsportale sind in der Regel nicht vollständig unabhängig. Sie listen häufig nur Anbieter, mit denen sie Verträge haben, und erhalten für vermittelte Abschlüsse Provisionen. Prüfen Sie deshalb die Anbieterliste, die Sortierlogik und mögliche Werbekennzeichnungen.
Ist der erste Treffer automatisch der günstigste Kredit?
Nein. Die Rangfolge kann sich an der Monatsrate, an einem beworbenen Zins oder an portalinternen Kriterien orientieren. Vergleichen Sie selbst den effektiven Jahreszins, die Laufzeit und den Gesamtbetrag.
Was bedeutet ein Zinssatz „ab“?
Ein „ab“-Zins ist der günstigste veröffentlichte Zinssatz für bestimmte Voraussetzungen. Ihre persönliche Kondition hängt von der Bonität und den übrigen Antragsdaten ab. Der Zwei-Drittel-Zins bietet eine bessere Orientierung, wenn das Portal ihn ausweist.
Wie vergleiche ich Kredite mit unterschiedlichen Laufzeiten?
Vergleichen Sie zunächst Angebote mit derselben Kreditsumme und Laufzeit. Wenn die Laufzeit unterschiedlich ist, stellen Sie Monatsrate, Anzahl der Raten und Gesamtbetrag nebeneinander. Eine niedrigere Rate kann durch eine längere Rückzahlung insgesamt teurer werden.
Wie stelle ich eine Schufa-Anfrage möglichst passend?
Achten Sie im Antrag auf die Formulierung „Anfrage zu Kreditkonditionen“ und lesen Sie die Hinweise vor dem Absenden. Lassen Sie sich bestätigen, welche Anfrageart gespeichert wird, und bewahren Sie die Bestätigung auf.
Brauche ich eine Restschuldversicherung?
Eine Restschuldversicherung ist häufig teuer und enthält Ausschlüsse oder Wartezeiten. Lassen Sie sich die Kosten separat ausweisen und schließen Sie sie nur ab, wenn Sie den konkreten Schutz nach Prüfung der Bedingungen wirklich brauchen.
Was kann ich tun, wenn mehrere Portale dieselben Angebote zeigen?
Prüfen Sie die Anbieterliste jedes Portals und vergleichen Sie zusätzlich direkte Bankangebote. Mehrere Portale schaffen keinen größeren Marktvergleich, wenn sie dieselbe Datenbasis verwenden.