
Wenn Sie einen Kredit in Deutschland nicht weiterführen möchten, kommen je nach Vertrag zwei Wege infrage: der Widerruf oder die Kündigung beziehungsweise vorzeitige Rückzahlung. Mit dem Widerruf machen Sie den Vertrag im Rahmen eines gesetzlichen Rückgaberechts rückgängig. Die Kündigung beendet das Darlehen für die Zukunft. Meist müssen Sie dann die gesamte Restschuld zurückzahlen.
Für einen üblichen Verbraucherkredit gilt grundsätzlich eine Widerrufsfrist von 14 Tagen. Die Frist beginnt erst, wenn Sie die Vertragsunterlagen mit allen erforderlichen Angaben und der Widerrufsbelehrung erhalten haben. Ist die Belehrung fehlerhaft, beginnt die Frist in bestimmten Fällen später. Dann kann auch ein Widerruf nach mehreren Jahren noch geprüft werden. Der Bundesgerichtshof hat 2025 klargestellt, dass ein Widerruf nach Ablauf einer ordnungsgemäß laufenden Frist nicht mehr möglich ist.
Eine Kündigung oder Ablösung ist besonders bei Immobilienkrediten kompliziert. Entscheidend sind die Zinsbindung, der Zeitpunkt der vollständigen Auszahlung, ein berechtigtes Interesse und eine mögliche Vorfälligkeitsentschädigung. Prüfen Sie deshalb vor dem Absenden den Vertragstyp und die maßgeblichen Daten.
Widerruf und Kündigung erfüllen verschiedene Zwecke
Der Widerruf macht den Vertragsschluss rückgängig. Sie erklären damit innerhalb der gesetzlichen Frist, dass Sie Ihre Entscheidung zurücknehmen. Bei einem wirksamen Widerruf müssen beide Seiten die erhaltenen Leistungen grundsätzlich zurückgeben. Haben Sie den Kredit bereits erhalten, müssen Sie die Darlehensvaluta zurückzahlen. Die Bank muss Ihre bisherigen Zahlungen nach den geltenden Regeln berücksichtigen.
Die Kündigung beendet den Vertrag nach den gesetzlichen oder vertraglichen Regeln. Bei der vorzeitigen Kündigung eines laufenden Kredits wird die Restschuld normalerweise fällig. Fordern Sie deshalb vor der Kündigung eine verbindliche Ablösesumme an und klären Sie, wie Sie diesen Betrag finanzieren.
| Situation | Typischer rechtlicher Weg | Wichtigste Folge |
|---|---|---|
| Kreditvertrag erst vor kurzer Zeit abgeschlossen | Widerruf innerhalb von 14 Tagen | Rückabwicklung des Vertrags |
| Widerrufsbelehrung oder Pflichtangaben möglicherweise fehlerhaft | Rechtliche Prüfung des Widerrufs | Fristbeginn und Wirksamkeit sind vom Einzelfall abhängig |
| Allgemeiner Verbraucherkredit soll vorzeitig enden | Vollständige oder teilweise Rückzahlung | Vorfälligkeitsentschädigung kann anfallen |
| Immobilienkredit mit langer Zinsbindung | Ordentliche oder gesetzliche Sonderkündigung | Restschuld und eventuell Entschädigung werden fällig |
| Raten sind nicht mehr bezahlbar | Sofortige Verhandlung über Stundung oder Anpassung | Mahnungen, Verzug und Kündigungsrisiken vermeiden |
Wann Sie einen Kredit widerrufen können
Bei einem allgemeinen Verbraucherdarlehen beträgt die Widerrufsfrist grundsätzlich 14 Tage. Nach den Informationen der Verbraucherzentrale zu Kreditnehmerrechten müssen Sie die Widerrufserklärung innerhalb dieser Frist absenden. Bewahren Sie den Nachweis über den Zugang bei der Bank auf.
Die Frist beginnt erst, wenn Ihnen alle erforderlichen Vertragsinformationen und die Widerrufsbelehrung vorliegen. Fehlt eine Pflichtangabe oder erklärt die Belehrung den Fristbeginn und die Folgen des Widerrufs unklar, muss der Vertrag rechtlich genauer geprüft werden. Eine fehlerhafte Widerrufsbelehrung kann dazu führen, dass die 14-Tage-Frist nicht ordnungsgemäß beginnt. Ob das der Fall ist, hängt vom Vertrag, dem Abschlussdatum, der verwendeten Musterbelehrung und dem konkreten Fehler ab.
Ein später Widerruf beendet daher nicht automatisch jeden alten Kredit. Der Bundesgerichtshof hat 2025 betont, dass der Widerruf fristgerecht erklärt werden muss. Eine ordnungsgemäße Belehrung schließt einen späteren Widerruf aus. Bei einem vollständig erfüllten Vertrag ist ein nachträglicher Widerruf nach dieser Rechtsprechung regelmäßig kein geeigneter Standardweg.
Verbundener Vertrag beim Autokauf
Finanzieren Sie mit dem Kredit zugleich einen Kauf, etwa ein Auto, können Kreditvertrag und Kaufvertrag rechtlich verbunden sein. Ein wirksamer Widerruf betrifft dann nicht nur die Finanzierung. Bei der Rückabwicklung nach den Regeln für verbundene Verträge muss das Fahrzeug zurückgegeben werden. Für einen eingetretenen Wertverlust können Ersatzpflichten entstehen. Deshalb ist eine sofortige Rückzahlung ausschließlich der offenen Kreditvaluta nicht automatisch die richtige Folge.
Lassen Sie vor einem Widerruf klären, ob tatsächlich ein verbundener Vertrag vorliegt und welche Rückgabepflichten entstehen. Das gilt besonders, wenn Sie das Fahrzeug weiterverkauft, stark verändert oder viele Kilometer damit gefahren haben.
So erklären Sie den Widerruf
Senden Sie eine eindeutige Erklärung an die im Vertrag genannte Bank. Ein Satz wie „Hiermit widerrufe ich den am [Datum] geschlossenen Darlehensvertrag mit der Vertragsnummer [Nummer]“ macht den Willen klar. Vermeiden Sie Formulierungen, die nur um eine Prüfung bitten, wenn Sie die Frist sicher einhalten wollen.
Versenden Sie das Schreiben so, dass Sie den Zugang nachweisen können, und bewahren Sie den Vertrag, die Belehrung, Kontoauszüge und den Versandnachweis auf. Bei einem älteren Vertrag reicht ein Werbeversprechen eines Anbieters oder ein pauschaler Hinweis auf den „Widerrufsjoker“ nicht aus. Eine unabhängige Prüfung ist sinnvoll, bevor Sie Zahlungen einstellen oder die Rückabwicklung verlangen.
Wann eine Kündigung oder Ablösung möglich ist
Bei einem allgemeinen Verbraucherdarlehen dürfen Sie die offene Summe jederzeit ganz oder teilweise vorzeitig zurückzahlen. Dafür brauchen Sie nicht zwingend eine Kündigung. Fordern Sie von der Bank zunächst eine schriftliche Ablöseberechnung an. Sie sollte die Restschuld, die Zinsen bis zum Ablösetag und eine mögliche Vorfälligkeitsentschädigung nennen.
Bei einem festen Sollzinssatz darf die Vorfälligkeitsentschädigung bei allgemeinen Verbraucherdarlehen höchstens
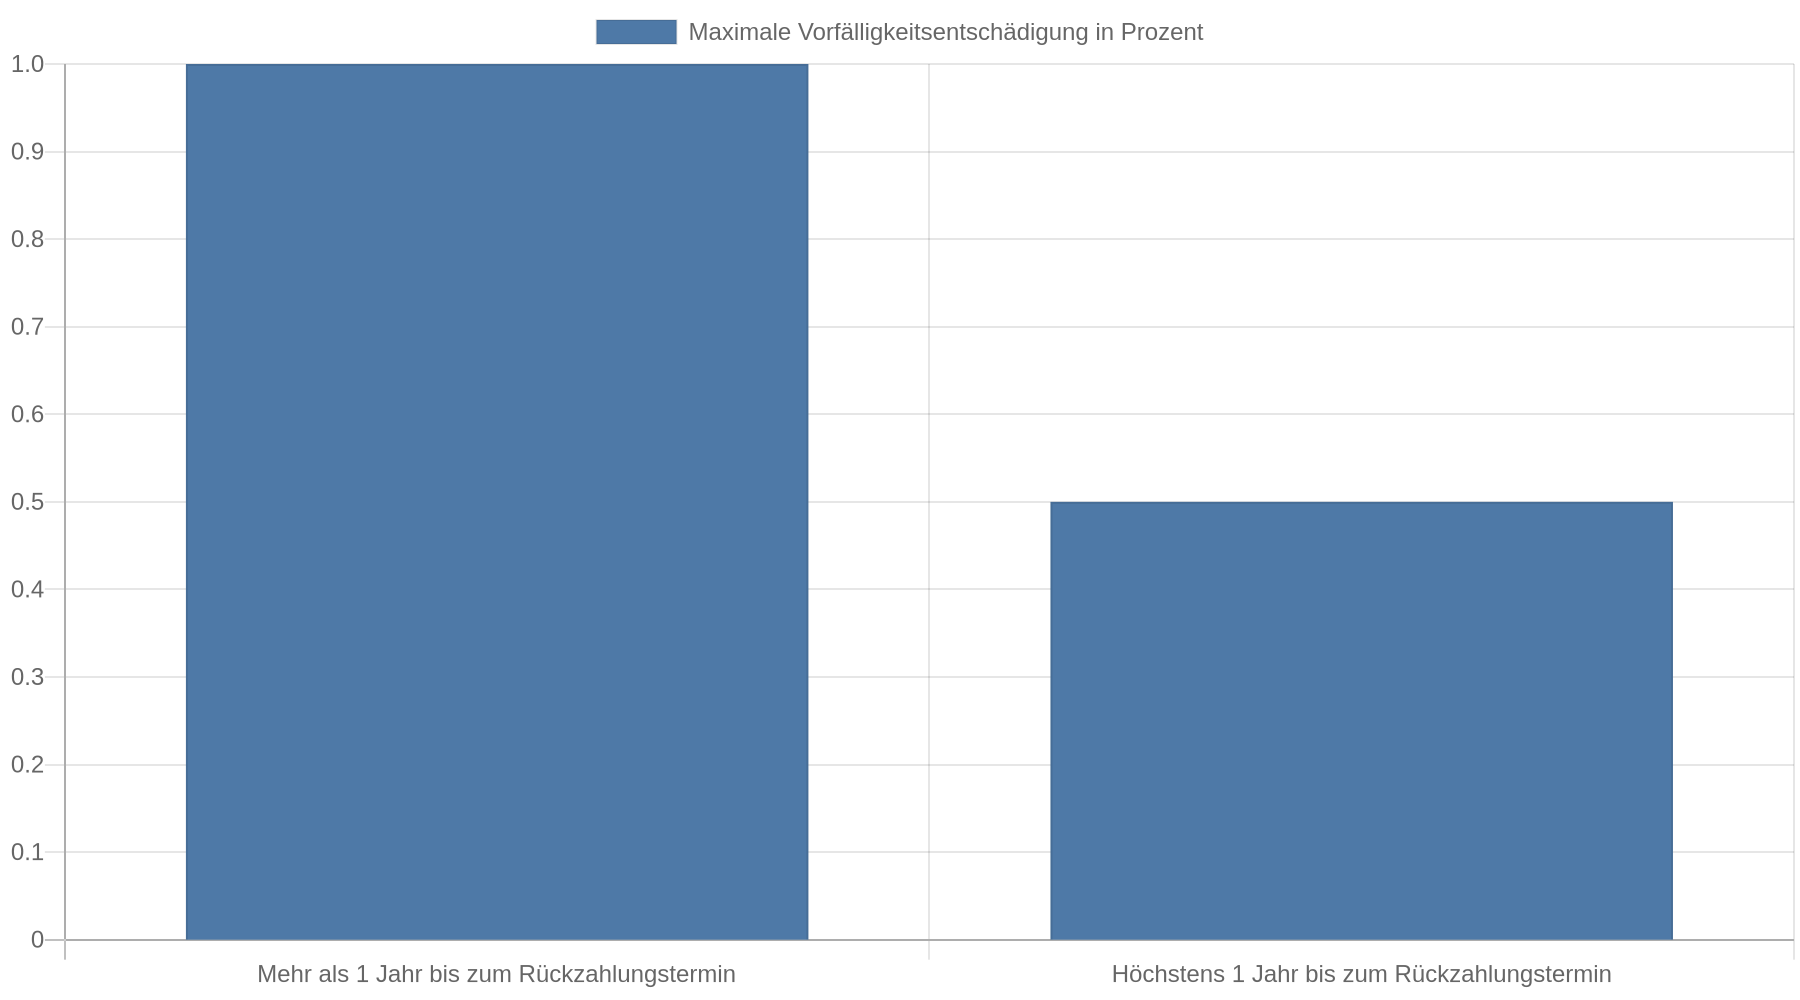
- 1 Prozent des vorzeitig zurückgezahlten Betrags betragen,
- 0,5 Prozent betragen, wenn höchstens ein Jahr bis zum vereinbarten Rückzahlungstermin verbleibt,
und sie darf außerdem nicht höher sein als die Sollzinsen, die bis zum regulären Vertragsende angefallen wären. Unter bestimmten Voraussetzungen fällt keine Vorfälligkeitsentschädigung an. Das gilt etwa bei einem variablen Zinssatz oder bei einer Tilgung aus einer Kreditversicherung. Sie entfällt außerdem bei unzureichenden Vertragsangaben zu Laufzeit, Kündigungsrecht oder Berechnung. Die Verbraucherzentrale nennt hierzu entsprechende Regeln.
Eine vorzeitige Rückzahlung lohnt sich daher nicht immer. Vergleichen Sie die Ablösekosten mit den Zinsen, die bei einer Fortführung des Vertrags noch anfallen. Zahlen Sie erst, wenn Konto und Zahlungstermin mit der Bank geklärt sind.
Sonderregeln für Immobilienkredite
Bei einer Baufinanzierung gelten andere wirtschaftliche und rechtliche Folgen als bei einem Ratenkredit. Während der Sollzinsbindung kann die Bank bei einer vorzeitigen Ablösung grundsätzlich eine Vorfälligkeitsentschädigung verlangen, wenn ihr dadurch Zinsen entgehen. Die Berechnung muss angemessen sein und lässt sich unabhängig prüfen. Die Verbraucherzentrale empfiehlt eine Prüfung der Vorfälligkeitsentschädigung, weil Forderungen der Bank nicht automatisch korrekt sind.
Ein gesetzliches Kündigungsrecht ohne Vorfälligkeitsentschädigung besteht bei einer Sollzinsbindung von mehr als zehn Jahren. Nach Ablauf von zehn Jahren seit dem vollständigen Empfang des Darlehens können Sie mit einer Kündigungsfrist von sechs Monaten kündigen. Bei einer Erstfinanzierung zählt grundsätzlich der Tag der vollständigen Auszahlung, nicht der Tag der Unterschrift. Bei Anschlussfinanzierungen und Forward-Darlehen gelten für den Fristbeginn andere Anknüpfungspunkte. Eine spätere Vertragsänderung, etwa eine Zinsanpassung, kann den Beginn der Zehnjahresfrist neu auslösen. Prüfen Sie deshalb anhand der Unterlagen den Auszahlungstermin und jede spätere Vertragsänderung.
Bei einem gebundenen Sollzins, dessen Zinsbindung vor dem Ende der vereinbarten Laufzeit ausläuft, kann eine Kündigung mit einer Frist von einem Monat zum Ende der Sollzinsbindung möglich sein. Bei einem variablen Zinssatz oder einem unbefristeten Darlehen gilt grundsätzlich eine Kündigungsfrist von drei Monaten. Die gesetzlichen Kündigungswege für Darlehen hängen jedoch vom Vertrag und von der Sicherung ab.
Ein grundpfandrechtlich gesichertes Darlehen kann bei einem berechtigten Interesse, beispielsweise dem Verkauf der Immobilie, unter bestimmten Voraussetzungen mit einer Frist von drei Monaten gekündigt werden. Die Bank darf dann grundsätzlich eine Vorfälligkeitsentschädigung verlangen. Lassen Sie bei einem Immobilienkredit vor jeder Kündigung berechnen, welche Restschuld und welche Entschädigung zum geplanten Termin entstehen.
Die Rückzahlung nach einer Kündigung
Eine Kündigung beendet den Kredit nicht ohne Weiteres, wenn die geschuldete Summe nicht bezahlt wird. Nach den Angaben der Verbraucherzentrale und der hierzu dargestellten Rechtsprechung muss der geschuldete Betrag nach Wirksamwerden der Kündigung innerhalb von zwei Wochen zurückgezahlt werden. Geschieht das nicht, gilt die Kündigung als nicht erfolgt und der Vertrag läuft weiter.
Fordern Sie deshalb vor dem Kündigungsschreiben eine Ablösebestätigung oder eine verbindliche Berechnung an. Stimmen Sie den Zahlungstermin mit der neuen Bank, dem Käufer der Immobilie oder einer anderen Finanzierungsquelle ab. Eine Kündigung ohne gesicherte Rückzahlung kann zusätzliche Kosten und Streit über den Vertragsstatus auslösen.
Was bei Zahlungsproblemen gilt
Wenn Sie die nächste Rate nicht zahlen können, warten Sie nicht auf die Kündigung der Bank. Schreiben Sie sofort und erklären Sie Ihre Situation. Bitten Sie um eine befristete Stundung, eine Ratenanpassung oder eine andere tragfähige Lösung. Zahlen Sie zuerst Miete, Energiekosten und Lebensmittel. Die Verbraucherzentrale gibt Hinweise bei finanziellen Engpässen.
Bei einem allgemeinen Verbraucherkredit führen ausbleibende Raten zu Verzug, Mahnungen und möglicherweise zu Inkassoforderungen. Inkassokosten sind nicht automatisch in voller Höhe berechtigt. Prüfen Sie die Forderung, bevor Sie sie anerkennen.
Wegen Ratenrückständen darf die Bank nur unter zusätzlichen Voraussetzungen kündigen. Erforderlich sind mindestens zwei aufeinanderfolgende Raten, die ganz oder teilweise ausstehen, sowie ein Rückstand, der einen bestimmten gesetzlichen Mindestanteil erreicht. Bei Immobilienkrediten drohen bei längerem Zahlungsverzug deutlich schwerere Folgen. Die Bank kann nach zwei Monaten kündigen; nach sechs Monaten kann eine Zwangsversteigerung betrieben werden.
Kündigt die Bank das Darlehen wegen Zahlungsverzugs, darf sie keine Vorfälligkeitsentschädigung verlangen. Sie kann jedoch Verzugszinsen und die fällige Restschuld fordern. Reagieren Sie auf Mahnungen und Kündigungsschreiben sofort und holen Sie Beratung ein, bevor Sie eine Ratenvereinbarung unterschreiben.
Wann Sie Beratung brauchen
Eine unabhängige Prüfung ist besonders sinnvoll, wenn die 14-Tage-Frist abgelaufen ist, die Widerrufsbelehrung Fehler enthalten könnte oder der Vertrag bereits vollständig erfüllt wurde. Auch ein Autokredit mit verbundenem Kaufvertrag sollte vor einem Widerruf geprüft werden.
Bei Immobilienkrediten sollten Sie die Vorfälligkeitsentschädigung prüfen lassen, wenn die Bank einen hohen Betrag verlangt, die Zinsbindung länger als zehn Jahre läuft oder Sie vor Ablauf der Zinsbindung verkaufen müssen. Bei einer Zinsbindung von mehr als zehn Jahren muss in der Berechnung berücksichtigt werden, dass das gesetzliche Kündigungsrecht nach zehn Jahren greifen kann.
Holen Sie sofort Beratung ein, wenn die Bank gekündigt oder eine Zwangsversteigerung angekündigt hat, mehrere Raten fehlen oder Sie die Restschuld nach einer Kündigung nicht rechtzeitig zahlen können. Wenden Sie sich je nach Fall an eine Verbraucherzentrale, eine Schuldnerberatung oder eine im Bank- und Kreditrecht erfahrene Rechtsanwältin beziehungsweise einen Rechtsanwalt. Nehmen Sie den Kreditvertrag, Nachträge, die Widerrufsbelehrung, Kontoauszüge und sämtliche Schreiben der Bank mit.
Kernaussagen
- Prüfen Sie zuerst den Vertragstyp: Ein allgemeiner Verbraucherkredit, ein Autokredit und eine Baufinanzierung haben jeweils eigene Fristen und Kostenregeln.
- Sichern Sie die Widerrufsfrist: Bei einem neuen Verbraucherdarlehen gilt grundsätzlich eine Frist von 14 Tagen ab vollständigem Erhalt der Vertragsunterlagen und Widerrufsbelehrung.
- Verlangen Sie vor der Kündigung eine Ablösesumme: Nach einer wirksamen Kündigung müssen Sie die Restschuld fristgerecht zurückzahlen; bei Immobilienkrediten können zusätzlich erhebliche Kosten entstehen.
- Prüfen Sie die Vorfälligkeitsentschädigung: Die Bankforderung ist nicht automatisch richtig. Bei allgemeinen Verbraucherdarlehen gelten gesetzliche Obergrenzen, bei Immobilienkrediten sollte die Berechnung unabhängig kontrolliert werden.
- Reagieren Sie bei Zahlungsproblemen sofort: Verhandeln Sie vor weiteren Rückständen mit der Bank und holen Sie bei Kündigung, Mahnung oder drohender Zwangsversteigerung umgehend Hilfe.
FAQ
Kann ich jeden Kredit innerhalb von 14 Tagen widerrufen?
Für Verbraucherdarlehen gilt grundsätzlich ein 14-tägiges Widerrufsrecht. Maßgeblich sind aber die Vertragsart, die vollständigen Pflichtangaben und eine ordnungsgemäße Widerrufsbelehrung. Bei bestimmten Finanzierungen gelten zusätzliche Regeln.
Beginnt die Frist mit meiner Unterschrift?
Die Frist beginnt grundsätzlich erst, wenn Sie den Vertrag mit den erforderlichen Angaben und der Widerrufsbelehrung erhalten haben. Bewahren Sie deshalb das Datum und die Form des Dokumentenerhalts auf.
Kann ich einen Kredit nach mehreren Jahren noch widerrufen?
Das hängt vom Vertrag und der Belehrung ab. Eine fehlerhafte Belehrung kann eine spätere Prüfung ermöglichen, aber der Bundesgerichtshof hat 2025 klargestellt, dass ein Widerruf bei ordnungsgemäßer Belehrung nach Fristablauf ausgeschlossen ist.
Muss ich bei einer Kündigung sofort die gesamte Restschuld zahlen?
Eine vorzeitige Kündigung oder Ablösung führt in der Regel dazu, dass die offene Darlehenssumme fällig wird. Klären Sie vor der Erklärung den genauen Zahlungsbetrag und den Fälligkeitstermin schriftlich mit der Bank.
Wie hoch darf die Vorfälligkeitsentschädigung bei einem Ratenkredit sein?
Bei einem allgemeinen Verbraucherdarlehen mit festem Sollzinssatz sind grundsätzlich höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags erlaubt, bei einer verbleibenden Laufzeit von höchstens einem Jahr höchstens 0,5 Prozent. Zusätzlich darf die Entschädigung die noch anfallenden Sollzinsen nicht überschreiten.
Was passiert, wenn ich nach der Kündigung nicht zahlen kann?
Dann kann die Kündigung als nicht erfolgt gelten und der Vertrag weiterlaufen. Bei Zahlungsrückständen drohen zusätzlich Mahnungen, Verzugszinsen und weitere rechtliche Schritte. Informieren Sie die Bank sofort und holen Sie Schuldnerberatung oder rechtliche Hilfe ein.
Kann ich eine Baufinanzierung nach zehn Jahren ohne Entschädigung beenden?
Nach Ablauf von zehn Jahren seit dem vollständigen Empfang des Darlehens besteht bei einer länger laufenden Sollzinsbindung grundsätzlich ein Kündigungsrecht mit sechs Monaten Frist. Prüfen Sie den Fristbeginn anhand der Auszahlung und späterer Vertragsänderungen.