
Wenn Sie online nach einem Kredit suchen, sehen Sie zuerst große Versprechen: niedrige Monatsraten, schnelle Auszahlung oder eine angeblich einfache Zusage. Die wichtigen Kosten und Bedingungen stehen oft im Kleingedruckten oder erscheinen erst nach mehreren Klicks.
Entscheidend ist deshalb der vollständige Kreditvertrag, nicht die auffälligste Zahl. Prüfen Sie vor allem den effektiven Jahreszins, den Gesamtbetrag, die Laufzeit, mögliche Zusatzprodukte und die Voraussetzungen für die Auszahlung. Der effektive Jahreszins beschreibt die jährlichen Gesamtkosten des Kredits und erleichtert den Vergleich verschiedener Angebote.
Ein Kreditvermittler leitet Ihre Anfrage an Banken weiter. Er entscheidet nicht über die Kreditvergabe und zahlt den Kredit nicht aus. Das übernimmt die jeweilige Bank. Die Verbraucherzentrale warnt deshalb vor unseriösen Kreditvermittlern, die mit besonders einfachen Zusagen werben oder vorab Geld verlangen.
Was eine auffällige Kreditwerbung verschweigen kann
Eine Werbung darf eine günstige Rate nennen, wenn sie die Bedingungen dafür klar zeigt. Die Monatsrate sagt allein wenig über die Gesamtkosten aus und hängt von der Kreditsumme, der Laufzeit und dem Zinssatz ab. Eine längere Laufzeit senkt die monatliche Belastung, erhöht aber häufig den insgesamt zurückzuzahlenden Betrag.
Prüfen Sie deshalb, ob die Werbung nur ein repräsentatives Beispiel nennt. Es gilt für eine bestimmte Kundengruppe und nicht automatisch für Ihren Kredit. Ihre persönliche Bonität, also die Einschätzung Ihrer Zahlungsfähigkeit, beeinflusst die konkreten Konditionen.
Besonders kritisch sind Formulierungen wie:
- „ohne Schufa“
- „Soforthilfe“
- „garantierte Zusage“
- „garantierte Auszahlung“
- „jeder bekommt einen Kredit“
- „SCHUFA löschen“
Solche Aussagen ersetzen keine Prüfung Ihrer finanziellen Situation. Seriöse Kreditgeber prüfen Einkommen, laufende Verpflichtungen und Zahlungsfähigkeit. Die Verbraucherzentrale ordnet Angebote „ohne Schufa“ und „Soforthilfe“ als Warnsignal ein.
Eine „gelöschte“ Schufa-Auskunft ist ebenfalls kein seriöses Versprechen. Unternehmen dürfen negative Einträge nicht nach Belieben entfernen. Ob ein Eintrag gelöscht wird, hängt von den gesetzlichen Speicherfristen und der Richtigkeit der Daten ab. Ein Anbieter, der dafür Geld verlangt, ohne eine nachvollziehbare rechtliche Grundlage zu nennen, sollte Ihnen keinen Auftrag wert sein.
Diese Angaben müssen Sie miteinander vergleichen
Vergleichen Sie zuerst den effektive Jahreszins. Er umfasst neben dem Sollzins, also dem eigentlichen Kreditzins, weitere verpflichtende Kosten. Je nach Vertrag gehören dazu Gebühren und Verwaltungskosten. Auch vorgeschriebene Versicherungen können dazugehören. Prüfen Sie trotzdem, welche Kosten der Anbieter konkret einbezieht und ob weitere freiwillige Produkte angeboten werden.
Der Gesamtbetrag zeigt, wie viel Sie über die gesamte Laufzeit zurückzahlen. Für eine erste Prüfung reicht der Vergleich weniger Angaben:
| Werbeaussage | Was Sie daneben prüfen sollten | Warnsignal |
|---|---|---|
| „Rate ab … Euro“ | Laufzeit, Kreditsumme und Gesamtbetrag | Die Rate gilt nur für ein Beispiel oder eine lange Laufzeit |
| „Zins ab … Prozent“ | Effektiver Jahreszins und Voraussetzungen | Der niedrigste Zinssatz gilt nur für wenige Antragsteller |
| „Auszahlung sofort“ | Zeitpunkt der Auszahlung und noch fehlende Unterlagen | Der Anbieter verlangt zuerst eine Zahlung |
| „Kredit ohne Schufa“ | Welche Bonitätsprüfung tatsächlich stattfindet | Der Anbieter verspricht Kredit ohne Prüfung |
| „Kostenlose Anfrage“ | Ob danach Vermittlungs-, Versicherungs- oder Kartenkosten entstehen | Zusatzvertrag oder Nachnahme-Unterlagen |
| „Sonderangebot“ | Gültigkeitsbedingungen und Vergleich mit anderen Angeboten | Der Preisvorteil bleibt unklar oder steht nur im Blickfang |
Fordern Sie vor der Unterschrift die Europäischen Standardinformationen für Verbraucherkredite an. Das Dokument fasst die wichtigsten Vertragsdaten einheitlich zusammen. Lassen Sie sich außerdem einen Tilgungsplan geben. Er zeigt, wie sich jede Rate auf Zinsen und Tilgung verteilt. Zu diesen Unterlagen rät auch die Arbeiterkammer in ihren Hinweisen zum Kreditgespräch, wobei einzelne dort genannte Rechtsdetails aus Österreich stammen und nicht ohne Prüfung auf Deutschland übertragen werden sollten.
Das Kleingedruckte online systematisch lesen
Lesen Sie den gesamten Werbebereich. Öffnen Sie auch die Fußnoten, die Bedingungen des Rechenbeispiels sowie die Informationen zu Datenschutz und Zusatzleistungen. Bei Online-Angeboten stehen wichtige Angaben häufig hinter einem kleinen Informationssymbol, einem ausklappbaren Bereich oder einem weiteren Link.
Suchen Sie gezielt nach diesen Punkten:
Kreditsumme und Auszahlung: Entspricht der beworbene Betrag dem Betrag, den Sie tatsächlich erhalten? Wird ein Teil für Gebühren, eine Versicherung oder eine Karte einbehalten?
Laufzeit und Rate: Bleibt die Rate über die gesamte Laufzeit gleich? Wie viele Raten zahlen Sie insgesamt? Eine niedrige Rate bei langer Laufzeit kann den Kredit deutlich verteuern.
Zinssatz: Bezieht sich die Angabe auf den Sollzins oder auf den effektiven Jahreszins? Steht dort „ab“, „bis“ oder „bonitätsabhängig“? Solche Zusätze zeigen, dass der beworbene Wert nicht für alle Antragsteller gilt.
Zusatzverträge: Wird Ihnen eine Restschuldversicherung angeboten? Sie springt unter bestimmten Bedingungen bei Tod, Arbeitslosigkeit oder Arbeitsunfähigkeit ein, kostet aber zusätzlich und schließt häufig bestimmte Fälle aus. Unterschreiben Sie sie nur, wenn Sie den Schutz tatsächlich brauchen und die Kosten verstehen.
Voraussetzungen: Prüfen Sie, ob regelmäßiges Einkommen, ein bestimmter Wohnsitz, ein Gehaltskonto oder weitere Nachweise verlangt werden. Eine Werbung ohne sichtbare Voraussetzungen vermittelt sonst ein falsches Bild.
Vermittlungsgebühren: Klären Sie, wann eine Gebühr entsteht und wofür Sie sie zahlen. Eine Vorauszahlung ist ein deutliches Warnzeichen. Gleiches gilt für eine Nachnahmesendung oder die Verbindung des Kredits mit einer Prepaid-Kreditkarte. Die Verbraucherzentrale nennt diese Forderungen als typische Fallen.
Eine schwer auffindbare Einschränkung nimmt der großen Werbeaussage nicht automatisch ihre Wirkung. Bei Blickfangwerbung kann das Kleingedruckte irreführen, wenn es den hervorgehobenen Eindruck wesentlich verändert. Das beschreibt auch ein Leitfaden zur irreführenden Blickfangwerbung. Speichern Sie bei einem auffälligen Angebot einen Screenshot mit Datum und URL, bevor Sie weiterklicken.
Vorschuss, Nachnahme und Zusatzprodukte: Hier brechen Sie besser ab
Überweisen Sie kein Geld für die angebliche Prüfung, Freischaltung oder Auszahlung eines Kredits. Fordert ein Anbieter vor der Kreditentscheidung eine Bearbeitungsgebühr, Versicherungsprämie oder Zahlung für Unterlagen, zahlen Sie womöglich, ohne einen Kredit zu erhalten.
Seien Sie auch bei Nachnahmesendungen vorsichtig. Vor der Zahlung können Sie den Inhalt und die rechtliche Grundlage der Forderung oft nicht ausreichend prüfen. Auch eine Prepaid-Kreditkarte und ein kostenpflichtiger Finanzsanierungsvertrag gehören nicht automatisch zu einem Kredit. Das gilt ebenso für ein Zeitschriftenabonnement. Lesen Sie jeden Vertrag einzeln und lehnen Sie Produkte ab, die Sie für die Auszahlung angeblich benötigen.
Kreditvermittler vergeben selbst keine Darlehen. Behauptet ein Vermittler, er könne die Auszahlung unabhängig von der Bankentscheidung garantieren, beschreibt er seine Rolle falsch. Verlangen Sie den Namen der Bank, die konkreten Vertragsunterlagen und eine nachvollziehbare Kostenaufstellung. Bleiben die Antworten aus, beenden Sie den Kontakt.
Was für den Vergleich und den Vertrag gilt
Vergleichen Sie mindestens zwei oder drei vollständige Angebote mit derselben Kreditsumme und Laufzeit. Achten Sie auf den effektiven Jahreszins und den Gesamtbetrag, nicht nur auf die Monatsrate. Fragen Sie außerdem, ob Sondertilgungen möglich sind und ob dafür Kosten entstehen.
Bei einem Verbraucherkredit gilt grundsätzlich ein 14-tägiges Widerrufsrecht. Die Frist beginnt unter den gesetzlichen Voraussetzungen mit dem Vertragsschluss oder mit dem Erhalt der erforderlichen Vertragsinformationen und der Widerrufsbelehrung. Es gibt Ausnahmen, etwa bei bestimmten Kleinkrediten, Pfandkrediten und Förderdarlehen. Eine fehlerhafte Belehrung kann die Frist beeinflussen; die rechtlichen Folgen hängen vom konkreten Vertrag und der aktuellen Rechtsprechung ab. Eine Übersicht zum Kreditwiderruf ersetzt deshalb keine Prüfung des eigenen Vertrags.
Wenn Sie widerrufen wollen, handeln Sie schriftlich und bewahren Sie den Nachweis über den Versand auf. Bei bereits ausgezahltem Geld müssen Sie die Rückabwicklung klären. Nutzen Sie dafür bei Unsicherheit eine Verbraucherzentrale oder eine qualifizierte Rechtsberatung.
Was sich ab November 2026 ändern soll
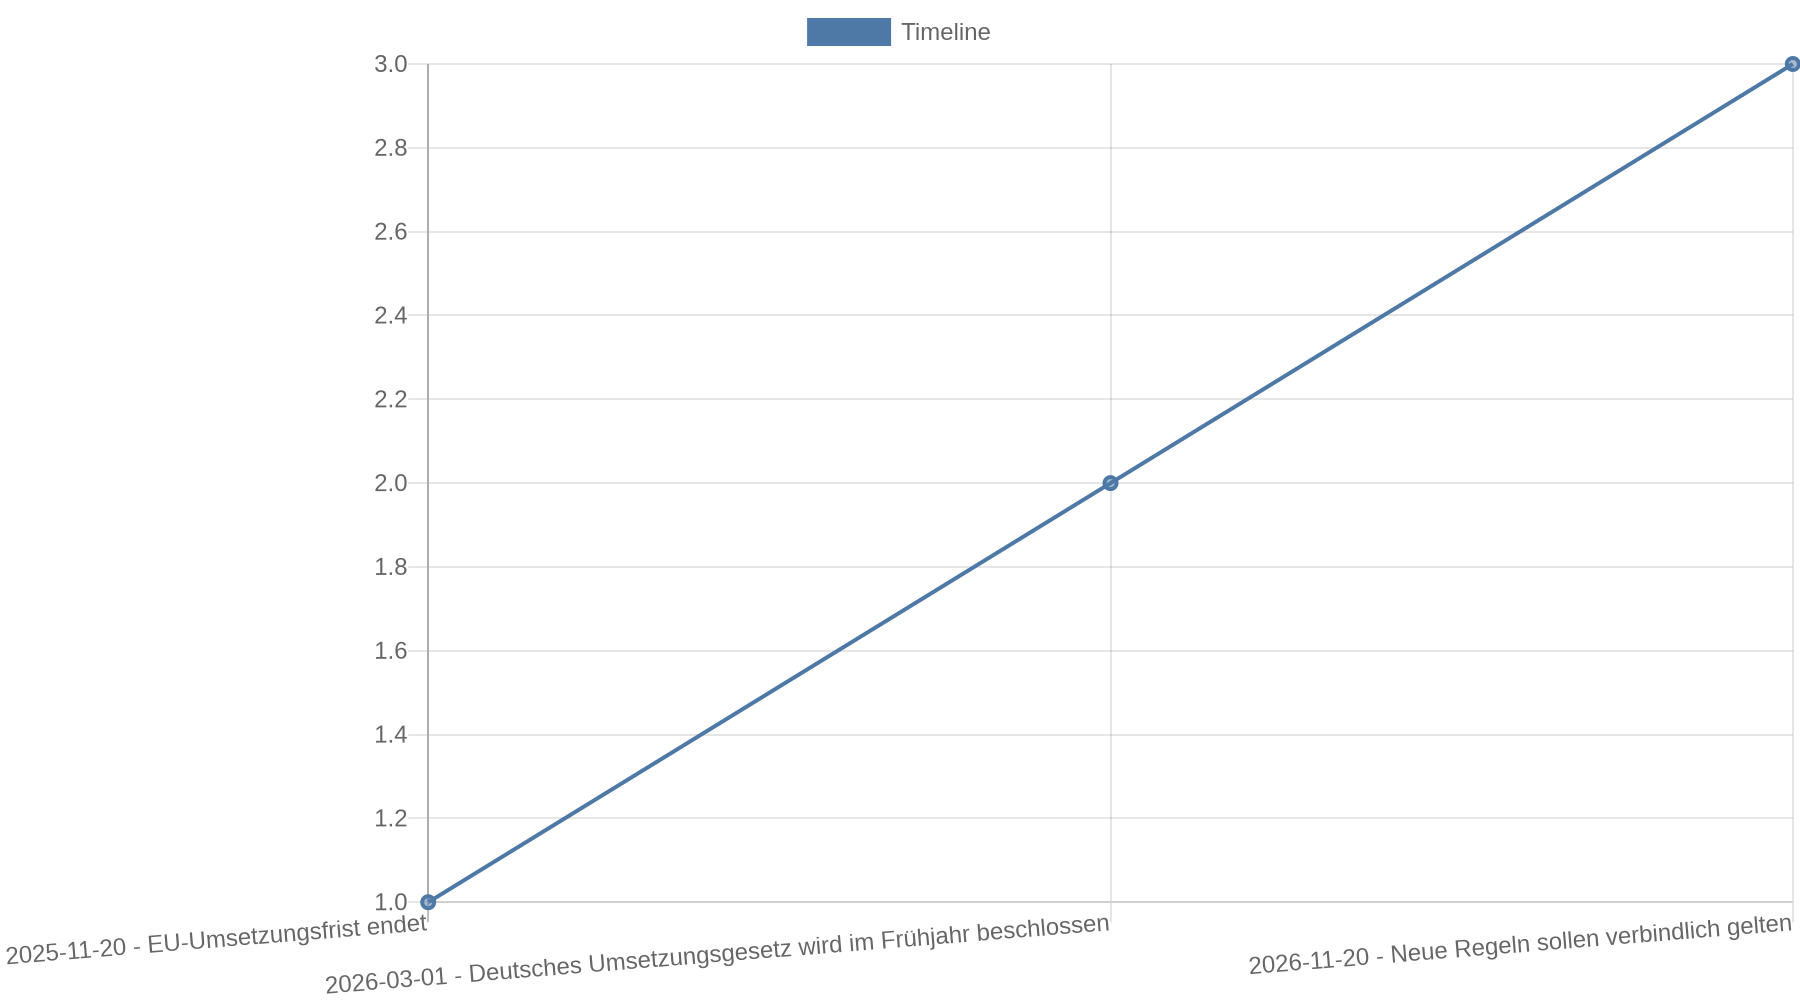
Die neue EU-Verbraucherkreditrichtlinie soll ab dem 20. November 2026 unter anderem „Buy now, pay later“-Modelle, Null-Prozent-Finanzierungen und Kredite unter 200 Euro erfassen. Sie sieht außerdem strengere Informations- und Bonitätsprüfungspflichten vor. Die deutsche Umsetzung kann einzelne Details noch festlegen oder verändern. Einen Überblick zu den geplanten Änderungen gibt eine rechtliche Einordnung zur Verbraucherkreditrichtlinie 2026.
Für Verbraucher bedeutet das: Werbeaussagen zu Ratenkäufen und kleinen Finanzierungen bleiben prüfbedürftig, auch wenn kein klassischer Ratenkredit beworben wird. Geplante Regeln sollen zudem Werbung begrenzen, die den Eindruck erweckt, ein Kredit verbessere automatisch die finanzielle Lage oder den Lebensstandard. Maßgeblich bleibt die Rechtslage, die zum Zeitpunkt Ihres Vertrags gilt.
Ihre konkrete Prüfung in zehn Minuten
Nehmen Sie das Angebot nicht direkt über den Werbelink an. Öffnen Sie zuerst die vollständige Anbieterkennzeichnung. Notieren Sie den Namen des Kreditgebers, die Kreditsumme, die Laufzeit, den effektiven Jahreszins, den Gesamtbetrag und die Monatsrate.
Prüfen Sie anschließend:
- Erhalten Sie die Europäischen Standardinformationen für Verbraucherkredite?
- Stimmen Kreditsumme, Rate und Gesamtbetrag rechnerisch und inhaltlich zusammen?
- Gilt der beworbene Zinssatz tatsächlich für Ihre Voraussetzungen?
- Verlangt der Anbieter Geld, bevor eine Bank den Kredit zugesagt hat?
- Ist eine Versicherung, Karte oder Finanzsanierung Voraussetzung?
- Können Sie die vollständige Widerrufsbelehrung und den Tilgungsplan speichern?
- Finden Sie den tatsächlichen Kreditgeber und eine erreichbare deutsche Anschrift?
Fehlt eine Antwort, unterschreiben Sie nicht. Senden Sie das Angebot mit Ihren Unterlagen an eine Verbraucherzentrale und bitten Sie um eine unabhängige Einschätzung. Speichern Sie jetzt die Werbeseite. Fordern Sie die Standardinformationen und den Tilgungsplan an. Vergleichen Sie den Gesamtbetrag mit mindestens einem weiteren vollständigen Angebot.
Kernaussagen
- Vergleichen Sie den Gesamtbetrag: An der Monatsrate allein erkennen Sie nicht, was der Kredit über die gesamte Laufzeit kostet.
- Prüfen Sie den effektiven Jahreszins: Er macht die Gesamtkosten verschiedener Angebote besser vergleichbar, ersetzt aber nicht den Blick auf Zusatzverträge.
- Stoppen Sie bei Vorschussforderungen: Vorauszahlungen, Nachnahme und angeblich notwendige Prepaid-Karten sind Warnzeichen für unseriöse Kreditangebote.
- Fordern Sie Standardinformationen und Tilgungsplan an: Erst damit lassen sich Rate, Zinsen, Gebühren und Laufzeit vollständig prüfen.
- Sichern Sie Belege: Speichern Sie Werbung, Bedingungen, Screenshots und Nachrichten, bevor Sie einen Antrag stellen oder einen Vertrag unterschreiben.
FAQ
Ist ein Kredit „ohne Schufa“ grundsätzlich unmöglich?
Seriöse Kreditgeber prüfen die Zahlungsfähigkeit. Eine Werbung, die einen Kredit ohne jede Bonitätsprüfung verspricht, ist deshalb ein starkes Warnsignal. Prüfen Sie besonders, ob stattdessen Vorkosten, Versicherungen oder andere kostenpflichtige Verträge verlangt werden.
Muss ich eine Restschuldversicherung abschließen?
Eine Restschuldversicherung ist nicht automatisch für jeden Kredit erforderlich. Sie verursacht zusätzliche Kosten und kann Ausschlüsse enthalten. Unterschreiben Sie sie nur, wenn der konkrete Schutz zu Ihrer Situation passt und die Prämie im Gesamtpreis berücksichtigt ist.
Was bedeutet „Zins ab … Prozent“?
„Ab“ bezeichnet den günstigsten beworbenen Zinssatz, nicht zwingend Ihren persönlichen Zinssatz. Lesen Sie, von welcher Kreditsumme, Laufzeit und Bonität das Beispiel ausgeht. Für den Vergleich zählt der effektive Jahreszins des konkreten Angebots.
Was mache ich, wenn ich bereits eine Vorauszahlung geleistet habe?
Überweisen Sie kein weiteres Geld und sichern Sie alle Belege und Nachrichten. Bewahren Sie außerdem Kontodaten und Webseiten auf. Kontaktieren Sie sofort Ihre Bank, prüfen Sie Möglichkeiten zur Rückholung der Zahlung und lassen Sie sich von einer Verbraucherzentrale oder der Polizei beraten.
Kann ich einen online abgeschlossenen Kredit widerrufen?
Bei Verbraucherkreditverträgen besteht grundsätzlich ein 14-tägiges Widerrufsrecht, allerdings gelten Ausnahmen und besondere Voraussetzungen. Prüfen Sie die Widerrufsbelehrung und das Vertragsdatum. Wenn die Belehrung fehlerhaft ist oder der Vertrag bereits ausgezahlt wurde, holen Sie vor dem Widerruf rechtlichen Rat ein.