
Wenn Sie einen Ratenkredit zurückzahlen und zusätzlich Geld brauchen, scheint eine Aufstockung zunächst einfach: Sie beantragen einen höheren Betrag, lösen damit den bisherigen Kredit ab und erhalten die Differenz ausgezahlt. In der Praxis behandelt die Bank die Aufstockung meist wie einen neuen Kredit. Sie prüft Ihre finanzielle Situation erneut und legt Zins, Laufzeit und Monatsrate neu fest.
Eine Aufstockung passt vor allem zu einem klaren, einmaligen Finanzierungsbedarf, wenn Sie Ihre Raten bisher pünktlich zahlen und die neue Finanzierung dauerhaft tragen können. Eine niedrigere Monatsrate allein reicht als Entscheidungskriterium nicht aus. Eine längere Laufzeit oder ein höherer Zins kann die Gesamtkosten deutlich erhöhen.
Was bei einer Kreditaufstockung tatsächlich passiert
Bei einer Aufstockung schließt die Bank einen neuen, höheren Kredit ab. Einen Teil davon verwendet sie für die Ablösung des alten Kredits. Den Rest zahlt sie Ihnen aus. Dieses Vorgehen wird auch als Ablösung mit Aufstockung bezeichnet.
Der Ablauf hängt vom Vertrag und von der Bank ab. Sie fragen die Aufstockung an, reichen aktuelle Einkommens- und Kontounterlagen ein und durchlaufen eine neue Bonitätsprüfung. Danach erhalten Sie ein neues Angebot. Erst mit Ihrer Zustimmung und dem Vertragsabschluss steht fest, zu welchen Konditionen die Finanzierung weiterläuft. Den üblichen Ablauf beschreibt auch Creditplus zum Aufstocken von Krediten.
Die Banken haben keine einheitliche Wartezeit. Viele prüfen eine Erhöhung erst, wenn der bestehende Kredit mehrere Monate läuft. Häufig werden vier bis sechs Monate genannt. Maßgeblich sind die Bedingungen Ihrer Bank.
Wann eine Aufstockung sinnvoll sein kann
Eine Aufstockung passt eher zu einem einmaligen, nachvollziehbaren Finanzierungsbedarf. Dazu gehören beispielsweise notwendige Reparaturen, ein Umzug oder eine größere Anschaffung, für die Sie den Betrag nicht aus laufenden Einnahmen zurücklegen können.
Die Aufstockung kann außerdem passen, wenn Ihr bestehender Kredit einen niedrigen festen Zinssatz hat und die Bank diesen Vorteil übernimmt. Entscheidend ist dann, ob die neuen Gesamtkosten einschließlich Ablösung günstiger sind als ein separater Kredit oder eine vollständige Umschuldung.
Prüfen Sie vor der Anfrage drei Punkte:
- Budget: Nach Miete, Lebenshaltung, Versicherungen und anderen Verpflichtungen muss die neue Rate dauerhaft übrig bleiben.
- Anlass: Der zusätzliche Betrag sollte einen klaren Zweck haben und nicht regelmäßig wiederkehrende Haushaltslücken ausgleichen.
- Gesamtkosten: Vergleichen Sie den Gesamtbetrag, den Sie zurückzahlen, mit der Auszahlung und nicht nur die Monatsrate.
Eine Aufstockung schließt kein dauerhaftes Loch im Haushaltsbudget. Wenn Sie Dispositionskredite, Rechnungen oder andere Raten regelmäßig später bezahlen, klären Sie zuerst die Ursache und holen Sie Schuldnerberatung ein.
Welche Voraussetzungen die Bank prüft
Die Bank prüft die Aufstockung wie einen neuen Kreditantrag. Sie prüft unter anderem Ihr Einkommen, Ihre laufenden Ausgaben, bestehende Schulden und Ihre bisherigen Zahlungen. Pünktliche Raten stärken die Ausgangslage. Eine verschlechterte finanzielle Situation, neue Schulden oder Zahlungsausfälle erschweren die Zusage und können zu ungünstigeren Konditionen führen.
Für die Bonitätsprüfung fragt die Bank Informationen bei der SCHUFA ab oder meldet Daten dorthin. Die SCHUFA ist eine Wirtschaftsauskunftei. Sie verarbeitet unter anderem Daten zu Kreditverträgen und zum Zahlungsverhalten. Ein neuer Kreditantrag kurz nach einem bereits aufgenommenen Kredit kann als Hinweis auf einen erhöhten Finanzierungsbedarf bewertet werden. Das führt nicht automatisch zu einer Ablehnung, beeinflusst aber die Kreditentscheidung und möglicherweise den Zinssatz. Die erneute Prüfung lässt sich bei einer Aufstockung nicht überspringen.
Prüfen Sie deshalb vor dem Antrag Ihre eigene Haushaltsrechnung. Stellen Sie dabei die künftige Rate und alle anderen monatlichen Kreditverpflichtungen den sicheren Nettoeinnahmen gegenüber. Planen Sie keine regelmäßigen Überstunden, Boni oder unsicheren Zusatzeinnahmen als feste Rate ein.
Die wichtigsten Kosten der Aufstockung
Bei einer Aufstockung zählt mehr als der zusätzliche Kreditbetrag. Auch die Ablösung des alten Vertrags, der neue Zinssatz und die Laufzeit bestimmen die Kosten.
| Kostenbestandteil | Worauf Sie achten sollten |
|---|---|
| Zinsen des neuen Kredits | Vergleichen Sie den effektiven Jahreszins und den Gesamtbetrag der Rückzahlung. |
| Ablösung des alten Kredits | Lassen Sie sich die genaue Restschuld und den Ablösebetrag zum gewünschten Datum nennen. |
| Vorfälligkeitsentschädigung | Bei einer vorzeitigen Ablösung kann eine Entschädigung anfallen. |
| Längere Laufzeit | Eine niedrigere Rate führt durch zusätzliche Zinsmonate oft zu höheren Gesamtkosten. |
| Neuer Mischzins | Der neue Vertrag kann den alten günstigen Zinssatz durch einen höheren Gesamtkreditzins ersetzen. |
| Zusatzprodukte | Prüfen Sie Kosten und Nutzen einer angebotenen Restschuldversicherung getrennt vom Kredit. |
Bei Verbraucherdarlehen ab dem 11. Juni 2010 darf die Vorfälligkeitsentschädigung grundsätzlich höchstens 1 Prozent der vorzeitig zurückgezahlten Restschuld betragen, wenn mehr als zwölf Monate Laufzeit verbleiben. Bei höchstens zwölf Monaten Restlaufzeit gilt eine Obergrenze von 0,5 Prozent.
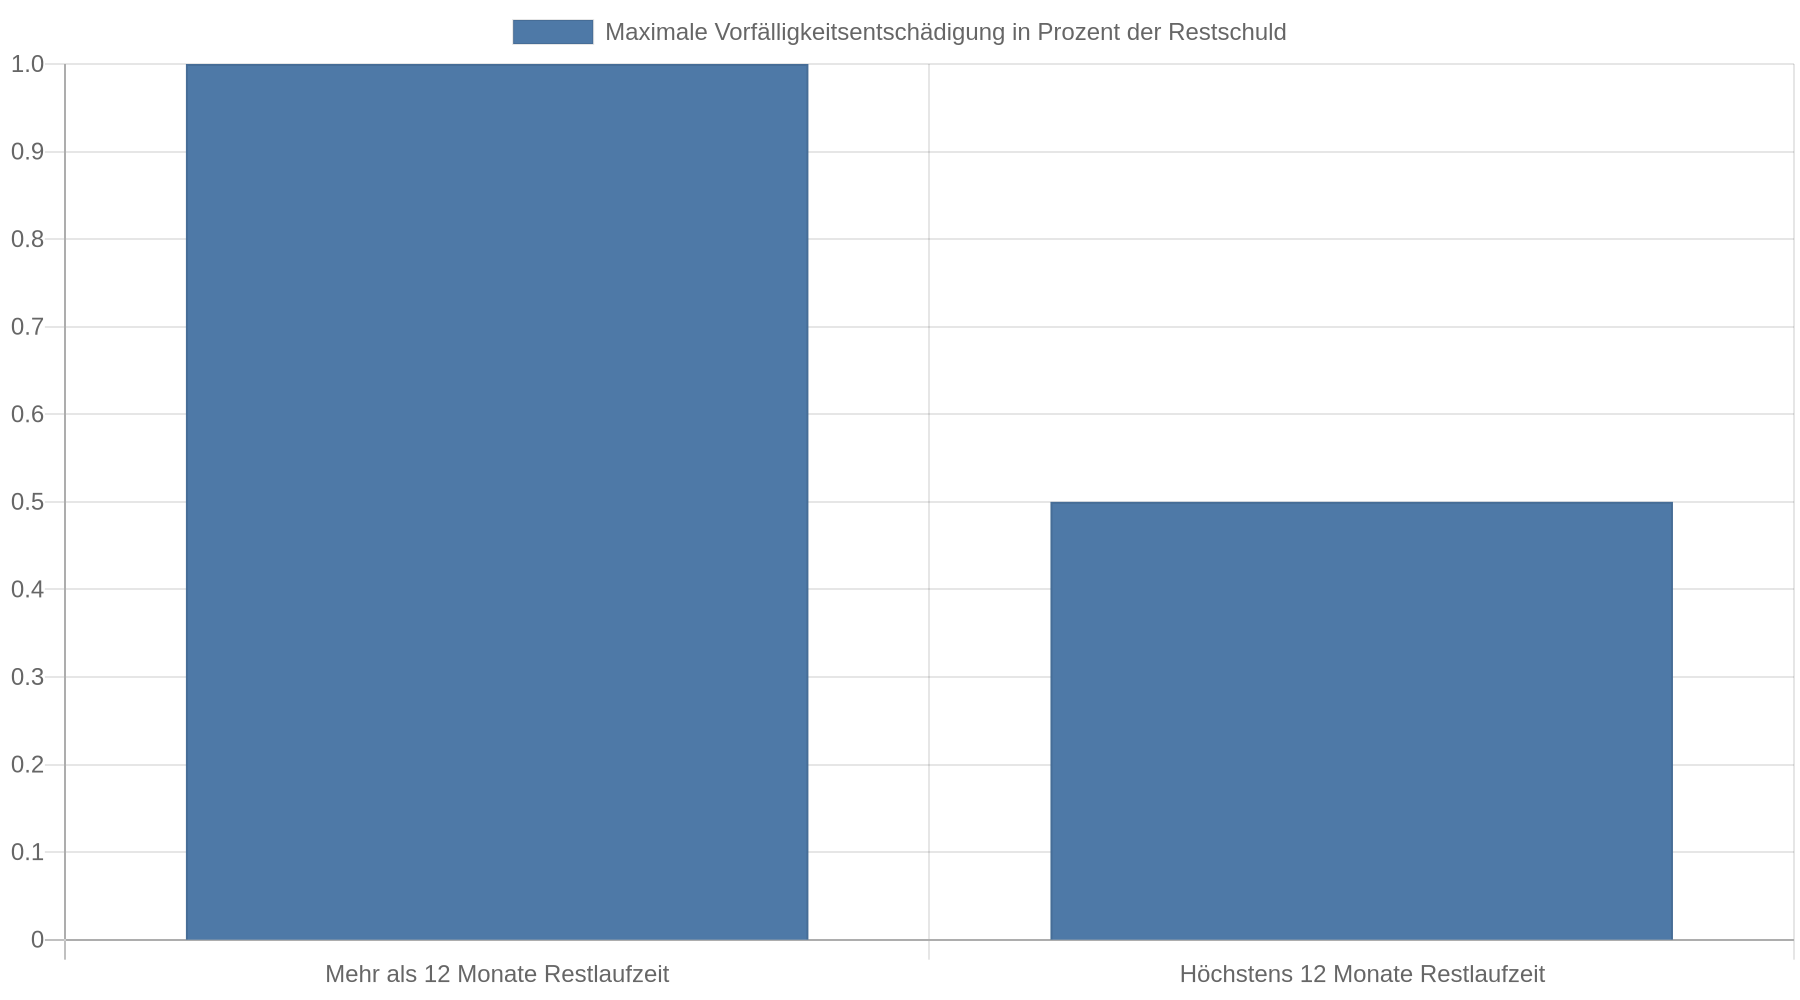 Ob die Bank im konkreten Fall eine Entschädigung verlangen darf, hängt unter anderem vom Vertrag und der Art des Darlehens ab. Lassen Sie sich deshalb den Ablösebetrag schriftlich berechnen. Hinweise zu Umschuldungskosten und dieser Begrenzung finden Sie bei Sparkasse zur Kreditumschuldung.
Beispiel für die richtige Kostenfrage
Die zentrale Frage lautet daher:
Wie viel Geld wird ausgezahlt und wie viel Geld zahlen Sie über die gesamte Laufzeit einschließlich aller Ablösekosten zurück?
Bitten Sie die Bank um diese vier Angaben:
- aktuelle Restschuld des alten Kredits,
- mögliche Vorfälligkeitsentschädigung,
- Nettokreditbetrag, der Ihnen tatsächlich zufließt,
- Gesamtbetrag sowie Laufzeit des neuen Vertrags.
Erst mit diesen Werten lässt sich die Aufstockung fair mit Alternativen vergleichen.
Aufstockung, zweiter Kredit oder Umschuldung?
Ein zweiter Kredit kann sinnvoll sein, wenn der bestehende Kredit besonders günstige Konditionen hat und die zusätzliche Finanzierung klein sowie kurzfristig bleibt. Sie behalten dann den alten Vertrag und schließen einen weiteren ab. Dadurch bleiben die Kredite getrennt, aber die monatlichen Verpflichtungen und die Übersicht über Ihre Finanzen nehmen zu. Ein neuer Kredit kurz nach dem ersten kann außerdem die Bonitätsbewertung belasten.
Bei einer Umschuldung fassen Sie mehrere Kredite in einem neuen Darlehen zusammen. Eine Aufstockung kann dabei passen, wenn Sie mehrere teure Schulden bündeln und zusätzlich Geld brauchen. Die neue Rate lässt sich dann an die gewünschte Laufzeit anpassen. Eine längere Laufzeit senkt zwar die Monatsrate, erhöht aber häufig die Summe der Zinsen. Vergleichen Sie deshalb immer den Gesamtbetrag und nicht nur die monatliche Belastung. Informationen zu diesem Vorgehen bietet norisbank zur Umschuldung.
Ein Dispositionskredit kommt höchstens für eine sehr kurze Überbrückung infrage, wenn die Rückzahlung bereits sicher feststeht. Dispositionszinsen sind deutlich höher als die Zinsen vieler Ratenkredite. In den genannten Marktangaben reichen sie [bis zu 17 Prozent; als Durchschnittswert werden 9,43 Prozent genannt
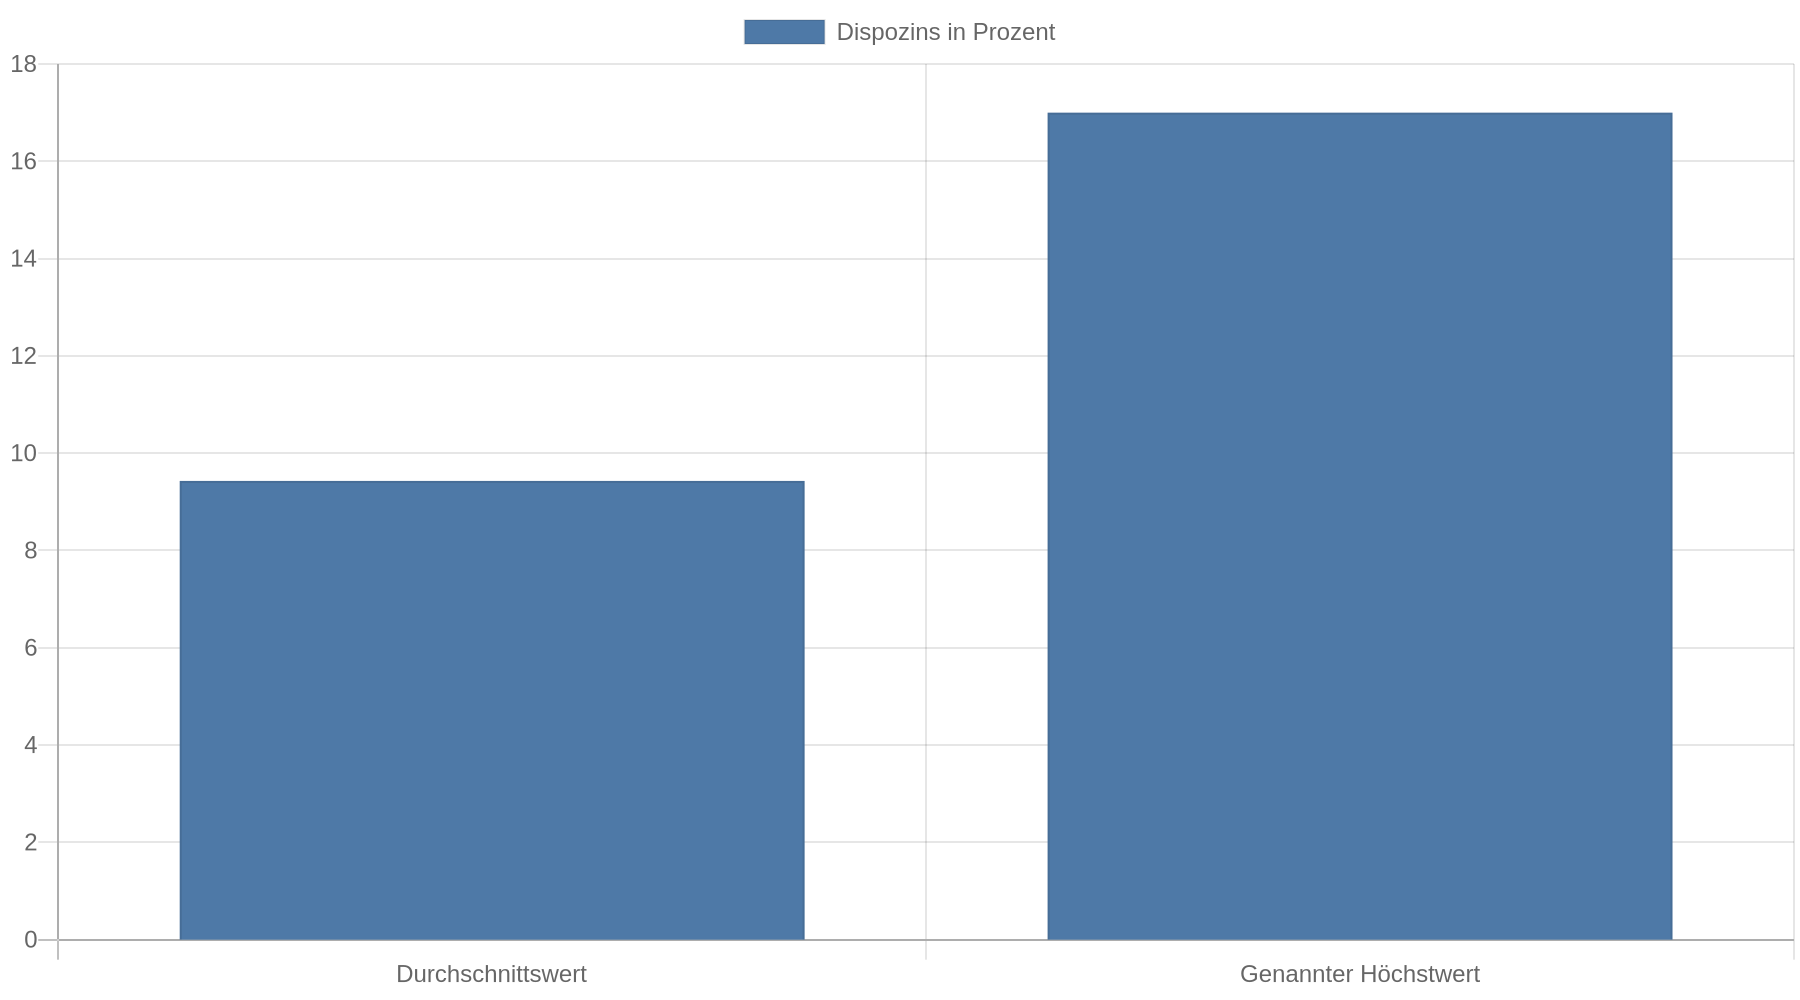 ](https://www.creditplus.de/ratgeber/kredite-aufstocken). Ein dauerhaft genutzter Dispositionskredit sollte deshalb durch eine günstigere, planbare Lösung ersetzt werden.
Ein zinsloses Darlehen von Angehörigen kann die Bankkosten vermeiden. Halten Sie Betrag, Rückzahlungsraten, Fälligkeit und den Umgang mit Verzögerungen schriftlich fest. Unklare Absprachen belasten sonst leicht die persönliche Beziehung.
So vergleichen Sie die Angebote
Fordern Sie zuerst von Ihrer bisherigen Bank den genauen Ablösebetrag an. Lassen Sie sich danach zwei Angebote für die Aufstockung geben: eines mit der bisherigen Restlaufzeit und eines mit einer längeren Laufzeit. So sehen Sie, welchen Preis die niedrigere Monatsrate hat.
Vergleichen Sie danach, sofern Ihre Bonität und die Vertragsbedingungen es zulassen, mindestens eine externe Umschuldungs- oder Kreditlösung. Achten Sie dabei besonders auf:
- effektiven Jahreszins,
- Nettokreditbetrag,
- Gesamtbetrag der Rückzahlung,
- Laufzeit,
- monatliche Rate,
- Sondertilgungen,
- mögliche Kosten für eine vorzeitige Rückzahlung,
- Bedingungen für eine kostenlose Ratenpause oder Ratenänderung.
Eine niedrige Rate macht ein Angebot nicht automatisch günstig. Häufig sinkt sie nur, weil die Laufzeit länger ist. Eine kostenlose Sondertilgung kann dagegen helfen, wenn Sie später unerwartete Einnahmen zur Rückzahlung nutzen.
Wann Sie besser keine Aufstockung beantragen
Warten Sie mit dem Antrag, wenn Ihre finanzielle Lage bereits angespannt ist oder Sie die bestehende Rate nur mit Überziehungen und verspäteten Zahlungen schaffen. Eine weitere Rate verschiebt das Problem und erhöht die monatliche Belastung.
Auch bei deutlich höheren aktuellen Zinsen als im alten Vertrag ist eine Aufstockung häufig unattraktiv. Die Ablösung eines günstigen Altvertrags kann dazu führen, dass der gesamte Restbetrag zu einem höheren Zinssatz weiterläuft. Prüfen Sie in diesem Fall einen separaten Kredit für den Zusatzbetrag, sofern die Gesamtbelastung tragbar bleibt.
Warnzeichen sind außerdem ein unklarer Verwendungszweck, wiederkehrende Kontoüberziehungen und die Absicht, mit dem neuen Kredit alte Raten nur vorübergehend zu bedienen. Bei mehreren Schulden oder drohenden Zahlungsausfällen hilft eine gemeinnützige Schuldnerberatung. Sie sollten dann nicht zuerst weitere Kreditanträge stellen.
Der nächste sinnvolle Schritt
Erstellen Sie vor dem Bankgespräch eine kurze Haushaltsrechnung. Notieren Sie außerdem die gewünschte Summe und den konkreten Zweck. Fordern Sie danach schriftlich den Ablösebetrag und ein Aufstockungsangebot an. Vergleichen Sie den neuen Gesamtbetrag mit der bisherigen Restzahlung plus den Kosten einer möglichen Alternativfinanzierung. Unterschreiben Sie erst, wenn die neue Rate auch bei normalen monatlichen Ausgaben dauerhaft in Ihr Budget passt.
Kernaussagen
- Berechnen Sie den Gesamtbetrag: Für den Gesamtbetrag zählen Ablösebetrag, Zinsen, Laufzeit und mögliche Vorfälligkeitsentschädigung, nicht nur die neue Monatsrate.
- Prüfen Sie die Bonitätssituation: Eine Aufstockung löst in der Regel eine erneute Kreditprüfung aus; kurzfristig weitere Kredite zu beantragen kann die Konditionen verschlechtern.
- Bewahren Sie günstige Altzinsen nicht vorschnell auf: Die Ablösung eines alten Kredits kann einen niedrigen Zinssatz durch einen höheren neuen Zinssatz ersetzen.
- Vergleichen Sie Alternativen: Zweitkredit, Umschuldung, kurzfristiger Dispositionskredit und ein schriftlich geregeltes Privatdarlehen unterscheiden sich bei Kosten und Risiken.
- Stoppen Sie bei Haushaltslücken: Wenn die bestehende Rate bereits nicht sicher finanzierbar ist, brauchen Sie zuerst eine Haushalts- oder Schuldnerberatung und keinen weiteren Kredit.
FAQ
Kann ich jeden laufenden Kredit aufstocken?
Nein. Die Bank entscheidet nach ihren Richtlinien, der bisherigen Vertragslaufzeit, Ihrer Zahlungshistorie und Ihrer aktuellen Bonität. Viele Institute verlangen außerdem, dass der Kredit bereits mehrere Monate läuft.
Wird bei einer Aufstockung die SCHUFA geprüft?
Ja, die Bank prüft Ihre Kreditwürdigkeit erneut. Ein neuer Kredit kurz nach dem bisherigen kann bei der Bewertung als zusätzlicher Finanzierungsbedarf berücksichtigt werden. Die konkrete Auswirkung auf Ihre Kreditwürdigkeit hängt von den gemeldeten Daten und der jeweiligen Prüfung ab.
Ist eine Aufstockung günstiger als ein zweiter Kredit?
Das hängt vom Einzelfall ab. Eine Aufstockung bündelt die Finanzierung. Sie kann aber den alten günstigen Kredit ablösen, sodass für die gesamte Restschuld ein höherer Zinssatz gilt. Vergleichen Sie deshalb den Gesamtbetrag beider Varianten einschließlich möglicher Ablösekosten.
Kann bei der Aufstockung eine Vorfälligkeitsentschädigung anfallen?
Ja, eine vorzeitige Ablösung des alten Kredits kann eine Entschädigung auslösen. Bei vielen Verbraucherdarlehen gelten dafür gesetzliche Obergrenzen von 1 Prozent oder 0,5 Prozent der vorzeitig zurückgezahlten Restschuld, abhängig von der verbleibenden Laufzeit. Lassen Sie sich den konkreten Betrag von der Bank mitteilen.
Wie wirkt sich eine längere Laufzeit aus?
Die Monatsrate sinkt in der Regel, weil Sie den Kredit über mehr Monate zurückzahlen. Gleichzeitig fallen länger Zinsen an, sodass der Gesamtbetrag steigen kann. Lassen Sie sich deshalb immer mindestens eine kürzere und eine längere Laufzeit berechnen.
Ist der Dispositionskredit eine gute Alternative?
Für eine kurze, sicher überbrückbare Lücke kann er praktisch sein. Wegen der hohen Zinsen eignet er sich nicht als dauerhafte Finanzierung. Wenn das Konto regelmäßig im Minus bleibt, ist eine planbare Umschuldung oder Beratung sinnvoller.
Was mache ich, wenn die Bank die Aufstockung ablehnt?
Stellen Sie nicht sofort mehrere weitere Kreditanträge. Prüfen Sie zunächst Ihre Haushaltsrechnung, holen Sie den Grund der Ablehnung soweit möglich nach und wenden Sie sich bei finanzieller Überlastung an eine gemeinnützige Schuldnerberatung. Ein zusätzlicher Antrag löst die Ursache nicht und kann die Bonitätsbewertung weiter erschweren.