
Bei einer notwendigen Reparatur, einer hohen Nachzahlung oder einer medizinischen Ausgabe muss das Geld oft sofort verfügbar sein. Für einen langen Finanzplan bleibt dann wenig Zeit. Ein Notfallkredit ist ein kurzfristiger Ratenkredit für eine unerwartete Ausgabe. Sie erhalten den Betrag einmalig und zahlen ihn in vereinbarten Monatsraten mit Zinsen zurück.
Ein solcher Kredit passt, wenn die Ausgabe dringend ist, der Betrag feststeht und Ihr Einkommen die Rate zuverlässig trägt. Er verschärft die Lage, wenn jeden Monat Geld fehlt oder Sie damit eine dauerhafte Finanzierungslücke schließen wollen. Prüfen Sie deshalb zuerst, ob Sie die Zahlung verschieben, eine günstigere Lösung vereinbaren oder vorhandene Rücklagen nutzen können. Erst danach sollten Sie einen Kredit prüfen.
Wann ein Notfallkredit sinnvoll sein kann
Ein Kredit passt zu einer Notsituation, wenn drei Bedingungen gleichzeitig erfüllt sind:
- Die Ausgabe lässt sich weder aufschieben noch vermeiden.
- Die benötigte Summe steht genau fest.
- Nach allen Lebenshaltungskosten bleibt genug Geld für die Rate und eine Reserve.
Typische Beispiele sind eine notwendige Autoreparatur, wenn Sie das Fahrzeug für den Arbeitsweg brauchen, ein kurzfristig zu ersetzendes Haushaltsgerät oder eine dringende Rechnung mit klarer Zahlungsfrist. Entscheidend ist der konkrete Zweck. Ein Kredit für Miete, Lebensmittel oder Strom ist ein Warnsignal, wenn diese Ausgaben dauerhaft nicht mehr aus dem laufenden Einkommen bezahlt werden können.
Berechnen Sie vor dem Antrag Ihr tatsächliches Monatsbudget. Ziehen Sie vom Nettoeinkommen Miete, Energie, Versicherungen, Lebensmittel, Fahrtkosten, Unterhalt, bestehende Raten und regelmäßige Rücklagen ab. Die neue Rate darf den verbleibenden Betrag nicht vollständig aufbrauchen. Die Verbraucherzentrale empfiehlt, zwischen dem monatlichen Überschuss und der Kreditrate eine Reserve einzuplanen. Als Orientierung nennt sie etwa zehn Prozent. Ihre persönliche Lage ist jedoch wichtiger als dieser allgemeine Wert.
Ein häufig genannter Richtwert ist eine Kreditrate von höchstens 40 Prozent des Nettoeinkommens. Dieser Wert stammt aus der Immobilienfinanzierung und ersetzt keine Haushaltsrechnung. Bei einem kleinen Notfallkredit ist entscheidend, ob nach allen festen Ausgaben dauerhaft genug Geld übrig bleibt. Die Verbraucherzentrale erläutert die Berechnung der tragbaren Rate.
Ein einfaches Beispiel
Prüfen Sie bei einer notwendigen Reparatur, ob die geplante Rate nach allen festen Ausgaben noch ausreichend Spielraum für unerwartete Ausgaben lässt. Eine zu hohe Rate kann das Budget so stark belasten, dass die nächste Rechnung zum neuen Problem wird.
Vergleichen Sie deshalb den effektiven Jahreszins, die Gesamtsumme aller Raten und mögliche Zusatzkosten. Der effektive Jahreszins bündelt die bekannten Kreditkosten und eignet sich besser zum Vergleich als der reine Sollzins.
Welche Kreditform für den Notfall infrage kommt
Für eine einmalige Ausgabe mit festem Betrag ist ein Ratenkredit meist übersichtlicher als ein dauerhaft genutzter Dispositionskredit. Beim Ratenkredit stehen Laufzeit, Monatsrate und Rückzahlung von Anfang an fest. Eine längere Laufzeit senkt die Monatsrate, erhöht aber meist die gesamten Zinskosten.
Mit einem Dispositionskredit, kurz Dispo, können Sie Ihr Girokonto bis zu einer vereinbarten Grenze überziehen. Er ist schnell verfügbar, wenn die Bank ihn eingerichtet hat. Bei längerer Nutzung wird er jedoch teuer. Nach einer Auswertung von Barkow Consulting lag der durchschnittliche Dispozins im April 2025 bei knapp unter zehn Prozent. Die Übersicht zu Dispozinsen und ihrer sinnvollen Nutzung weist deshalb darauf hin, dass der Dispo nur für kurze Zeit geeignet ist.
Eine klare Rückzahlungsregel hilft: Nutzen Sie den Dispo nur, wenn Sie den negativen Kontostand mit dem nächsten sicheren Zahlungseingang vollständig oder weitgehend ausgleichen können. Bleibt das Konto dauerhaft im Minus, prüfen Sie stattdessen einen günstigeren Ratenkredit oder holen Sie Beratung ein.
Bei „Kaufen Sie jetzt, zahlen Sie später“-Angeboten, häufig als „Buy now, pay later“ bezeichnet, sehen Sie die Finanzierung oft erst beim Onlinekauf. Die Verbraucherzentrale warnt vor dem Verlust des Überblicks und vor Ratenzinsen, deren Höhe vom Anbieter abhängt. Informationen zu diesen Zahlungsmodellen helfen bei der Einordnung. Für eine echte Notlage sollten Sie die Gesamtkosten bewusst vergleichen, statt die Finanzierung direkt im Kaufvorgang zu akzeptieren.
| Möglichkeit | Stärke | Hauptrisiko | Passt eher, wenn… |
|---|---|---|---|
| Ratenkredit | Feste Rate und planbares Ende | Zinsen und langfristige Bindung | der Betrag feststeht und Ihr Budget die Rate trägt |
| Dispo | Sofort verfügbar | Hohe Zinsen und dauerhafte Überziehung | Sie den Betrag sehr kurzfristig ausgleichen |
| Ratenzahlung beim Kauf | Einfach im Bestellvorgang | Mehrere kleine Raten werden leicht übersehen | Sie Kosten, Laufzeit und Rückzahlung vollständig kennen |
| Rücklage | Keine Zinsen und keine neue Schuld | Das Polster schrumpft | die Ausgabe dringend ist und die Reserve danach noch reicht |
| Zahlungsaufschub | Keine sofortige Kreditaufnahme | Mahnkosten oder Konflikte bei fehlender Vereinbarung | der Zahlungsempfänger einer schriftlichen Frist zustimmt |
Alternativen vor dem Kreditantrag
Oft sparen Sie am meisten, wenn Sie die Zahlung verschieben oder die Ausgabe verringern. Rufen Sie den Rechnungsteller an, bevor die Frist abläuft. Fragen Sie nach einer Ratenvereinbarung, einem späteren Zahlungstermin oder einer günstigeren Reparatur. Halten Sie die Vereinbarung schriftlich fest. Bei Miete, Energie und anderen existenziellen Kosten sollten Sie die Zahlung nicht einfach einstellen. Die Verbraucherzentrale empfiehlt, den Vermieter oder Gläubiger früh zu kontaktieren und Wohngeld oder kommunale Hilfen zu prüfen. Konkrete Schritte bei einem finanziellen Engpass helfen mehr als unbezahlte Rechnungen und spätere Mahnungen.
Mit einer vorhandenen Rücklage können Sie den Kredit vermeiden. Verwenden Sie jedoch nicht das gesamte Notpolster. Nach der Zahlung müssen Miete, Energie, Lebensmittel, notwendige Medikamente, Telefon und Unterhalt weiter gesichert sein. In einer Umfrage für die Postbank hielten 62,8 Prozent der Befragten ihre Rücklagen für zu klein, um einen finanziellen Engpass zu überbrücken. 25,8 Prozent konnten damit höchstens zwei Monate Lebenshaltungskosten bezahlen.
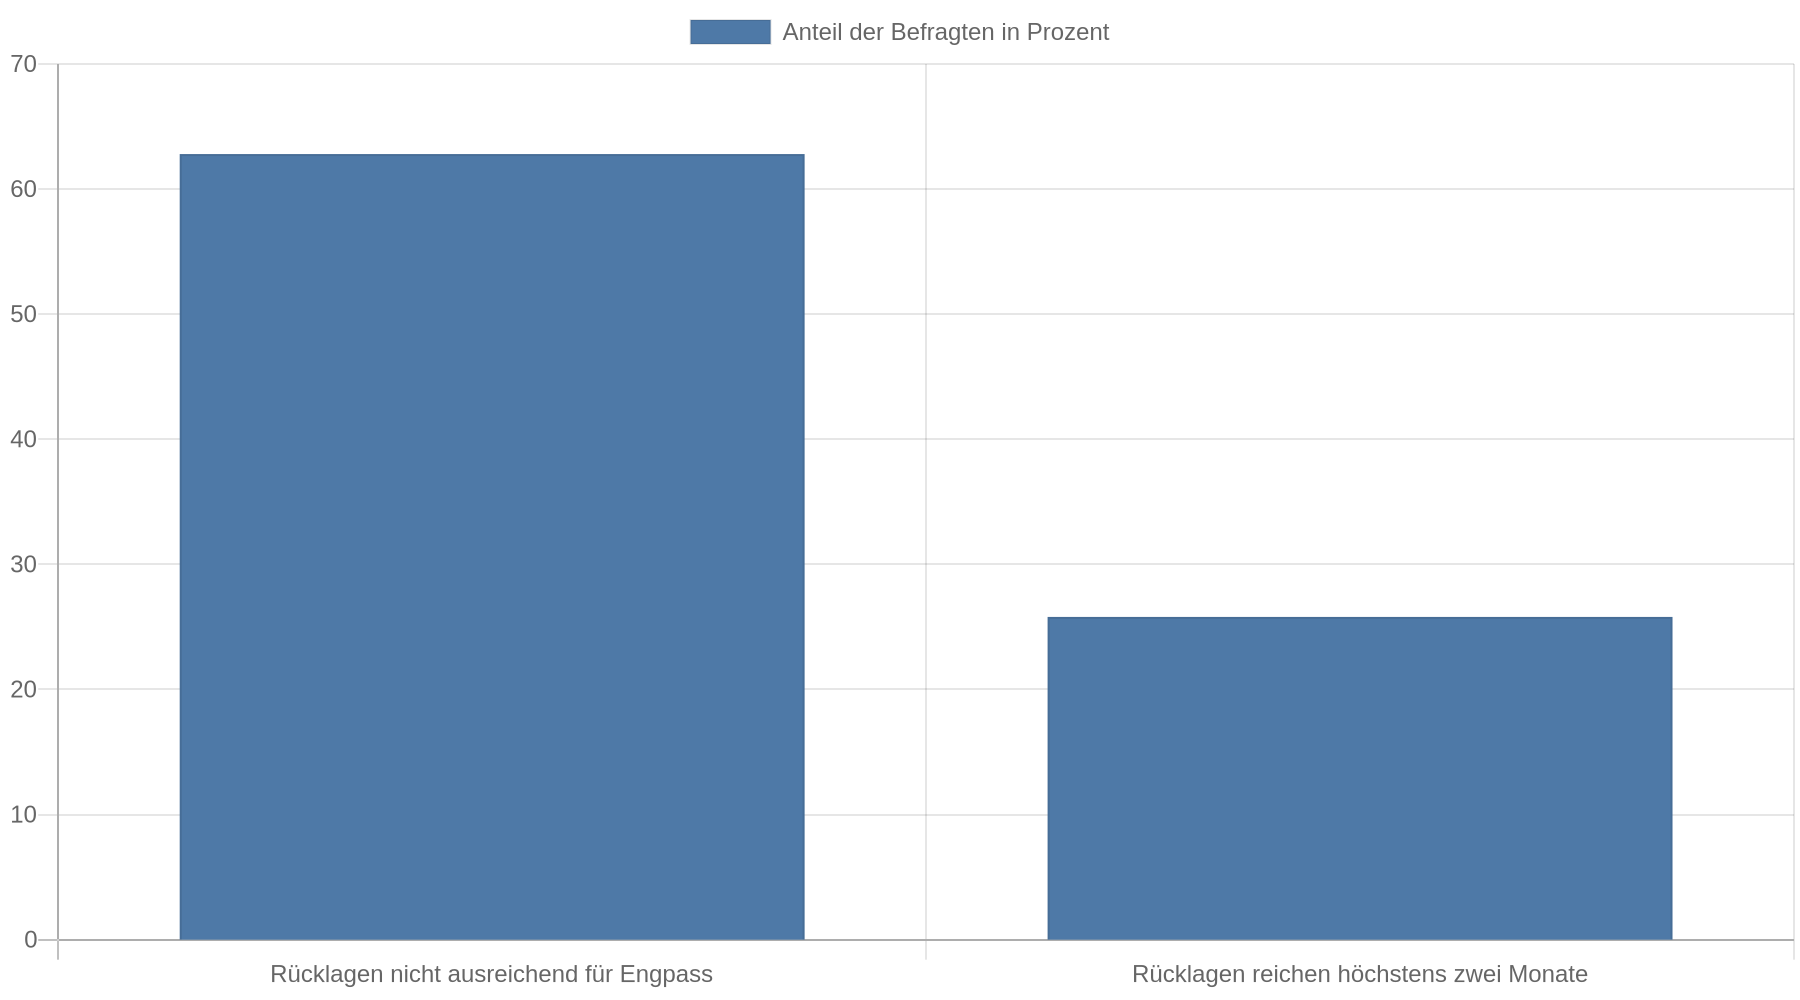 Die Umfrage zum Sparverhalten zeigt, wie begrenzt viele Rücklagen sind. Ein häufig genannter Orientierungswert für einen Notgroschen liegt bei drei bis sechs Monatsgehältern, die passende Höhe hängt aber von Einkommen, Haushalt und festen Verpflichtungen ab.
Weitere Möglichkeiten sind ein Arbeitgebervorschuss, ein zinsfreies Darlehen von Angehörigen oder eine günstigere gebrauchte Lösung. Private Darlehen sollten Sie ebenfalls schriftlich vereinbaren. Notieren Sie Betrag, Auszahlungsdatum, Rückzahlung und gegebenenfalls Zinsen. Das schützt die persönliche Beziehung und verhindert Missverständnisse.
Wenn bereits mehrere Kredite laufen, prüfen Sie eine Umschuldung. Dabei ersetzt ein neuer Kredit mehrere bestehende Verbindlichkeiten. Das lohnt sich nur, wenn der neue effektive Jahreszins, die Restschuld und alle Gebühren tatsächlich günstiger ausfallen. Eine längere Laufzeit kann die Monatsrate senken und die Gesamtkosten gleichzeitig erhöhen.
Wann ein Kredit die Probleme vergrößert
Ein Notfallkredit bezahlt eine einzelne Ausgabe. Er löst weder ein dauerhaft zu niedriges Einkommen noch wiederkehrende Fehlbeträge. Wenn Sie jeden Monat den Dispo nutzen, Rechnungen verschieben und neue Raten aufnehmen, steigt Ihre monatliche Belastung weiter. Eine zusätzliche Kreditrate entlastet Sie dann nur kurz und verschiebt das Problem.
Nehmen Sie keinen Kredit auf, um eine andere Kreditrate zu bezahlen, wenn Sie keinen belastbaren Plan für die kommenden Monate haben. Wenden Sie sich stattdessen an eine anerkannte Schuldnerberatung. Sie hilft dabei, Einnahmen, Schulden, Fristen und mögliche Vereinbarungen zu ordnen. Je früher Sie sich melden, desto mehr Handlungsmöglichkeiten bleiben.
Existenzielle Zahlungen haben Vorrang. Sichern Sie zuerst Miete, Strom, Heizung, Lebensmittel, Medikamente, Telefon und Unterhalt. Inkassoschreiben und Mahnungen erzeugen Druck, ändern aber nicht automatisch die Reihenfolge Ihrer Zahlungen. Öffnen Sie die Schreiben, prüfen Sie die Forderung und holen Sie Beratung ein, wenn Sie die Summe nicht nachvollziehen können.
Woran Sie seriöse Kreditangebote erkennen
Prüfen Sie vor der Unterschrift nicht nur die Monatsrate, sondern den gesamten Vertrag. Entscheidend sind der effektive Jahreszins, der Nettokreditbetrag, die Gesamtsumme, die Laufzeit, Sondertilgungen und mögliche Kosten bei Zahlungsverzug. Lassen Sie sich nicht von einer sehr niedrigen Rate leiten, wenn die Rückzahlung über viele Jahre läuft.
Wer mit einer Auszahlung in wenigen Minuten wirbt, lässt wichtige Fragen offen. Ein seriöser Kreditgeber prüft Einkommen, bestehende Verpflichtungen und wirtschaftliche Lage. Eine Kreditentscheidung ohne angemessene Prüfung ist deshalb ein Warnsignal. Die Verbraucherorganisationen warnen auch vor Angeboten, die zusätzliche Versicherungen, kostenpflichtige Karten oder Vorabgebühren mit dem Kredit verbinden.
Besondere Vorsicht gilt bei Krediten „ohne Schufa“. Die Schufa ist eine deutsche Auskunftei, deren Daten Banken zur Einschätzung der Zahlungsfähigkeit heranziehen. Ein Angebot, das mit dem Wegfall jeder Bonitätsprüfung wirbt, sagt wenig über die tatsächlichen Kosten und Bedingungen aus. Häufig stehen dahinter ausländische Anbieter oder private Kreditgeber mit schwer nachvollziehbaren Vertragsbedingungen. Prüfen Sie den Anbieter, lesen Sie das Impressum und zahlen Sie keine Vorabgebühr, bevor Sie eine klar verständliche Leistung erhalten.
Die ab November 2026 vorgesehene Anwendung der neuen EU-Verbraucherkreditrichtlinie soll den Schutz auf bestimmte Kleinkredite, Überziehungen und Zahlungsmodelle ausweiten und die Kreditwürdigkeitsprüfung verschärfen. Für Ihren konkreten Vertrag zählt trotzdem die Rechtslage zum Zeitpunkt des Abschlusses. Verlassen Sie sich nicht auf angekündigte Regeln, sondern lesen Sie den aktuellen Vertrag und holen Sie bei Zweifeln unabhängigen Rat ein.
So treffen Sie die Entscheidung
Notieren Sie zuerst den genauen Betrag und den Zahlungstermin. Streichen Sie Ausgaben, die nicht sofort nötig sind, und fragen Sie den Zahlungsempfänger nach einer Vereinbarung. Erstellen Sie danach eine kurze Haushaltsrechnung. Tragen Sie Ihr Einkommen und die festen Ausgaben ein. Berücksichtigen Sie außerdem bestehende Raten und einen Sicherheitsbetrag.
Bleibt die Ausgabe dringend und trägt Ihr Budget eine feste Rate, holen Sie mehrere Angebote ein und vergleichen Sie bei derselben Kreditsumme und Laufzeit den effektiven Jahreszins sowie die Gesamtsumme. Entscheiden Sie sich nur für den tatsächlich benötigten Betrag, denn ein größerer Kredit für zusätzliche Wünsche erhöht die Rückzahlung und das Risiko.
Bleibt nach der Rechnung kein ausreichender Betrag für die Rate übrig, stellen Sie keinen weiteren Kreditantrag. Kontaktieren Sie noch heute den Zahlungsempfänger und eine anerkannte Schuldnerberatung. Bei Miet- oder Energierückständen wenden Sie sich zusätzlich an das zuständige kommunale Amt und prüfen Sie Wohngeld oder andere Hilfen.
Kernaussagen
- Prüfen Sie die Rate anhand Ihres echten Budgets: Nach Miete, Energie, Lebensmitteln, bestehenden Raten und einer Reserve muss dauerhaft Geld übrig bleiben.
- Vergleichen Sie die Gesamtkosten: Ein fester Ratenkredit ist planbarer als ein länger genutzter Dispo oder unübersichtliche Raten beim Onlinekauf.
- Verhandeln Sie vor dem Kreditantrag: Ein Zahlungsaufschub, eine schriftliche Ratenvereinbarung oder eine günstigere Reparatur kann neue Schulden vermeiden.
- Meiden Sie Zeitdruck und unklare Versprechen: Vorabgebühren, fehlende Bonitätsprüfung und schwer verständliche Verträge sprechen gegen ein Angebot.
- Holen Sie früh Hilfe bei wiederkehrenden Engpässen: Eine Schuldnerberatung ist die passende nächste Stelle, wenn der Kredit nicht nur eine einzelne Rechnung, sondern laufende Fehlbeträge finanzieren soll.
FAQ
Ist ein Notfallkredit trotz schlechter Schufa möglich?
Eine schwache Bonität erschwert die Kreditaufnahme und kann zu höheren Kosten oder einer Ablehnung führen. Angebote, die ohne jede Prüfung schnelle Auszahlung versprechen, sollten Sie besonders kritisch prüfen. Lassen Sie sich bei wiederkehrenden Zahlungsschwierigkeiten beraten, statt mehrere Anträge zu stellen.
Ist der Dispo besser als ein Notfallkredit?
Der Dispo ist für eine sehr kurze Überbrückung praktisch, wenn Sie den Betrag sicher mit dem nächsten Einkommen ausgleichen. Für eine längere Rückzahlung ist ein vergleichbarer Ratenkredit häufig übersichtlicher, weil Rate und Laufzeit feststehen. Vergleichen Sie den effektiven Jahreszins und die Gesamtkosten.
Wie viel Kreditrate kann ich mir leisten?
Berechnen Sie zuerst, wie viel nach allen festen Ausgaben monatlich übrig bleibt. Ziehen Sie davon eine Reserve für unerwartete Kosten ab. Der Rest ist höchstens die Obergrenze für die Rate. Eine sinnvolle Rate muss darunter liegen.
Was mache ich, wenn ich die Miete nicht zahlen kann?
Kontaktieren Sie den Vermieter sofort und bitten Sie um eine schriftliche Vereinbarung. Prüfen Sie auch, ob Wohngeld und kommunale Unterstützung infrage kommen. Ein neuer Kredit löst das Problem nur, wenn die nächsten Mieten aus dem laufenden Einkommen wieder zuverlässig bezahlt werden können.
Kann ich einen Notfallkredit vorzeitig zurückzahlen?
Das hängt vom Vertrag und den gesetzlichen Vorgaben ab. Prüfen Sie, ob eine Vorfälligkeitsentschädigung oder andere Kosten vorgesehen sind und ob kostenlose Sondertilgungen möglich sind. Lassen Sie sich die genaue Ablösesumme vom Kreditgeber schriftlich nennen.
Was, wenn ich bereits mehrere Notfallkredite aufgenommen habe?
Nehmen Sie keinen weiteren Kredit auf, bevor Sie alle Einnahmen, Raten und offenen Rechnungen erfasst haben. Eine anerkannte Schuldnerberatung kann mit Ihnen prüfen, ob Umschuldung, Zahlungsvereinbarungen oder weitere Schritte sinnvoll sind.